今日はあるテーマについて話します:
「米国債のレポ(借り換え)回転は機能不全に陥るのか+インフレ加速」
8月19日、財務省は長期債のレポ回転規模を「少なくとも倍」に引き上げて40億ドルへすると発表し、BTCはそれをきっかけに急騰
9月10日、さらに60億ドルへ再び引き上げ
#美财政部拟回购最多60亿美元国债
しかし奇妙なのは、増額のたびに10年物利回りが下がるどころか上がっており、現在は4.85%を突破していることです
#美国10年期美债收益率创2023年11月新高
これは債券市場が“実弾”で米国債の持続可能性を疑っている——しかも、米国にはすでに2兆ドル超の赤字があり、年間の利息支出は1.2兆ドル超、さらに連続60か月でインフレが2%を上回るという土台があるため、財政余力が圧迫されています
同時に、イラン戦争は193日続き、原油価格は100ドルを突破。エネルギーコストがCPIへ急速に波及しています
#布伦特原油突破100美元
今週金曜のCPIデータが高めに出れば、FRB(米連邦準備制度理事会)が追加利上げ停止の理由を見つけるのは難しい
プレッシャーは資金フローにもすでに反映されている
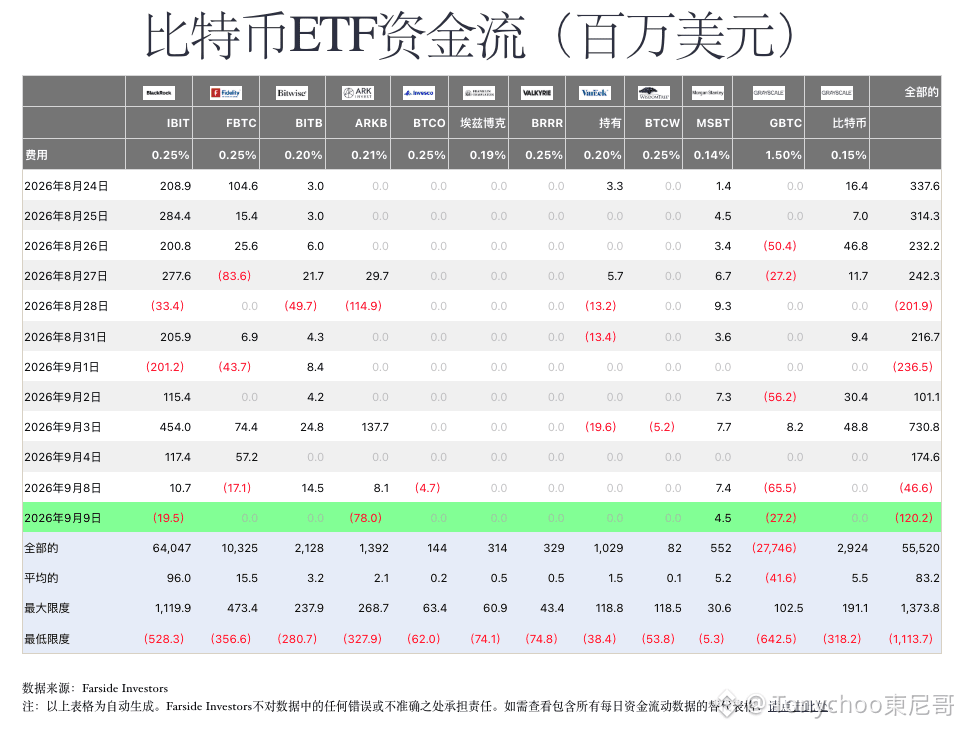
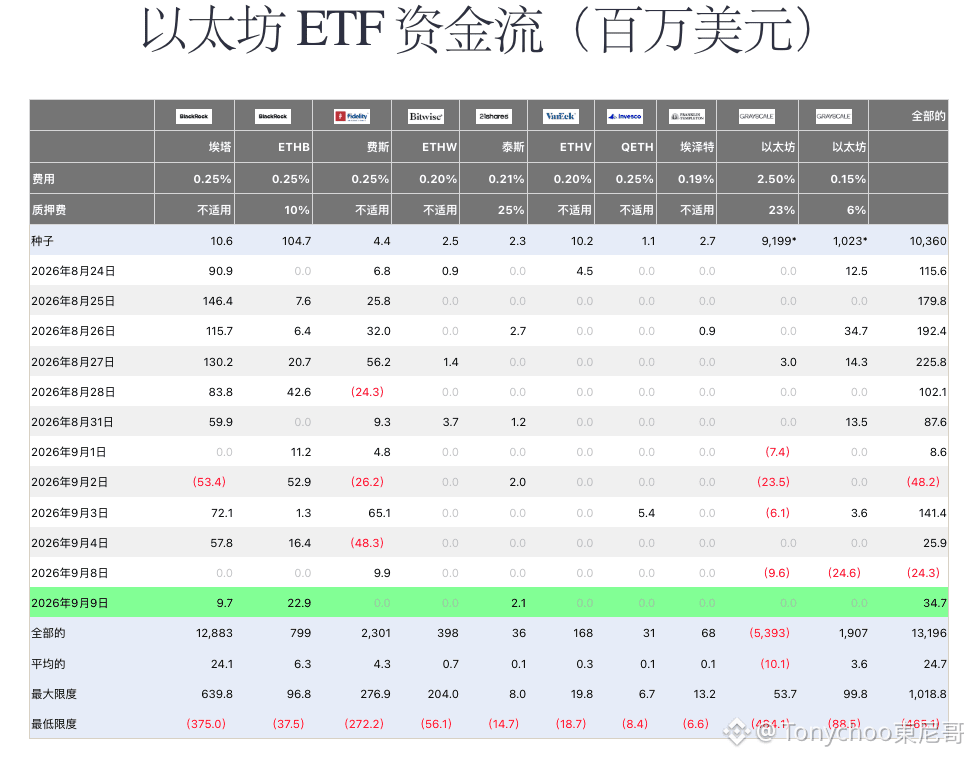
BTC ETFは、継続的な純流入が終わり、9月8〜9日にかけて連続2日間の純流出へ転換。ETH ETFも同様に、プラスからマイナスに転じた後は停滞気味です(図1、2)
東尼哥の見解:
これは、米国債利回りの急騰が利払いを生まない資産に対してマイナスに働いていることの、直接的な現れです。機関投資家は短期的にリスク・エクスポージャーを縮小しています
ただし、すぐに弱気になる必要はありません
米国債のレポ回転は使うほど機能不全に陥る。その本質がさらけ出しているのは、財政主導のもとでの構造的な圧力です
歴史上、この種の行き詰まりの結末は、結局“強制的な緩和”か“債務の通貨化”になることが多い
これは、BTCの中長期の物語における核心的な論拠そのものです
短期は重いが、長期の論拠は積み上がっており、反証されたわけではありません