


Bitcoinは8月17日以降、およそ22%上昇しており、その動きとともに、クリプト取引プラットフォームやステーブルコインに連動する株も強含みました。マイニング企業はそうではありません。
分析した11のBitcoinマイニングおよび関連企業のうち、BTCを上回ったのはCanaanのみでした。残りの10社は下回り、期間全体の中央値での上昇幅はわずか1.8%でした。
Core ScientificとTeraWulfは最悪の結果となり、それぞれBitcoinに対して27%と24%遅れました。
AIピボットがハッシュ価格の連動関係を壊した
その理由は、近年いくつかのマイナーが行った変革──高性能コンピューティングやAIのデータセンター企業への重点移行です。
その転換は、暗号の弱気相場でも株価を支えた。ハッシュ価格の経済性が厳しくなる局面ではなおさらだ。さらに、それによりビットコイン採掘そのものへの注目もそらされ、純粋な採掘企業が負わないような運用上のリスクが持ち込まれた。
その結果は、このリバウンド(今回の上昇局面)にも表れている。GPUクラウド契約から売上の拡大分を得ている企業は、ビットコインの動きではリプライスされない。なぜなら限界の買い手が、採掘マージンではなくデータセンターのキャッシュフローを価格に織り込むからだ。
それは両方向に働き、今月はセクターに逆風として作用している。
取引が反転したとき、AIエクスポージャーは負債になった
AIへの転換(ピボット)が大きい採掘企業ほど、より強く出遅れている。そして、そのタイミングが理由を説明している。
AI関連は、ビットコインが上昇していたのと同じ期間ずっと、圧力を受けていた。Nvidiaは、10-3四半期の売上総利益率を75%から74%へ見通した。これはサイクル(循環)の中で初めての連続的な低下で、メモリ、電力、土地、インフラコストの増加を挙げており、さらに第1四半期に価格上昇を計画している。銅は1ポンド当たり6.80ドル超で過去最高を更新した。これはデータセンターの直接の入力コストだ。
Cipher Miningは水曜日だけで6%下落し、TeraWulfも3%下落した。AIインフラ関連の銘柄名が上昇分を後退させたことが背景だ。
ウォール・ストリート・ジャーナルによると、Nvidiaは資金調達イニシアチブの一部で、AIクラウド提供者に対する与信支援と引き換えに売上シェアを得る取り決め(この規模の提案)で、いくつかの案件を一時停止していたという。これは、この銘柄群の中でも小規模な事業者にとって重要度が不釣り合いに高い仕組みだ。
その転換(ピボット)により、売りが強いセクターに採掘企業がさらされる一方で、上昇のけん引役となっている(買われている)資産に対するレバレッジが外された形だ。
金利の感応度は複利で効いてくる
もう一つ、ソースの分析が名指ししていないチャネルがある。
データセンターの増設は資本集約的で、キャッシュフローが数年先に偏る。そのため、これらの企業はデュレーションの長い(期間の長い)株式になる。10年米国債利回りは今週4.845%に到達し、2023年10月以来の高水準となった。2年も4.427%まで上昇した。
割引率の上昇は、その評価をより一層強く圧縮する。スポット・コモディティに連動する純粋な採掘企業とは異なり、前者は評価が資本コストに敏感だからだ。
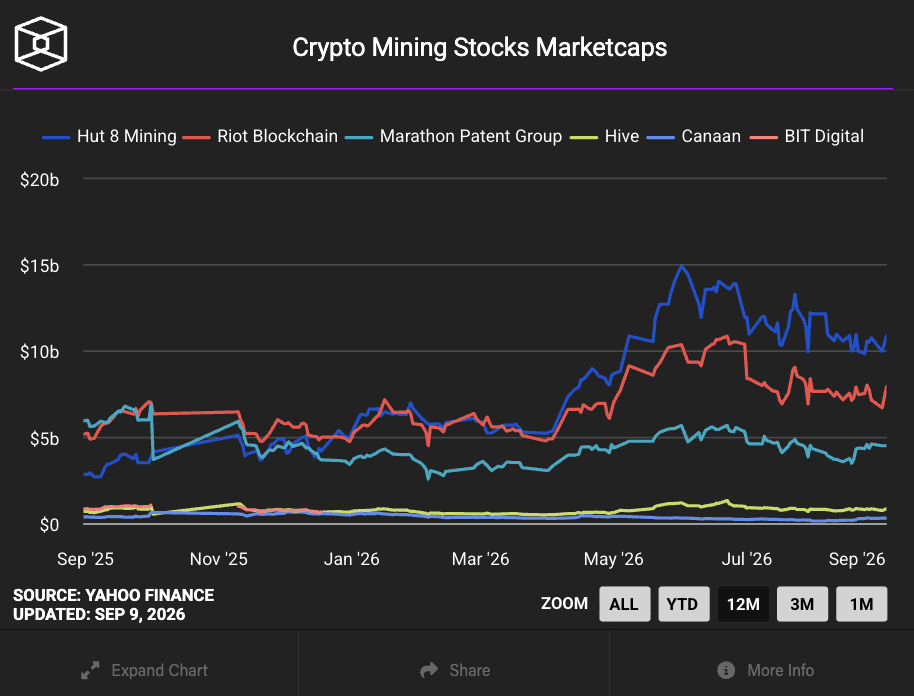
したがって、デュアル戦略を走らせている採掘企業は、同時に3つの逆風を吸収した。すなわち、AIセクターの弱さ、入力コストのインフレ、そして長期のキャッシュフローに適用される割引率の上昇だ。
デュアル戦略は、構造的にはまだ正しい可能性がある
反論は、今四半期の話ではなく景気循環の問題だ。
AIデータセンターとビットコイン採掘の組み合わせは、長期的な優位性になり得る。採掘は強気相場で恩恵を受け、データセンターは暗号の下落局面でバランスシートを下支えするからだ。
契約の積み上げがそれを裏づける。IRENはMicrosoft、Nvidia、Perplexity、Figure AIにまたがって28億ドルを保有している。Hut 8はBeacon Pointのリースを持つ。HIVEは3億5000万ドルのGPUクラウド取引に署名し、契約ベースの年次継続収益を約1億8000万ドルまで押し上げた。
それらは複数年にわたる売上のコミットメントで、AI関連株が悪い月でも簡単に消えるものではない。今回の足並みの遅れが示しているのは、戦略が間違いだということではなく、ビットコインに対するベータ(連動性)をセクターから奪ってしまっている、という点だ。そして、それこそが多くの採掘株主がその株を買った理由そのものだった。
構造を証明する例外、それがCanaanだ
ビットコインを上回った一方で、分散型の銘柄群が遅れたことは、それが矛盾というより仕組みに沿った動きであることを示している。
Canaanは採掘用ハードウェアを製造している。そのエクスポージャーは、採掘企業の資本支出とハッシュレートの拡大に連動する。これらはビットコイン価格に遅れて反応する一方、直接的に反応もする。データセンターのAI事業は持っていないため、そこが希釈要因になることもない。
同社は月曜の寄り前に、1株当たりの見込み損失が0.14ドルと報告した。
相関を取り戻すには何が必要か
ギャップを縮めるには2つの条件がある。
1つ目は、ビットコインが、採掘の採算が再び利益にとって十分に意味を持つ水準を上回って踏みとどまっていることだ。ビットコインは、米国債買い戻し(Treasury buyback)の失敗で利回りが抑え込まれなかったことを受け、いったん利益を手放した後、約78,500ドルで取引された。
次に、AI取引の安定化だ。これは「マージン問題」の解決を必要とする。Investing.comのトーマス・モンテイロが、Nvidiaの決算発表後に指摘した——その成長が、マージンやキャッシュフローにどれほど反映されるのか。
どちらも、金曜のCPIと9月16日のFRB決定までに解決する可能性は低い。The Blockによれば、市場は利上げの確率を60%として織り込んでいる。