


米財務省は今週、長期国債を最大60億ドル買い戻すと発表した。にもかかわらず、利回りは上昇した。
10年米国債利回りは4.6ベーシスポイント上昇して4.845%となり、2023年10月以来の高水準に達した。2年米国債利回りも4.427%まで上がり、2024年7月以来の高水準となった。
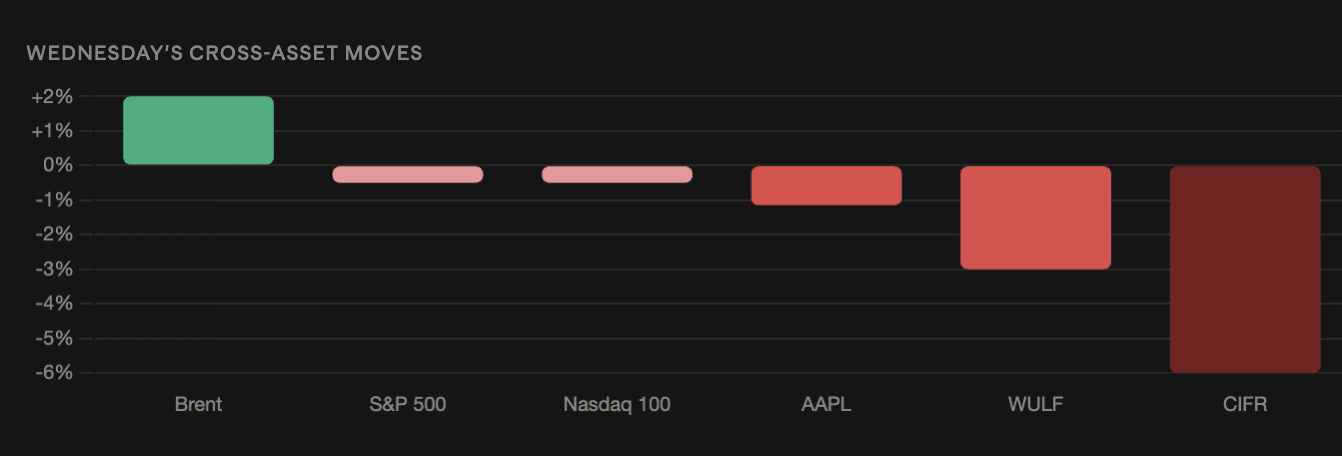
ビットコインは序盤の上昇分を打ち消して約78,500ドルで推移し、米株は前半の安値を更新して取引時間中の安値近くまで下落、ナスダックは0.8%下げた。ブレント原油は101ドル超まで上伸した。
そのプログラムは、引き下げることを意図していた利回りを純増させた
「60億ドル」という数字は、5億ドルから60億ドルのささやき(推測)レンジの上限寄りに位置していたが、財務長官スコット・ベッセントが、より大きな数字で市場を驚かせるかもしれないという期待には届かなかった。
プログラムの存続期間を通じた算数が、より深刻な点だ。この10年債は、ベッセントが長期の利回りは高すぎるとして、買い戻しとヤワボイイング(発言による牽制)で引き下げると約束した8月中旬には、概ね4.75%だった。現在は4.845%にある。
介入が始まった時点より、ほぼ10ベーシスポイント高い。
レンニック:価格に鈍感な買い手は、下落の最後まで売りを招く
市場のミクロ構造に対する異議が、提供されている批判の中で最も鋭い。
CNBC寄稿者のオリバー・レンニックはこう言った。「財務省の買い戻しの話は、マイケル・セイラーがストラテジーを回しているのと似たようになってきている。もしベッセントが、セイラーがビットコインを買うのと同じように、どんな価格でも債券を買うつもりなら、在庫を持っている誰が“早く売る”動機を持たないのに、なぜ最後まで売らないのか?」
それは修辞的な問題ではなく、実際の構造的な問題だ。価格に関係なく買うと公にコミットした買い手がいれば、早期に売るインセンティブが消える。買い手の提示が続くと分かっていれば保有者は待てるし、相手が裁量で動くわけではないため、売り手はより厳しい水準でも提示できる。
ロンドンクリプトクラブはさらに率直にこう評した。「ばかな子だね、スコット・ベッセント。自分の言葉が行動より強い力を持つと思い込んで、のぼせ上がっちゃった。債券市場は君の“私は家だ”という強気を見て、4.85%で倍返ししてくる。」
ゲイガー・キャピタルは、このポジションが生む罠を特定した。「ベッセントは利回りを抑えるために、より多くの債券を買い戻している。しかし市場は利回りを上げ、ブラフを見抜いている。結果として、彼は追い詰められ、さらに多く買わざるを得なくなる。」
同じ手法が、2021年以来のビットコイン最高の週を生んだ—5週間前
これが暗号資産にとって重要なのは、同一の政策が8月には逆の結果をもたらしたからだ。
8月下旬のベッセントによる買い戻しの拡大は、長期ゾーンの利回りを数十年ぶりの高値から引き下げ、ドルを200日移動平均を下回るところまで弱め、6週間にわたるビットコインのレンジを破った。ビットコインはその週に23.6%上昇(2021年2月以来2番目の好成績)し、概ね62,000ドルから81,265ドルの範囲で推移。金は4,600ドルを超えた。
この上昇を押し上げたのは、実体の目減り(debasement)取引が置いていた暗黙の前提だった。すなわち、財政の悪化は流動性支援で受け止められ、その支援が希少な資産へ流れ込むはずだ、という考えである。
変わったのは悪化そのものではなく、対応の有効性だ。スタンリー・ドラッケンミラーは8月、政府がファンダメンタルズに反して価格を守ろうとする局面では、いつも負けると警告した。MUFGのデレク・ハルペニーは、信頼できる財政の建て直しがなければ、長期ゾーンには下押し圧力がかかるだろうと言った。どちらの論点も、「支払能力(ソルベンシー)の問い」に対しての供給管理(supply management)の限界に関するものだった。そして今週は、供給管理が負けたことが最初に明確に示されるテストだ。
スウォンク「インフレ期待が、もはや常在化してしまった」
KPMGのチーフエコノミスト、ダイアン・スウォンクは、単発の動きではなく利上げサイクルの構造的な根拠を提示した。
彼女はこう書いた。「インフレ・ショックは、不確実性ショックと同様に(関連している)—一時的なものではなく、常在化(内生化)してきた。混乱は5年以上続いている。同じことが繰り返されることで、企業や家計がインフレを見込むためのフィードバック・ループが生まれている。これを断ち切れる唯一の存在がFRBだ。」
結論はこうだ。「利上げサイクルに備えよう。」
この見立ては、議長ケビン・ウォーシュのジャクソンホールでの議論とも整合する。そこで彼は、インフレ期待はまだしっかりと固定されているとも述べつつ、「しっかりしていて持続的に見える傾向があるが、そうでなくなるときも来る」と警告し、さらに高止まりしたインフレが65か月続いている責任は、どっしりと中央銀行にあると語った。
市場は9月16日の利上げ確率を60%と織り込み、2年物は52週高値にある。
円は153を過ぎ去り、2つ目の圧力チャネルが追加
円は上昇(リバウンド)を継続し、一時的に1ドル当たり153円を超えてさらに円高方向に進んだ。
これは、9月上旬の160超からの反転を引き続き意味している。戦略家たちは介入のトリガーを161とし、その後162〜163に置き、さらにヘッジファンドは2週連続でショートポジションを積み増していた。市場は、日本銀行が9月18日に利上げする確率を75%と見込んでいる。
キャリートレードが伝導(トランスミッション)のチャネルだ。調達通貨である円が上昇するにつれ、米株と米国債に対する円資金のポジションには清算圧力がかかる—関係する資産についての見方とは無関係に機械的に起きる売りである。
ビットコインの90日相関は、10年債で金に対する値よりも弱い。具体的には、金の−0.41に対しビットコインは−0.17で、利回り変動の局面でも金よりもビットコインの方が安定していることを示している。金は4,400ドルで、ビットコインは78,700ドルだったが、両者とも土俵を割り込んだ。
株安。一方でVIXは年初来の低水準近辺にとどまる
S&P500とナスダック100はいずれも約0.5%下落し、ナスダックは取引時間中の安値で0.8%安まで下げた。
VIXは4%上昇して16になったが、年初来の低水準近辺にとどまっている。指摘する価値があるのはこの断絶だ。利回りは複数年の高値、介入は失敗、そして原油ショック。一方で株式オプション市場は、リスクは最小とみなして価格付けしている。
AIインフラ関連銘柄は、火曜日の上げを取り戻す動きとなり、Cipher Miningが6%下落、TeraWulfは3%下落した。これらは暗号資産に隣接する新興クラウド(仮想的な雲)のような存在で、データセンター建設の資本集約度を考えると、AIへのエクスポージャーに加えて金利への感応度も持っている。
Appleは、水曜日の「Surprise and Shine」イベントで、同社初の折りたたみ端末「iPhone Duo」を発表した後、1.15%下落した。Counterpointによれば、折りたたみ端末は世界の出荷のうち2%未満にとどまっているが、Appleの参入でそれが変わる可能性がある。ジョン・ターナスは9月上旬からCEOを務めている。
CPI(金)—次の試験
PPIは木曜に、そしてCPIは金曜に届く。月次(前月比)のヘッドライン予想は0.4%で、主に、いまブレントが101ドル超まで上昇し、軽油も過去最高水準にあり(戦前比で約90%増)というエネルギー・ショックが反映される。
FRB当局者は、9月16日の決定を前に、すでにコミュニケーションのブラックアウト(発言制限)に入っている。
自社株買いの失敗によって、市場から見える政策オプションが狭まる。もし資金繰り(supply management)が長期ゾーンの利回りを抑え込めず、またFRBはエネルギー・ショック下で利上げに踏み切ると見込まれるなら、Bitcoinの相対的な強さを支えてきた「財政vs成長」の区別こそが、あらゆる議論の中心になる。