


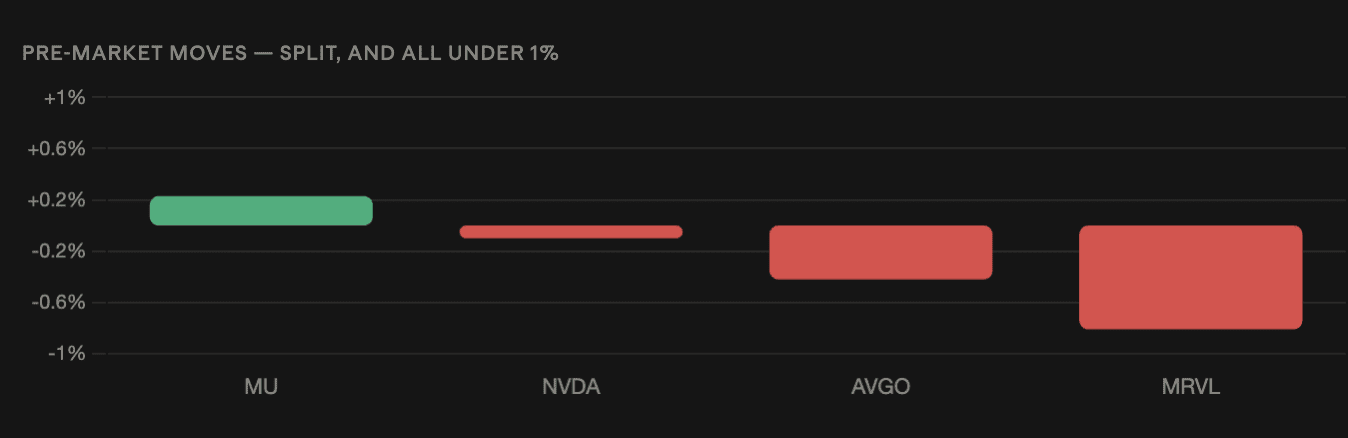
米国のAIコンセプト株は、マーケットデータによると、寄り付き前の取引ではまちまちだった。マーベルは0.81%下落し、ブロードコムは0.42%上昇、エヌビディアは0.1%下落。一方、ミクロンは0.23%上昇した。
「取引はノイズだが、入力コストの見通しはそうではない」
4つの動きはいずれも通常の寄り付き前の変動範囲に収まっており、方向性は一様ではなく割れている。エヌビディア(-0.1%)は事実上変わっていない。
それにより背景はテープよりも情報量が多くなる。AI関連複合施設は数週間にわたり振り回されており——アプライド・オプトエレクトロニクスは8月下旬のある遅い取引1回で11.66%下落した後、翌日にセクターが反転し、さらにエヌビディアの決算後の急騰は市場価値を4420億ドル押し上げたにもかかわらず、その後の値動きでは後退している。
この種のボラティリティの後の小さな売買の揺れは、「決める」市場ではなく「待つ」市場を表す。
過去最高の銅は、AIインフラの直接コスト
銅は今週2%上昇し、1ポンド当たり6.80ドル超の過去最高を更新した。
元ゴールドマン・サックスのコモディティ責任者ジェフ・カリーは、それを建設(buildout)に明確に結び付けた。「銅なしにデータセンターを建て、送電網を拡張し、産業を電化し、サプライチェーンを複製することはできない」。彼は、この動きを天候、戦争、そして政策決定が衝突し、何年にもわたる投資不足によってもたらされた“物理経済の需給ひっ迫の再評価”だと説明した。
ゼロヘッジのMarket Earは仕組みをより狭く捉えた。「関税がこの局面の締め付け(スクイーズ)を引き起こした。AIの電力需要がそれをさらに長引かせる可能性がある。」
それはこのセクターにとって抽象的なマクロ観察ではない。銅は、AIの投資拡大に必要なデータセンター、変電設備、送電網のアップグレードのあらゆる場面で登場する項目だ。
Nvidiaのマージン見通し——サイクルにおける最初の連続的な下落
Nvidiaは第3四半期の粗利益率を75%から74%へガイダンスした——AIの設備投資サイクルが始まって以降、初の連続的な下落——一方で売上は962億ドルで上振れし、売上のガイダンスは1,080億ドルとした。
CEOのジェンセン・フアンは、圧力の要因をメモリコスト、電力、土地、そしてデータセンターのインフラだとしたうえで、メモリ供給先と協働しつつ、能力(キャパシティ)を確保していると述べた。第1四半期に反映される価格引き上げにも言及した。
インベスティング・ドットコムのトーマス・モンテイロは、今回の公表後の変化をこう要約した。問いは「AI需要が存在するかどうか」から「その成長のうち、どれだけがマージンとキャッシュフローに転換されるのか」に移った。
エナジー・グループ・キャピタルのアマンダ・ライオンズも、インフラ側から同じ指摘をした。議論は「需要があるか」から「その拡張が十分な経済的リターンを生み出せるか」へ移ったと述べている。
ネオクラウド・コホートはコスト増を直撃で吸収
暗号資産では、関係する伝達経路はマイナーからAIコンピュートのコホートへの流れだ。
IRENは、Microsoft、Nvidia、Perplexity、Figure AIにまたがる契約を計28億ドル保有している。Hut 8はBeacon Pointのリースを持つ。HIVEは3億5000万ドルのGPUクラウド契約に署名し、契約済みの年換算リカーリング売上を約1.8億ドルまで引き上げた。
これらの事業者はGPUの能力を再販する。Nvidiaが計画している第1四半期の価格引き上げは、直接的に彼らの投入コストを押し上げる。一方で、銅と電力のインフレは、反対側から彼らの設備投資の採算に打撃を与える。契約済みの売上は固定だが、それを届けるコストは固定ではない。
ウォール・ストリート・ジャーナルは別途、Nvidiaが資金調達の取り組みの一部として、AIクラウド事業者に対するクレジット支援を延ばす取引を一部停止したと報じた。収益分配と引き換えに提供するそのファシリティは、当該コホートの中でも特に小規模事業者に対して影響が大きい。これを停止するという判断は、取引先の品質への慎重さ、あるいは支援がもはや不要になったとの判断のいずれかを示唆する。
地域の半導体銘柄は、米国の関連銘柄群から分岐した
アジア市場の読みは米国市場のそれと一致していない。
NvidiaのガイダンスはMSCIのアジア太平洋指数を0.5%押し上げ、SKハイニックスとサムスンがけん引した。韓国のコスピも約2%上昇。一方、中国のDUV(深紫外)リソグラフィーのブレークスルーをきっかけに6月の高値から指数が40%下落していたことを考えると、これは意味のある回復だ。
香港は逆方向に動いた。同じ期間にハンセン・テック・インデックスは下落して終え、哲歩(Zhipu)は6%超安、MINIMAX-Wは4%超安。一方、貴金属関連銘柄が幅広い指数を押し上げた。
需要主導の押し上げに参加していない中国のAI関連銘柄は、需要ストーリーとは別の何かを示している——循環的なものというより、競争を前提とした再評価(プライシングの見直し)だ。
マクロの追い風が複数(バリュエーション)の拡大に逆風
ビットコインは約79,000ドルで取引され、ブレントは7月以来初めて100ドルを上回った。さらに米10年債利回りは4.8%を明確に上回っている。
市場は、9月16日に25ベーシスポイントのFRB利上げが行われる確率を60%で織り込んでいる。割引率が高まると、長いデュレーション(期間)の資産のバリュエーションが最も厳しく圧縮される。AIインフラ株がまさにそれであり、キャッシュフローは将来のより長い年数に重みづけされている。
CPIは金曜日に発表。ヘッドライン予想は前月比0.4%で、主因はエネルギー・ショックだ。FRB当局者はすでに伝達が“ブラックアウト”状態にある。
このセクターに直面するのは、需要は依然として崩れていないという需要ストーリーと、銅・メモリ・電力で悪化する投入コストの見通し、そして下がるのではなく上昇している割引率の組み合わせだ。プレマーケットでの1%未満の動きは、どれが支配的かがまだ解決していない時の市場の姿を表している。