
2026年8月27日から28日にかけての8時間、ソラナ史上最も重大なガバナンス提案は、同時に2つの矛盾した状態に存在していました。ある報道はそれは死んだと伝えました。別の報道は生きていると伝えました。どちらも正しかった——ただし、ある瞬間と次の瞬間のあいだで、1人のバリデータが考えを変えたことで、時間が分かれていただけです。
それはデータエラーではありません。これは物語です。
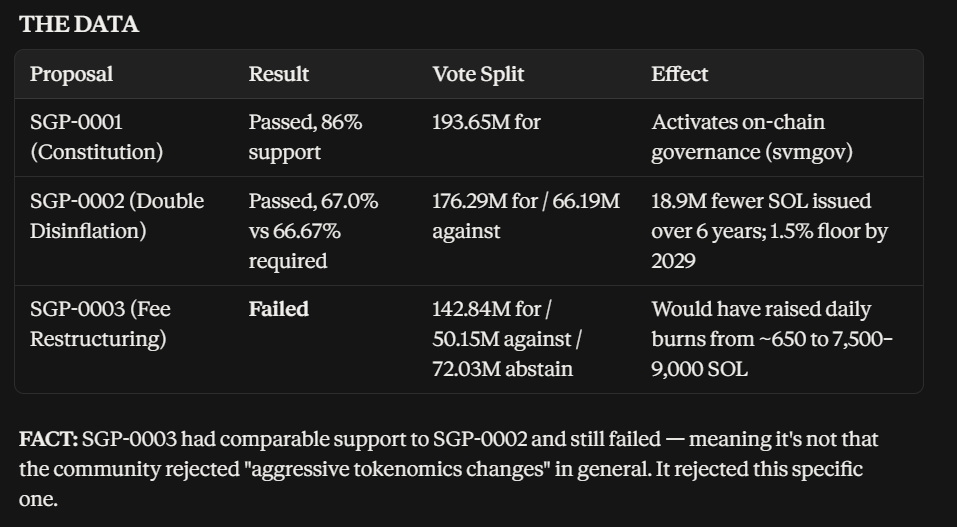
ソラナはSGP-0002(技術提案SIMD-0550に基づく)によって、ディスインフレ率を倍に引き上げました。これにより、今後のSOLの新規発行は、今後6年間で推定1,890万トークン分削減されます。明らかな疑問——「これはSOLにとって強気なのか?」—は出発点としては間違っています。本当の問いはこうです。**なぜネットワークの利害関係者は、新規発行のペースを遅らせることには合意したのに、同じ日にはトークンのバーン(焼却)を増やすことを拒んだのでしょうか?** 支持水準は似ているのに、結果は正反対の2つの提案。そのギャップを理解すると、見出しの数字よりも、ソラナの実際の権力構造について多くを教えてくれます。
コンセンサス
事実:暗号資産メディアとソーシャルのセンチメントは、SGP-0002の可決を「一義的に強気」として扱いました——新規供給が減り、ソラナの終端的インフレ率1.5%への到達が速まる(2032ではなく2029)。タイムラインをまたいだフレーミングはシンプルでした:希薄化が減る→長期の価格がより強い根拠になる。
何が変わったか
タイムライン(事実):
1. 8月21日——SIMD-0525の下で、スロット時間短縮の最初のフェーズが有効化される(400ms→350ms)。ただしこれは無関係で、同時期に進む別のネットワーク変更。
2. 8月23日〜24日——3つのバンドル提案について投票が開始:SGP-0001(憲法)、SGP-0002(ダブル・デフレ)、SGP-0003(手数料再編)。
3. 8月27日、エポック1023の終了——公表されたあるアカウント(CryptoBriefing)が、SGP-0002とSGP-0003の両方が66.67%の超多数要件をクリアできずに失敗したと報告。
4. 8月28日——その後の複数の報告(Decrypt、Forklog、Cointelegraph)が、SGP-0002がちょうど67.0%で可決したことを確認する。Krakenは集計の終盤で投票を「反対」から「賛成」に切り替えた。
シグナル:8月27日と8月28日の報告の食い違いは、雑なジャーナリズムではない——それは、ある時点では実際に「可決に失敗しかけていた」投票の生きた記録です。
隠れたストーリー
解釈:2つの提案は、異なるステークホルダーに対して影響の出方が違った。デフレは発行(発行量)の伸びを抑える——バリデータが計画を立てられる、ゆっくり進む何年単位のテーパリングです。手数料バーンの提案は、バリデータ収益のうち*直接的で即時の*部分をバリデータの懐ではなくバーンに振り向けるものでした。1つは段階的な減額。もう1つは次のエポックから効く実質の減給です。
主張:バリデータ——(ソラナのガバナンスが“ワン・トークン・ワン・ボイス”ではなく、ステークの重みで決まるため)投票の重みが突出している彼らは、その変更が自分たちの近い将来の収入を直接は削らない限り、その資産の長期的なイメージを改善するトークノミクスの変更を支持するはずだ。SGP-0002が通ったのは、バリデータにとってそれが数年後にかかるコストだから。SGP-0003が失敗したのは、即座に彼らに費用がかかるから。
これは第一原理の指摘だ:**ソラナのガバナンスは「SOLホルダーにとって何が良いか」に投票しているのではありません。投票するのに十分なスティークを持つ主体にとって許容可能かどうか、に投票しているのです。** これらは必ずしも同じグループではありません。
矛盾
デフレが本当に強気であり、バリデータが合理的な長期保有者なら、彼らは*両方*の提案を支持していたはずです——より深いバーンに加えて、より遅い発行(イッシュー)は、単独のどちらよりも強いデフレの組み合わせです。そうはなりませんでした。市場の物語(「ソラナはトークノミクスをより強気にした」)は、実際に提案された内容のうち3分の1にしか当てはまりません。
対抗仮説
SGP-0003の否決がバリデータの自己利益とは無関係で、正当な技術的懸念によるものだった可能性もあります。例えば、予測できない手数料バーンのレンジ(1日7,500〜9,000 SOLという広い帯域)は、単にバリデータ収益を害するだけでなく、ユーザー体験を損ねるようなネットワーク手数料のボラティリティを生むかもしれません。ソラナ・ラボ自体も、当初は両方の提案に反対していたと報じられており、純粋な「バリデータが自分の収入を守った」という読みには反します。より単純な説明はこうかもしれません:SGP-0003は成熟度の低い提案であって、自己利益による拒否(拒権)ではなかった。
この2つの説明を、手元の証拠だけで完全に切り分けることはできません。どちらも十分にあり得ます。これは「断定するだけの材料が足りない」ケースです。
それを裏付けるものは何?
- 今後のいくつかのエポックにわたるオンチェーンの発行データが、実際にデフレのスケジュールが(SIGNAL)導入されていることを示すこと。
- 将来、手数料(fee)に関連する提案が出るとして、それがより狭い/または遅らせたバーン範囲で再設計され、バリデータの支持を得るなら——障害になっていたのは*インセンティブ*ではなく、*設計*そのものだったことを示唆するでしょう。
- バリデータのスティーキング収益は、モデル予測におおむね沿う形で低下しており、バリデータの離脱(exodus)は起きていない。
それを殺すものは何?
- 実装後にバリデータ数、または総スティーキング参加率が重大に低下するなら、デフレ(インフレ抑制)を「紙の上では」許容したが、実際にはネットワークのセキュリティを不安定化させていることを示唆する——「より少ない希薄化(less dilution)」の物語を「より弱いセキュリティ予算(weaker security budget)」の物語に変えてしまう。
- ほぼ同一の手数料バーン(fee-burn)提案が、*バリデータに有利な*条件で再浮上し、それでもなお失敗するなら、自分の利益(自己利益)という仮説をより強く支持することになる。通った場合は、それが仮説を弱める。
インセンティブ
事実:SIMD-0550はインフラ企業ヘリウスによって作成された——報道によれば、デフレ変更に反対していたのはソラナ・ラボではありません。
解釈:ヘリウスのビジネスモデルは、バリデータの手数料収入よりも、より健全な長期のSOLバリュエーション(評価)ストーリーの恩恵を受けやすい。だから、インフラ企業が最終的に承認しなければならなかったバリデータよりも、この件をより強く推していた可能性がある。
確率
これは確度「中程度」の仮説であって、強いものではありません。投票マージンの証拠(67.0対66.67、文字通り1バリデータ分の差)と、同程度に支持された2つの提案の間で結果が割れたことは、確かな検証可能な事実です。*解釈*——バリデータの自己利益が割れた原因だ、という見立て——はもっともらしく、データとも整合的ですが、未証明です。結論ではなく、作業仮説として扱ってください。
次に注目していること
SOLの価格の話ではない。具体的に3つ:
1. 今後のエポックで、オンチェーンの発行が実際に予定どおり低下するかどうか。
2. 移行期間を通じてバリデータ数/スティーク参加が安定しているかどうか。
3. 再設計された手数料バーン提案が再度出てくるかどうか——そしてその結果が、上記のインセンティブに基づく説明を支持するのか、矛盾するのか。
NFA。 #ZeroResearch #Solana #SolanaGovernance #Tokenomics
