ゴールドマンのテック・カンファレンスで、Googleが“黙っていた部分”をあっさり口にしました。AIサーバーは平均で2年未満で元が取れる。Googleの自社シリコンを使えば1年未満です。
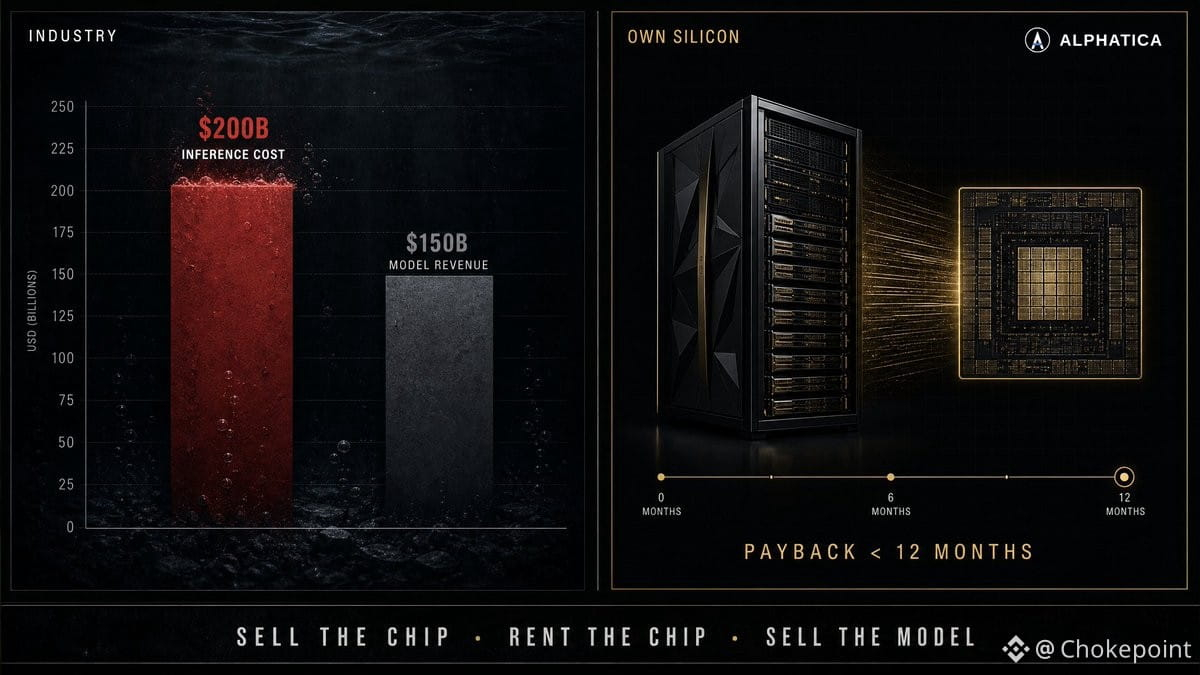
トーマス・キュリアンがその数字を示しました。1時間前には、$AVGOのホック・タンが、業界は推論トークンの製造に年間約$200Bを費やしているのに対し、モデル収益は約$150B――つまり業界の帳簿は赤字(アンダーウォーター)だと述べていました。Googleは、自社の構成(キット)が12か月以内に回収できると言っています。どちらも成り立ち得ます。
キュリアンの優位性の主張は、垂直統合です。学習で2.7倍の価格性能。推論で80%の改善。CPUでは30%の向上。チップとモデルを一緒に設計しています。
2つ目の開示は、$NVDA問題です。
Googleは今、TPUをcapex(設備投資)として販売しています。顧客が筐体を買い、自社ビル内で運用します。さらにBlackstoneとの組み合わせによる“ネオクラウド”ラインもあります。キュリアンの説明は率直でした。顧客がハードウェアを所有していれば、Googleはcapexを投下せず、電力やフロアも運用しないで済む。建設負担なしでの収益です。
それは“商用(メルチャント)シリコン”のビジネスです。キュリアンは、GoogleのアクセラレータおよびCPUの売上は、次に大きい規模のハイパースケーラーのものより2倍超だと述べました。
同じセッションで、1Bドル超のプロダクトラインが17。$100M+の案件は、前年同期比でも四半期比でも2倍。コミットする顧客は、コミット額の50%超を上積みして支払うのが典型。Gemini Enterpriseではフォーチュン100の90%が顧客です。
このAI取引で誰が儲けるのか――計算(コンピュート)を売るのは誰か。Googleは、チップを売れる、チップを貸し出せる、そしてそれで動くモデルも売れる、と主張しています。
来四半期のCloudのマージンを見てください。そこで、資本購入(capex)比率の話が“カンファレンス用の口上”ではなくなるはずです。
$GOOGL $NVDA $AVGO
トーマス・キュリアンがその数字を示しました。1時間前には、$AVGOのホック・タンが、業界は推論トークンの製造に年間約$200Bを費やしているのに対し、モデル収益は約$150B――つまり業界の帳簿は赤字(アンダーウォーター)だと述べていました。Googleは、自社の構成(キット)が12か月以内に回収できると言っています。どちらも成り立ち得ます。
キュリアンの優位性の主張は、垂直統合です。学習で2.7倍の価格性能。推論で80%の改善。CPUでは30%の向上。チップとモデルを一緒に設計しています。
2つ目の開示は、$NVDA問題です。
Googleは今、TPUをcapex(設備投資)として販売しています。顧客が筐体を買い、自社ビル内で運用します。さらにBlackstoneとの組み合わせによる“ネオクラウド”ラインもあります。キュリアンの説明は率直でした。顧客がハードウェアを所有していれば、Googleはcapexを投下せず、電力やフロアも運用しないで済む。建設負担なしでの収益です。
それは“商用(メルチャント)シリコン”のビジネスです。キュリアンは、GoogleのアクセラレータおよびCPUの売上は、次に大きい規模のハイパースケーラーのものより2倍超だと述べました。
同じセッションで、1Bドル超のプロダクトラインが17。$100M+の案件は、前年同期比でも四半期比でも2倍。コミットする顧客は、コミット額の50%超を上積みして支払うのが典型。Gemini Enterpriseではフォーチュン100の90%が顧客です。
このAI取引で誰が儲けるのか――計算(コンピュート)を売るのは誰か。Googleは、チップを売れる、チップを貸し出せる、そしてそれで動くモデルも売れる、と主張しています。
来四半期のCloudのマージンを見てください。そこで、資本購入(capex)比率の話が“カンファレンス用の口上”ではなくなるはずです。
$GOOGL $NVDA $AVGO