

インドの新たな防衛受注の後押しが主要株に注目を集めており、ジェフリーズは一部の銘柄で最大39%の上値余地を見込んでいる。
$HAL.US $GD.US
2026年9月8日
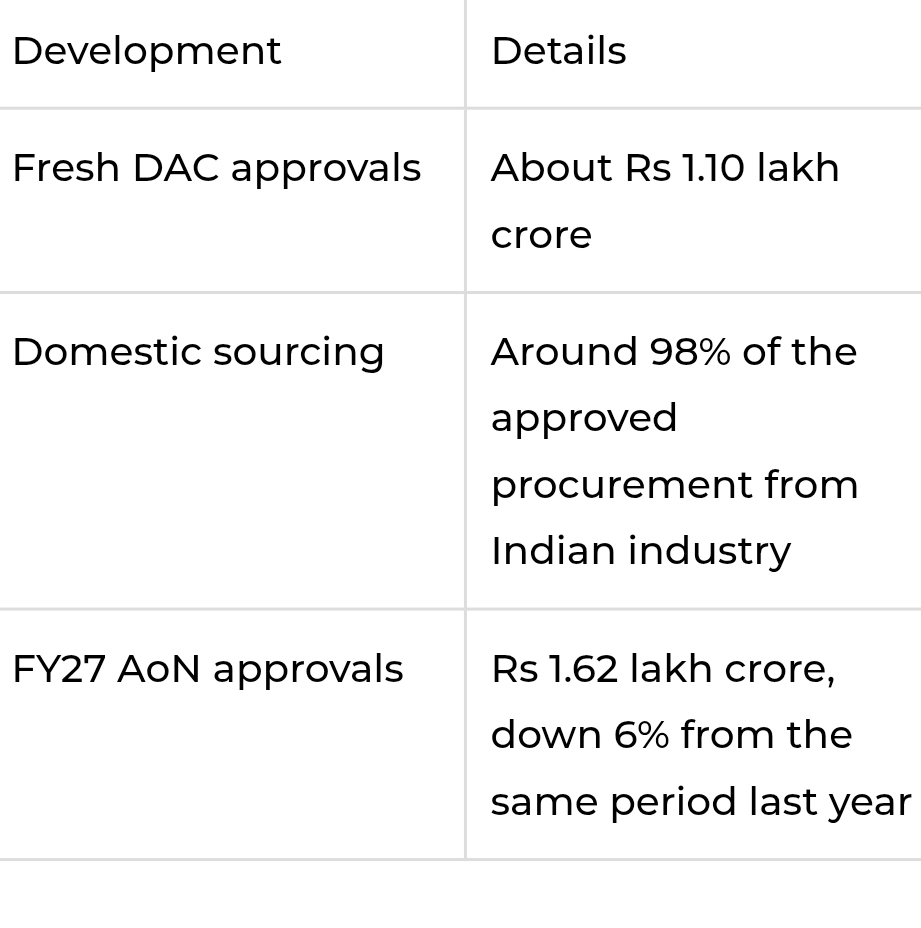
インドの防衛調達はさらに追い風を受けており、政府は陸軍、海軍、空軍にまたがる約1.10ルピー・ラッククル(lakh crore)相当の取得提案を承認した。国防調達会議(DAC)は、国防大臣ラージナート・シンが議長を務めており、9月7日に先進型軽量ヘリコプター、アルドゥラ・レーダー、海上用ガスタービン、地上配備型の多用途ジャマーなど幅広い装備について「必要性の受諾(AoN)」を認めた。重要なのは、防衛省によれば、承認された調達の約98%はインド国内の産業から行う予定だという点だ。
今回の調達パッケージは、航空機、ヘリコプター、レーダー、電子戦、機動装備など幅広い分野にまたがり、単一のプログラムに集中していない。そのため、国内防衛メーカーにとって重要な意味を持つ。Macquarieは9月7日付の速報レポートで「DAC、1.1兆ルピーの調達を承認」と説明し、Jefferiesは9月8日付のレポートで「Operation Sindoorがインドの防衛装備国産化の物語に信頼性をもたらす」と述べた。
Macquarieによると、今回の承認により、FY27年度初来の必要性受諾(AoN)承認額は1兆6,200億ルピーとなり、前年同期比で6%減少した。また、調達の約98%をインド国内産業から行うという国防省の義務付けが、国内防衛産業のエコシステムを支えると同社は述べた。
Jefferiesはより長期的な見方を示し、国産化、防衛支出の増加、輸出、実運用での有効性確認が相まって、インド企業の事業機会が広がっていると論じている。同証券は、インドの国内防衛設備投資がFY26からFY29にかけて年率13%で増加し、防衛輸出は同期間に年率12%で伸びると予想する。
今回の承認が意味するもの
政府の発表は、今回の調達パッケージがいかに幅広いかを示している。陸軍向けでは、化学・生物・放射性物質・核(CBRN)偵察車両、高機動車両、自走式機械式地雷敷設車、先進軽ヘリコプター、トロール戦車、Sarvatra橋梁システムが承認対象となった。
海軍向けには、Arudhraレーダーと、艦艇用ガスタービンの設計・開発およびその後の調達が含まれる。空軍向けの承認対象には、地上配備型多目的妨害装置と、国防軍セキュアアクセスカードシステムが含まれる。
この幅広さは上場防衛企業にとって重要だ。国内の事業機会が、プラットフォーム、電子機器、レーダーシステム、推進装置、ミサイル、特殊装備へと広がっているためだ。
Bharat Dynamics:中立判断で上値余地は限定的
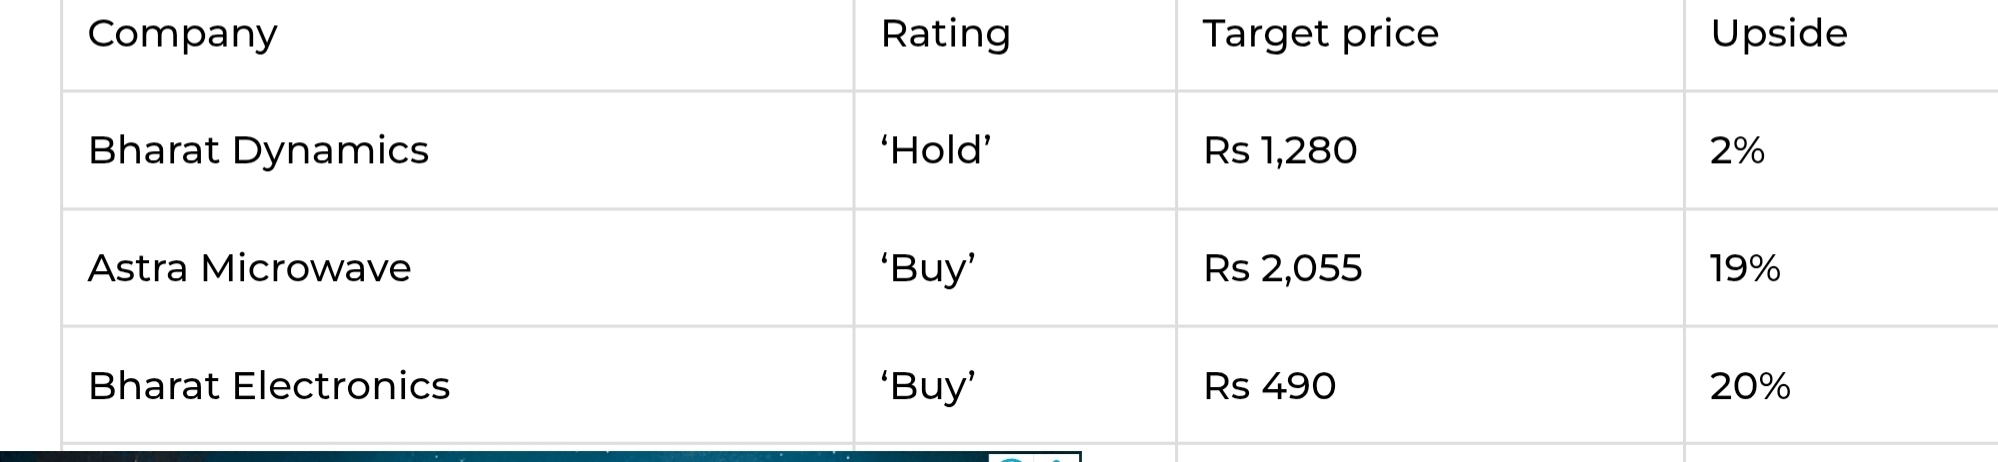
Bharat Dynamicsは、Jefferiesが調査対象とする6社の中で上値余地が最も小さい。証券会社は「中立」とし、目標株価を1,280ルピーに設定。上値余地は2%としている。
Jefferiesは、BDLをインドの主要ミサイルメーカー兼システムインテグレーターと評価している。同社は低いベースから生産・納入を拡大し、FY26からFY30にかけて1株当たり利益が約30%の年平均成長率(CAGR)で伸びると予想する。
同社の受注残高は2万6,200億ルピーで、JefferiesはFY30までに4万2,100億ルピーに増加すると見込む。大型輸出案件の実現は上振れリスクとなる一方、納入の不調が続けば下振れリスクになると同証券はみている。
したがって、慎重な評価は事業機会の乏しさを反映したものではない。むしろJefferiesは、株価がすでに潜在力の多くを織り込んでいると考えている。
Astra Microwave:より大型の防衛プログラムへ移行
Astra Microwaveの投資判断は「買い」、目標株価は2,055ルピーで、Jefferiesの評価では19%の上値余地がある。
Jefferiesによると、Astraは大型防衛プログラムでバリューチェーンの上流へと進んでいる。高周波・マイクロ波部品やサブシステムの製造から始まった同社は、現在ではレーダーシステム一式の供給にも事業を広げている。
売上高はFY26からFY30にかけて年率19%で成長すると予想される。同期間、営業レバレッジにより税引後利益(PAT)は年率28%で成長する見込みだ。
Astraの事業機会は、個々の部品だけでなく、より大型のプログラムとの結び付きが強まっている。Jefferiesは、Uttamアクティブ電子走査アレイ(AESA)レーダー、QRSAM、Su-30の改修をめぐる商機を挙げ、国内防衛電子機器需要のより広い領域に同社が関与できるとみている。
Bharat Electronics:Macquarieが防衛分野で最も有望視
調査対象が重なる企業のうち、2社の証券会社がそれぞれ異なる評価を示しているのはBharat Electronicsだけだ。Jefferiesは「買い」、目標株価490ルピーで20%の上値余地を見込む。一方、Macquarieは「アウトパフォーム」とし、目標株価を550ルピーとしている。
Macquarieは9月7日付の速報レポートで、BELを防衛セクターの有望銘柄として明確に挙げた。同社のより広い論点は、今回の調達承認が国内防衛産業のエコシステムの発展を後押しするというものだ。
今回の政府承認には、海軍向けArudhraレーダーと空軍向け地上配備型多目的妨害装置が含まれており、BELの立ち位置は特に重要だ。これらは国内の防衛電子機器技術が大きな役割を果たし得る分野である。
Jefferiesは、BELの売上高がFY26の2万7,480億ルピーからFY28には3万7,053億ルピーへ増加すると予想する。同期間の純利益は6,064億ルピーから8,288億ルピーに拡大する見通しだ。
受注パイプラインも大きい。BELはFY26に2万9,700億ルピーの受注を獲得し、受注残高は7万2,300億ルピーとなった。経営陣はFY27の新規受注額を5万5,000億ルピーと見込んでおり、最大3万億ルピー規模のQRSAM受注の可能性も含まれる。
Jefferiesは、インドの防衛システムが実運用で有効性を示したことにもBELを直接結び付けている。BELが開発したAkashteerは、Operation Sindoorで使用されたインド製システムの一つだったと指摘した。
Data Patterns:国産電子機器が中期的な見通しを支える
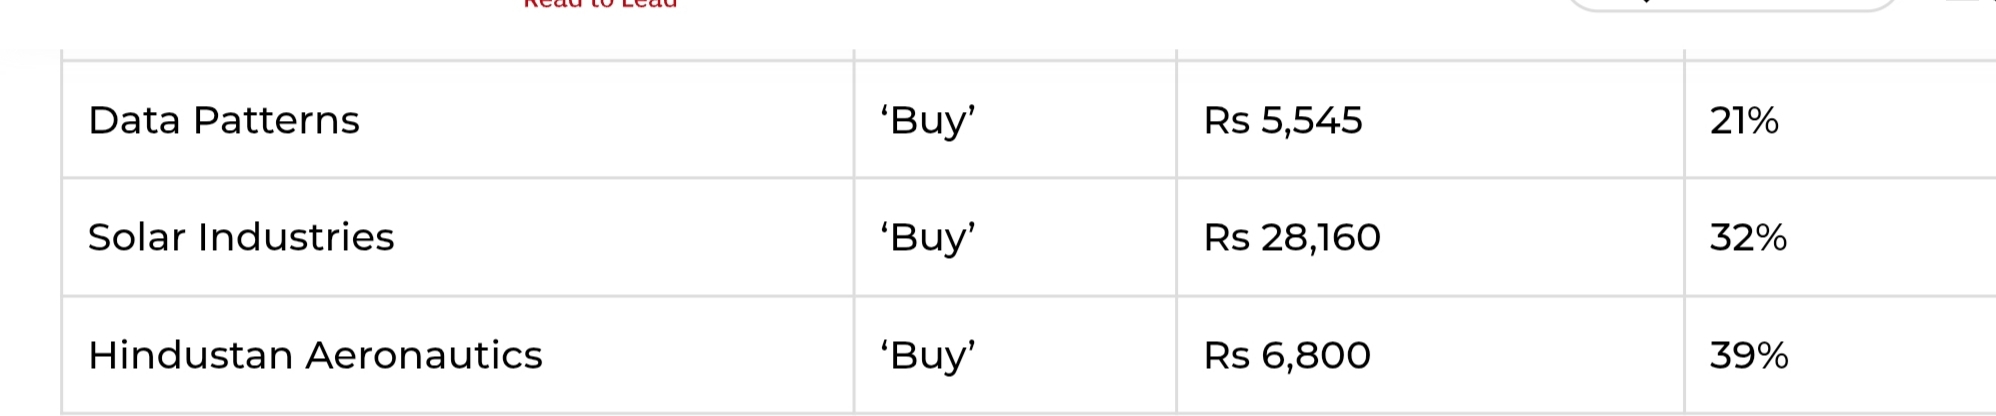
Data Patternsの投資判断は「買い」、目標株価は5,545ルピーで、Jefferiesの評価では21%の上値余地がある。
証券会社はData Patternsを、防衛電子機器に特化したニッチ企業と評価する。同社の受注残高はFY26の売上高の約1年分に相当する。売上高はFY26の925億ルピーからFY28には1,378億ルピーに増加し、純利益は同期間に274億ルピーから420億ルピーに拡大すると予想する。
Jefferiesは、既存の受注残高に加え、より広い受注パイプラインが見通しを支えるとみている。国産化の進展とインドの輸出重視の姿勢が、受注の伸びを後押しする見込みだ。
同社は、インド軍が運用するより広範なシステムにも関わっている。Jefferiesによると、Data Patternsをはじめとする国内電子機器企業は、Operation Sindoorで使用されたシステム向けに部品を供給した。
この点が、大型プラットフォームメーカーとは異なる成長の特徴を生む。Data Patternsは技術サプライチェーンの下流に位置するが、防衛システムに搭載される電子機器の増加に伴い、同社の潜在市場は拡大し得る。
Solar Industries:防衛事業の構成比が大幅に上昇へ
Jefferiesのレポートによると、Solar Industriesの投資判断は「買い」、目標株価は2万8,160ルピーで、上値余地は32%。
こちらもお読みください
2兆9,000億ルピーの防衛投資:インドの次世代ミサイル増産を支える3銘柄
証券会社は、Solarの防衛事業が全体の事業に占める割合が大きく高まると予想する。FY26の売上高に占める防衛事業の割合は27%で、FY30には40%に上昇する見込みだ。この拡大により、FY26からFY30にかけて利益が年率31%で成長すると予想している。
Solarは、ロケットやドローンを含む防衛・航空宇宙製品へと事業能力を拡大してきた。Jefferiesは、インドの防衛装備国産化の推進、輸出機会、高性能火工品システムへの需要を重要な成長要因とみている。
こちらもお読みください
HAL、3万2,000億ルピーの受注増——CLSAがFY30までに250億ドルの受注流入を見込む理由
同社はNagastra徘徊型弾薬などの製品にも関わっている。Jefferiesによると、Solar Industries製のドローンはOperation Sindoorで使用されたと報じられている。実運用での使用実績が、輸出市場におけるインド製防衛製品の信頼性を高めるという見方を補強するものだ。
Hindustan Aeronautics:Jefferiesは大幅な上値余地を予想
Hindustan Aeronauticsは、Jefferiesが調査する防衛関連銘柄の中で最も上値余地が大きい。同証券は「買い」とし、目標株価を6,800ルピーに設定。上値余地は39%としている。
JefferiesはHALをインドの防衛航空機製造市場のリーダーと評価する。受注残高はFY26の売上高の7.7倍に相当する。生産・納入の拡大に伴い、既存の受注残高からの利益計上が増えると予想している。
証券会社は、売上高がFY26の3万3,089億ルピーからFY28には4万3,106億ルピーに増加すると予想する。
JefferiesがOperation Sindoorの評価で挙げた複数のシステムの中核にもHALは位置している。同証券によると、BrahMosミサイルはHAL製のSu-30戦闘機から発射された。
確立された製造基盤、大規模な受注残高、幅広いプログラムのパイプラインがそろっていることから、HALはJefferiesが現在調査する防衛関連銘柄の中で最も大きな上値余地を持つ銘柄となっている。
上値余地で順位付けしたJefferiesの防衛関連銘柄
Macquarie:陸海空軍にまたがる新たな承認
Macquarieの9月7日付速報レポートは、セクター全体の事業機会を広げる直接の調達材料を示している。国防調達評議会(DAC)が承認した約1.1 lakh croreルピー相当の必要性受諾(AoN)は、陸海空3軍すべての装備需要を対象としている。
インド陸軍向けの承認対象には、CBRN偵察車両、高機動車両、自走式機械式地雷敷設車、先進軽ヘリコプター、トロール戦車、Sarvatra橋梁システムが含まれる。
陸軍向け装備は、CBRN物質で汚染された区域の探知・標示から、厳しい地形での機動力向上、迅速な地雷敷設や渡河能力の確保まで、さまざまな作戦上の要請に応えることを目的としている。
インド海軍向けの承認には、Arudhraレーダーと艦艇用ガスタービンが含まれる。政府によると、Arudhraレーダーは各地の海軍航空基地で既存の航空路監視レーダーに置き換わる。一方、艦艇用ガスタービン計画は、海外ベンダーへの依存を減らすことを目的としている。
インド空軍向けの承認対象は、地上配備型多目的妨害装置と国防軍セキュアアクセスカードシステムだ。妨害装置は敵側のレーダーに対抗することを目的とする。セキュアアクセスシステムでは、紙の身分証明書や通行証を、相互運用可能な無線周波数識別(RFID)方式のスマートカードシステムに置き換える。
承認内容の幅広さが重要なのは、調達サイクルが単一のカテゴリーに集中せず、プラットフォーム、電子機器、機動装備、特殊装備などに事業機会を生み出すことを意味するからだ。
国内調達が両証券会社の防衛セクター見通しの中核
Macquarieによると、調達の約98%はインド国内産業からの調達が義務付けられており、国内防衛産業のエコシステムの発展を後押しすると同社は予想している。
Jefferiesは、より長期的な視点から同セクターを分析している。インドの防衛装備国産化の取り組みは輸入依存を徐々に低下させ、国内開発システムの市場を拡大してきたと指摘した。また、輸出が事業機会の中でますます重要な部分を占めるようになるとみている。
Jefferiesによると、インドの防衛輸出額はFY26に前年比63%増の3万8,400億ルピーとなり、政府が同年度に掲げた3万億ルピーの目標を上回った。同証券は、輸出額がFY26からFY30にかけて年率11%で増加し、5万8,400億ルピーに達すると推計している。
Jefferiesは、インド製システムの実運用が輸出市場での信頼性を高めており、東南アジア、中東、アフリカ、ラテンアメリカで関心が広がっていると述べた。また、海外の防衛プログラムに部品やサブシステムのサプライヤーとしてインド企業が参加する機会も見込んでいる。
証券会社が指摘するのは、インドの防衛支出が単に増えているということだけではない。これまで海外サプライヤーから調達していたシステムの開発、製造、輸出に、国内企業がますます参画するようになっているという点だ。
防衛関連株:2社のレポートが示すもの
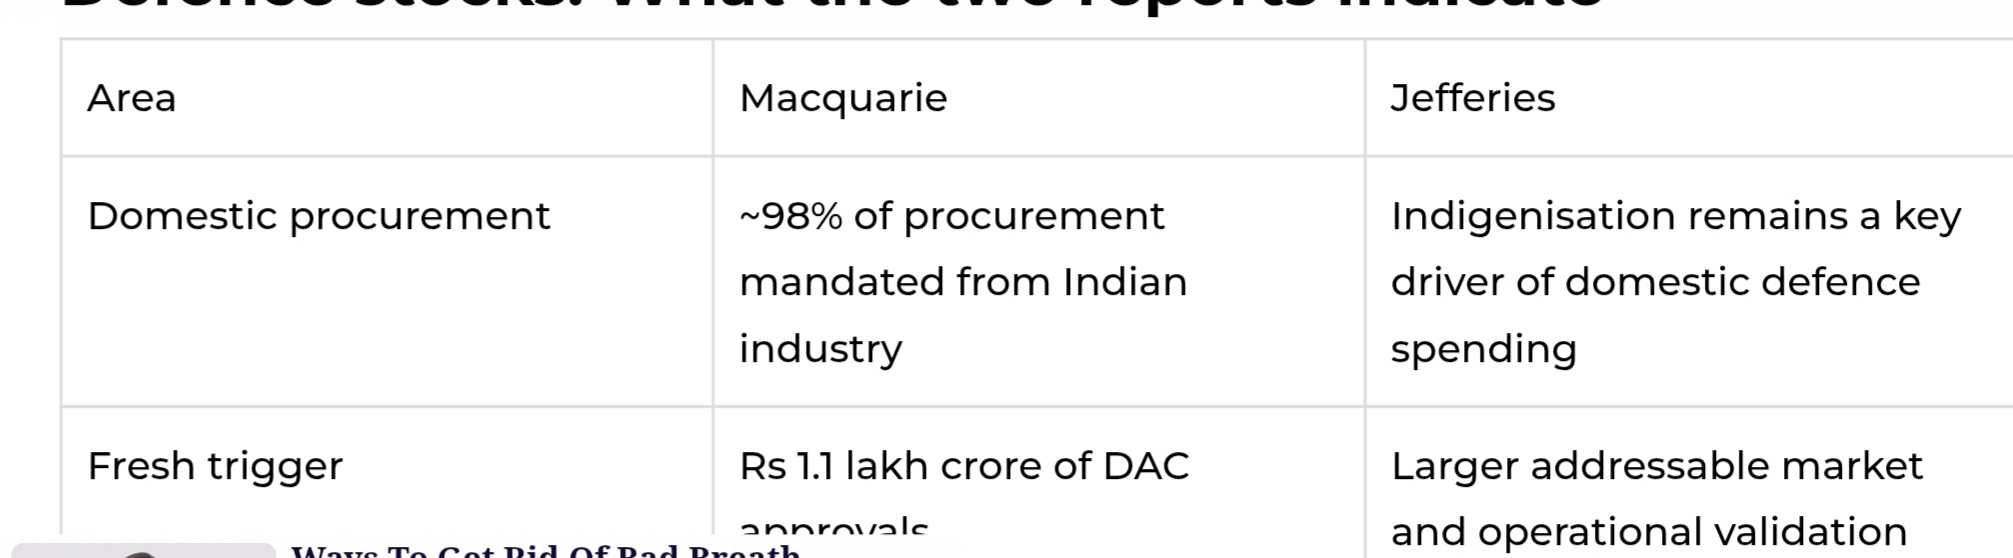
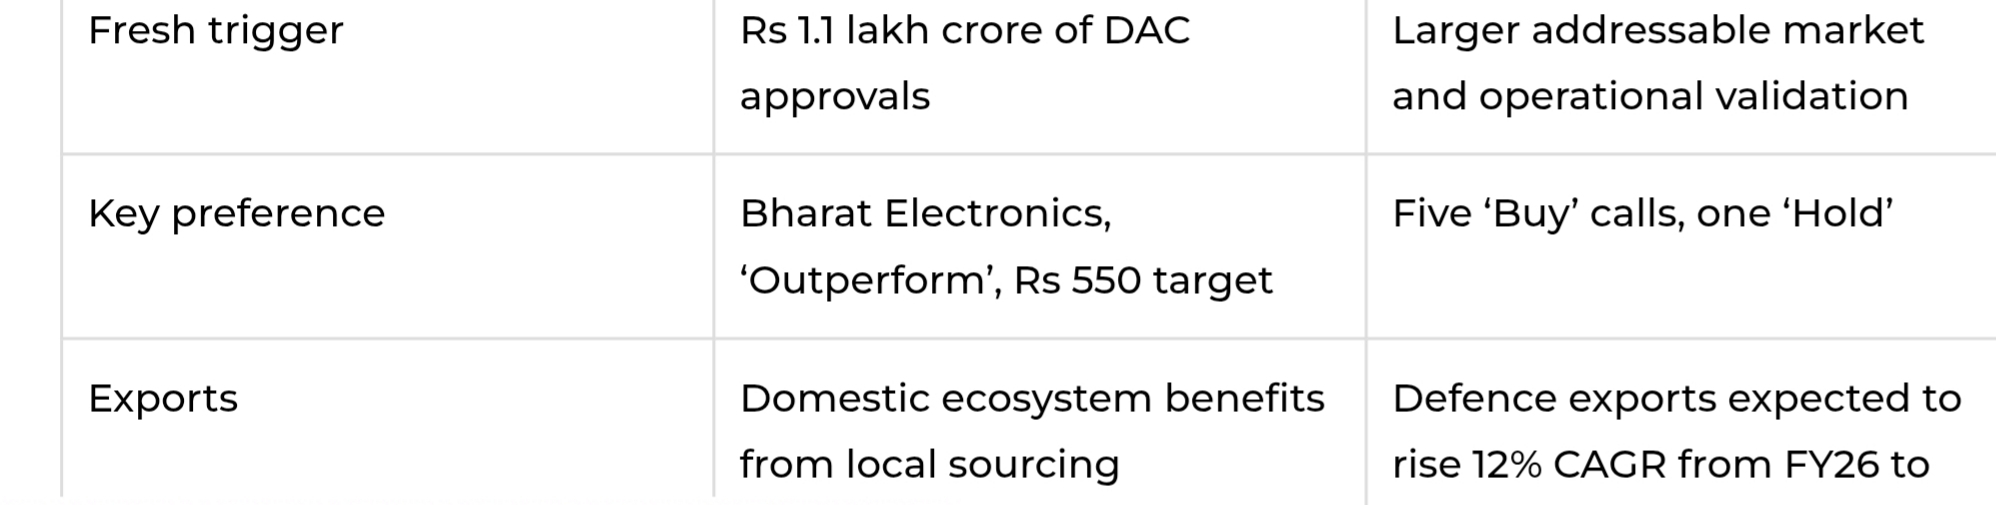
Jefferiesが調査する6社の上値余地は、Bharat Dynamicsの2%からHindustan Aeronauticsの39%まで幅がある。5社が「買い」評価で、Bharat Dynamicsは「中立」とされている。
Macquarieの見解を加えると、今回の調達承認を受けてBharat Electronicsが同社の防衛分野における有望銘柄として浮上する。政府発表と2社の証券会社のレポートを合わせて見ると、製品分野とサプライヤーの双方で裾野が広がる防衛サイクルが始まっていることがうかがえる。目先の追い風は新たな調達パイプラインであり、長期的な成長の根拠は国産化、国内製造の拡大、そして輸出市場におけるインド製防衛製品の信頼性向上にある。