


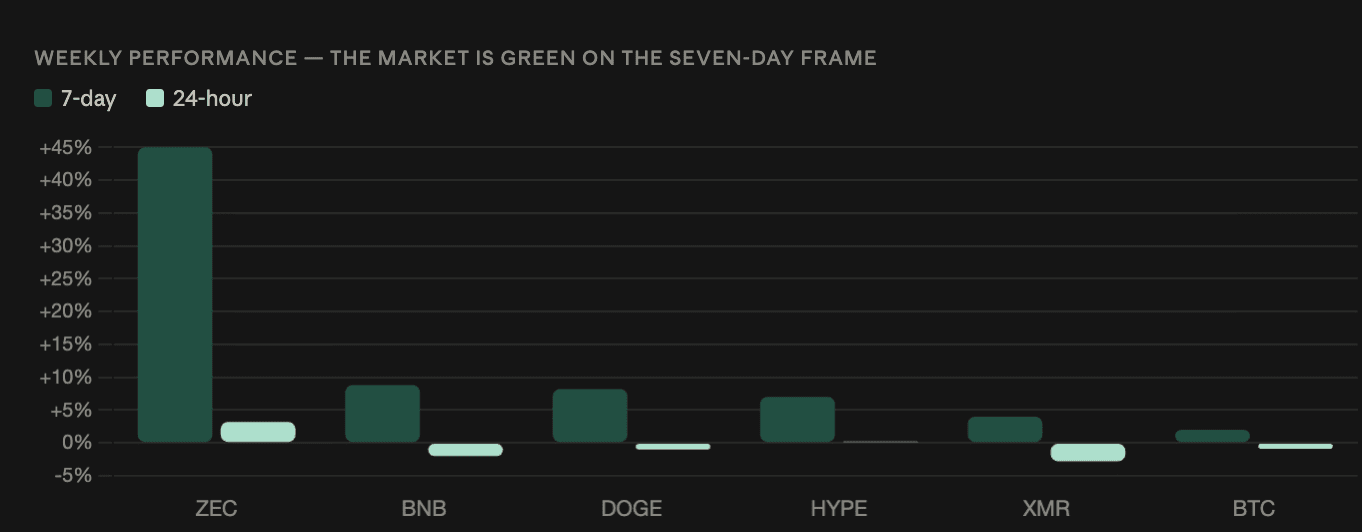
ビットコインは月曜のアジア時間の朝に79,300ドルをわずかに上回る水準で取引されており、過去24時間では1%未満の下落、週では約2%上昇している。
Zcashが際立った。ほぼ1,183ドルで、当日は3%以上、週では45%上昇。金曜日に2016年以来初めて1,000ドルを突破した後の動きだ。モネロは約3%下落したものの、週次では4%のプラスを維持している。
残りは大きく動かなかった。BNBは2%下落し、ドージコインとソラナはいずれも約1%。一方、イーサ(Ether)、XRP、トロン(Tron)、ハイパーリキッド(Hyperliquid)はいずれも小幅で、1%以内に収まった。7日間の見方では市場はプラスで、BNBはほぼ9%上昇、ドージコインは8%以上、ハイパーリキッドは7%となっている。
仮想通貨は雇用統計の上振れを売らなかった
8月の雇用統計は予想の約56,000に対して162,000を計上し、9月の利上げ確率を約58%へ引き上げました(直前は50%をわずかに下回る水準)。2年物米国債利回りは52週高値となる約4.4%に到達しました。
株はそれを売った。仮想通貨は売らなかった。
この乖離こそが、この日の本質です。今回のサイクルのリアクション関数は逆転しています――金利は2025年12月以降3.50%〜3.75%に据え置かれているため、焦点は「どれくらい緩和が進むか」ではなく「引き締めが再開するか」です。そして強い指標は、タカ派的な結果(引き締め再開の可能性が高い)を意味します。ビットコインが、106,000の上振れにもかかわらずフラットから1%以内で踏みとどまっているのは、この枠組みが予測する動きではありません。
52週高値の2年物は、10年物よりもリプリシング(再評価)の表現としてより直接的です。なぜなら、それが短期の政策見通しを最も密接に追っているからです。
見出しと同じくらい、改定が重要だった
7月は2.3万のマイナスから2.3万のプラスへ修正されました。6月と7月は合計で5.5万上方修正されています。
この反転によって、弱気(ハト派)シナリオを支えていた論点が取り除かれました。ブルームバーグのアンナ・ウォンは、近代のFRBの歴史において、2回連続の雇用統計(ペイロール)のマイナス結果の後に利上げする前例はないと指摘していました。今では、最初のマイナス結果が存在しない状況です。
また、改定方向も反転しました。5月と6月は合計103,000の下方修正で、着実な悪化という物語が流れていました。ところが、6月と7月は今や上方修正されています。
プライバシー・コインは独自のロジックで動いている
2016年以来初めてとなるザキャッシュの$1,000のクリアは、10年にわたる価格構造の転換を示唆しており、さらに週次で45%の上昇はマクロ要因のフローだけでは到底説明できない水準です。
プライバシートークンは複数セッションにわたって先行しています。先週はダッシュが1日で17%上昇し、ザキャッシュは16.5%上昇しました。ビットコインが8万ドルをクリアしたのが背景です。モネロの建玉(オープンインタレスト)は2024年2月以来の高値となる、9月上旬に640,000トークンに到達しました。
投機的な需要が戻ってくる局面では、このグループは概して優位に動きます。機関投資家の配分が支配的になるときよりもです。強気(ハト派ではない)なリプリシングを通じて主導権を握っていることから、買いは個人投資家主導で、金利の推移には概ね無関心だと示唆されます。
ETFフローがリプリシングを吸収している
米スポット・ビットコインETFは、9月最初の4セッションで合計約7億7000万ドルを集めました。
木曜だけでそのうち約7億3100万ドルを占めました――1月以来の最大の単日で、これにより純資産は初めて1,030億ドルを超えました。ブラックロックのIBITがそのうち4億5400万ドルを供給しました。
ただし、その集中度には注意点があります。同じファンドが、週の最大の資金流出(火曜の償還で2億3600万ドル中2億100万ドル)と、週の最大の資金流入の両方を引き起こしました。ある1デスクのポジション調整は、幅広い運用者の確信(コンヴィクション)とは同じではありません。
リプリシング(再評価)は、もはやサプライズではなくベースケースになった
今週に入るまでの状況は、先週に入るときの状況と実質的に異なります。
利上げ確率は、ウォッシュがジャクソンホールで講演する前はおよそ35%だったところから、木曜には約70%まで往復し、その後プリント(発表)前にはほぼ同水準へ戻っていました。58%の現在地は、9月がFRBが歴史的に市場の期待を検証し“驚かせる”ものではなくする、60〜70%のレンジの中にあることを意味します――動きとしては織り込み済みであり、未確定のままではありません。
CPIは9月11日に着地し、FOMCは9月15〜16日に判断します。ウォッシュはインフレだけで自身の論拠を組み立て、PCEが年率3.7%、6か月で4.1%だと示しました。労働が反証として使えなくなったいま、残るのはCPIの数字そのものです。
ETFフローが、9月のペースで続くのか――しかもその週では、リプリシングがサプライズではなくベースケースになっている、という状況で続くのか。その答えが次の4セッションで出るでしょう。