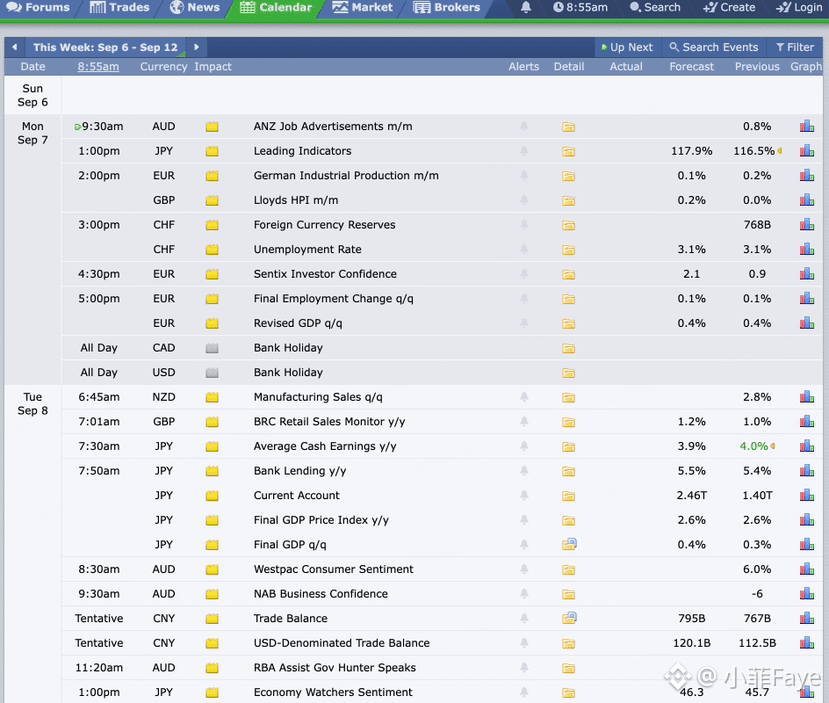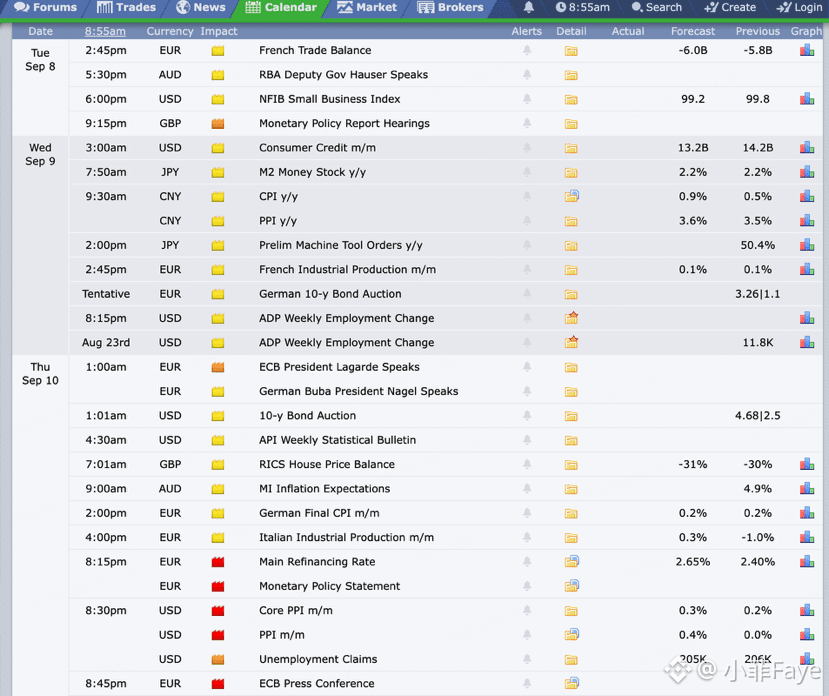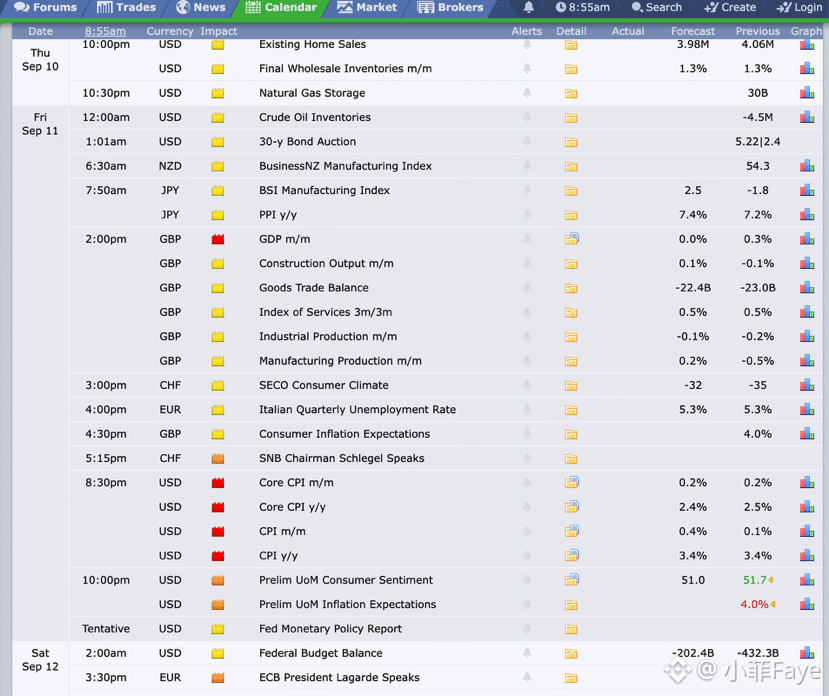
GMGM🌞今週のグローバル・マクロカレンダー:
米国は木曜にPPIと新規失業保険申請件数を先に公表し、金曜にCPIを公表します。現在の市場予想では、コアCPIの前年比は2.4%(前回2.5%)、総合CPIの前年比は3.4%で前回と横ばい、ただし前月比は0.4%と前回の0.1%を上回る見込みです。
私の見方:今週の総合CPIが大きく予想を下回るのは簡単ではありません。足元で原油価格が再び上昇しており、インフレ圧力はなお残っています。ただし、本当にFRBの姿勢を左右する鍵は、コアCPIが2.5%からさらに2.4%へ低下できるかどうかです。先週の非農業部門雇用者数は16.2万人増と予想を明確に上回り、失業率は4.1%で横ばいでした。市場では9月の利上げ織り込みが再び高まっており、今回のCPIは事実上、最後の重要な確認材料になります。
もしCPI、特にコアCPIが予想を上回れば、FRBの利上げ期待はさらに強まり、米国債利回りとドルは強含みになり、ナスダック、AI・テック株、そして暗号資産のような流動性に敏感な資産には弱材料です。逆にCPIが予想を下回れば、利上げ圧力が和らぎ、米国株のグロース株やCryptoはリスク選好の回復局面を迎えやすくなります。今の市場が最も恐れているのは、強い雇用と高インフレが同時に出ることです。これはリスク資産にとって非常に不利です。$BTC $NVDAB $AAPLB