
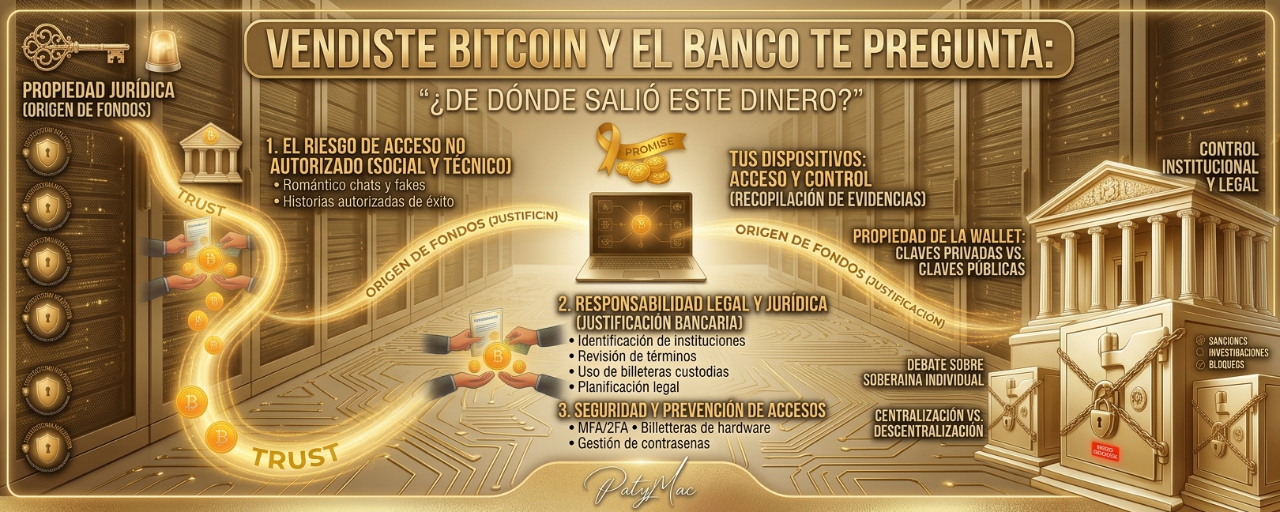
暗号資産の売却による入金は、質問を生む可能性があります。鍵は、資金の出所を証明できることにあります。
この状況を想像してみましょう。
あなたは何年もの間ビットコインを買っていました。
一度に全部買ったわけではありません。
少しずつ投資していました。
数か月間でUSD 500を買いました。
その後USD 1,000。
別の機会にUSD 300。
ビットコインの価格が上がりました。
あなたは売ることを決めます。
暗号資産をドルに換え、最後にそのお金を銀行口座へ出金します。
そしてある日、銀行からメッセージが届きます:
“これらの資金の出所を裏付ける情報と書類が必要です。”
そして、そこで多くの人が抱く疑問が出てきます:
“でもなぜ、自分の元のお金がどこから来たのかを聞かれるの?”
回答は、ビットコインよりずっと前から存在するあるものに大きく関係しています:
お金の追跡可能性(トレーサビリティ)と、資金洗浄の防止です。
🏦 銀行は必ずしも、あなたが犯罪を犯したと言っているわけではない
この明確化は重要です。
銀行が資金の出所に関する書類を求めてきたからといって、それが直ちにマネーロンダリング、脱税、または何らかの犯罪の被疑を意味するわけではありません。
これは、資金洗浄の防止およびテロ資金供与の予防に関する規則の対象となる事業者が行う、顧客確認(KYC)および取引モニタリングの手続きの一部になり得ます。
パラグアイでは、銀行は資金洗浄の防止およびテロ資金供与の分野における義務対象者の枠内にあります。
そして、その仕組みの中のロジックはかなり単純です:
銀行は、取引が顧客の経済的プロフィールと整合しているかを理解できる必要があります。
例えば:
通常G. 5,000,000の給与を受け取り、日常の支出に自分の口座を使っている人が、ある日突然、USD 200,000に相当する送金を受け取ることがあります。
銀行は次を知る必要があるかもしれません:
そのお金の出所は?
それは、振替が必ずしも違法だからではありません。
大きさのある取引では、それを理解するための説明と、出所を示す書類が必要になる可能性があるからです。
🪙 では、そのお金がビットコイン由来だった場合はどうなる?
ここに、本当の問題が出てきます。
単にこう言えるだけでは:
“ビットコインを売りました。”
資金の経済的出所を立証するには、それだけでは不十分かもしれません。
次に出てくる質問はこうかもしれません:
“じゃあ、そのビットコインはどこから出てきたの?”
そしてその後:
“どうやって手に入れましたか?”
そして最終的に:
“取引を証明できますか?”
だから、暗号資産の話をするとき、追跡可能性(トレーサビリティ)はお金が銀行に届いた瞬間から始まるのではありません。
それはずっと前から始まっています。
🔎 現実的なケースを見てみよう
フアンが4年間にわたってビットコインを買ったとしましょう。
あなたの取引は:
2022:USD 1,000
2023:USD 2,500
2024:USD 5,000
2025:USD 3,500
合計でUSD 12,000を投資しました。
2026年に、保有するビットコインの一部をUSD 50,000で売ります。
お金を銀行口座へ出金します。
銀行は次を見ています:
入口:USD 50,000
しかしフアンは説明できます:
“それは、私は複数年にわたって段階的に買い集めたデジタル資産の売却によって生じたお金です。”
そして今、大事なところ:
それを証明できますか?
そこから状況は完全に変わります。
📂 どんな書類を保管しておくとよい?
ある人が暗号資産に投資し、将来資金の出所を説明できるようにしたいなら、履歴を慎重に保管しておくべきです。
例えば:
1. 購入の証明書
取引所やプラットフォームで行った購入の記録。
2. 預金(入金)履歴
暗号資産を買うために使われた銀行振込。
3. 取引履歴
購入、売却、換算、交換。
4. 出金の記録
特に、資金が取引所から銀行口座へ戻ってくる場合。
5. ウォレットのアドレス
自己保管(オートカストディ)を使った場合、各取引を対応するアドレスに結び付けられる情報を保持しておくことが重要になることがあります。
6. 取引のハッシュ
ブロックチェーンは、その識別子によって取引を特定できます。
パラグアイの2026年の規制そのものでも、関連情報として、該当する場合、取引のハッシュ、出所と行き先のアドレス、使用したウォレットの種類が挙げられています(情報提供の枠組みの中で)。
7. 銀行取引明細(ステートメント)
銀行の明細は、暗号資産を買うのに最初に使われたお金がどのように出てきたのか、そしてその後どうやって金融システムに戻ったのかを証明できます。
8. 税務および会計上の文書
具体的な状況によっては、税務上の義務に関連する書類を保管しておくことも重要になる場合があります。
🧩 完全な物語は、単一の取引より重要
そして、この記事で強調したいのはまさにこの考え方です:
銀行が次のように見ているとしましょう:
取引所 → USD 80,000 → 銀行口座
これは、ただ最後の章にすぎません。
本当の物語はこうなり得ます:
銀行口座
↓
BTCの購入
↓
ウォレット/取引所
↓
長年の保有
↓
BTCの売却
↓
USDへの換算
↓
銀行への出金
その移動を再構成できる書類がある場合、資金の出所の説明ははるかに強固になります。
🔗 じゃあブロックチェーンは助けになる?
はい。
そして、それだけではなく。
しかし、何を証明できるのかを正しく理解する必要があります。
ブロックチェーンは、アドレス間の動きを再構成できる可能性があります:
ウォレットA → ウォレットB → ウォレットC
そして確認する:
日付;
金額;
出所のアドレス;
行き先のアドレス;
ハッシュ;
使用したネットワーク;
そして、ブロックチェーン上で利用可能なその他の公開データ。
しかし基本的な違いがあります:
ブロックチェーンが動きを示します。
必ずしも、その人の名前と姓が分かるわけではありません。
だからこそ、金融調査では、ブロックチェーン情報は他の要素と組み合わせることができます:
取引所の記録+銀行口座+KYC+書類+ブロックチェーン・アドレス+コミュニケーション+その他利用可能な証拠。
SEPRELADは、GAFI(FATF)の仮想資産に関するアプローチの中で、顧客を知ること(KYC)、実質的受益者を特定すること、取引の目的を理解すること、そして資金の出所に関する情報を得ることの重要性を説明してきました。
🇵🇾 2026年にパラグアイで何が変わった?
この点は、この記事を特に現在性のあるものにしています。
2026年3月10日、DNITは一般決議第47/26号を発行し、暗号資産で行われた取引に関する情報提供義務を定めました。
そして規則はかなり広範です。
暗号資産とは、ブロックチェーンまたは類似の技術に基づく、価値もしくは権利のデジタル表現と定義します。これには、とりわけ以下が含まれます:
トークン;
ステーブルコイン;
NFT;
その他の形のデジタル資産。
ただし、このテーマで最も面白いのは、取引の範囲(どこまでか)です。
決議では:
売買;
保有;
交換;
贈与;
相続;
送金;
取引所やウォレットへの出入り;
ローン;
支払い;
マイニング;
ステーキング;
収益;
そして資産の処分や形の変更に関するその他の方法。
📌 そして、非常に重要な詳細があります
決議47/26では、パラグアイに居住または設立される特定の自然人・法人・団体は、暗号資産に関する年間取引がUSD 5,000を超える場合、当該規程で定められた条件のもとで対象となるとされています。これには、非居住プラットフォームによる取引や仲介者なしで行う取引も含まれます。
これには、ビットコインでUSD 5,001を売る人が、あらゆる状況で自動的に、DNITに対して何らかの情報を提出しなければならない、という意味はありません。
記事の第3条を全文読み、当人が義務対象者の条件を満たしているか確認する必要があります。
これは重要です。あなたの記事が典型的なパターンに落ちてほしくないからです:
“USD 5,000からは暗号資産の申告が必要です。”
それは単純化しすぎです。
規則は、誰が義務を負うのか、またどの条件のもとでそうなるのかを定めています。
📊 どんな情報が関連になる可能性がある?
パラグアイの決議では、各報告対象の取引について、次のようなデータが求められる可能性があるとされています:
日付と時刻;
関係者の特定(可能な場合);
身元を特定できない場合の公開アドレスまたはウォレット;
暗号資産の種類;
金額;
ドル建ての価値;
手数料;
ハッシュ;
出所と行き先のアドレス;
そして使用したウォレットの種類。
これが、私たちにとても興味深いことを示しています:
暗号のエコシステムは、ますます多くの書面上の痕跡を残しています。
そして、そのため、取引の記録を保管しておくことは重要ではないということはありません。
🚨「でも私は5年前に買いました」
まさに。
そして、それらの問題の一つがここに出てきます。
2021年にあなたがビットコインを買ったとしましょう。
その時点でおそらくUSD 3,000を投資していました。
5年後、そのビットコインの価値はUSD 40,000です。
あなたは売りました。
銀行がUSD 40,000を受け取ります。
もしあなたに聞かれたら:
“これらの資金の出所は何?”
この質問を受けたその日から、取引の履歴を組み立て直し始めるべきではありません。
理想的には、すでに保管しておくべきでしょう:
どうやって買ったのか、
いつ買ったのか、
いくら支払ったか、
どの口座からお金が出たのか。
どのプラットフォームで買ったのか、
その資産がどのウォレットにあったのか、
いつ売ったか
そして
どのようにして金融システムに戻ったのか。
💡 最良の防御はトレーサビリティ(追跡可能性)
そしてここで、この記事のための完璧な一文が出てきます:
暗号の世界では、いくら持っているかを知るだけでは足りません。どこから来たのかを説明できることも必要です。
特に、資産がブロックチェーンのエコシステムから従来の金融システムへ移るときに、これは重要になります。
ビットコインがウォレットにある間は、こう考えられるかもしれません:
“それは私の資産で、誰も何も聞いてこない。”
しかし、それらの資産を法定通貨に換え、銀行口座へ送ると、再び非常に規制の厳しい金融システムに入ることになります。
そこでコンプライアンス上の確認が入ってきます。
🏦 銀行はお金を拒否したり、ブロックしたりできますか?
ここでは非常に慎重であるべきです。
正しくないのは、こう言うことです:
❌「銀行は、あなたがビットコインを売ったからという理由でお金を凍結できます。」
また:
❌「それがビットコインから来たと説明しても、銀行が必ずそれを解放するわけではありません。」
状況は次に左右されます:
事業者のポリシー;
入手可能な書類;
取引上のプロフィール;
取引の性質と特徴;
資金洗浄の予防に関する義務;
そして具体的な状況。
資金の出所に関する書類の要求は、それ自体で刑事告発を意味するわけではありません。
しかし重要な不整合やリスク指標がある場合、社内手続きが発動され、必要に応じて、規程で定められた報告メカニズムが動く可能性があります。
SEPRELADは、義務対象者がデューデリジェンスの措置を適用し、記録を保持し、必要に応じて疑わしい取引をUIF(資金源調査局)に報告しなければならないと説明しています。
⚠️ そしてここに、もう一つの重要な違いがあります
「こう言う」のと「こう言わない」のは同じではありません:
“ビットコインを売りました。”
例えば言えるようにする必要があること:
“2022年に、私の銀行口座からUSD 10,000でビットコインを購入しました。そのビットコインをこのウォレットに送金しました。保有していましたが、その後USD 35,000で売却しました。この取引はこのプラットフォームに記録されています。そしてUSD 35,000の出金は、この売却に対応しています。”
2つ目の説明には、1つ目にないものが含まれています:
文書によるトレーサビリティ。
🧾 P2Pでビットコインを買った場合は?
これはパラグアイにとって非常に興味深い状況です。
あなたがビットコインを直接別の人から買ったとしましょう。
従来の取引所は使っていませんでした。
銀行振込で支払いました。
BTCを受け取りました。
数年後、そのBTCを売りました。
そして今、銀行はあなたに尋ねます:
“起源は何?”
答えはこうあるべきではありません:
“わからない、ただ自分のウォレットにあっただけだ。”
もしあなたが次を持っているなら:
振込証明書;
相手方の特定;
取引の証明書;
ブロックチェーン・アドレス;
ハッシュ;
コミュニケーション;
売買の合意または確認書。
これらすべてが、取引の再構成に役立ち得ます。
つまり、それぞれの書類が自動的に十分というわけでも、銀行がどんな説明でも受け入れる義務があるわけでもありません。
つまり、証拠の質が重要ということです。
🌎 では、ラテンアメリカの他の国ではどうなるの?
この現象は地域的です。
各国にはそれぞれ税制・銀行規制・資金洗浄防止のルールがありますが、全体としての考え方は似ています:
金融システムは、入ってくる資金の経済的出所を理解できることを求めています。
そして、仮想資産は新たな層を追加します:
伝統的な資金と、ブロックチェーン上で起きた動きをどうつなぐの?
そのため、まだ暗号資産に関する包括的な法整備がない国では、伝統的な枠組みは:
資金洗浄の防止;
銀行の義務;
課税;
契約書;
証拠;
および財産。
やはり重要です。
さらにGAFIは、国境を越える移動に伴うリスクや、特定の取引の背後にいる人を特定する難しさにより、まさにそうした理由から、仮想資産および仮想資産サービス提供者に関する具体的な標準を推進してきました。
🔥 絶対に犯してはいけない間違い
あなたが暗号資産に投資しているなら、やってはいけないことが一つあります:
売ることを待ってから書類を整理し始める。
今のうちに保管しておきましょう:
📌 購入の証明書
📌 銀行振込
📌 取引所の記録
📌 預金・出金の履歴
📌 ウォレットのアドレス
📌 取引のハッシュ
📌 売却の記録
📌 該当する場合の税務書類
📌 P2Pの契約書または取引の証明書
数年後には、今日あなたにはまったく明らかに見える取引を再構成するのがとても難しくなることがあり得ます。
🧠 そして、もう一つ深い教訓があります
ビットコインは、各取引を記録する中央の機関に依存せずに価値を移転できるよう設計されています。
ただし、それが再び従来の金融システムに入ったからといって、法的義務が消えるわけではありません。
その逆です。
あなたは次のようにしているかもしれません:
ビットコイン → ブロックチェーン → 取引所 → ドルへの変換 → 銀行
そして、各段階で異なる記録や義務が存在し得ます。
技術の分散化は、法的な結果がないことを意味しません。
🇵🇾 パラグアイ:核となるアイデア
今日パラグアイでは、次の3つの点を分けて考えるべきです:
1. ビットコインは法定通貨ではない
BCPは、暗号資産には法定通貨としての地位も、相殺(償却)する効力もないとし、そのリスクについて注意を促しています。
2. それは、暗号資産に関する取引が法律上、無関係だという意味ではありません。
DNITはすでに2026年に、特定の暗号資産取引に関する専用の情報提供制度を定めています。
3. 金融システムには資金洗浄防止の義務があります。
だからこそ、デジタル資産の売却から生じた重要な送金は、その出所や経済的な正当性について質問を引き起こし得ます。
⚖️ では、銀行があなたにこう聞いたら:
“このお金はどこから出てきたの?”
驚かないで。
しかし、単に次のように答えてはいけません:
“ビットコインです。”
本当の答えは、ひとつの物語を再構成できる必要があります:
そのビットコインはどうやって手に入れましたか?
何のお金で?
どこに保管していましたか?
いつ売りましたか?
誰に、あるいはどのプラットフォームを通じて?
変換(両替)はどう行われましたか?
最終的にどうやって銀行にたどり着いたの?
大きな資金移動の話をするときは、問題は「いくら持っているか」だけではありません。
また、次も重要です:
“どこから来たのか説明できますか?”
🔥 あなたの記事の締めくくり
そして私は、この一文で締めくくりたいと思います:
“ビットコインは分散型かもしれない。あなたのお金が銀行システムに入ったとき、それは再びルールのあるシステムに戻ってくる。”
だから、もしあなたが暗号資産を売っていて、ある日銀行がこう聞いてきたら:
“このお金はどこから出てきたの?”
最善の回答は、場当たり的に作ってはいけません。
立証できる物語によって裏付けられているべきです:
購入 → カストディ → ブロックチェーン上の移動 → 売却 → 変換 → 出金 → 銀行口座。
暗号の世界では、追跡可能性(トレーサビリティ)もまた一つの保護手段だからです。



#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
