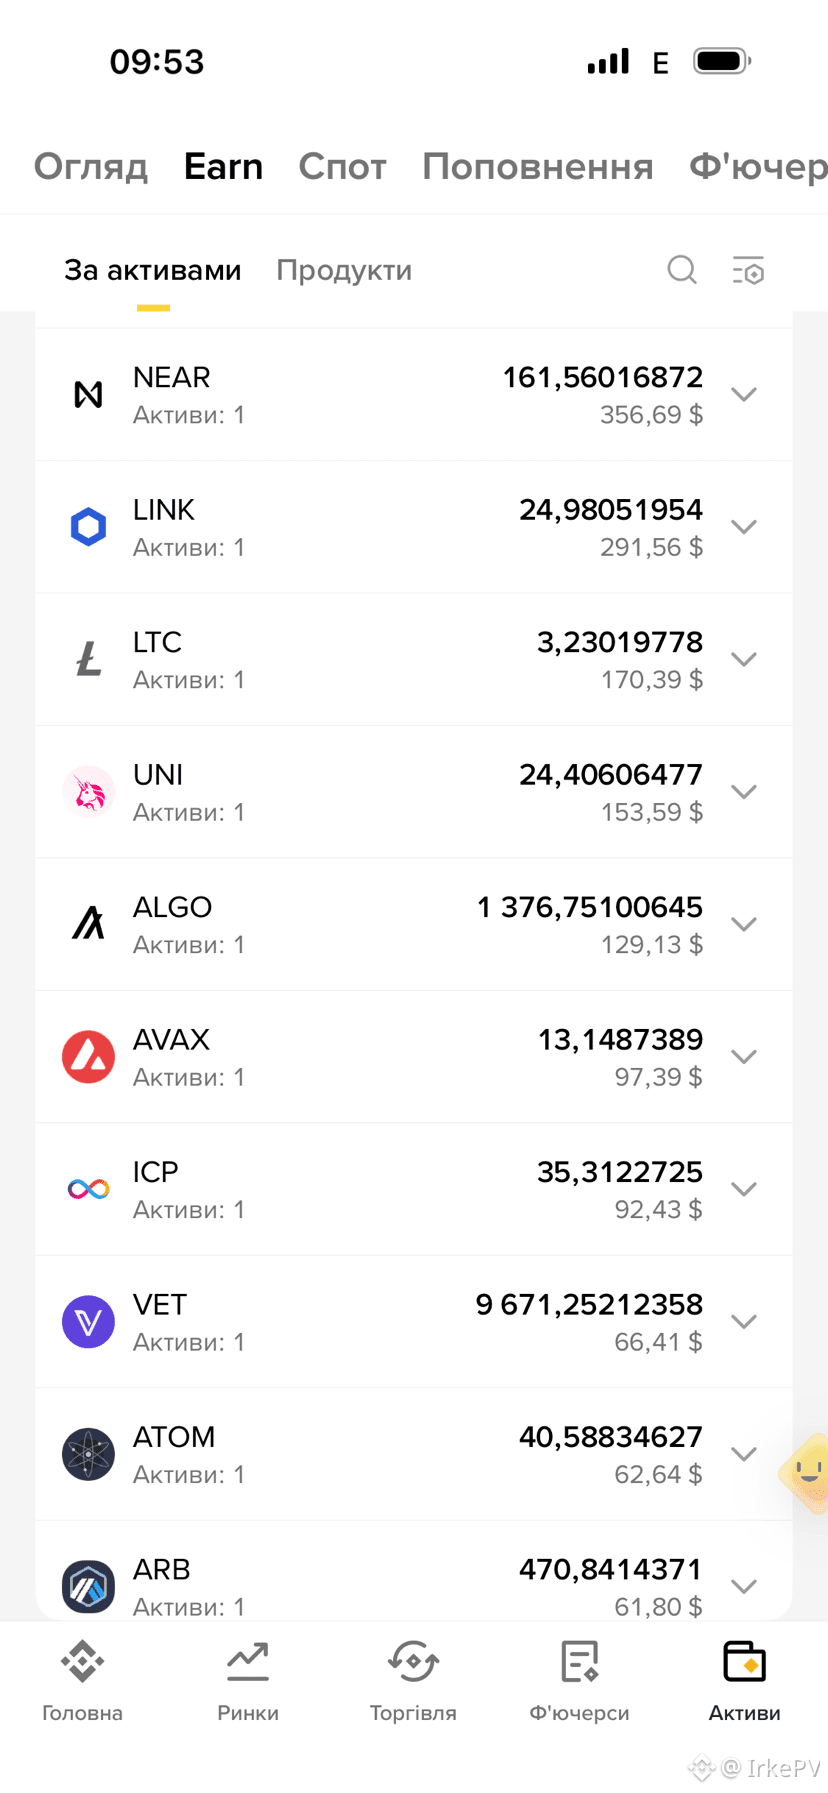
Binance EarnでAPRが高いからといって、高い利益になるとは限りません。簡単な例で計算してみます。
たとえば、$1000 があり、Earn に2つの選択肢があるとします。
1つ目の資産は 5% APR を出します。1年で価格は変わりません。単純化して利率もそのままだったとすると、ポジションは約 $1050 になります。
2つ目はもっと魅力的に見えます — 20% APR。1年でコインの数はおよそ20%増えます。
でも、その間に資産自体は40%下落します。
$1000 × 1,20 × 0,60 = $720
つまり、Earn は確かにコイン数では +20% をもたらしましたが、ドル建てではポジションはそれでも28%失いました。
だから私は、Earn 用のコインを「今いちばんAPRが高いのはどれか」という基準だけでは探しません。まず最初に考えるのはもっと単純で、この資産を Earn なしでもそもそも保有したいか、です。
もし答えがノーなら、たとえ美しい 20〜30% APR でも、私にそれを買わせる理由にはなりません。
さらに、Flexible Earn では利率そのものが変わることがあります。今日 20% APR を見たからといって、次の12か月も 20% を得られるとは限りません。
私は主に、もともと保有するつもりのコインに Earn を使います。そうすると私にとって APR はポジションに対する追加収益であって、そのポジションを開く理由ではありません。
たとえば、$1000 があり、Earn に2つの選択肢があるとします。
1つ目の資産は 5% APR を出します。1年で価格は変わりません。単純化して利率もそのままだったとすると、ポジションは約 $1050 になります。
2つ目はもっと魅力的に見えます — 20% APR。1年でコインの数はおよそ20%増えます。
でも、その間に資産自体は40%下落します。
$1000 × 1,20 × 0,60 = $720
つまり、Earn は確かにコイン数では +20% をもたらしましたが、ドル建てではポジションはそれでも28%失いました。
だから私は、Earn 用のコインを「今いちばんAPRが高いのはどれか」という基準だけでは探しません。まず最初に考えるのはもっと単純で、この資産を Earn なしでもそもそも保有したいか、です。
もし答えがノーなら、たとえ美しい 20〜30% APR でも、私にそれを買わせる理由にはなりません。
さらに、Flexible Earn では利率そのものが変わることがあります。今日 20% APR を見たからといって、次の12か月も 20% を得られるとは限りません。
私は主に、もともと保有するつもりのコインに Earn を使います。そうすると私にとって APR はポジションに対する追加収益であって、そのポジションを開く理由ではありません。