

——非農業部門雇用統計の予想超えが利下げ期待を崩し、FRBの政策経路が再び世界の資産価格形成の中核となった;
過去24時間で、米国8月の非農業部門雇用統計が世界の資産価格形成の中核変数となった。
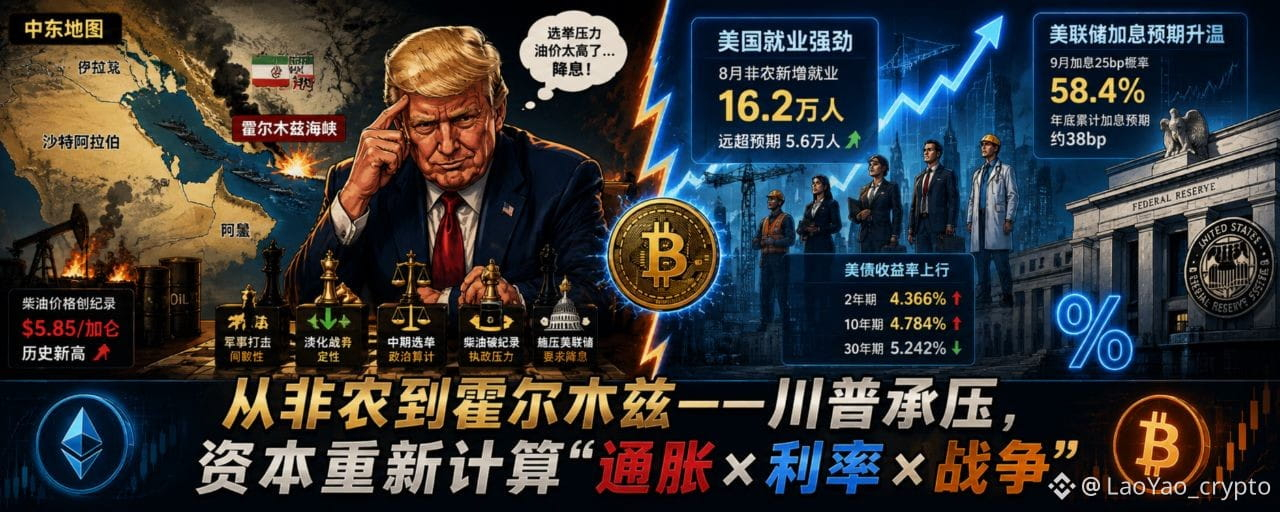
米国8月の非農業部門雇用者数は16.2万人増となり、市場予想の5.6万人を大きく上回り、3月以来の高水準を記録した。失業率は4.1%に据え置かれた。
予想を明らかに上回る雇用統計は、これまでの「米国経済は明確に減速している」というシナリオを一気に打ち破った。
市場のロジックもそれに伴い切り替わった:
雇用が強い → 経済の底堅さが増す → FRBの利下げ余地が縮小する → 金利見通しが再び上方修正される → ドルと短期米国債利回りが上昇する。
同時に、米イランの地政学的対立が膠着する中、米国市場のディーゼル小売価格は過去最高を更新した。
トランプ政権は「戦争」という物語を意図的に和らげ、さらには「軍事衝突」と呼ぼうとしている。
市場の戦争継続期間、エネルギー供給、インフレへのショックに対する予想を下方修正しようとしている。
🧱 地政学ゲーム:ホルムズ海峡をめぐる駆け引きの拡張
トランプは先日、公の場で、現在の状況を「戦争」ではなく「軍事衝突」と呼ぶ方が望ましいと述べ、米国にとっての影響は限定的だと強調した。
ヴァンスも以前は「戦争」という言葉の使用を避け、大規模な戦闘はすでに終わったと述べていた。
米国のディーゼル小売価格は約5.85ドル/ガロンまで上昇し、過去最高を更新した。
ディーゼルは単なるエネルギー価格指標ではない。
それはさらに次へと波及する:
輸送コスト → 物流コスト → 食品価格 → 工業コスト → 消費者物価。
これが、ディーゼル価格が徐々にトランプ政権が向き合わねばならない政治的圧力になっている理由でもある。
特に米国の中間選挙が近づくにつれ、高い原油価格はもはや単なる経済問題ではなく、明確に政治的な性格を帯び始めている。
トランプ政権にとって本当に厄介なのは、原油高そのものではなく、次の点である:
——原油高が最終的に、有権者に政府の統治失敗として受け止められるかどうか。
そのため、トランプは一方で戦争の影響を和らげつつ、他方でFRBに対して利下げを求める圧力を強めている。
これは実質的に、微妙な三者ゲームを形成している:
-ホワイトハウスは低金利を望んでいる;
- エネルギー市場には低いリスクプレミアムが必要;
-一方でFRBが直面しているのは、強い雇用と潜在的なインフレ圧力である。
市場が本当に注視すべきなのは、誰の声が大きいかではなく、最終的に誰が現実の変数を変えられるかだ。
💹 資本のマッピング:
非農業部門雇用統計は金曜日のグローバル資産価格形成の主軸となった。米国債の短期ゾーンは上昇し、ドルは強含み;金は激しく変動;米国株は総じて下落したが、半導体・ストレージ関連は逆行高;日本株はテック株の波及効果で上昇;原油は地政学的衝突による支えで高値を維持した。
大幅な上振れ:米国8月非農業部門雇用者数が16.2万人増
米国8月の非農業部門雇用者数は16.2万人増となり、3月以来の高水準で、市場予想中央値の5.6万人を大きく上回り、各機関の予測上限を突破して年内第2位の単月増加幅となった;失業率は予想通り4.1%で横ばいだった。
📊 グローバル資産:
📈 債券市場
2年債米国債:4.366%(+2.8bp)、政策感応度の高い短期ゾーンが大きく上昇
10年債米国債:4.784%(+1.82bp)、取引時間中に一時4.81%近くまで上昇
30年債米国債:5.242%(‑0.63bp)、長期ゾーンは相対的に底堅い
CME FedWatch:9月FOMCで25bp利上げの確率58.4%、年末までの累計利上げ予想は約38bp
ロジック:雇用の底堅さが「景気減速」物語を打ち消し、短期債は重くなる;長期債は「高金利が長期成長を抑える」という見方で取引され、イールドカーブは小幅にベアフラット化。さらに、ドイツ10年債利回りは2bp上昇;日本10年債利回りも1.12%まで小幅上昇し、日米金利差拡大が意識された。
📈 米国株:ストレージ / 半導体が逆行高
ナスダック:‑0.29%
S&P500:‑0.38%
ダウ・ジョーンズ:‑0.51%
🛢️ 原油:
WTI:91.48ドル/バレル、+0.20%
ブレント:96.28ドル/バレル、+0.80%
現在の原油価格は、実際には二つの力に同時に引っ張られている:
上向き:ホルムズのリスク + 供給懸念 + 地政学プレミアム;
下向き:米国の政治的圧力 + 戦争緩和期待 + ヘッジ需要。
したがって、現在の原油価格は単なる「戦争トレード」ではない。
それは実際にはすでにこう変化している:
地政学 × 米国インフレ × FRB政策 × 中間選挙
四つの変数が交差する地点。
🥇 貴金属:安全資産需要 + 利下げ期待の共鳴で急騰
金:4429.29ドル/オンス、‑0.97%;取引時間中に4365ドルまで急落した後、一部を取り戻した。
銀:66.14ドル/オンス、‑1.23%
非農業部門雇用統計が利上げ期待を押し上げ、米国債利回りの上昇が貴金属を圧迫;しかし中東の地政学的な安全逃避買いが下落の深さを抑え、「先に売られ、その後修復される」激しい値動きとなった。
💵 外国為替:
ドル指数は小幅に+0.27%上昇し、非農業部門雇用統計後にドル高が進行した。
円は引き続き下押し圧力を受けている;
ユーロなどその他の非米通貨は小幅に軟調
💸 Web3総括:資金が再び大型銘柄へ集中
過去24時間、暗号資産市場は典型的な「マクロ主導相場」を示した。全体は急騰後に急落し、レバレッジをかけたロング勢が大量に退場、BTCは重要なサポートを維持したがアルトコインは総じて大きく下落し、市場全体はインフレ指標待ちの様子見局面に入った。
市場全体の時価総額は約2.64兆ドル、24時間で‑1.92%;24時間の市場全体取引高は1048億ドルで、ボラティリティは明らかに拡大した。
$BTC :8万2000ドルまで急騰した後に大幅反落し、8万ドルの大台を割り込んだ。現物ETFへの資金流入と機関投資家の選好が引き続き下支えしている。

$ETH :BTCの値動きに連れ、2500ドルの節目を下回った。

:BTCの値動きに連れ、2500ドルの節目を下回った。
🧘 暗号資産界の心学:
米国8月非農業部門雇用統計は、予想を大きく上回る結果で、FRBの政策経路に対する市場の見方を再びかき乱した。
これまで市場が期待していたのは:
景気減速 → FRBの方針転換 → 流動性改善 → リスク資産上昇。
そして最新の非常に力強い雇用データは、米国経済が全般的に好調であることを示している。
ウォール街の資本市場にとって——データは「良いニュースが悪いニュース」という構図を示している!
景気押し上げから過熱防止へと本来の目的が転じ、利上げ期待が再び高まった。
同時に、トランプ政権はイランとの衝突を和らげるよう努めており、戦争がエネルギー、インフレ、消費者信頼感に与える打撃を抑えようとしている。
イランもまた、エネルギーと地政学を交渉材料にトランプ政権へ圧力をかけたいが、同時に衝突規模を制御し、事態の制御不能化は避けたい。
そこで、非常に興味深い市場が見えてくる:
すべての参加者が駆け引きをしているが、同時に、誰も事態が本当に制御不能になることは望んでいない。
これが、原油、金、ドル、米国債、暗号資産の間で、ますます複雑な相互価格付けが形成されつつある理由でもある。
そして投資の本質は、「どのシナリオがより高い確率で起こるか?」を見つけることにある。
その後、確率、オッズ、自身のリスク許容度に基づいて、相応の賭けを行う。
絶対的に正しいことを追い求めるのは、神の視点である;
高い確率で優位性のあるものを探すことこそ、投資家が本当に実践できることだ。
📌 LaoYao(@LaoYao_crypto )
心学をもって資本を観じ、サイクルをもってトレンドを見極める;
不確実性の中で確実性を探し、変動の中で価値を錨のように据える。