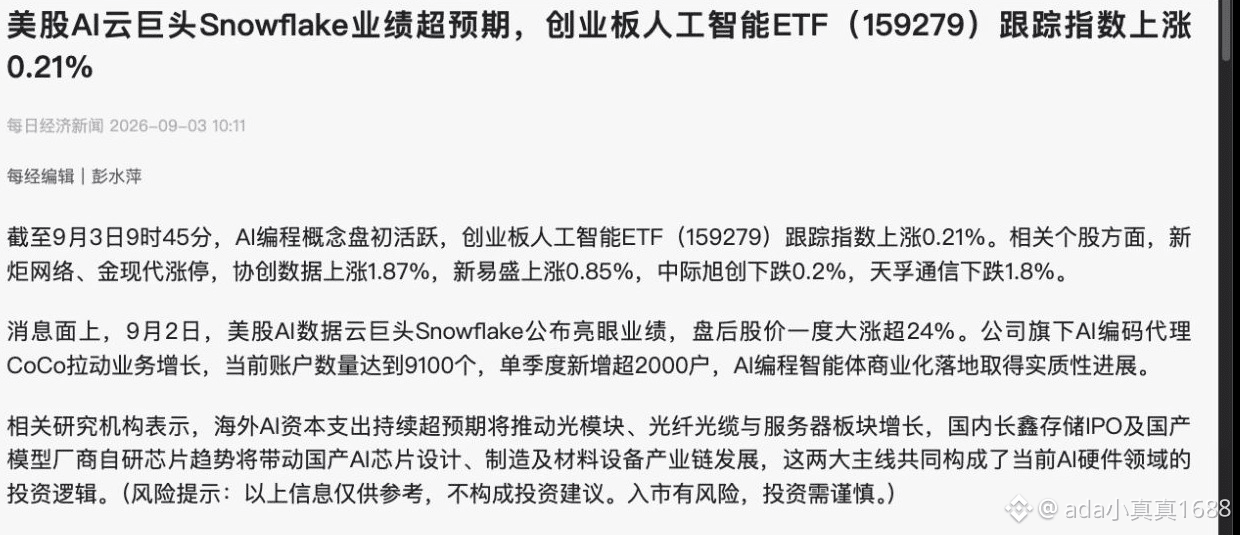
Snowflakeのこの決算は、ソフトウェア株が突然半導体株の成績表を出したようなものだ。寄り付き前は一度24%超の上昇となり、プロダクト収益の成長率も3四半期連続で加速している。
第2四半期のプロダクト収益は14.92億ドルで前年同期比37%増、総収益は15.47億ドルで同35%増。さらに同社は年間のプロダクト収益ガイダンスを58.4億ドルから60.7億ドルへ引き上げた。
「AI需要が強い」という4文字はさすがに抽象的だ。決算資料の中で数字として落とし込めるのは2つのプロダクトだけ。CoCoはすでに9100以上のアカウントをカバーしており、1四半期で2000超が新規追加。CoWorkは5800アカウントまで拡大している。Snowflakeは、顧客が実際に使用した計算能力、ストレージ、データ転送に基づいてプロダクト収益を認識するため、契約が大きいことが当四半期の収益の高さをそのまま意味するとは限らない。
とはいえ、24%の上昇が目立つあまり見落とされがちな点がある。今期のGAAP純損失は依然として1.917億ドルある一方で、目を引くのは非GAAPの営業利益率15.3%だ。成長の加速と会計上の利益が、まだ完全には握手できていない。
次は、寄り付き後のギャップ(飛び付き)を守れるか、そして第3四半期のプロダクト収益ガイダンス15.88億〜15.93億ドルを達成できるかに注目だ。これは株を直接保有するものではなく、株価の無期限契約(パーペチュアル契約)。
$SNOW を開いてリアルタイムの価格と出来高を見てみよう。あなたはこれがソフトウェア株のAI“巻き返し”だと思うのか、それとも市場が今後数四半期分の上昇を一度に織り込んでしまったのか?
$SNOW #Snowflake财报 #米国株AI
第2四半期のプロダクト収益は14.92億ドルで前年同期比37%増、総収益は15.47億ドルで同35%増。さらに同社は年間のプロダクト収益ガイダンスを58.4億ドルから60.7億ドルへ引き上げた。
「AI需要が強い」という4文字はさすがに抽象的だ。決算資料の中で数字として落とし込めるのは2つのプロダクトだけ。CoCoはすでに9100以上のアカウントをカバーしており、1四半期で2000超が新規追加。CoWorkは5800アカウントまで拡大している。Snowflakeは、顧客が実際に使用した計算能力、ストレージ、データ転送に基づいてプロダクト収益を認識するため、契約が大きいことが当四半期の収益の高さをそのまま意味するとは限らない。
とはいえ、24%の上昇が目立つあまり見落とされがちな点がある。今期のGAAP純損失は依然として1.917億ドルある一方で、目を引くのは非GAAPの営業利益率15.3%だ。成長の加速と会計上の利益が、まだ完全には握手できていない。
次は、寄り付き後のギャップ(飛び付き)を守れるか、そして第3四半期のプロダクト収益ガイダンス15.88億〜15.93億ドルを達成できるかに注目だ。これは株を直接保有するものではなく、株価の無期限契約(パーペチュアル契約)。
$SNOW を開いてリアルタイムの価格と出来高を見てみよう。あなたはこれがソフトウェア株のAI“巻き返し”だと思うのか、それとも市場が今後数四半期分の上昇を一度に織り込んでしまったのか?
$SNOW #Snowflake财报 #米国株AI