
#美国10年期美债收益率触及2023年11月来最高
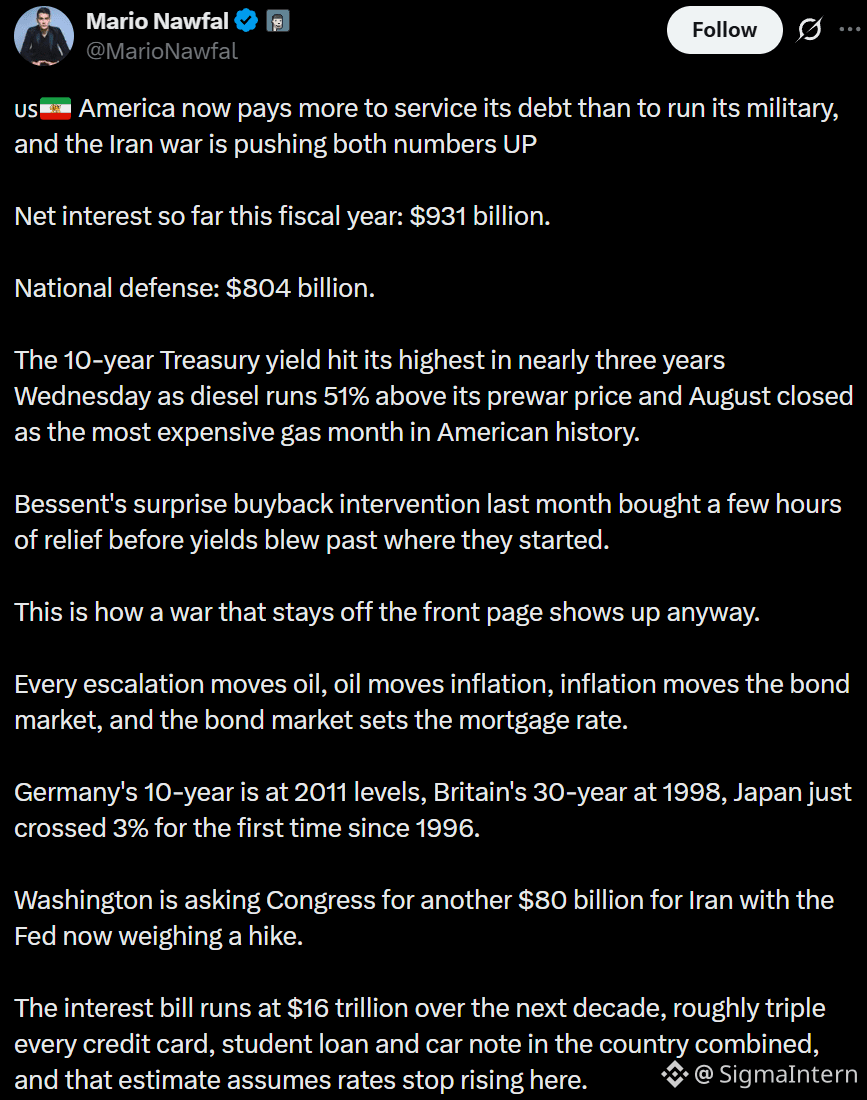
米国の10年国債利回りは先日、日中に4.818%まで上昇し、2023年11月以来の最高水準を更新しました。この動きは主に、インフレ期待の高まり、中東の地政学的リスク、米国債の供給圧力、そして市場が米連邦準備制度(FRB)が追加で金融引き締めを行う可能性を織り込みつつあることなどの要因によって押し上げられています。
マクロの波及経路を見ると、米国債利回りの上昇は通常、無リスク金利の上昇と割引率の引き上げを意味します。これが暗号資産市場に与える影響は主に3つです:
リスク資産のバリュエーションに圧力:より高い実質金利は成長型資産の魅力を下げます。ビットコインやイーサリアムなどの代表的な主流暗号資産はボラティリティの高いリスク資産であり、短期的には資金流出圧力に直面する可能性があります。
流動性環境の引き締まり:米国債利回りの上昇はしばしばドル高と世界の流動性の限界的な引き締まりを伴います。これにより、レバレッジ取引やリスク選好を抑制し、暗号資産市場のボラティリティをさらに高める恐れがあります。
相対的な魅力度の変化:国債がより高い無リスクのリターンを提供する局面では、機関投資家の一部の資金が暗号資産から従来の確定利付(固収)へと振り替わる可能性があります。特にマクロの不確実性が高い局面ではその傾向が強まります。
ただし、暗号資産市場が完全に受動的というわけではありません。インフレや地政学的リスクが「実物資産(ハードアセット)」の物語を引き続き押し上げるなら、ビットコインのヘッジ(避難先)としての性質やデジタル・ゴールド的な属性が、短期的に注目されることもあり得ます。重要なのは、FRBの実際の政策パスとリスク選好の綱引きです。
提案としては、短期的には高レバレッジのポジションを適度に引き下げることを検討し、10年国債利回りが実効的に4.8%の上方を維持できるかに注目してください。中期では、FRB当局者の発言とインフレ指標を追跡し、利率見通しがさらに上方修正される可能性を評価します。ボラティリティが高まる環境下では、質の高い金融デリバティブを適切に活用して資産をヘッジすることも、ポートフォリオのリスクを守る重要な手段です。ポートフォリオ全体としては、潜在的な変動に備えて現金や低ボラティリティ資産の比率を適度に増やすことも選択肢になります。
皆さんは、現在の米国債利回りが暗号資産市場に与える影響をどう見ていますか? 一時的な圧力にとどまるのか、それともより持続的な資金の再配分につながる可能性があるのか。コメント欄で皆さんの見解をぜひ共有してください〜👂
米国の10年国債利回りは先日、日中に4.818%まで上昇し、2023年11月以来の最高水準を更新しました。この動きは主に、インフレ期待の高まり、中東の地政学的リスク、米国債の供給圧力、そして市場が米連邦準備制度(FRB)が追加で金融引き締めを行う可能性を織り込みつつあることなどの要因によって押し上げられています。
マクロの波及経路を見ると、米国債利回りの上昇は通常、無リスク金利の上昇と割引率の引き上げを意味します。これが暗号資産市場に与える影響は主に3つです:
リスク資産のバリュエーションに圧力:より高い実質金利は成長型資産の魅力を下げます。ビットコインやイーサリアムなどの代表的な主流暗号資産はボラティリティの高いリスク資産であり、短期的には資金流出圧力に直面する可能性があります。
流動性環境の引き締まり:米国債利回りの上昇はしばしばドル高と世界の流動性の限界的な引き締まりを伴います。これにより、レバレッジ取引やリスク選好を抑制し、暗号資産市場のボラティリティをさらに高める恐れがあります。
相対的な魅力度の変化:国債がより高い無リスクのリターンを提供する局面では、機関投資家の一部の資金が暗号資産から従来の確定利付(固収)へと振り替わる可能性があります。特にマクロの不確実性が高い局面ではその傾向が強まります。
ただし、暗号資産市場が完全に受動的というわけではありません。インフレや地政学的リスクが「実物資産(ハードアセット)」の物語を引き続き押し上げるなら、ビットコインのヘッジ(避難先)としての性質やデジタル・ゴールド的な属性が、短期的に注目されることもあり得ます。重要なのは、FRBの実際の政策パスとリスク選好の綱引きです。
提案としては、短期的には高レバレッジのポジションを適度に引き下げることを検討し、10年国債利回りが実効的に4.8%の上方を維持できるかに注目してください。中期では、FRB当局者の発言とインフレ指標を追跡し、利率見通しがさらに上方修正される可能性を評価します。ボラティリティが高まる環境下では、質の高い金融デリバティブを適切に活用して資産をヘッジすることも、ポートフォリオのリスクを守る重要な手段です。ポートフォリオ全体としては、潜在的な変動に備えて現金や低ボラティリティ資産の比率を適度に増やすことも選択肢になります。
皆さんは、現在の米国債利回りが暗号資産市場に与える影響をどう見ていますか? 一時的な圧力にとどまるのか、それともより持続的な資金の再配分につながる可能性があるのか。コメント欄で皆さんの見解をぜひ共有してください〜👂