#美国10年期美债收益率触及2023年11月来最高
米国10年物国債利回りは一時約4.805%まで上昇し、2023年11月以来の最高水準を更新した後、約4.8%付近まで反落した。利回りが1ベーシスポイント上昇するたび、その裏では資金の再評価圧力が働いている。今や市場はもう「インフレは自然に消える」とは信じておらず、FRBの急速な利下げに賭ける姿勢も後退している。
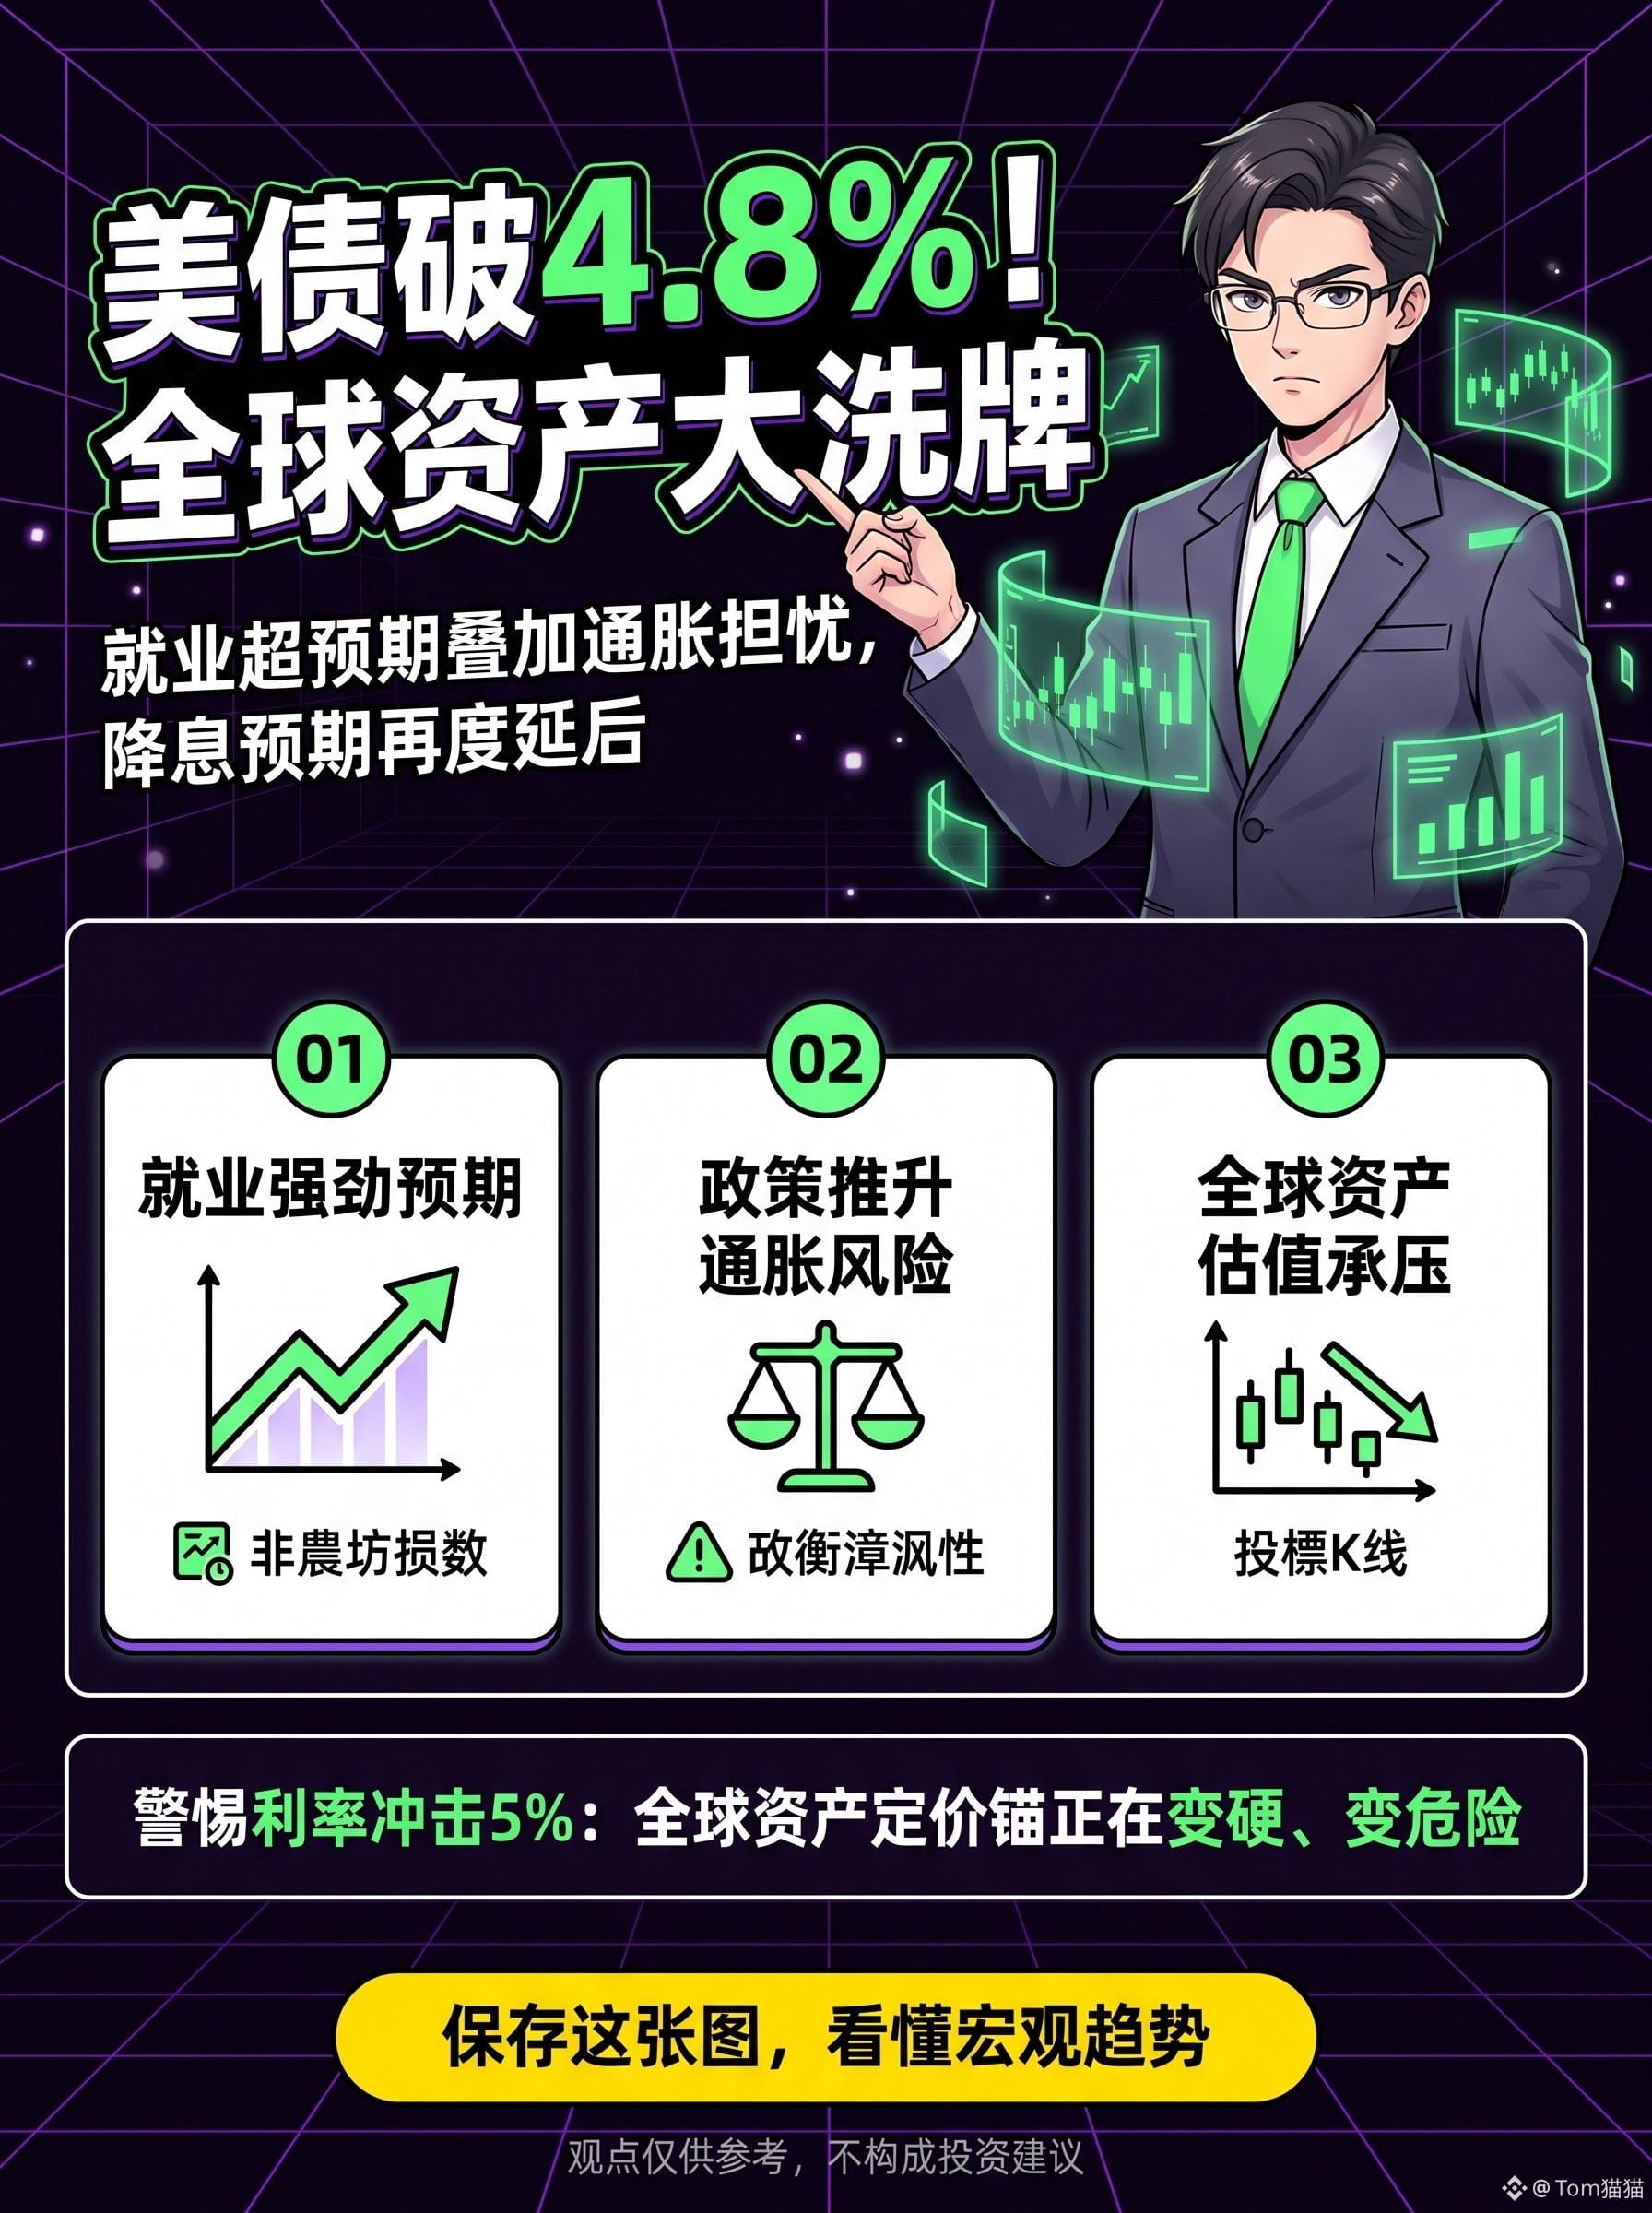
今回の上昇の直接の引き金は、米国の雇用統計が予想を大きく上回る強さを示したことだ。米国12月の非農業部門雇用者数は25.6万人増となり、市場予想の約16万人を明確に上回った。失業率は4.1%に低下し、賃金の伸びもなお底堅さを保っている。雇用が目立って減速しなければ、消費がすぐに冷え込むことは難しく、サービス業のインフレも簡単には沈静化しない。
さらに厄介なのは、トランプ新政権が打ち出す可能性のある関税、減税、歳出拡大政策が、市場の「財政赤字拡大」と「二次インフレ」への懸念を再燃させている点だ。言い換えれば、米国経済は明確な失速を見せていないうえに、政策面でも需要をさらに押し上げる可能性がある。債券投資家が低い利回りで長期に資金を固定したくないのは当然で、その結果として米国債が売られ、利回りが押し上げられている。
本当に警戒すべきなのは、4.8%という数字そのものではなく、その背後にあるロジックが変わったことだ。
これまで、利回り上昇は景気改善のサインとして受け止められることが多かった。だが今、市場がより懸念しているのは、米国経済が強すぎ、財政が緩すぎ、インフレがしぶとすぎるために、FRBの利下げ余地が一段と狭まることだ。高い利回りは企業の資金調達コスト、住宅ローン金利、政府の利払い負担を直接押し上げるだけでなく、割高なハイテク株や成長株のバリュエーションも引き続き圧迫する。ウォール街が最も嫌う局面が、現実になりつつある。景気は後退しないのに、金利は下がらないのだ。
私の見立ては明確だ。米国債利回りは短期的に、なお5%の節目を試す可能性がある。雇用、消費、あるいはインフレ指標が引き続き強ければ、市場は利下げ予想をさらに先送りするだろう。その場合、世界の資産価格は改めて均衡点を探ることになり、ドル高気味、金はもみ合い、株式市場の変動は拡大し、新興国市場には資金流出圧力がかかる。ほとんどの市場が無傷ではいられない。
4.8%の10年物米国債利回り。
それは警鐘のようなものだ。世界金融市場の本当の価格基準は、より高く、より硬く、そしてより危険なものへと変わりつつある。
米国10年物国債利回りは一時約4.805%まで上昇し、2023年11月以来の最高水準を更新した後、約4.8%付近まで反落した。利回りが1ベーシスポイント上昇するたび、その裏では資金の再評価圧力が働いている。今や市場はもう「インフレは自然に消える」とは信じておらず、FRBの急速な利下げに賭ける姿勢も後退している。
今回の上昇の直接の引き金は、米国の雇用統計が予想を大きく上回る強さを示したことだ。米国12月の非農業部門雇用者数は25.6万人増となり、市場予想の約16万人を明確に上回った。失業率は4.1%に低下し、賃金の伸びもなお底堅さを保っている。雇用が目立って減速しなければ、消費がすぐに冷え込むことは難しく、サービス業のインフレも簡単には沈静化しない。
さらに厄介なのは、トランプ新政権が打ち出す可能性のある関税、減税、歳出拡大政策が、市場の「財政赤字拡大」と「二次インフレ」への懸念を再燃させている点だ。言い換えれば、米国経済は明確な失速を見せていないうえに、政策面でも需要をさらに押し上げる可能性がある。債券投資家が低い利回りで長期に資金を固定したくないのは当然で、その結果として米国債が売られ、利回りが押し上げられている。
本当に警戒すべきなのは、4.8%という数字そのものではなく、その背後にあるロジックが変わったことだ。
これまで、利回り上昇は景気改善のサインとして受け止められることが多かった。だが今、市場がより懸念しているのは、米国経済が強すぎ、財政が緩すぎ、インフレがしぶとすぎるために、FRBの利下げ余地が一段と狭まることだ。高い利回りは企業の資金調達コスト、住宅ローン金利、政府の利払い負担を直接押し上げるだけでなく、割高なハイテク株や成長株のバリュエーションも引き続き圧迫する。ウォール街が最も嫌う局面が、現実になりつつある。景気は後退しないのに、金利は下がらないのだ。
私の見立ては明確だ。米国債利回りは短期的に、なお5%の節目を試す可能性がある。雇用、消費、あるいはインフレ指標が引き続き強ければ、市場は利下げ予想をさらに先送りするだろう。その場合、世界の資産価格は改めて均衡点を探ることになり、ドル高気味、金はもみ合い、株式市場の変動は拡大し、新興国市場には資金流出圧力がかかる。ほとんどの市場が無傷ではいられない。
4.8%の10年物米国債利回り。
それは警鐘のようなものだ。世界金融市場の本当の価格基準は、より高く、より硬く、そしてより危険なものへと変わりつつある。