AI時代、再び市場の再評価を促すIPOが起こるかもしれない。
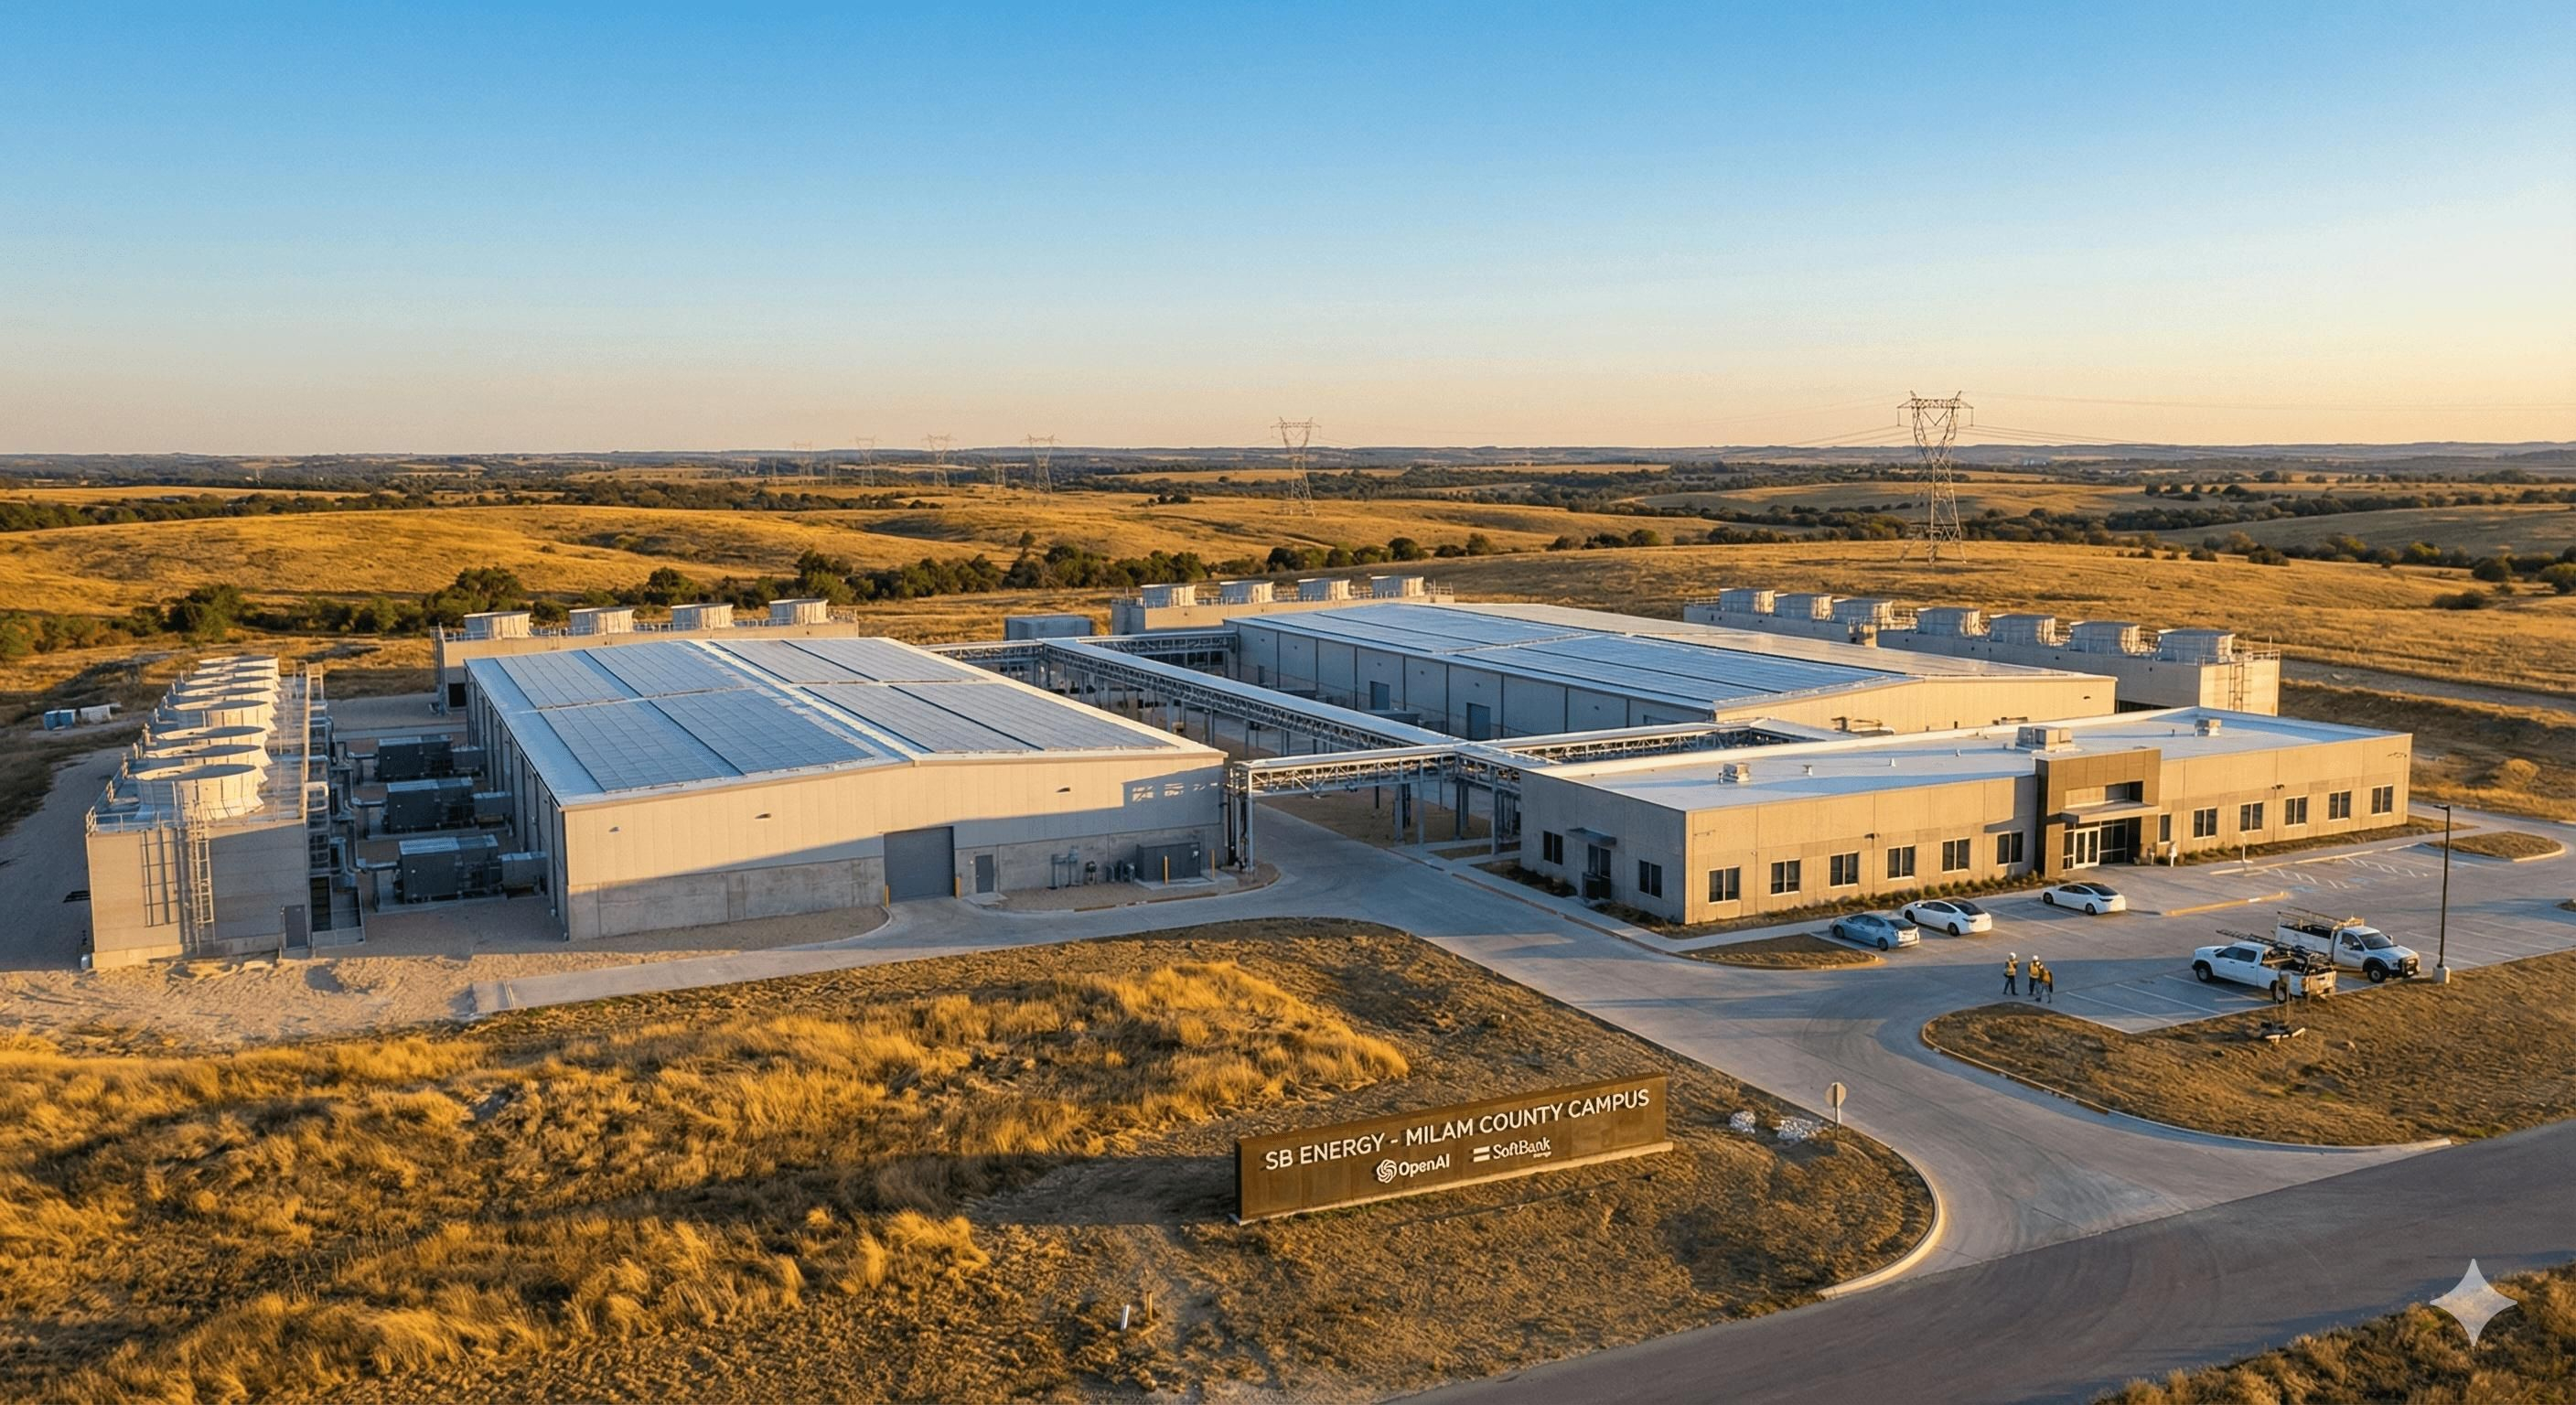
SoftBank傘下のSB Energyが米国上場を準備しており、市場で伝わっている目標評価額は500億ドル超とされている。しかし、本当に興味深いのはこの評価額がどれほど高いかではなく、今の財務データだ。2026年上半期の同社売上高はわずか1.39億ドルなのに、純損失は32.1億ドルに達している。さらに驚くべきことに、市場に語っている将来像では、データセンターのBacklogが約4390億ドルにのぼる。売上高1.39億ドル、Backlog 4390億ドル。この数字が並ぶと、確かにかなり刺激的だ。
なぜ資本市場はこれほど大きな期待を織り込めるのか?
それは、背後にあるカードが非常に強力だからだ:SoftBank、OpenAI、NVIDIA。
NVIDIAはIPOで15億ドルを投じる予定で、OpenAIは約55億ドル相当のSB Energyのワラントを取得しており、SoftBankとOpenAI自体も重要な顧客だ。
現在、同社がすでに契約済み、または建設中のデータセンター容量は約8.8GWに達している。
ただし、ここで興奮しすぎてはいけない。この8.8GWの大半は現時点ではまだOpenAIとSoftBank由来であり、4390億ドルのBacklogも明日すぐに現金化されるわけではない。会社の計画によれば、今後6年間で実現できるのはそのうち約10%にすぎないという。だから私が思うに、SB Energyで本当に見るべきなのは、きれいなAIストーリーを語れるかどうかではなく、市場がこの「未来」にいくら払うかだ。もし500億ドルの評価額が本当に市場に受け入れられるなら、それは非常に重要なことを意味する。AIインフラの評価ロジックが、変わり始めている可能性があるのだ。
以前、インターネット企業が語っていたのは、ユーザー、トラフィック、そして売上だった。
今のAI時代に資本が奪い合っているのは、電力、土地、GPU、そして将来のデータセンター容量かもしれない。結局のところ、AI競争の最後に勝敗を分けるのは、必ずしもモデルだけではない。手元に何GW持っているか、なのかもしれない。@K线猎人-
SoftBank傘下のSB Energyが米国上場を準備しており、市場で伝わっている目標評価額は500億ドル超とされている。しかし、本当に興味深いのはこの評価額がどれほど高いかではなく、今の財務データだ。2026年上半期の同社売上高はわずか1.39億ドルなのに、純損失は32.1億ドルに達している。さらに驚くべきことに、市場に語っている将来像では、データセンターのBacklogが約4390億ドルにのぼる。売上高1.39億ドル、Backlog 4390億ドル。この数字が並ぶと、確かにかなり刺激的だ。
なぜ資本市場はこれほど大きな期待を織り込めるのか?
それは、背後にあるカードが非常に強力だからだ:SoftBank、OpenAI、NVIDIA。
NVIDIAはIPOで15億ドルを投じる予定で、OpenAIは約55億ドル相当のSB Energyのワラントを取得しており、SoftBankとOpenAI自体も重要な顧客だ。
現在、同社がすでに契約済み、または建設中のデータセンター容量は約8.8GWに達している。
ただし、ここで興奮しすぎてはいけない。この8.8GWの大半は現時点ではまだOpenAIとSoftBank由来であり、4390億ドルのBacklogも明日すぐに現金化されるわけではない。会社の計画によれば、今後6年間で実現できるのはそのうち約10%にすぎないという。だから私が思うに、SB Energyで本当に見るべきなのは、きれいなAIストーリーを語れるかどうかではなく、市場がこの「未来」にいくら払うかだ。もし500億ドルの評価額が本当に市場に受け入れられるなら、それは非常に重要なことを意味する。AIインフラの評価ロジックが、変わり始めている可能性があるのだ。
以前、インターネット企業が語っていたのは、ユーザー、トラフィック、そして売上だった。
今のAI時代に資本が奪い合っているのは、電力、土地、GPU、そして将来のデータセンター容量かもしれない。結局のところ、AI競争の最後に勝敗を分けるのは、必ずしもモデルだけではない。手元に何GW持っているか、なのかもしれない。@K线猎人-