昨晩、なぜ米国株が突然こんなに苦しくなったの?
多くの人の最初の反応はこうです――「また戦争だ、また逃避だ」と。
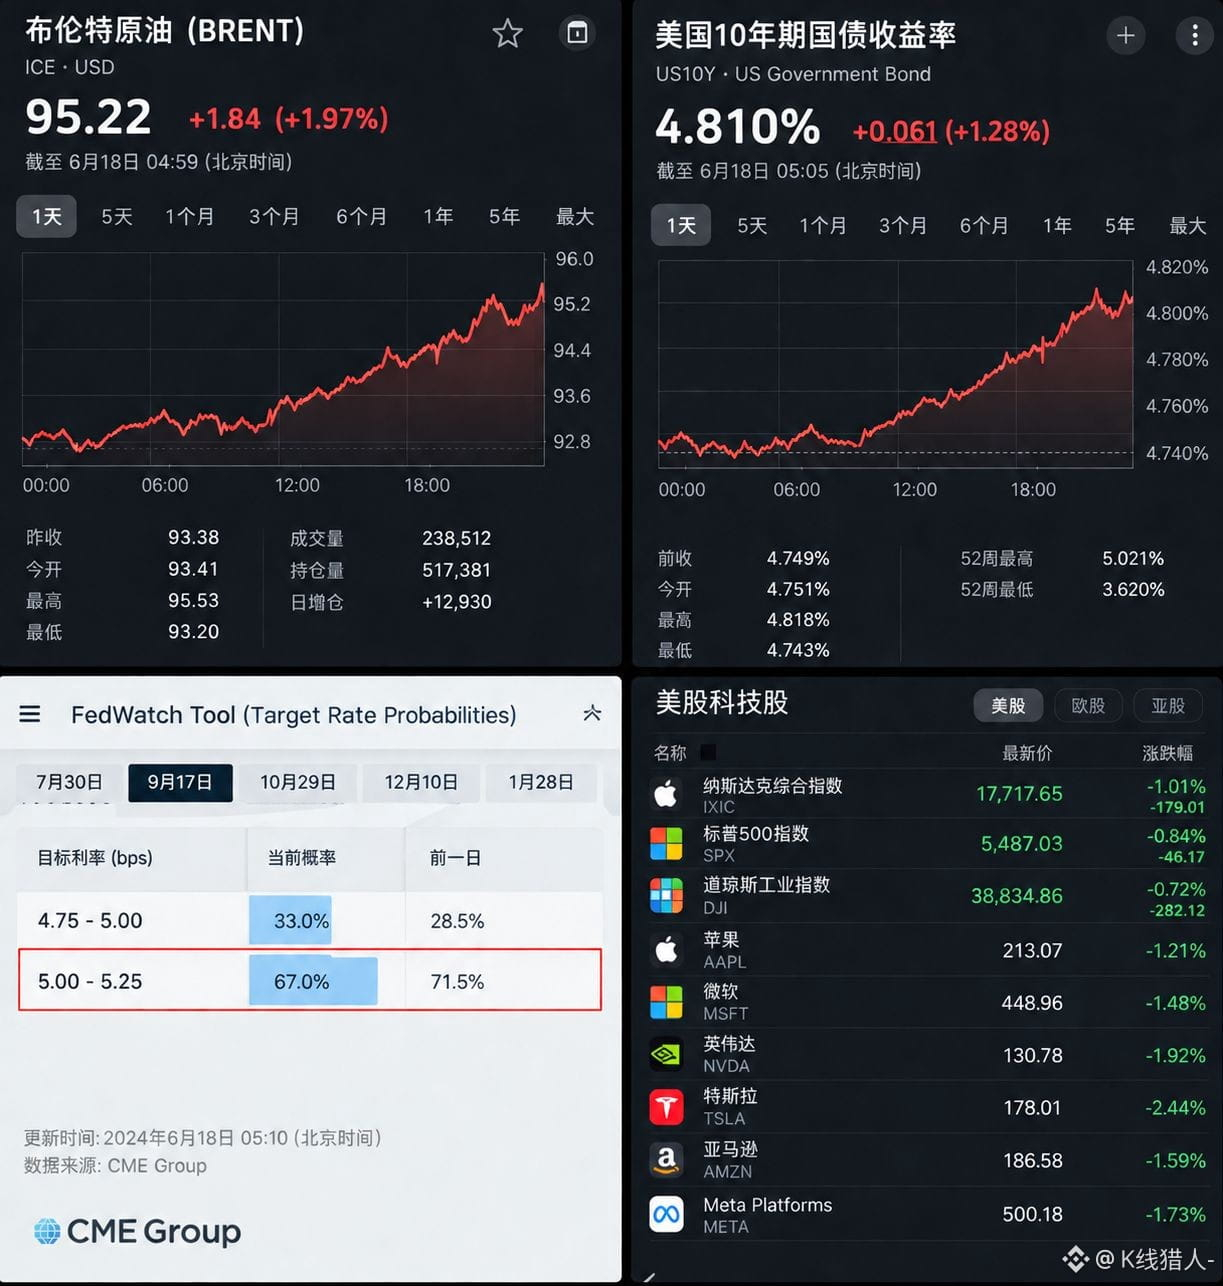
でも私が思うに、今こそ注目すべきは指数が何ポイント下がったかではなく、マーケットの板に同時に現れている3つの数字です:
Brent原油:95ドル前後
10年米国債:4.8%前後
9月利上げ確率:約67%
この3つの数字がさらに一緒に上がっていくなら、テック株への圧力はまだ終わっていない可能性があります。
ロジックは実はそれほど難しくありません。米国とイランの対立が激化し、市場がまず織り込むのは当然「原油の供給リスク」です。原油価格が上がれば、インフレ期待が再び高まりやすくなります。
問題はここからです。もしインフレが再び頑固になるなら、FRB(米連邦準備制度)が利下げできる余地は圧縮されます。場合によっては、市場が再び利上げを織り込み始めることさえあります。金利の見通しが変われば、米国債の利回りがさらに上昇しやすくなり、バリュエーションが高いテック株ほど真っ先に圧力を受けます。昨晩、ナスダックは約1%下落し、今日はアジア市場でも明確に重さが出ています。韓国のKOSPIは一時3%以上下落、日経は約2.6%下げました。
つまり今、市場が取引しているのは、もはや「戦争がこれから拡大するのか?」だけではありません。
より厄介なのは、「この紛争が第二のインフレを生むのか?」という点です。
これこそが、私が今いちばん心配しているところです。今後、原油価格が100ドルに向けて突き進む一方で、10年米国債利回りが5%を上回ってくるなら、時価評価が高く、ボラティリティ(高β)が大きいテック株への圧力ははっきりと増幅します。市場は、改めてバリュエーションの価格付けをし直すかもしれません。
だからこれから私は、2つのポイントだけ見ます:原油100ドル、10年米国債5%。
この2つの数字が本当に同時に出てきたら、私は高βのポジションを明確に引き下げます。
なぜなら、その時点で市場が心配しているのは、もう「戦争そのもの」ではなく、「戦争がインフレを再び呼び戻すこと」だからです。@K线猎人-
多くの人の最初の反応はこうです――「また戦争だ、また逃避だ」と。
でも私が思うに、今こそ注目すべきは指数が何ポイント下がったかではなく、マーケットの板に同時に現れている3つの数字です:
Brent原油:95ドル前後
10年米国債:4.8%前後
9月利上げ確率:約67%
この3つの数字がさらに一緒に上がっていくなら、テック株への圧力はまだ終わっていない可能性があります。
ロジックは実はそれほど難しくありません。米国とイランの対立が激化し、市場がまず織り込むのは当然「原油の供給リスク」です。原油価格が上がれば、インフレ期待が再び高まりやすくなります。
問題はここからです。もしインフレが再び頑固になるなら、FRB(米連邦準備制度)が利下げできる余地は圧縮されます。場合によっては、市場が再び利上げを織り込み始めることさえあります。金利の見通しが変われば、米国債の利回りがさらに上昇しやすくなり、バリュエーションが高いテック株ほど真っ先に圧力を受けます。昨晩、ナスダックは約1%下落し、今日はアジア市場でも明確に重さが出ています。韓国のKOSPIは一時3%以上下落、日経は約2.6%下げました。
つまり今、市場が取引しているのは、もはや「戦争がこれから拡大するのか?」だけではありません。
より厄介なのは、「この紛争が第二のインフレを生むのか?」という点です。
これこそが、私が今いちばん心配しているところです。今後、原油価格が100ドルに向けて突き進む一方で、10年米国債利回りが5%を上回ってくるなら、時価評価が高く、ボラティリティ(高β)が大きいテック株への圧力ははっきりと増幅します。市場は、改めてバリュエーションの価格付けをし直すかもしれません。
だからこれから私は、2つのポイントだけ見ます:原油100ドル、10年米国債5%。
この2つの数字が本当に同時に出てきたら、私は高βのポジションを明確に引き下げます。
なぜなら、その時点で市場が心配しているのは、もう「戦争そのもの」ではなく、「戦争がインフレを再び呼び戻すこと」だからです。@K线猎人-