
ゴールドマン・サックス、バンク・オブ・アメリカ、シティ、ドイツ銀行、UBS——21の国際大手行が、そろってトークン発行の時期を2027年上半期に設定した。ニュースが出ると、市場の最初の反応はほぼ条件反射で、「伝統的な金融がついに参入した。暗号資産(クリプト)にとって大きな追い風だ」と言わんばかりだった。
ただ、私はこのニュースをかなり長い時間見つめていて、読み進めるほど、違和感がよりはっきりしてきた。「彼らが来た」ことではなく、彼らが選んだタイミングが一番気になる。『競争』という言葉が少し気まずくなるほどの精度だ。
2026年下半期に新会社を設立し、2027年上半期にトークンを発行する。そしてGENIUS法案は、2027年1月中旬に施行される。
これって、規制が明確になってから動くという話なのか?むしろ、号砲とスタートラインを同じ場所に溶接してしまったようなものだ。
実際、主語が「21行」なら、この話は「伝統的巨人が暗号を受け入れる」という、ありがちな物語として語られやすい。でも、主語を2026年下半期に設立予定で、今はまだ名前もないその会社に置き換えると、話の味わいはまったく変わる。
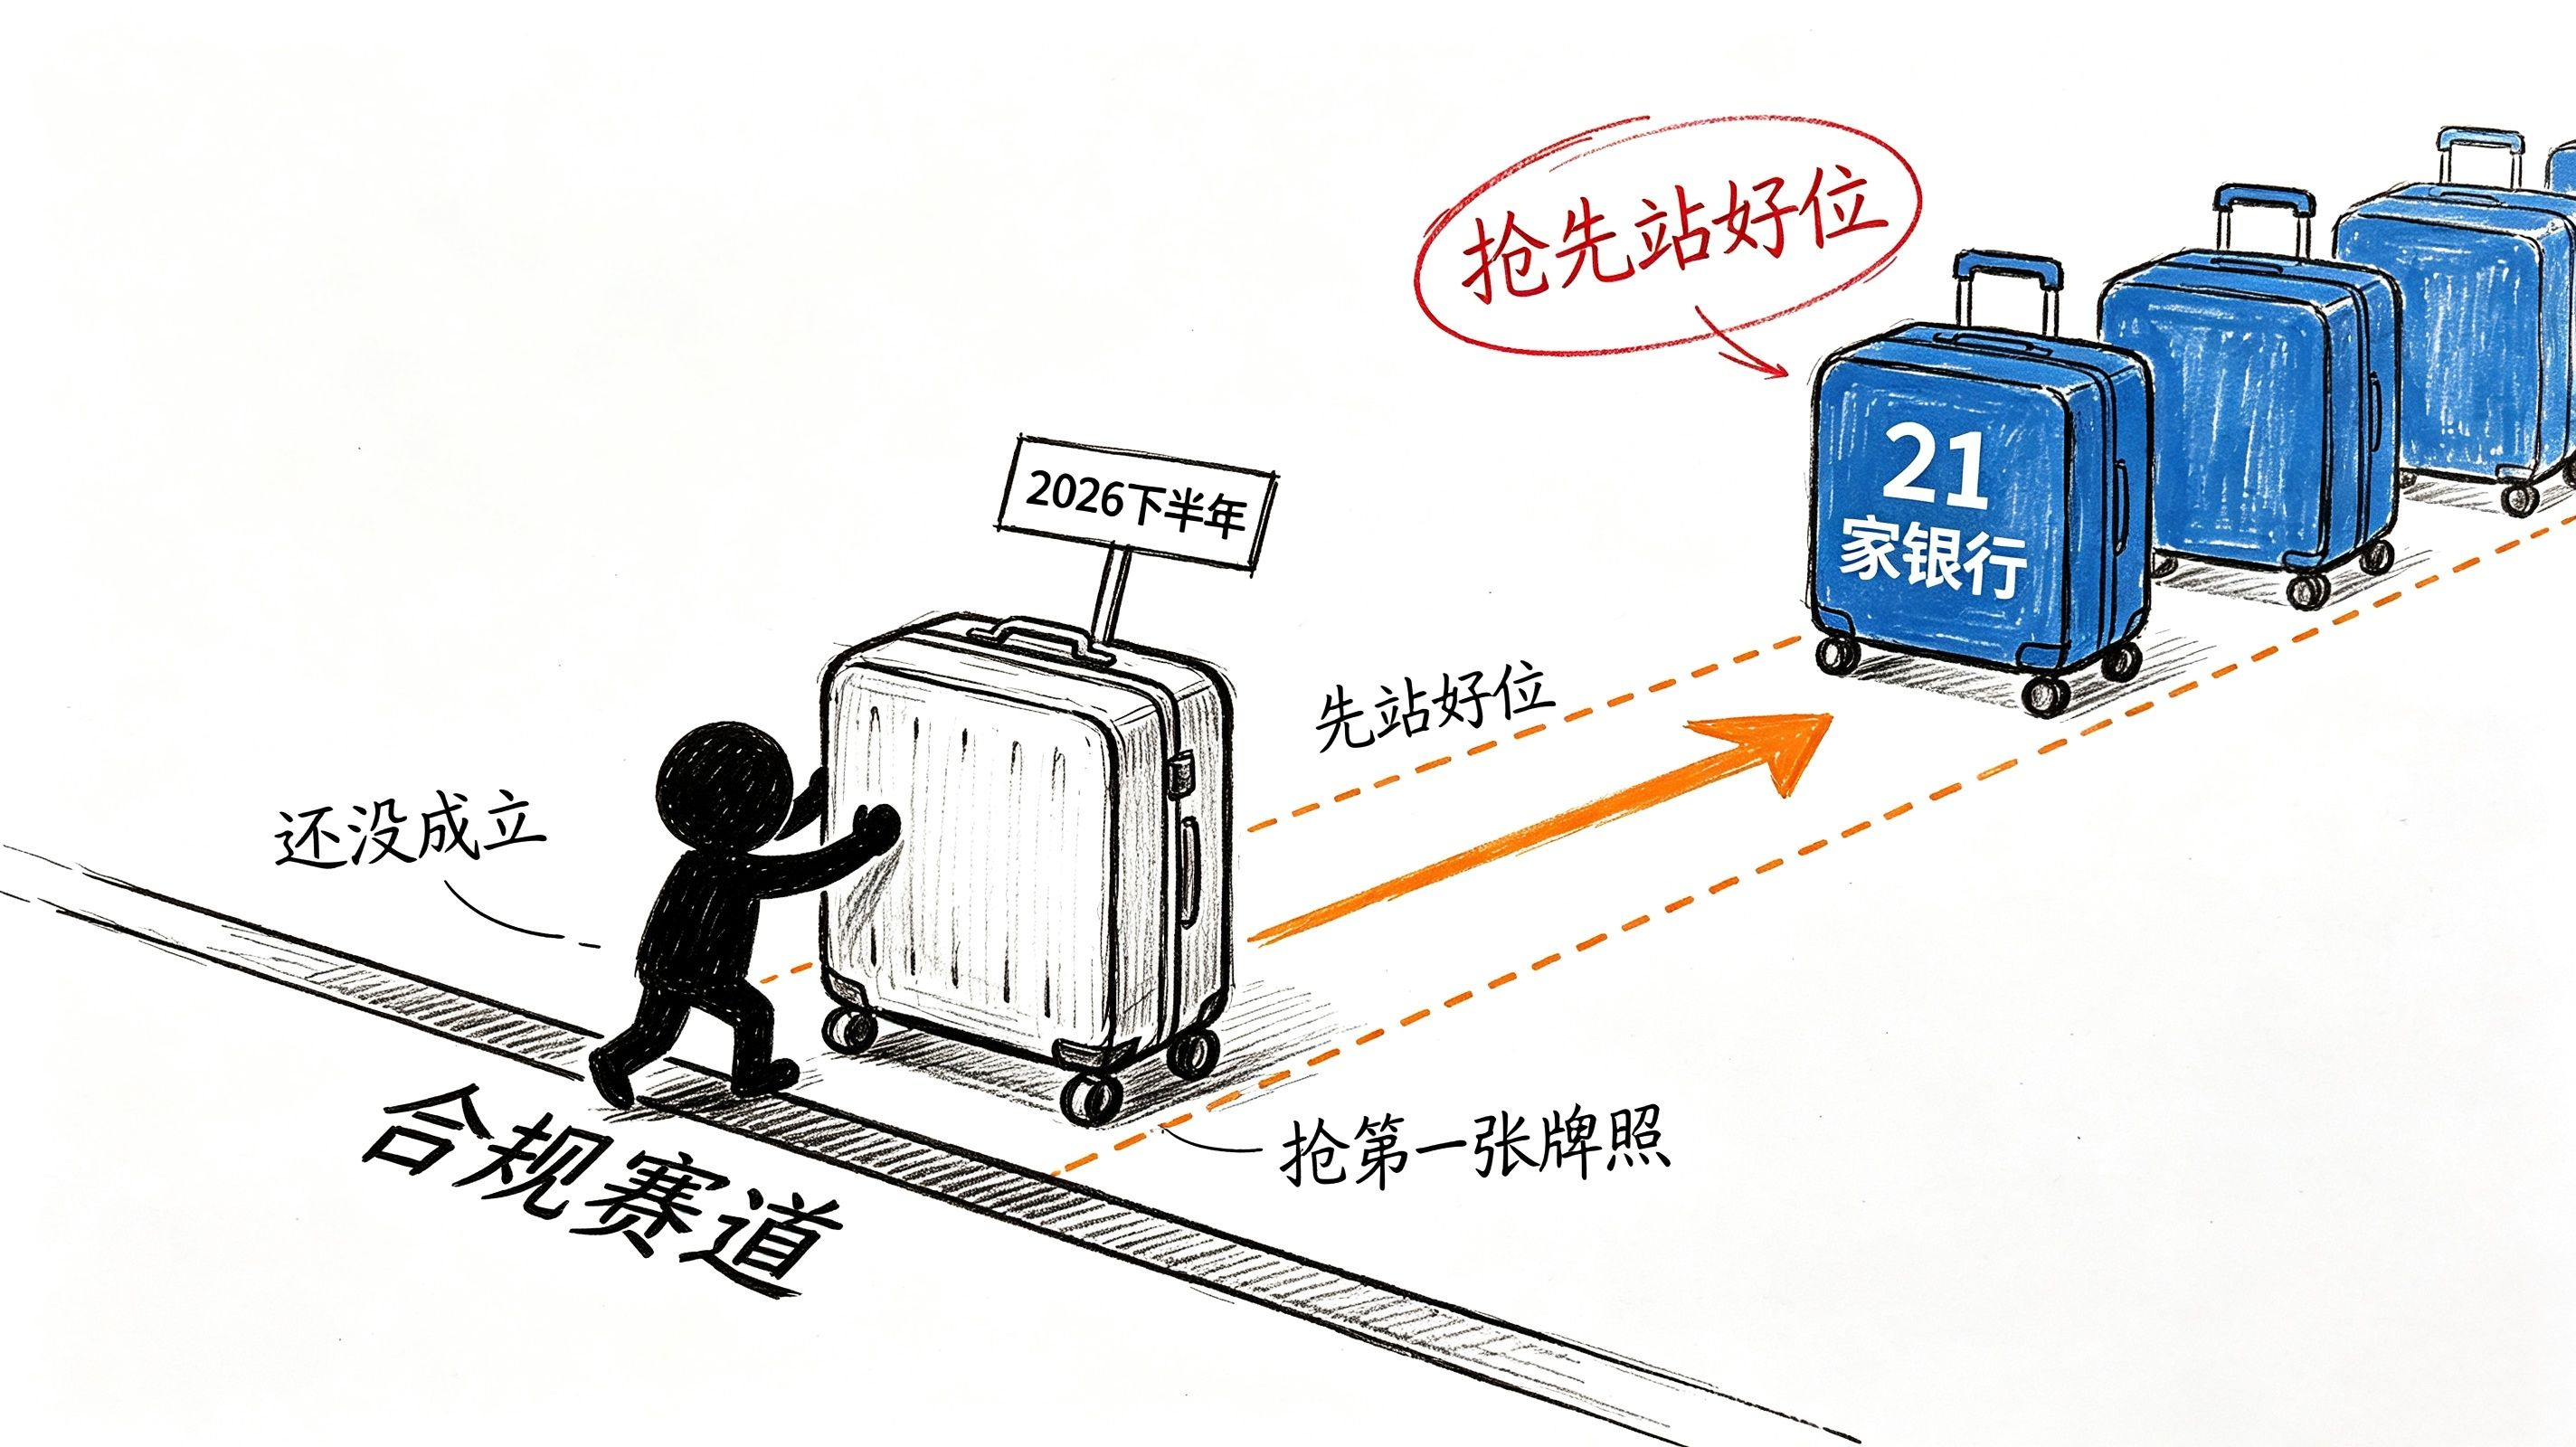
この会社がやろうとしているのは、Tetherとユーザーを奪い合うことではない。むしろ、ルールが施行されるその瞬間に、コンプライアンスのレールの最前列へ静かに立つことに近い。
興味深い細部がある。GENIUS法案はステーブルコインによる利息支払いを禁じている。多くの暗号ネイティブプロジェクトはこれを制約だと見るが、銀行系はむしろこれを参入券だと捉えている。なぜか?
要するに、「利息禁止」はフィルターの役割だ。まず高金利で資金を集めてユーザーを引きつける暗号ネイティブのステーブルコインを締め出し、さらに「クリーンなツール」という位置づけを受け入れたくないプレイヤーもふるい落とす。最後に残るのは、もともと巨大な顧客基盤と決済シーンを持ち、利息でユーザーを引きつける必要のない機関だけだ。
銀行は、あなたのステーブルコインに利息を支払う必要はない。必要なのは、そのステーブルコインでクロスボーダー決済、貿易決済、デジタル資産の清算を実行してもらうことだけだ。こうした場面では、利息は売りではない。信頼と決済経路こそが重要なのだ。
だから、そのまだ設立されていない会社の本当の製品は、「新しい米ドル建てステーブルコイン」ではなく、「GENIUS枠組みの下で使える銀行級ステーブルコインの第一号ライセンス」なのだ。
ここに1つ、たくさんの解釈がさらっと流してしまう数字がある。でも私は、それこそがこの件全体を理解する鍵だと思う。
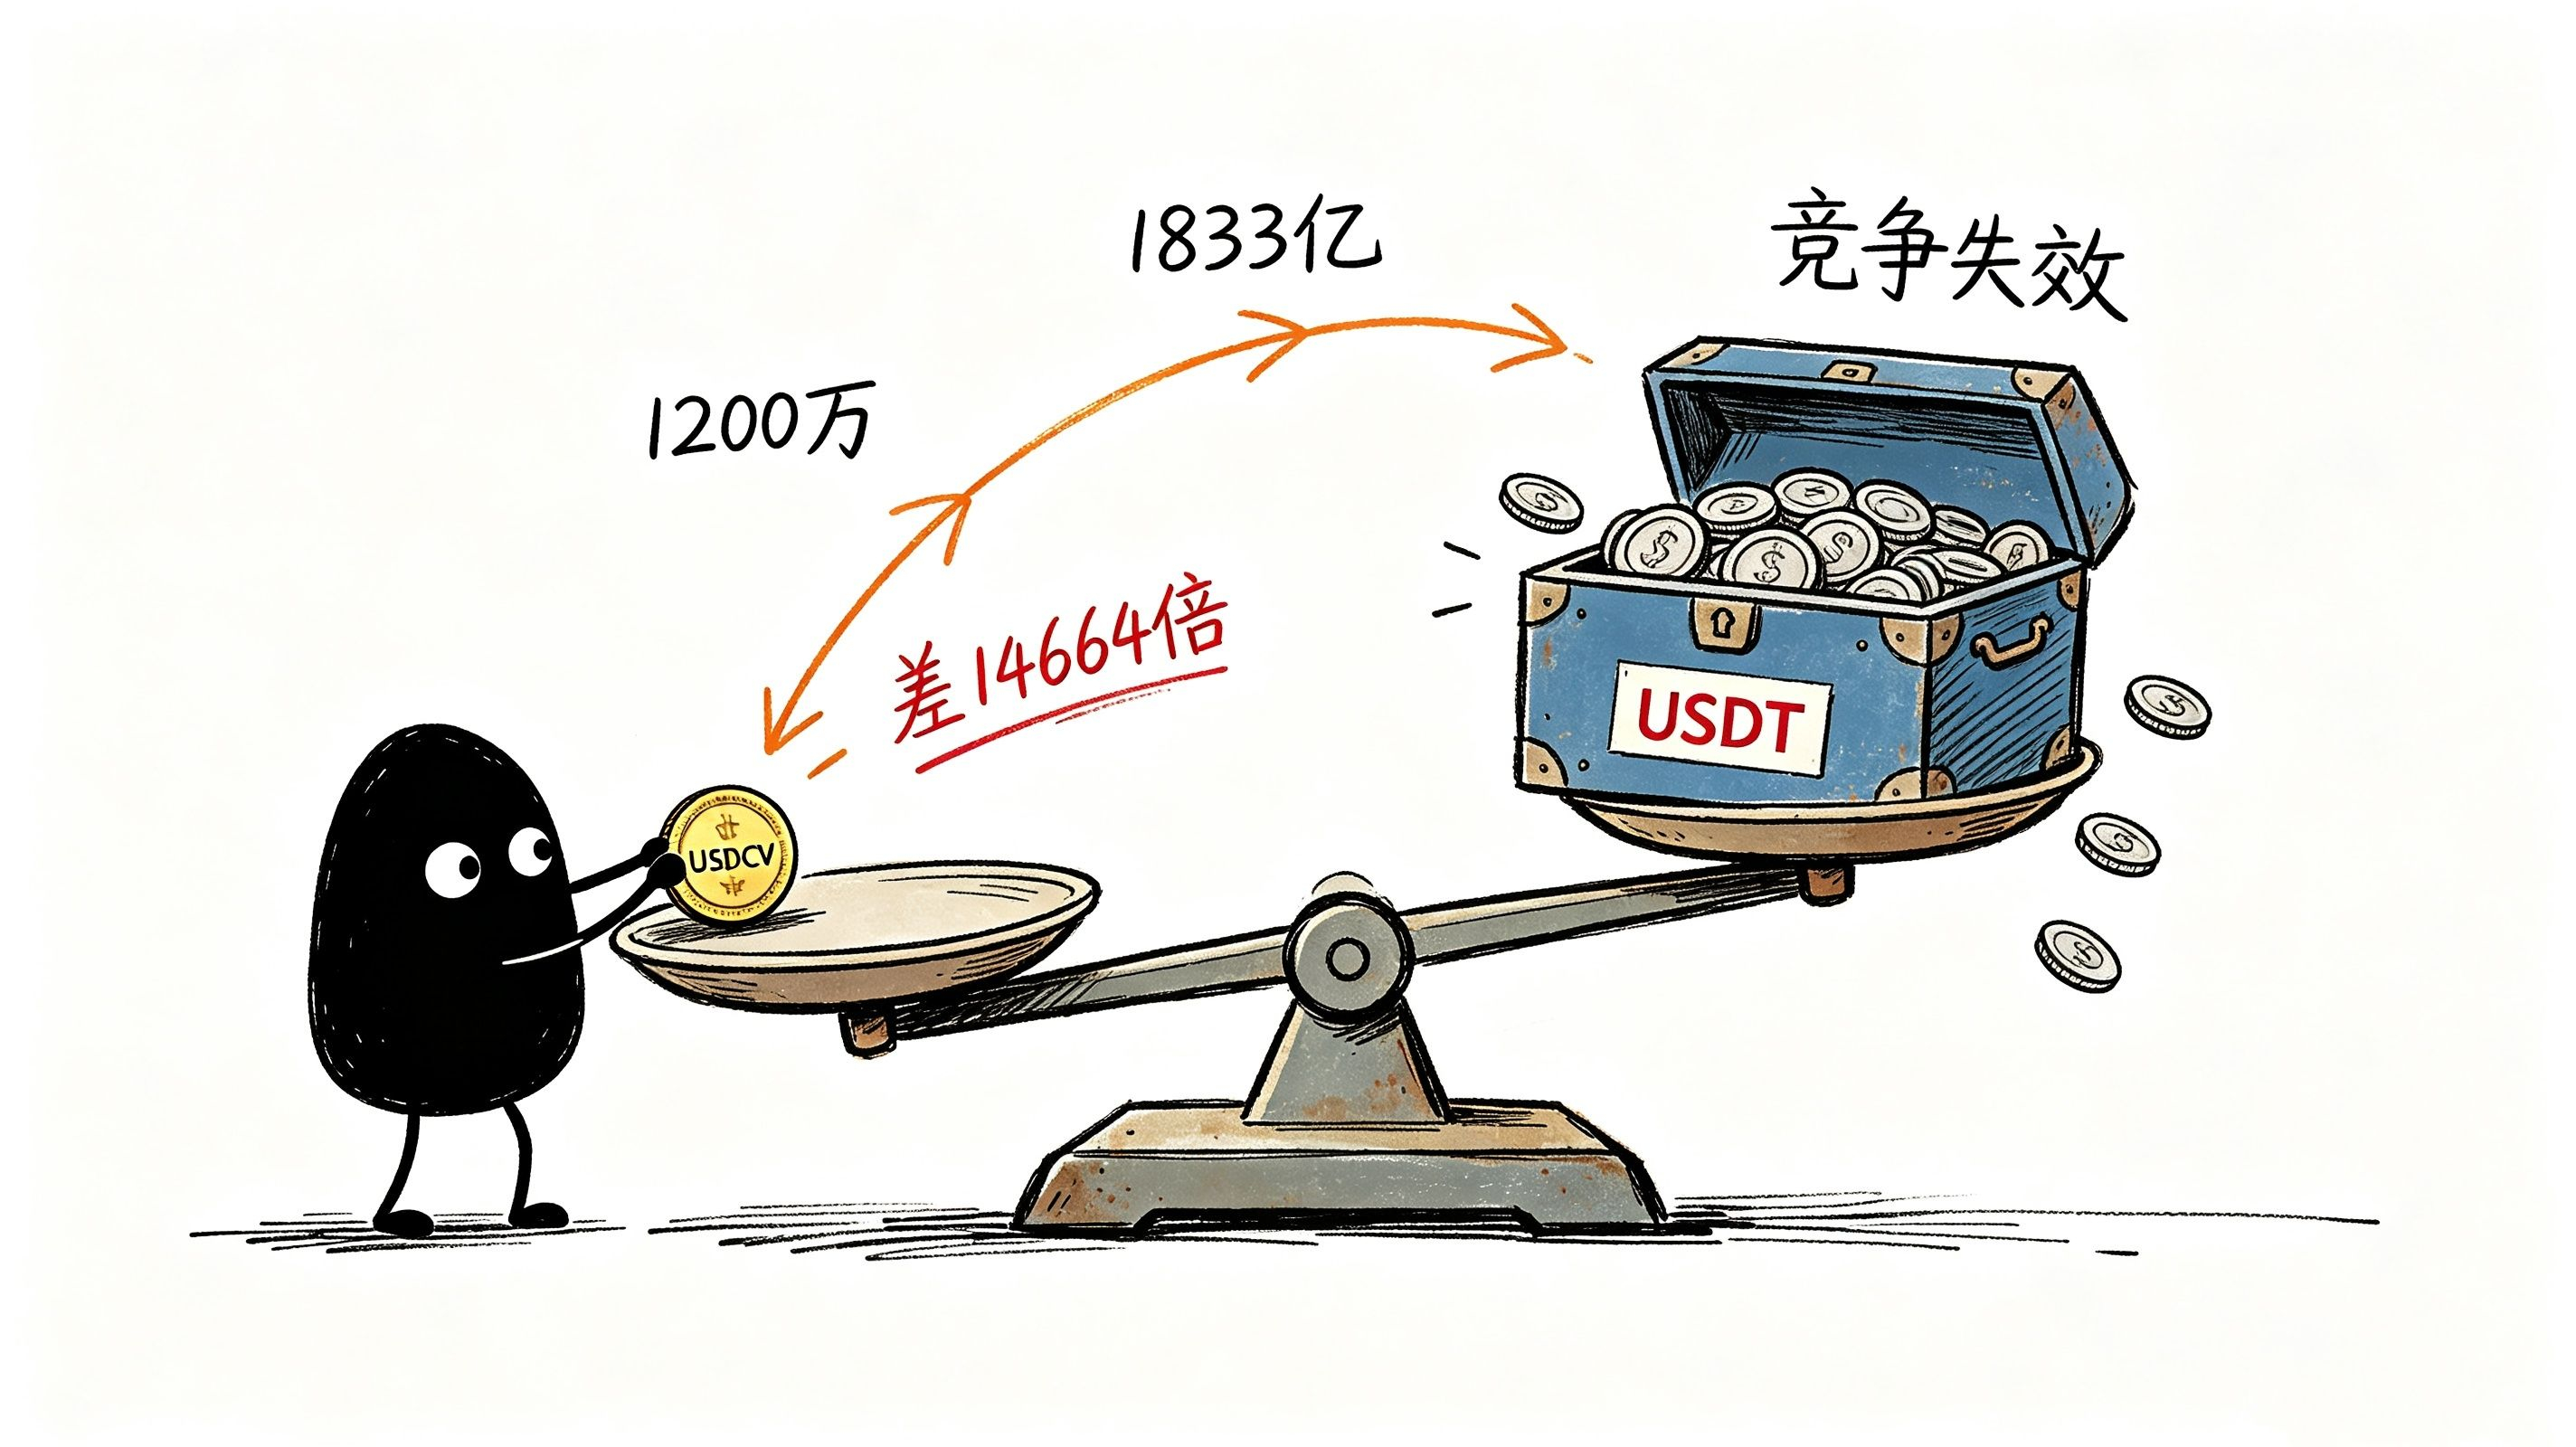
フランスのソシエテ・ジェネラルがすでに発行した米ドル建てステーブルコインUSDCVの流通量は、たった1250万ドルにすぎない。同時に、USDTは1833億ドルだ。14664倍の差がある。
正直に言うと、最初にこの差を見たとき、小数点以下の桁を何度も確認した。
これは何を意味するのか? 銀行系ステーブルコインの暗号市場での浸透率は「低い」のではなく、ほぼゼロに近いということだ。市場は行動で票を投じ、銀行系ステーブルコインを無視できる小数点以下4桁の存在として扱った。
もしこの21行の目的がTetherやCircleから暗号市場シェアを奪うことなら、この動きは本当に笑い話になる。シティやゴールドマン・サックスの取締役会が、そこまでこの数字を見誤るはずがない。
だから彼らのロジックは、絶対に「暗号ユーザーを奪う」ことではない。彼らのロジックは、暗号市場は最初から主戦場ではなく、主戦場は世界のクロスボーダー決済と銀行間清算にある、ということだ。
その舞台では、相手はそもそもTetherではない。Tetherはその舞台にすら入れない。本当の相手はSWIFT、コルレス銀行ネットワーク、そして37機関からなるQivalisのユーロ建てステーブルコイン連合だ。
こうして見ると、このニュースの文脈は明確だ。これは暗号世界の内戦ではなく、伝統金融の内部で起きている競争だ。21行と37機関からなる2つの連合が争っているのは「暗号市場シェア」ではなく、次のラウンドのクロスボーダー決済標準を決める権限だ。
なぜあえて今発表するのか、と疑問に思う人もいるだろう。
答えは実は欧州側に隠れている。Qivalis連合は37の金融機関で、狙っているのはユーロ建てステーブルコインだ。そして21行側も、長期目標は明確にG7の複数通貨、まずはユーロを優先している。
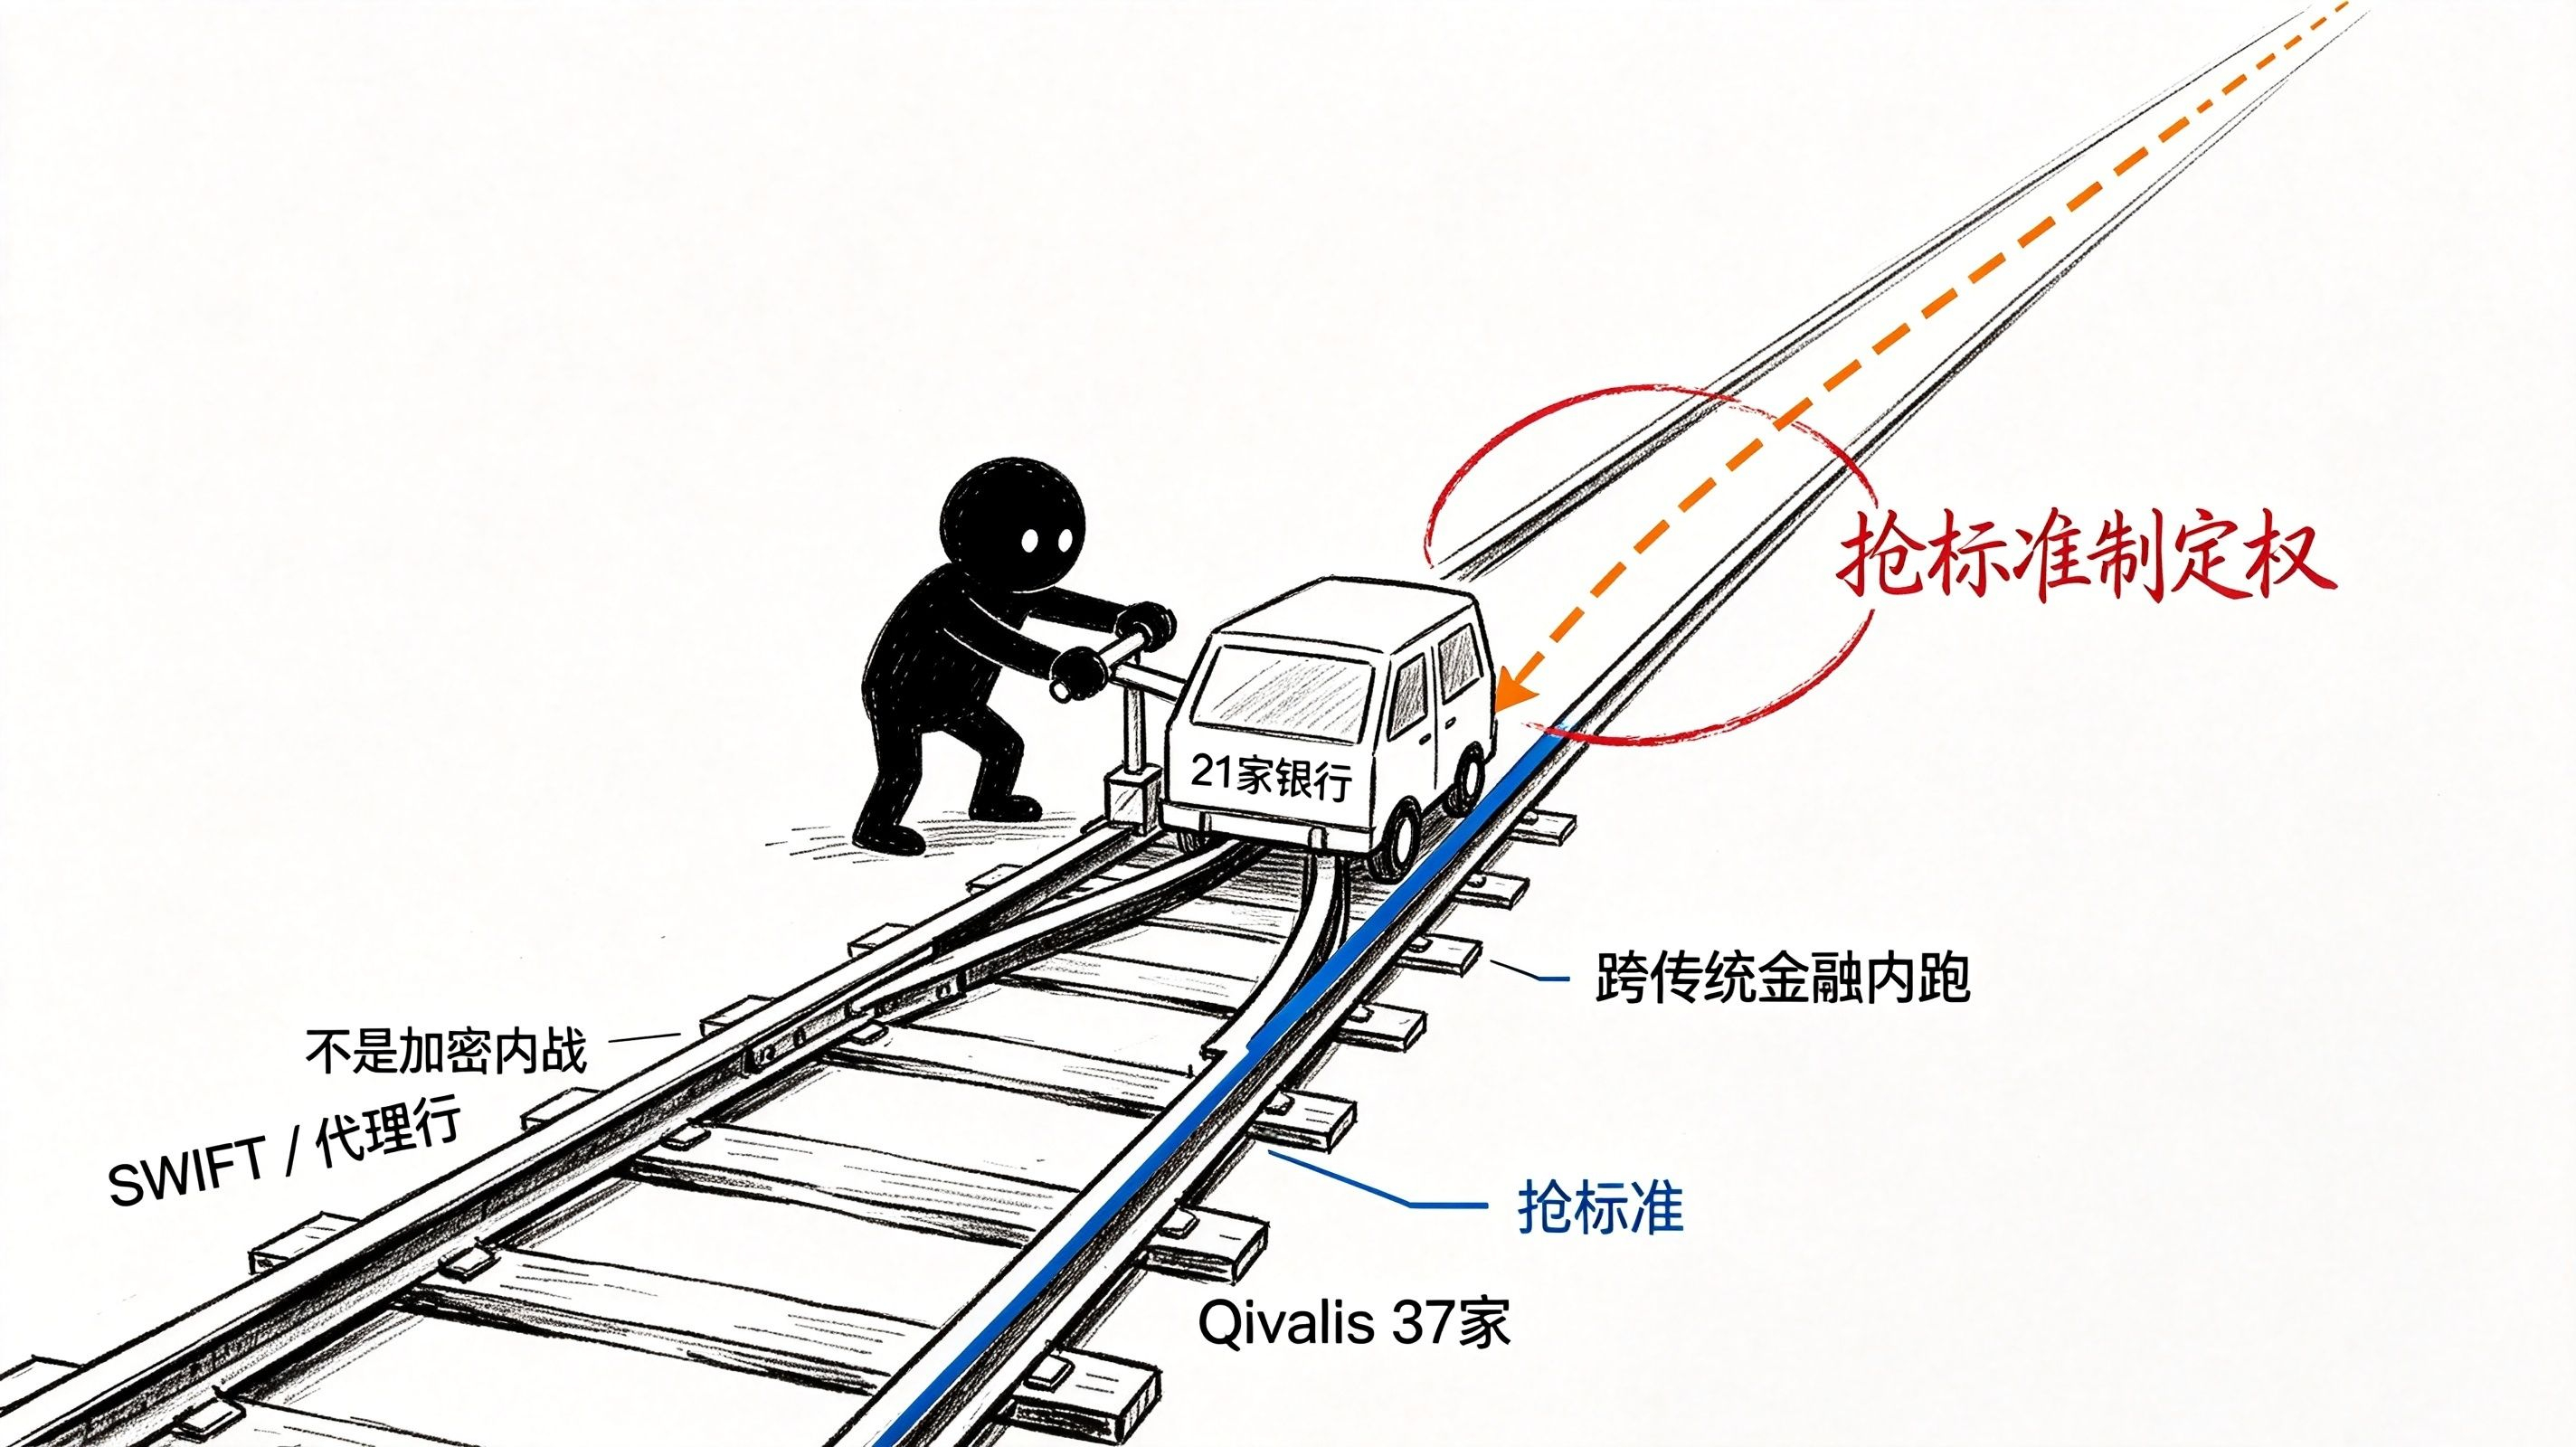
両陣営が狙っているのは同じものだ。MiCAとGENIUS法案の後、誰が自分のステーブルコインを規制枠組み下の「デフォルト選択肢」にできるか、である。
標準というものは、決して「より良い」だけで勝つのではない。より早く規制に認められ、より早く金融機関の決済フローに組み込まれ、より早く重要な決済シーンで動作実証されることで勝つ。勝者総取りで、後発は対応する方法を考えるしかない。
だからこのニュースの時間軸は実にわかりやすい。2026年9月に発表、2026年下半期に会社設立、2027年1月に法案施行、2027年上半期に発行。どの段階もルール変更の一歩手前にぴたりと収めているが、先走りはしない。
これが遅刻だって? これは、最も保守的な姿勢で、最も強引なポジション取りをしているだけだ。彼らが暗号市場で「遅れた」この10年、規制のレースではむしろ一歩も落としていない。
普通の暗号ユーザーにとって、このニュースで注目すべき点は、たぶん3つだけだ。
まだこれをすぐに好材料だと決めつけないほうがいい。よく見ると、コンプライアンス型ステーブルコインと暗号資産系ステーブルコインは、次第に2本の車線を走る車のようになっていく。銀行系ステーブルコインは「チェーン上の銀行預金証書」になる——安全で、コンプライアンス重視で、面白みはなく、DeFiでの利回り獲得にも参加しない。暗号ネイティブのステーブルコインは引き続きDeFi、取引所、オンチェーンの場で王者であり続ける。両者の境界は、今よりずっとはっきりしていくだろう。手元のUSDTは、ゴールドマン・サックスがトークンを発行したからといって消えるわけではないが、それによって銀行の決済ツールに変わるわけでもない。
さらに深く考えると、「銀行参入」が好材料なのは基盤インフラという物語であって、トークン価格ではない。21行がステーブルコインを発行するからといって、BTCやETHを買うわけではない。彼らが欲しいのは決済ネットワークであって、暗号資産のエクスポージャーではない。これを「暗号界大利好」として取引する人は、たぶん失望するだろう。
そして本当に見落とされやすい敗者は、その中間に挟まれたステーブルコインだ。USDTとUSDCのネットワーク効果の下で、銀行系コンプライアンスの信用の上で、中間地帯のステーブルコインは両側から同時に圧迫される。暗号ネイティブとして十分か、銀行コンプライアンスとして十分か、そのどちらかでなければならない。中間的な存在がいちばん危険だ。
正直に言うと、このニュースを読んだあと、少し眠れなくなった本当の理由は別の問いだ。
この21行の大半は、過去10年にわたって暗号資産を公然と嘲笑してきた。そんな彼らが今になってまとまってステーブルコインを発行するなら、示しているのはただ1つだ。最も保守的なプレイヤーが参入を始めたということは、「入らないことの代償」を見ているという意味だ。
その代償は何か? 世界の決済ネットワークにおける次世代の決済レイヤーを失い、TetherとCircleに自分たちの縄張りの縁でクロスボーダー決済シーンをじわじわ侵食され、Qivalis連合にユーロ建てステーブルコインの標準を先取りされることだ。
だから彼らはやって来た。早すぎも遅すぎもせず、規制の号砲が鳴る直前のその一瞬に、ぴたりと合わせて。
だが、いちばん考えさせられる謎はこれだ。暗号市場の1%すら取れないような「銀行ステーブルコイン」が、なぜより大きな舞台であるクロスボーダー決済で勝てるのか?
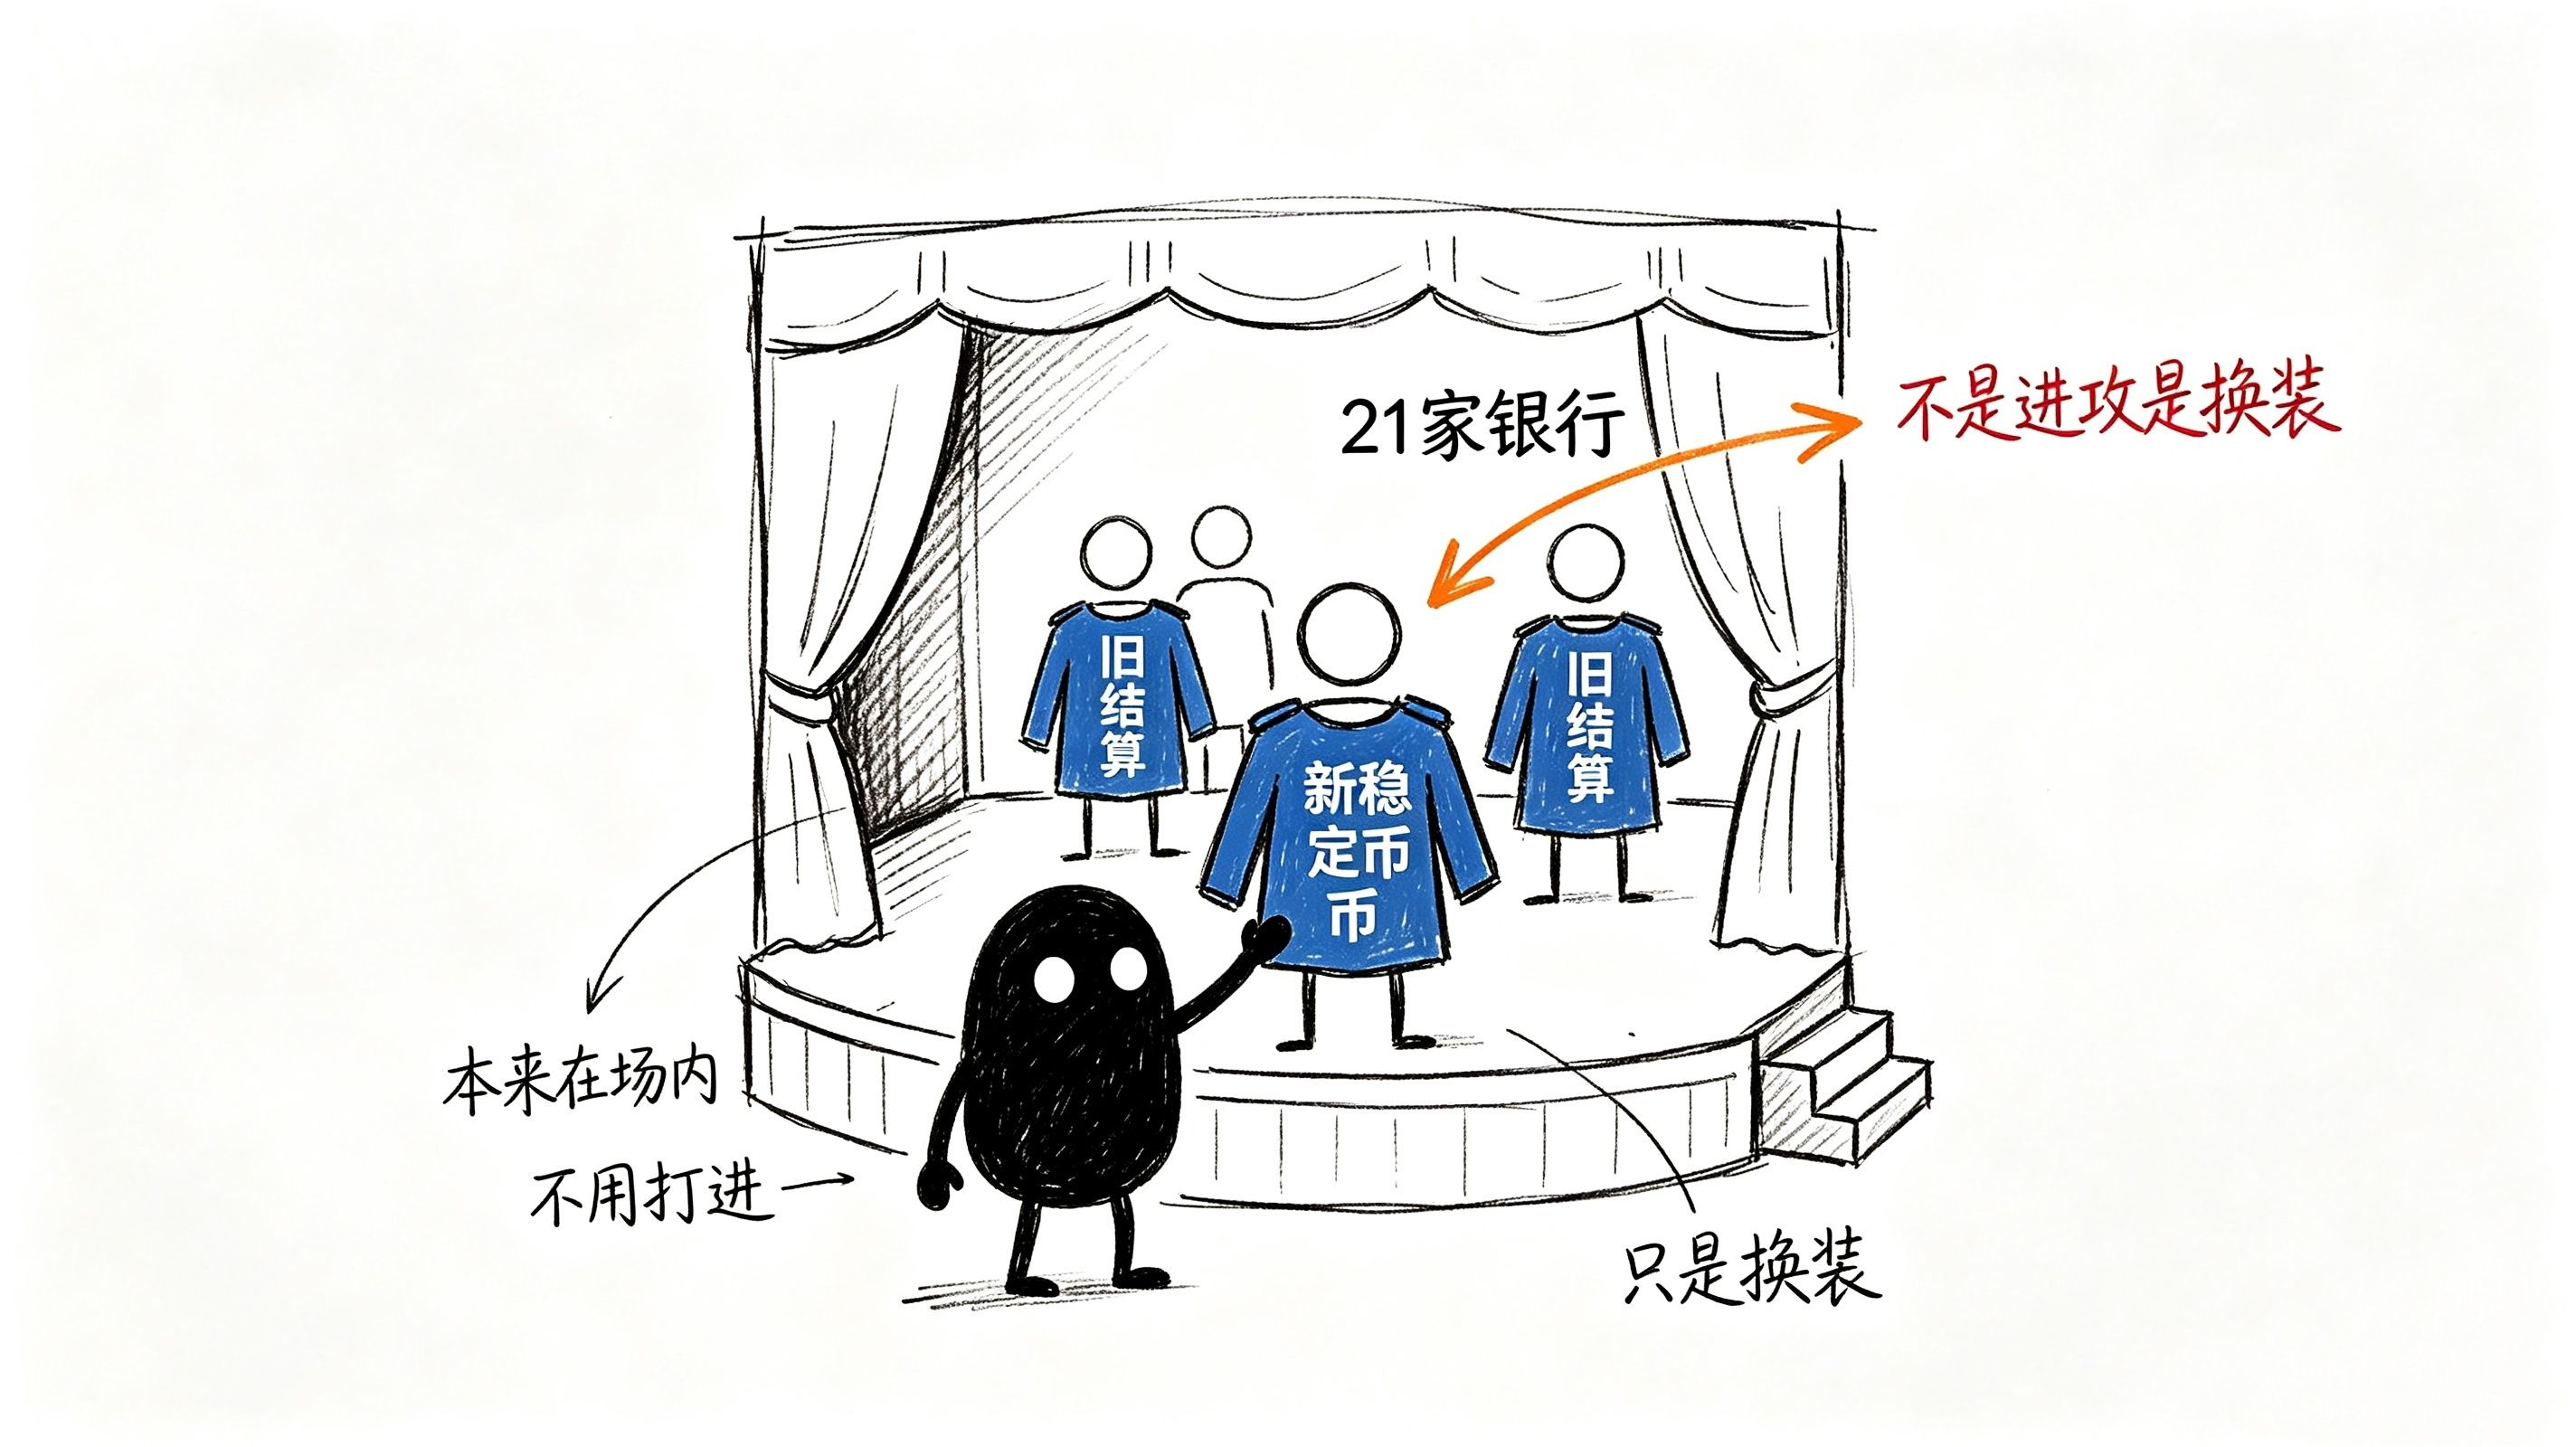
答えは、多くの人が見落とす細部に隠れているかもしれない。つまり、この21行はもともと世界のクロスボーダー決済システムの中にいる。彼らはその舞台に「入り込む」必要がない。彼ら自身がその舞台なのだ。
舞台にいる人たちが別の決済ツールに乗り換えると決めたなら、それは侵略ではない。単なる着替えだ。
そしてTetherとCircleは、暗号世界でどれだけ大きくなっても、その舞台に本当の意味で足を踏み入れたことは一度もない。
たぶんこれこそが、このニュースの中でいちばん冷静になれる点だ。