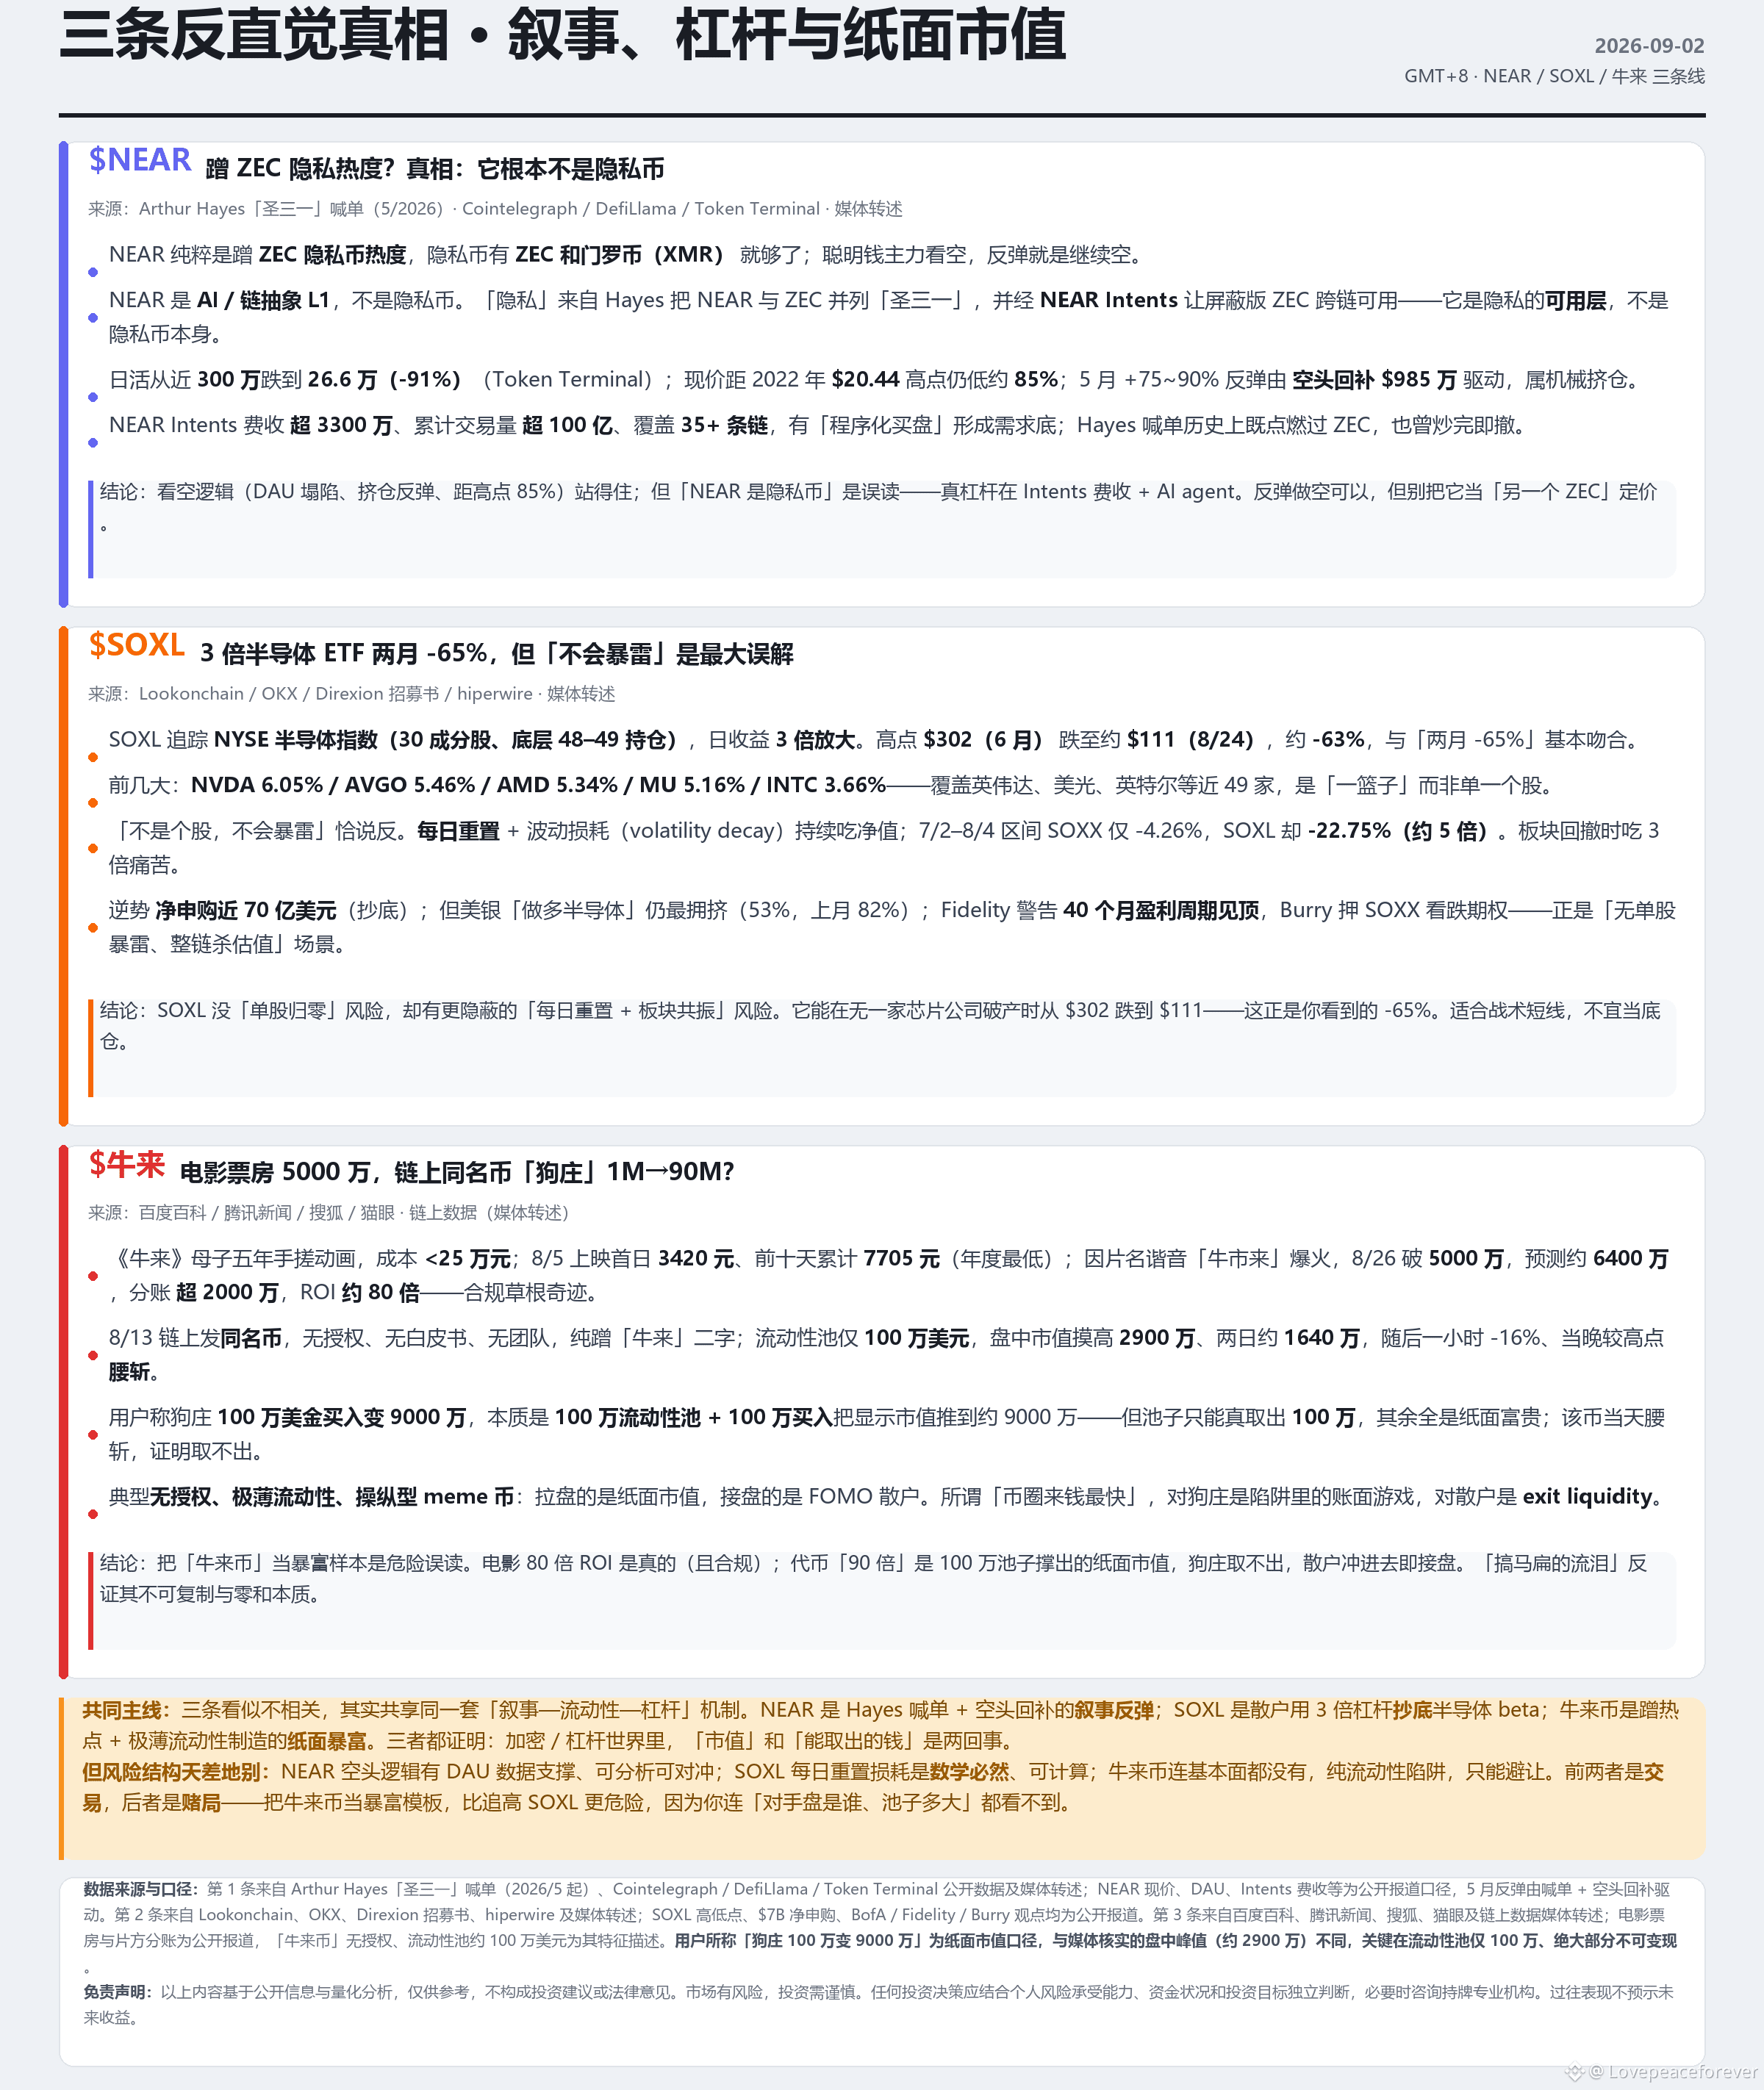
NEARがプライバシー人気に乗ってる?$SOXLB は爆弾(炎上)しない?$牛来 コイン犬の庄家 1M→90M?3つの「直感に反する」真相
一、$NEAR :そもそもプライバシーコインではない。弱気のロジックにはデータがあるが、ナラティブは誤読
ユーザーの見解はかなりストレートです。NEARはZECというプライバシーコインの熱にただ乗りしているだけで、プライバシーコインならZECとモネロ(XMR)があれば十分。賢い資金(スマートマネー)の本筋は弱気で、リバウンドは「引き続き空売り」だとしています。
この弱気の方向性はデータ的には筋が通っていますが、「プライバシーコイン」という位置づけ自体が誤解です。
NEARの本質はAI/チェーン抽象のパブリックチェーンであって、プライバシーコインではありません。市場がそれを「プライバシー」と結びつける発端は、BitMEX共同創業者のArthur Hayes——2025年10月にZEC("ZEC to $10k")を号令し、2026年5月にはNEARをZECやHYPEと並べて「聖三一(holy trinity)」と呼んだことにあります。実際の紐づきはNEAR Intentsです。これはクロスチェーン決済レイヤーで、遮蔽版ZECを30数本のチェーンで「1回の取引でプライバシーZECに変換」できます。言い換えると、NEARはプライバシー資産の「利用可能なレイヤー/ルーティング層」であって、プライバシーコインそのものではない。ZECとXMRこそが本当のプライバシーコインで、NEARはその中に入っていません。だから「プライバシーコインはZECとモネロがあれば十分」という言い方は、むしろ方向性としては「NEARをプライバシーコイン陣営に数えるべきではない」ことを裏付けていると言えます。
NEARを弱気で見る“硬いデータ”は3つあります。1つ目、日次アクティブアドレスが2026年初めに約300万から約26.6万へ下落、下落率は約91%(Token Terminal)。価格とオンチェーン利用の間に大きな断絶が生じています。2つ目、現在値は2022年の$20.44の過去最高値に対して約85%も低いまま。3つ目、5月の+75%〜+90%のリバウンドは、かなりの部分が空売りの買い戻し(ショートカバー)によるものです。単週の空売り清算額は9850万ドル超で、典型的な機械的な踏み上げ(メカニカルなショートスクイーズ)であり、ファンダメンタルの反転ではありません。さらに、Hayesの号令の過去実績に「仕掛けて売ったら撤退」という先例があるため、賢い資金が慎重なのは理解できます。
一方で、反対の声も成り立ちます。NEAR Intentsは1年も経たずに手数料収入が3300万ドル超、累計取引量は100億ドル超、35+本のチェーンをカバーしており、「プログラム化された買い」が継続的な需要の土台を作っている。チームの目標では、2027年にIntentsの収益がトークンのインフレを上回る見込みです。だからリバウンドで空売りするのは可能ですが、NEARを「別のZEC」として価格づけしてはいけません。真のレバレッジはAIエージェント+Intentsの手数料であり、プライバシーという物語ではありません
一、$NEAR :そもそもプライバシーコインではない。弱気のロジックにはデータがあるが、ナラティブは誤読
ユーザーの見解はかなりストレートです。NEARはZECというプライバシーコインの熱にただ乗りしているだけで、プライバシーコインならZECとモネロ(XMR)があれば十分。賢い資金(スマートマネー)の本筋は弱気で、リバウンドは「引き続き空売り」だとしています。
この弱気の方向性はデータ的には筋が通っていますが、「プライバシーコイン」という位置づけ自体が誤解です。
NEARの本質はAI/チェーン抽象のパブリックチェーンであって、プライバシーコインではありません。市場がそれを「プライバシー」と結びつける発端は、BitMEX共同創業者のArthur Hayes——2025年10月にZEC("ZEC to $10k")を号令し、2026年5月にはNEARをZECやHYPEと並べて「聖三一(holy trinity)」と呼んだことにあります。実際の紐づきはNEAR Intentsです。これはクロスチェーン決済レイヤーで、遮蔽版ZECを30数本のチェーンで「1回の取引でプライバシーZECに変換」できます。言い換えると、NEARはプライバシー資産の「利用可能なレイヤー/ルーティング層」であって、プライバシーコインそのものではない。ZECとXMRこそが本当のプライバシーコインで、NEARはその中に入っていません。だから「プライバシーコインはZECとモネロがあれば十分」という言い方は、むしろ方向性としては「NEARをプライバシーコイン陣営に数えるべきではない」ことを裏付けていると言えます。
NEARを弱気で見る“硬いデータ”は3つあります。1つ目、日次アクティブアドレスが2026年初めに約300万から約26.6万へ下落、下落率は約91%(Token Terminal)。価格とオンチェーン利用の間に大きな断絶が生じています。2つ目、現在値は2022年の$20.44の過去最高値に対して約85%も低いまま。3つ目、5月の+75%〜+90%のリバウンドは、かなりの部分が空売りの買い戻し(ショートカバー)によるものです。単週の空売り清算額は9850万ドル超で、典型的な機械的な踏み上げ(メカニカルなショートスクイーズ)であり、ファンダメンタルの反転ではありません。さらに、Hayesの号令の過去実績に「仕掛けて売ったら撤退」という先例があるため、賢い資金が慎重なのは理解できます。
一方で、反対の声も成り立ちます。NEAR Intentsは1年も経たずに手数料収入が3300万ドル超、累計取引量は100億ドル超、35+本のチェーンをカバーしており、「プログラム化された買い」が継続的な需要の土台を作っている。チームの目標では、2027年にIntentsの収益がトークンのインフレを上回る見込みです。だからリバウンドで空売りするのは可能ですが、NEARを「別のZEC」として価格づけしてはいけません。真のレバレッジはAIエージェント+Intentsの手数料であり、プライバシーという物語ではありません