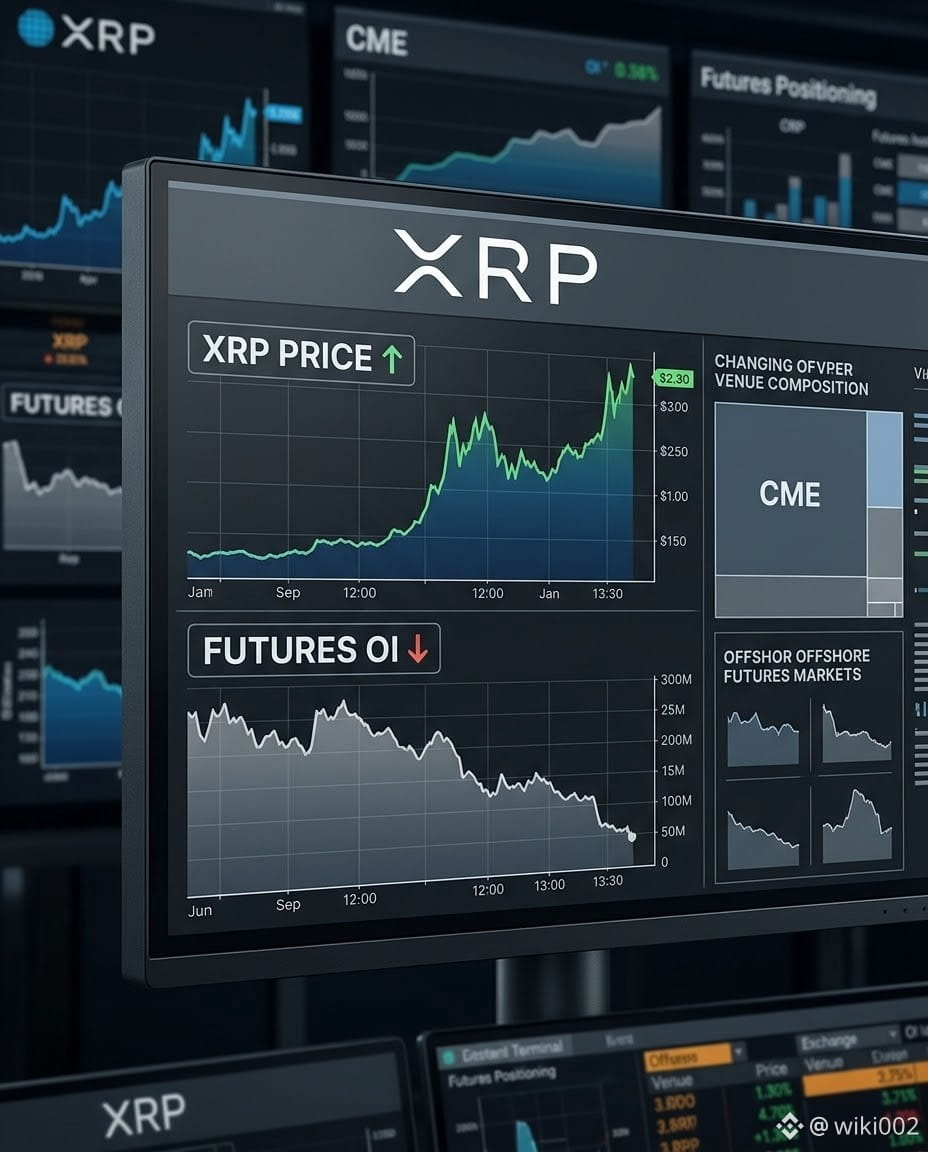
XRPの上昇は、価格と先物の建玉(OI)が逆方向に動き始めると、さらに面白くなります。
8月17日から8月31日までに、XRPは約0.99ドルから1.38ドルへ上昇しました。一方で、総先物OIは2.77Bから2.34B XRPへ減少しています。これは、総先物OIが約16%減少したのに対して、価格は約40%上昇したということです。
最初の反応はシンプルでした。取引する側が先物へのエクスポージャーを減らしているのなら、実際に何が価格を押し上げているのだろう?
取引所別の内訳を見ると手がかりが得られます。
CMEのXRP先物OIは約284Mから387M XRPへ増加し、総先物OIに占めるCMEのシェアは約10%から17%へ上がりました。対照的に、CME以外のXRP先物OIは約533M XRP、つまり21%減少しています。
そのため、総OIだけを見ても重要な部分を見落とします。OIの量が変わっただけでなく、そのOIがどこに保有されていたかも変わったのです。
これは機関投資家が強気だと証明するものではありませんし、なぜトレーダーがエクスポージャーを移したのかも説明しません。単に、この上昇局面では先物市場の集中がCMEに向かったことを示しているだけです。
CFTCのポジショニングも別の層を加えます。レバレッジ・ファンドはXRP換算でネットショートが約116Mでしたが、一方でディーラーや資産運用会社はネットロングでした。これらのポジションにはヘッジが含まれる可能性があるため、ショートの数字をそのまま単純な弱気材料としては扱わない方がよいでしょう。
だからこそ、OIが上がっているのか下がっているのかを問うことには、私はあまり関心がありません。
XRPが、先物のレバレッジをさらに大きく拡大する必要なしに、その上昇を維持できるかを見たいのです。
スポット需要が価格を支え続け、総レバレッジが抑制されたままであるなら、OIが価格と一緒に増えているのを眺めるだけよりも、はるかに強いシグナルになるはずです。
今、この上昇局面のその部分を注視しています。🔎
$XRP $SUI $NEAR #XRP
#XRPRises40%InTwoWeeksAsOpenInterestFalls