

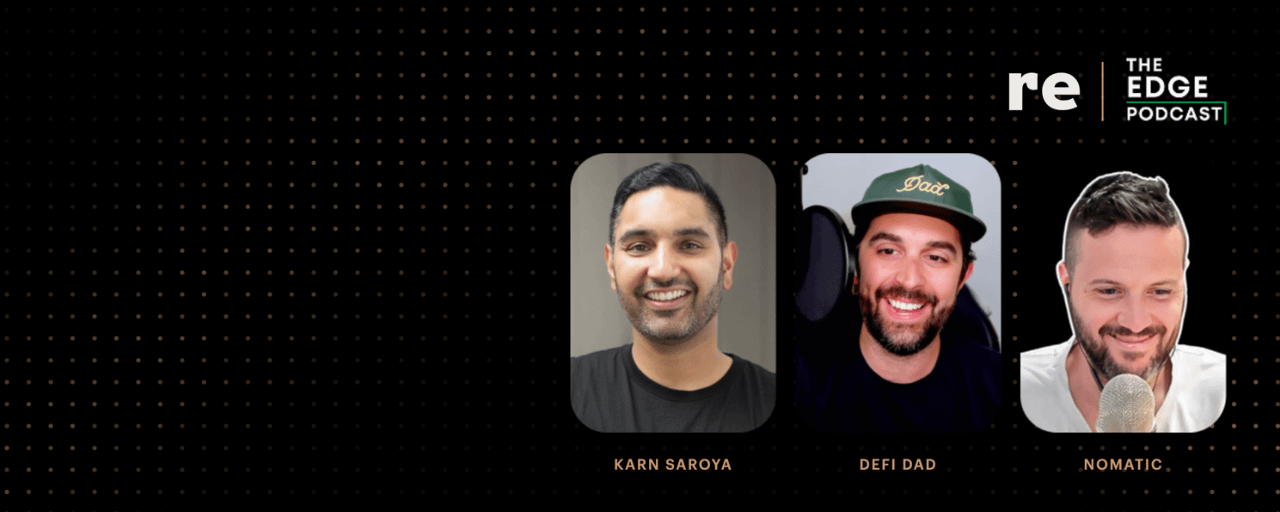

Karn Saroya(CEOのRe)は『The Edge Podcast』でDeFi Dadとともに登場し、Reの資本構成がどのように組み立てられているのか、そして再保険が、吸収する以上のものを生み出す(生成する)数少ない実体資産(RWA)の一つである理由を解説しました。
保険業界で12年
Karnは現在、保険分野での技術構築に取り組み始めて12年目です。
チームが、保険料収入10億ドル規模へ事業を拡大する過程で得た経験は、人々がどのように保険を買いたいのか、そして業界がそれをどのように提供しているのかの間に深い断絶があることを明らかにしました。チームはその問題に対処するために、50州すべてで事業を行う全国的な保険代理店を立ち上げ、さらには最終的にゼロから保険会社を創設しました。上場している保険会社で役員を務めた人材を採用し、途中では再保険ブローカーや再保険会社と直接連携しながら進めました。
"私たちは地球上でも数少ない人間で、保険会社をゼロから立ち上げたうえで、さらにその橋渡しをDeFiへ直接つなげた存在です。そしてそのような人はごくわずかですが、その多くが今では私たちのチームにいます。"
— ReのCEO、Karn Saroya
再保険を第一原理から捉える
Karnによる再保険の説明は、保険会社が支払うと約束しているとしても、その支払うという約束には、支払う能力の裏付けが必要だという前提に立っています。再保険とは、その約束の背後にある金融上の最後の安全網です。
市場は非常に巨大です。再保険の保険料だけで5,000億ドル超があり、それが世界の損害保険の保険料総額(7兆5,000億ドル)を下支えしています。[3]
"私たちは、結局のところ、保険会社のための保険会社なんです。"
なぜオンチェーンか、なぜ今か
Reは、再保険の“裏側”にある資本に対して、オンチェーン・ファイナンスの2つの強みである透明性と検証可能な資本をもたらします。そのアプローチは機能しています。記録時点で、Reには米国全体における再保険契約が51件あり、約30の保険会社パートナーがいて、事業規模は5億ドル超にのぼります。
"おもちゃではもうありません。これは、(中期の時間軸で)保険料が数十億ドル規模まで膨らむ地点にちょうど到達する転換点(インフレクションポイント)にあるんです。つまり、デジタル資産が、数千万の事業主を支えることになる、という含意があります。仕事に行こうとしている人、家を買おうとしている人たちです。"
資本スタック、および最初の損失を誰が受けるのか
ホスト側が最も強く受け止めたのは、Reの最初の損失(ファーストロス)構造でした。スタックは3つの層で構成されています:
Re自身の資本:おおよそ8,000万ドルの獲得保険料とエクイティが、最初の損失(ファーストロス)層としてスタックの最下部に位置し、預託者の資本に到達する前にポートフォリオ損失を吸収します。エクイティに対する年間リターンは、中位の10台後半から20台前半の水準です。
reUSDe:四半期ごとに、アクチュアリーに基づきゲートされた償還を行うメザニン層です。高いスプレッドと引き換えに、一定の保険リスクを引き受けます。
reUSD:シニアトランシェで、即時償還があります。reUSDeよりも低いリスクを受け入れ、より高い流動性にアクセスできますが、その結果としてスプレッドは低くなります。これまでで最もDeFi統合が広いReの製品です。
構造は、Reが、基礎となる保険契約がその期間を終える前に保険資本が流動化されることに依存する必要がないように設計されています。Re自身の資本が最初にポートフォリオ損失を吸収し、保険契約が満了して収益が確定していくにつれて担保が時間をかけて解放されます。reUSDとreUSDeにおける流動性および利回りのプロファイルの違いは、それぞれがこの構造のどこに位置するかを反映しています。
"私たちには巨大な安全性プールがあります。つまり私たちの資産、獲得保険料、そして私たちのエクイティです。これが、基礎となる保険ポートフォリオのあらゆるボラティリティを最初に食い止めます。だから、『勝てばあなたも勝ちます。負けても、あなたはおそらくまだ勝つでしょう。』と言えるだけの根拠がある。"
実行力とバランスの取れたブックに基づくモート
Reの強み(モート)は、オンチェーン上の資本を再保険市場につなぐために必要な一連の能力の組み合わせにあります。オンチェーンの構成要素は複製できます。トークンの構造、コントラクト、および仕組みはすべて可視化されています。しかしモデル全体を再現するには、再保険事業を行うために必要な規制対応のインフラを構築し、それを調達するために必要なブローカーおよび保険者との関係を開発する競合が必要になります。Reは、世界の主要な再保険ブローカーのほとんどを含む形で、再保険市場として承認されています。
この本は意図的にバランスよく構成されており、壊滅的リスク(キャタストロフィ・リスク)への露出は最小限です。焦点は、自動車、住宅、中小企業の商業分野、労災補償の一部など、損失が一般に小さく、より予測可能な保険の領域に置かれています。
"ここで二者択一の結果になる状況はありません。ハリケーンがフロリダに来ても、『あなたのお金を全部失ったんだ』と言って現れるようなことはしません。そんな種類の事業ではないからです。私たちはそういうビジネスは書きません。"
AIアンダーライターと30セント問題
Reはすでに社内で、データを取り込み、アクチュアリー分析を実行し、アンダーライティングの記述を作成し、資本の拠出(プロビジョニング)を提案するために代理人(エージェント)を使っています。しかしKarnは、さらに一段上の大きな解放(アンロック)として、プログラマブルな資本の上に座るAI対応の保険会社があると見ています。
彼の例では、CFOのAIシステムが会社の財務を分析し、最も重要な“保険可能なリスク”を見つけ、そして補償(カバレッジ)を見出します。裏側では、その補償がReを通じて供給されるオンチェーン資本によりマッチングされ、必要に応じて調整される、という想定です。
"いま説明したのは、保険における1ドルあたり30セントのようなものです。つまり、費用(エクスペンス)負担、オリジネーション負担、税金、そしてそれ以外のことで、保険契約者の懐に戻ってこない部分です。そこは押しつぶされる(削られる)ことになるでしょう。"
再保険を資本形成のエンジンとして
Reは実世界資産(RWA)[4]の動きの中でどこに位置づけられ、国債やプライベートクレジットのようなオフチェーン資産をオンチェーンへ持ち込む流れの中でどう捉えるべきか。Karnの見解では、保険および再保険[5]は、規模の面で全DeFiの10%から15%を占めることも十分に考えられるそうです。というのも、このアセットクラスは、RWAsの大半ができるのとは違い、需要を吸収するだけでなく、資本を生み出すからです。
"あなたが1ドル分の担保を口座に置けば、そのぶん4ドルか5ドルの保険ビジネスを書けるようになる。そうしたものは、ステーブルに、そして他のデジタル資産へと流れていく可能性があります。つまり、非常に少数のRWAsにしかできない形で、そこにあるデジタル資産の総量に対する“倍力装置(フォース・マルチプライヤー)”になるんです。"
Reのダッシュボードで注目すべきこと
Karnは、Reの進捗を評価するための2つの指標を挙げました。すなわち、総保険料(written)とアンダーライティングのパフォーマンスです。Reは、すべての再保険契約にわたってコンバインド・レシオ(合算比率)を公表しています。合算比率が100未満であれば、その事業で得た保険料が、請求額およびアンダーライティング費用の合計を上回っていることを意味します。Reのアクティブな契約はすべて80代〜90代の比率を享受しており、収益性のある引受であることを示しています。
保険料債権(プレミアム・リセバブル)は、別の見方を提供します。つまり、契約済みだがまだ回収されていない事業ということです。支払いが支払期日に到来するにつれて、それらの保険料は時間とともに入金されます。Reは、保険料が受領されるまで対応する担保を投入しません。これにより、保険者が支払う前に資本を危険にさらすような状況を回避できます。
Lloyd’sをモデルにしたガバナンス
Cover Reは、Reのプロトコルを使ってオンチェーン資本にアクセスする最初の再保険者です。インフラは、他の保険者や再保険者も将来的に支えるよう設計されています。Karnは、Reのモデルを複数の保険会社が共有のマーケットプレイス・インフラと資本を通じて運営するLloyd’sに例えました。
$RE トークン[6]を用いたガバナンスは、Lloyd’sの評議会を模倣するよう設計されており、ステーカーが許容できる相手先、必要な担保、整合した経済条件、そしてネットワーク手数料について投票できるようになります。
Karnは、彼が“再保険こそが人生の仕事だ”と呼ぶ理由で締めくくりました。
"これは文明のためのテクノロジーです。リスクを取りたい人たちが、どこでもリスクを取り、ものを作れるようにします。最終的にオンチェーンに行き着くのは自然なことです。"
会話全文をご覧ください。
YouTubeで見る:www.youtube.com/watch?v=S3bQESyYI8U
出典
x.com/karnsaroya
youtube.com/playlist?list=PLNzMl-Xdbc4YfQcYdy96wgTAWoMr-3b-j
mordorintelligence.com/industry-reports/global-reinsurance-market
oinbase.com/learn/crypto-glossary/what-are-real-world-assets-rwa
docs.re.xyz/how-reinsurance-works/reinsurance-101
app.re.xyz/re
開示
本ブログ記事は情報提供および教育目的のみを目的としており、投資、法律、税務、または金融に関する助言を構成するものではありません。本記事のいかなる記載も、有価証券、トークン、または金融商品を購入または売却するための募集または勧誘として解釈されるべきではありません。
アフィリエイトの開示。「re」ブランド、reプロトコル、およびre.xyzは、Resilience Foundation Cayman LLC(「Resilience Foundation」)が運営しています。同社はケイマン諸島に設立された、有限責任のExempted Limited Guarantee Foundation Companyであり、登録番号はIC-414560です。さらに、関連会社であるResilience (BVI) LtdおよびResilience Inv SPCとともに運営されています。Resilience Foundation、Resilience BVI、およびResilience Invは、保険または再保険サービスを提供せず、保険ブローカーまたは代理人として行動せず、保険ライセンスも保有していません。規制対象となる再保険のすべての取引は、ケイマン諸島において「Cover Re」ブランド(coverre.com)で事業を行う、Class B(iii)のライセンスを持つ免除セグリゲーテッド・ポートフォリオ会社Cover Reinsurance SPC Ltd.(「Cover Re SPC」)のみが、独占的に実施します。
アクセスと適格性。reUSDeは、米国証券法(1933年)の規則Sに定義される非米国人のみを対象に、特定の許可された管轄区域において利用可能です。米国人または居住者による利用は禁止されています。reUSDeは一部の管轄区域において有価証券として分類される可能性があり、参加には適格性要件、KYC/AMLの検証、および管轄区域ごとの制限が適用されます。reUSDeは銀行預金ではなく、FDICの保険対象でもなく、政府の支援によるものでもありません。
利回り。reUSD/reUSDeの利回りは変動し、保証されず、いつでも変更される可能性があります。利回り、APR、APY、リターン、またはパフォーマンスに関するいかなる言及も情報提供のみを目的としており、過去の実績は将来の結果を示す信頼できる指標ではありません。reUSD/reUSDeの価値と安定性は、市場のボラティリティ、スマートコントラクトの脆弱性、規制上の不確実性、ならびに基礎となる担保およびプロトコル活動のパフォーマンスに左右されます。
リスク開示。デジタル資産およびブロックチェーンに基づく製品には、元本の損失の可能性、スマートコントラクトの脆弱性、流動性の制約、規制上の不確実性を含む、重大なリスクがあります。APR、リターン、またはパフォーマンスに関するいかなる言及も保証されておらず、過去の実績は将来の結果を示す信頼できる指標ではありません。
規制環境。デジタル資産、ステーブルコイン、トークン化された実世界資産、ならびにオンチェーンの金融商品に関する規制環境はダイナミックであり、管轄区域ごとに進化し続けています。本記事に記載された情報は、公開日現在における理解に基づくものであり、その後の法的または規制上の進展を反映しない可能性があります。
条件が適用されます。完全な条件、開示、およびリスクに関する免責事項は、Reのウェブサイト(re.xyz)、利用規約(https://re.xyz/terms)、および免責事項(https://docs.re.xyz/disclaimers)をご覧ください。