
こんな経済学者って本当に最悪!!!
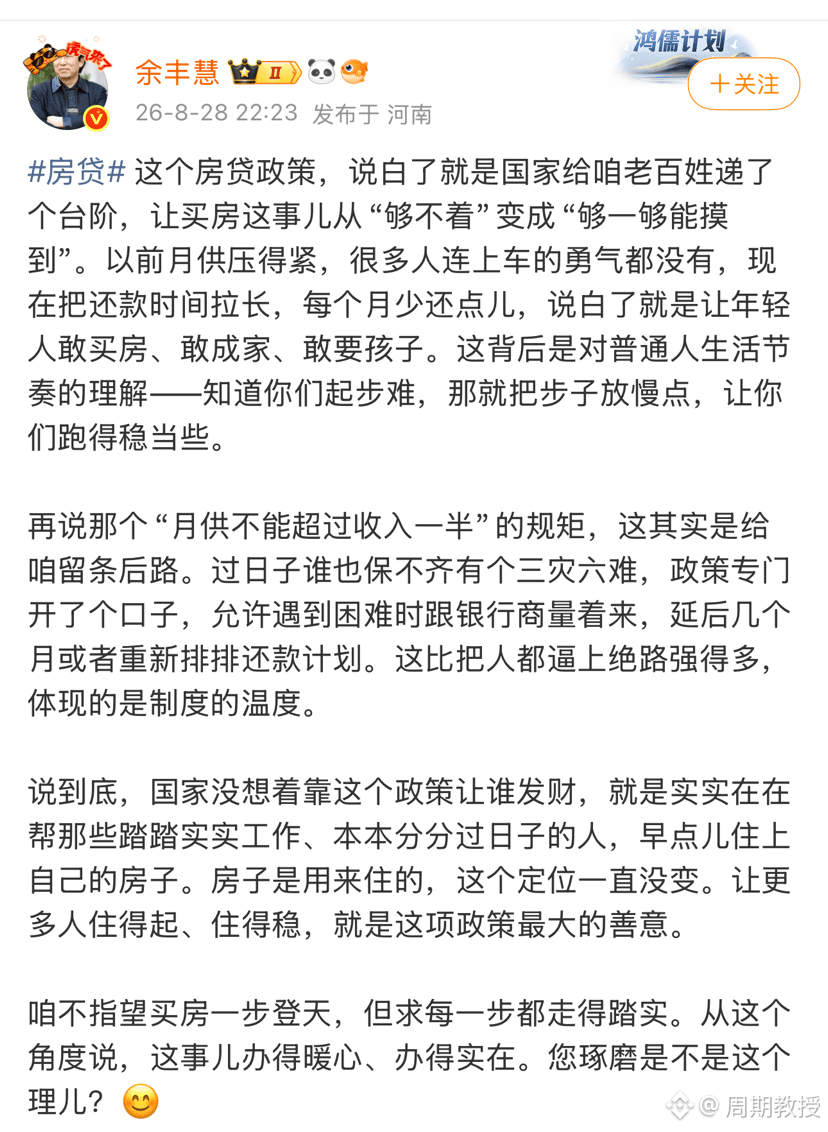
市場の流動性ストレスを和らげ、金融機関の不良債権リスクを抑えるための政策調整を、若者への無私な配慮だと一方的に解釈する
ローン期間を30年から40年に延長して、毎月の返済額は下がるものの、住宅ローンの複利計算に基づく金融の常識では、借り手が最終的に銀行へ支払う総利息コストは大幅に増える。若者に長期債務で短期の生存を賄わせる。
本文にある「毎月の返済が半分以下」と「困ったら銀行に相談して延長してもらう」は配慮の温度を感じさせるが、実際には、銀行のローン延長の審査基準は非常に厳格で、信用情報(信用)に伴うコストも極めて大きい。商業銀行のリスク回避の仕組みを隠して、一般の人々が債務不履行リスクに直面したときの弱い立場を無視している。
もし住宅の総額が依然として収入に比べて大きくかけ離れているのであれば、返済期間を延ばして“手が届くようにする”だけでは、実際には若者にレバレッジをさらにかけ続けることを間接的に促しているのと同じで、若者の生活負担を軽減するという本来の目的と完全に矛盾する。
いつになったら、こうした経済学者は保障の本質的な役割を理解できるのか。居住問題の解決と出生意欲の向上の核心は、基礎的な生活コストを下げ、質の高い保障住宅を提供し、住宅価格と家賃のバランスを取り、公共サービスを充実させることにある。
重点を「若者がより簡単に融資を受けられるようにするにはどうすべきか」に置くのは、社会保障が担うべき責任を、個人と家庭の長期負債へと変換してしまうことだ。そして、このような長期の債務の移転は、社会経済の発展を大きく抑制することになる。
ちょっと考えてみたが、この人は分かっていないわけないだろ? もちろん知っているし、とりわけよく分かっている。言っているのは“心が温まる”“実直だ”など、まったく気持ち悪い話だ。
こうした思想の浸透こそが、本当に最悪だ。
市場の流動性ストレスを和らげ、金融機関の不良債権リスクを抑えるための政策調整を、若者への無私な配慮だと一方的に解釈する
ローン期間を30年から40年に延長して、毎月の返済額は下がるものの、住宅ローンの複利計算に基づく金融の常識では、借り手が最終的に銀行へ支払う総利息コストは大幅に増える。若者に長期債務で短期の生存を賄わせる。
本文にある「毎月の返済が半分以下」と「困ったら銀行に相談して延長してもらう」は配慮の温度を感じさせるが、実際には、銀行のローン延長の審査基準は非常に厳格で、信用情報(信用)に伴うコストも極めて大きい。商業銀行のリスク回避の仕組みを隠して、一般の人々が債務不履行リスクに直面したときの弱い立場を無視している。
もし住宅の総額が依然として収入に比べて大きくかけ離れているのであれば、返済期間を延ばして“手が届くようにする”だけでは、実際には若者にレバレッジをさらにかけ続けることを間接的に促しているのと同じで、若者の生活負担を軽減するという本来の目的と完全に矛盾する。
いつになったら、こうした経済学者は保障の本質的な役割を理解できるのか。居住問題の解決と出生意欲の向上の核心は、基礎的な生活コストを下げ、質の高い保障住宅を提供し、住宅価格と家賃のバランスを取り、公共サービスを充実させることにある。
重点を「若者がより簡単に融資を受けられるようにするにはどうすべきか」に置くのは、社会保障が担うべき責任を、個人と家庭の長期負債へと変換してしまうことだ。そして、このような長期の債務の移転は、社会経済の発展を大きく抑制することになる。
ちょっと考えてみたが、この人は分かっていないわけないだろ? もちろん知っているし、とりわけよく分かっている。言っているのは“心が温まる”“実直だ”など、まったく気持ち悪い話だ。
こうした思想の浸透こそが、本当に最悪だ。