PCE 3.7%—まだ2%に戻っていないのに、なぜ市場は$BNB の流動性を再評価し始めたのか?
PCE 3.7%—まだ2%に戻っていないのに、なぜ市場は$BNB の流動性を再評価し始めたのか?
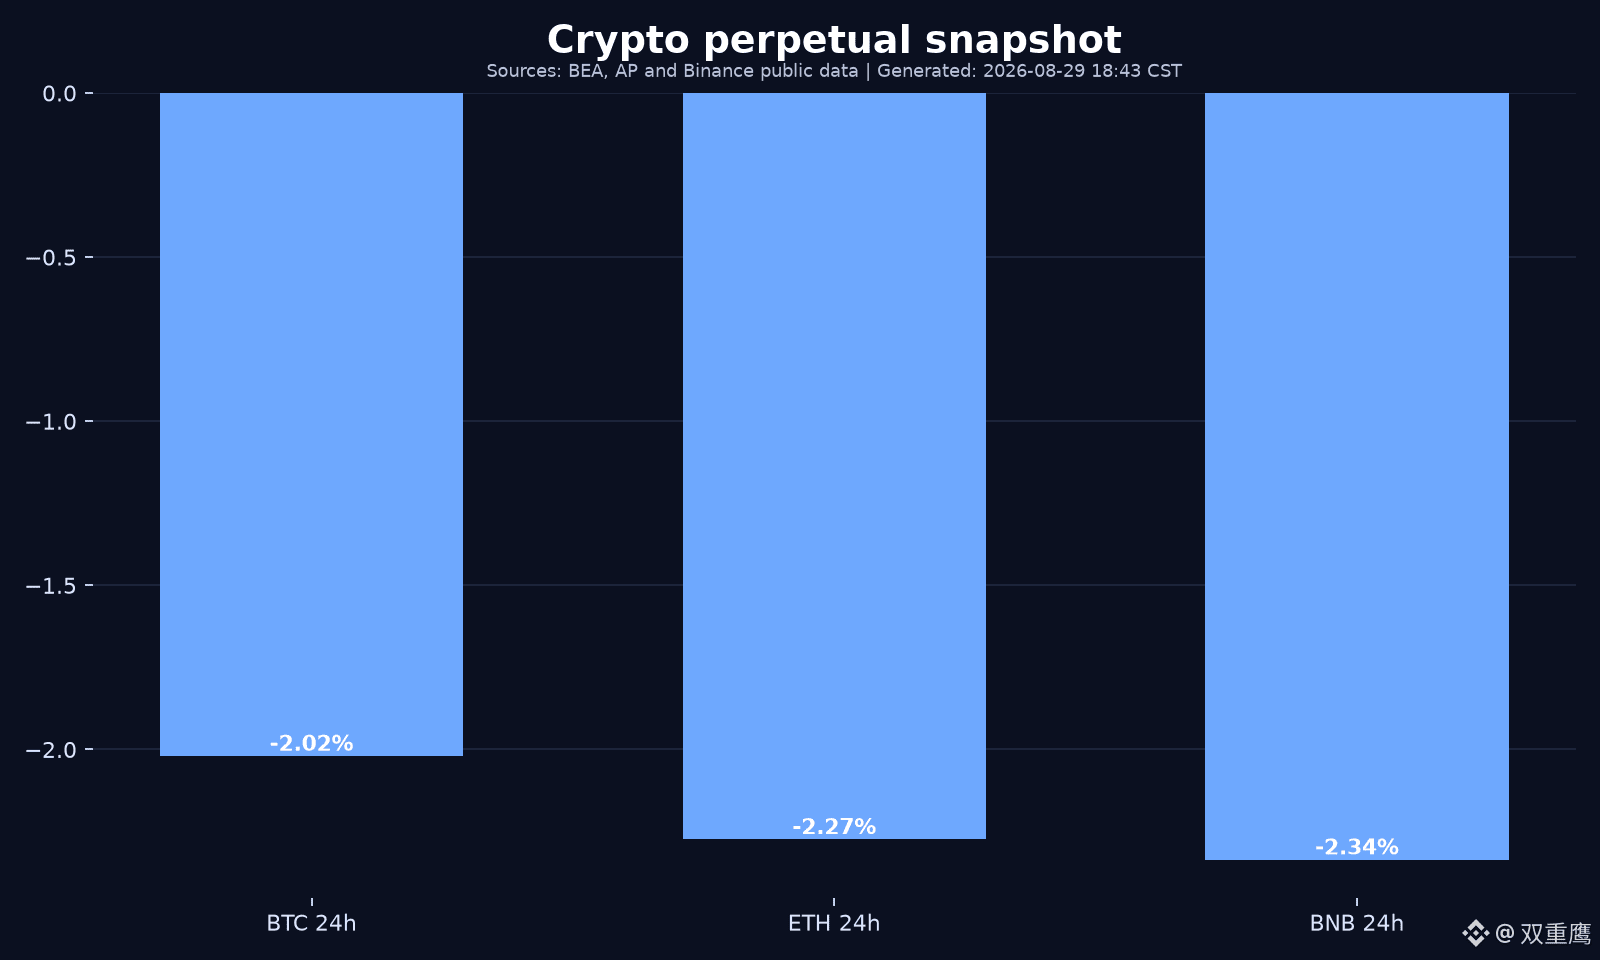
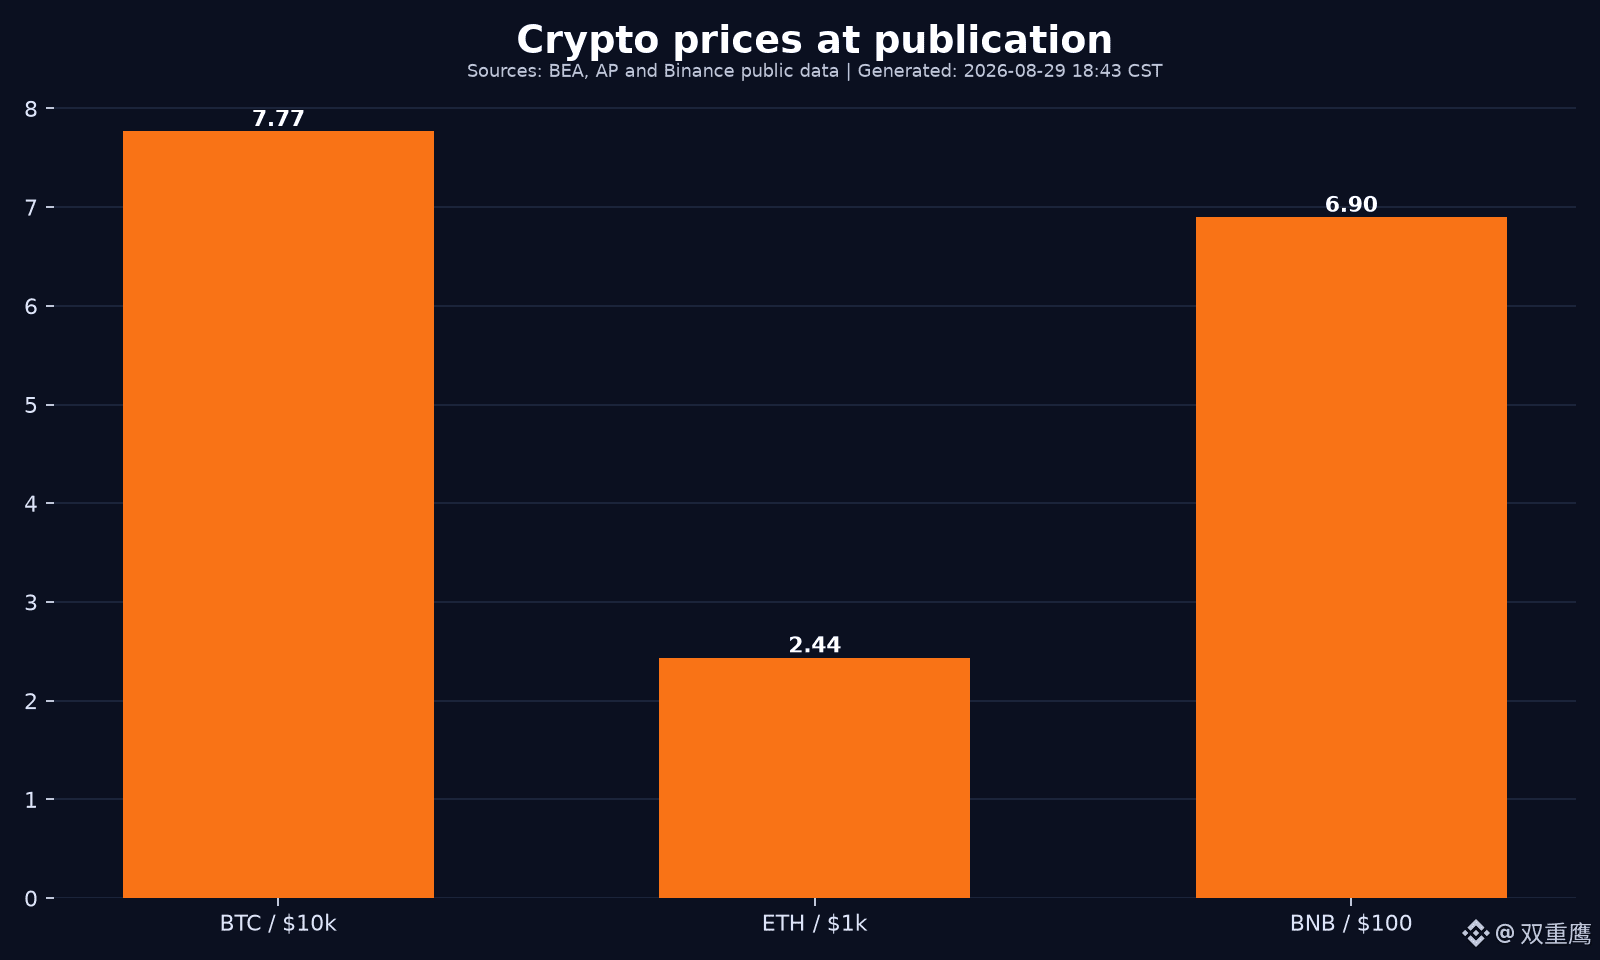
事実:BEAが7月のPCE(前年同月比)を3.7%、コアPCEを前年同月比3.3%と発表。いずれもFRBの2%目標を上回っています。APによると、Warshはジャクソンホールで、インフレはまだ高すぎるとして、必要なら利上げもあり得ると述べました。発言後、2年米国債利回りは4.22%から4.35%へ上昇し、9月の利上げ確率は約35%から約58%にまで引き上げられました。執筆時点で、BinanceのU本建て無期限先物はTRADING:$BTC は約77,676ドル(24時間-2.02%)、$ETH は約2,436ドル(-2.27%)、$BNB は約690ドル(-2.34%)。
PCE単体で見ると、ただの“昔のニュース”のように感じてしまいがちです。Warshの発言単体でも、“口先の姿勢表明”に見えてしまうことがあります。ところが2つが重なると、市場は改めて計算し直します。インフレは目標からどれくらい離れているのか、短期金利は高止まりのままどれほどの期間止まるのか、そしてドルの流動性はもっと高くなるのか。
強気派は、コアPCEの前月比0.2%はコントロール不能な状態ではなく、発言後の市場の反応が一部のタカ派的な見通しをすでに織り込んだと言うでしょう。ドルが継続して強くならない限り、リスク資産はなお消化できる可能性がある、と。
弱気派は、前年同月比がそれぞれ3.7%と3.3%であることは「2%へ戻るにはまだ遠い」ことを意味し、さらに強いデータは利回りをもう一段押し上げる可能性がある、と言うでしょう。
BNB、そして暗号資産全体の観点で重要なのは、金利と価格を一本の直線で結ぶことではありません。流動性が締まる局面では、現物、ステーブルコイン、そして先物(コントラクト)が反応する速度はそれぞれ異なります。だからこそ、まず主力コインが踏みとどまれるかを見て、その後に高ボラティリティ商品に追随があるかを見るほうが、一度の発言を追いかけて方向性を決めるより情報量が多いのです。
一般のトレーダーはしばしば「政策確率」を取引シグナルとして扱いますが、実のところそれは“オッズ表”にすぎません。実際に検証すべきは伝達(コンダクション)です。つまり、ドル高、短期利回り上昇、暗号資産価格下落が同時に起きているかどうか。前者2つだけで価格が安定しているなら、市場はすでに織り込んでいる可能性があります。3つがそろって共振するなら、リスク志向の縮小を尊重する必要があります。
私の見解:今は、一つの発言から強気・弱気を急いで結論づけるべきではありません。次の確認データは9月の雇用とインフレ指標です。それまでは、単一の方向性への依存度を下げておきましょう。
リスク注意:ボラティリティが拡大する局面では、「耐える」よりも、小さなポジションサイズと明確な撤退ポイントのほうが重要です。
#PCE #流动性 $BNB $BTC $ETH
確率は背景として、価格は確認として。
PCE 3.7%—まだ2%に戻っていないのに、なぜ市場は$BNB の流動性を再評価し始めたのか?
事実:BEAが7月のPCE(前年同月比)を3.7%、コアPCEを前年同月比3.3%と発表。いずれもFRBの2%目標を上回っています。APによると、Warshはジャクソンホールで、インフレはまだ高すぎるとして、必要なら利上げもあり得ると述べました。発言後、2年米国債利回りは4.22%から4.35%へ上昇し、9月の利上げ確率は約35%から約58%にまで引き上げられました。執筆時点で、BinanceのU本建て無期限先物はTRADING:$BTC は約77,676ドル(24時間-2.02%)、$ETH は約2,436ドル(-2.27%)、$BNB は約690ドル(-2.34%)。
PCE単体で見ると、ただの“昔のニュース”のように感じてしまいがちです。Warshの発言単体でも、“口先の姿勢表明”に見えてしまうことがあります。ところが2つが重なると、市場は改めて計算し直します。インフレは目標からどれくらい離れているのか、短期金利は高止まりのままどれほどの期間止まるのか、そしてドルの流動性はもっと高くなるのか。
強気派は、コアPCEの前月比0.2%はコントロール不能な状態ではなく、発言後の市場の反応が一部のタカ派的な見通しをすでに織り込んだと言うでしょう。ドルが継続して強くならない限り、リスク資産はなお消化できる可能性がある、と。
弱気派は、前年同月比がそれぞれ3.7%と3.3%であることは「2%へ戻るにはまだ遠い」ことを意味し、さらに強いデータは利回りをもう一段押し上げる可能性がある、と言うでしょう。
BNB、そして暗号資産全体の観点で重要なのは、金利と価格を一本の直線で結ぶことではありません。流動性が締まる局面では、現物、ステーブルコイン、そして先物(コントラクト)が反応する速度はそれぞれ異なります。だからこそ、まず主力コインが踏みとどまれるかを見て、その後に高ボラティリティ商品に追随があるかを見るほうが、一度の発言を追いかけて方向性を決めるより情報量が多いのです。
一般のトレーダーはしばしば「政策確率」を取引シグナルとして扱いますが、実のところそれは“オッズ表”にすぎません。実際に検証すべきは伝達(コンダクション)です。つまり、ドル高、短期利回り上昇、暗号資産価格下落が同時に起きているかどうか。前者2つだけで価格が安定しているなら、市場はすでに織り込んでいる可能性があります。3つがそろって共振するなら、リスク志向の縮小を尊重する必要があります。
私の見解:今は、一つの発言から強気・弱気を急いで結論づけるべきではありません。次の確認データは9月の雇用とインフレ指標です。それまでは、単一の方向性への依存度を下げておきましょう。
リスク注意:ボラティリティが拡大する局面では、「耐える」よりも、小さなポジションサイズと明確な撤退ポイントのほうが重要です。
#PCE #流动性 $BNB $BTC $ETH
確率は背景として、価格は確認として。