多くの OPC 起業家は最初にすぐこう聞きます――「会社登録はどこが税金が一番低い?」
でも、この順番が逆です。
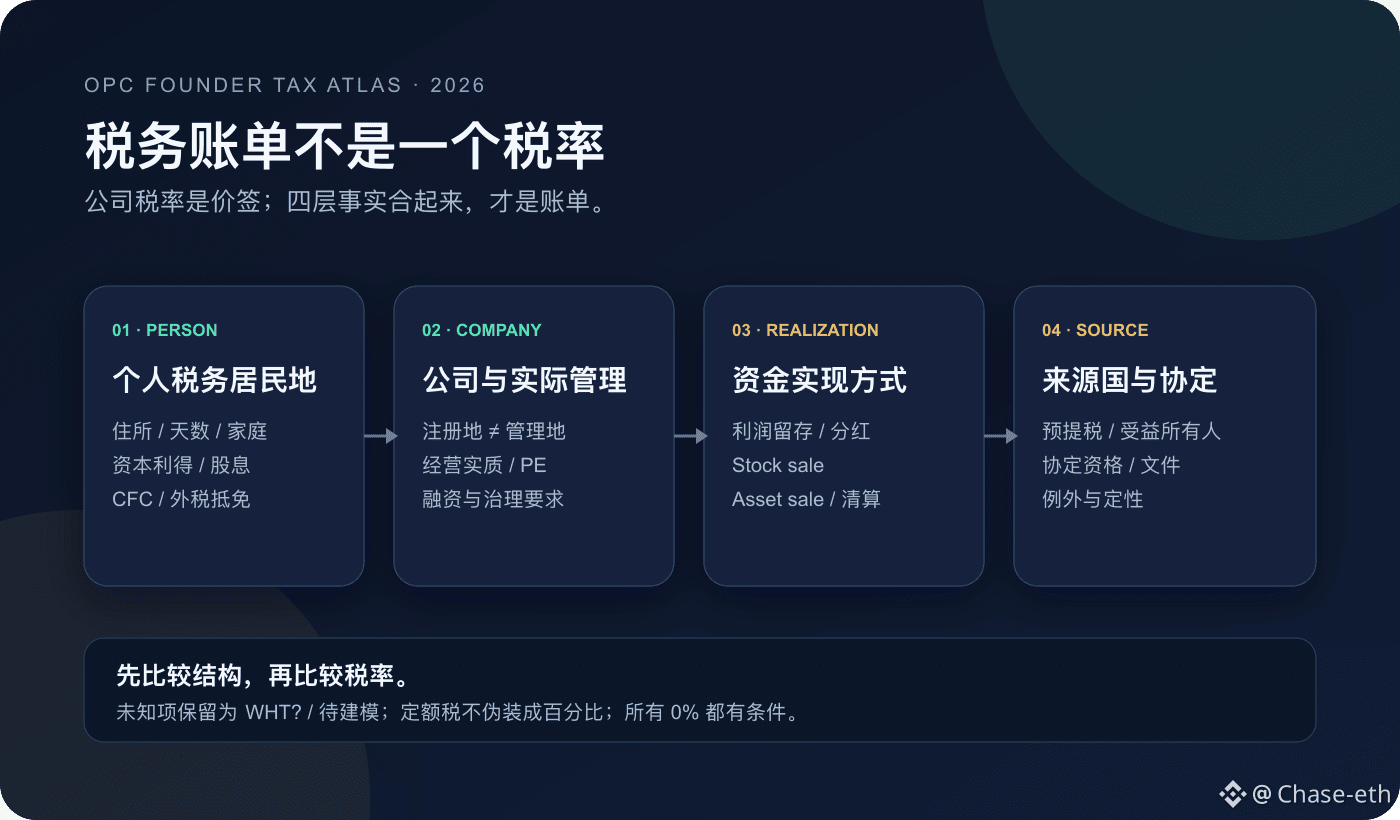
会社の税率は単なる値札です。個人の税務居住地、会社の実際の管理地、お金の取り出し方、資金の出どころの国がどう源泉徴収するか――これらを合わせて初めて請求書になります。
この一連の判断を、オープンソースの対話型計算機にしました。
第一問は「会社がどこか」ではなく、「人がどこにいるか」です。
中国を例にすると、税務居住者の判定は単に 183 日を見るだけではありません。国内に住所があることも独立したルートで、さらに住所は戸籍、家族、経済的利益と結びついた“習慣的な居住”の状況と関係します。
つまり海外に十分な日数住んだとしても、中国の税務居住者としての地位が自動的に切れるわけではありません。
第二問:会社の登録地と会社の税務居住地は一致しているか?
OPC で最も踏みやすい落とし穴は、TopCo が海外にあっても、契約・銀行・融資・重大な意思決定は founder が別の国で実際に決めているケースです。
名目上のオフショアでも、管理もオフショアとは限りません。その先には、二重居住、PE、CFC、そして移転価格などがついてきます。
欧州も“一つの低税地域”に押しつぶせません。
英国 FIG は最長 4 連続の税年度のウィンドウ。マルタは国外収入、国外のキャピタルゲイン、そして資金を本国へ送金するかどうかで分かれます。イタリアやギリシャは年額の定額税で、単位が百分率ではありません。ポルトガル IFICI は、まず活動と機関資格を見ます。
欧州の企業ハブにも用途ごとに違いがあります。
アイルランド 12.5% は trading income に対して。エストニアは留保段階の繰延で、配当の扱いは 2025 年から 22/78。オランダは 2026 年が 19% / 25.8%。ルクセンブルクは単一の税率に押し込められず、必ず完全にモデル化が必要です。
日本は単独で分ける価値があります。
典型的な低税地ではありません。居住者判定は 183 日だけを見ません。非永住者は「過去 10 年の合計で日本における滞在が 5 年を超えない」ことと、そして送金の有無で見ます。founder shares の売却は通常 約 20.315%。国外へ出る直前の過去 10 年で日本滞在が 5 年を超え、かつ対象資産が ≥ ¥1億 なら、さらに exit tax のテストが必要です。日本を選ぶことは、多くの場合、市場と生活を優先するからです。
同じ会社でも、お金をどう実現するかで結果が書き換わります:
留保なら、会社レベルと CFC を見る。
配当なら、会社税、源泉国の源泉徴収、個人税、そして FTC を見る。
founder stock sale(創業者の株式売却)なら、個人のキャピタルゲインと、ソース(源泉)ルールへ重心を移す。
asset sale(資産売却)なら、まず会社レベル、その後配分(分配)レベルになる可能性。
Delaware C-Corp が典型です。
アメリカの VC、オプションプール、M&A 市場には合いやすいことが多い一方、連邦の法人税の起点は 21% で、州税は別計算です。非米国株主への配当では、国内法の源泉徴収は一般に最大 30% まであり得ますが、下げられるかどうかは協定と書類次第です。通常の stock sale は別途の分析になります。
この計算機には 3 つの境界線を設定しています:
1. 年額の定額税を、パーセンテージに“偽装”しない。
2. 安全に確定できない源泉徴収は WHT? と表示。
3. 2026 年のルール、または会社の総税がケーススタディでしか確認できない場合は、unresolved / 待建模 と表示し、絶対に 0% を埋めない。
これは第一ラウンドのスクリーニングや顧問向け briefing に適していますが、直接申告数字を生成する用途には向きません。
一言まとめ:まず構造を比べ、次に税率を比べる。
OPC Founder Tax Atlas 2026 はオープンソース化されています。入力はすべてブラウザのローカルでのみ計算され、バックエンドなし・追跡なし。
オンライン版 + 公式ソースの台帳:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
でも、この順番が逆です。
会社の税率は単なる値札です。個人の税務居住地、会社の実際の管理地、お金の取り出し方、資金の出どころの国がどう源泉徴収するか――これらを合わせて初めて請求書になります。
この一連の判断を、オープンソースの対話型計算機にしました。
第一問は「会社がどこか」ではなく、「人がどこにいるか」です。
中国を例にすると、税務居住者の判定は単に 183 日を見るだけではありません。国内に住所があることも独立したルートで、さらに住所は戸籍、家族、経済的利益と結びついた“習慣的な居住”の状況と関係します。
つまり海外に十分な日数住んだとしても、中国の税務居住者としての地位が自動的に切れるわけではありません。
第二問:会社の登録地と会社の税務居住地は一致しているか?
OPC で最も踏みやすい落とし穴は、TopCo が海外にあっても、契約・銀行・融資・重大な意思決定は founder が別の国で実際に決めているケースです。
名目上のオフショアでも、管理もオフショアとは限りません。その先には、二重居住、PE、CFC、そして移転価格などがついてきます。
欧州も“一つの低税地域”に押しつぶせません。
英国 FIG は最長 4 連続の税年度のウィンドウ。マルタは国外収入、国外のキャピタルゲイン、そして資金を本国へ送金するかどうかで分かれます。イタリアやギリシャは年額の定額税で、単位が百分率ではありません。ポルトガル IFICI は、まず活動と機関資格を見ます。
欧州の企業ハブにも用途ごとに違いがあります。
アイルランド 12.5% は trading income に対して。エストニアは留保段階の繰延で、配当の扱いは 2025 年から 22/78。オランダは 2026 年が 19% / 25.8%。ルクセンブルクは単一の税率に押し込められず、必ず完全にモデル化が必要です。
日本は単独で分ける価値があります。
典型的な低税地ではありません。居住者判定は 183 日だけを見ません。非永住者は「過去 10 年の合計で日本における滞在が 5 年を超えない」ことと、そして送金の有無で見ます。founder shares の売却は通常 約 20.315%。国外へ出る直前の過去 10 年で日本滞在が 5 年を超え、かつ対象資産が ≥ ¥1億 なら、さらに exit tax のテストが必要です。日本を選ぶことは、多くの場合、市場と生活を優先するからです。
同じ会社でも、お金をどう実現するかで結果が書き換わります:
留保なら、会社レベルと CFC を見る。
配当なら、会社税、源泉国の源泉徴収、個人税、そして FTC を見る。
founder stock sale(創業者の株式売却)なら、個人のキャピタルゲインと、ソース(源泉)ルールへ重心を移す。
asset sale(資産売却)なら、まず会社レベル、その後配分(分配)レベルになる可能性。
Delaware C-Corp が典型です。
アメリカの VC、オプションプール、M&A 市場には合いやすいことが多い一方、連邦の法人税の起点は 21% で、州税は別計算です。非米国株主への配当では、国内法の源泉徴収は一般に最大 30% まであり得ますが、下げられるかどうかは協定と書類次第です。通常の stock sale は別途の分析になります。
この計算機には 3 つの境界線を設定しています:
1. 年額の定額税を、パーセンテージに“偽装”しない。
2. 安全に確定できない源泉徴収は WHT? と表示。
3. 2026 年のルール、または会社の総税がケーススタディでしか確認できない場合は、unresolved / 待建模 と表示し、絶対に 0% を埋めない。
これは第一ラウンドのスクリーニングや顧問向け briefing に適していますが、直接申告数字を生成する用途には向きません。
一言まとめ:まず構造を比べ、次に税率を比べる。
OPC Founder Tax Atlas 2026 はオープンソース化されています。入力はすべてブラウザのローカルでのみ計算され、バックエンドなし・追跡なし。
オンライン版 + 公式ソースの台帳:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X