

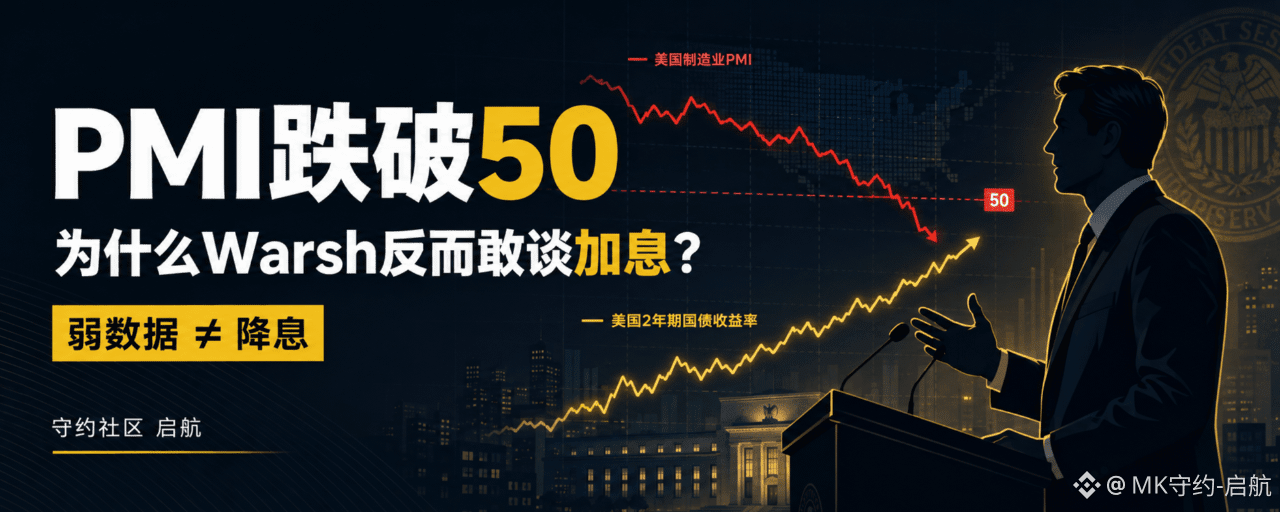
昨日、シカゴPMIは57.6から47.1へ急落した。
新規受注が大幅に減少。
生産は再び縮小。
消費者信頼感は引き続き弱い。
米国の非農業雇用も下方修正された。
市場がここ数年で形成してきた取引の習慣に従えば、これらのデータは同じ結果を示すはずだ:
景気は冷え始めており、FRBは緩和の準備をすべきだ。
しかし、市場が最終的に織り込んだ答えは別のものだった。
米国の2年物国債利回りが上昇。
ドル高。
金とビットコインは圧迫されている。
NASDAQが下落。
市場はFRBがもう一度利上げする確率さえ引き上げている。
なぜ?
なぜなら、Warshが昨日市場に本当に伝えたのは「9月に必ず利上げする」ということではなく、こうだ:
経済指標が弱くなっても、それが自動的にFRBの利下げを意味するわけではない。
PMIはとても悪いが、問題の本丸は成長ではない
まずシカゴPMIを見る。
8月のシカゴ商業天気図は、7月の57.6から47.1へ直行で下落し、再び50の景況の境界線を割り込み、2025年12月以来の最低水準となった。
分解して見ると、よりはっきりする:
新規受注は前月比で15.4ポイント低下。
生産指数は8.8ポイント低下。
受注の積み残しが同時に弱まる。
これは、企業の需要、生産、そして将来の受注が急速に冷え込んでいることを示している。
だが、他の2つの内訳が、このレポートを非常に厄介なものにしている。
雇用の内訳が小幅に回復し、連続する縮小に歯止めがかかった。
一方で企業の支払価格は引き続き上昇し、2022年2月以来の最高水準に達した。
つまり:
需要は下がり、生産も下がっているが、コストはそれに連れて下がっていない。
もしPMIの弱さだけなら、市場は景気の冷え込みと利下げを取引できる。
もし物価上昇だけなら、市場は景気の過熱と利上げを取引できる。
しかし2つのことが同時に起きると、市場が直面するのは単なる景気減速ではなく、より危険な組み合わせになる:
成長は弱まり、インフレはなお頑固。
すでに「疑似スタグフレーション」の方向性を示す特徴が出ている。
ただし、現時点ではシカゴPMI一つで米国がスタグフレーション入りしたと宣言することはできない。
シカゴPMIは地域調査であり、そもそも変動が大きい。実際に観察すべきは、これからのISMの製造業・サービス業の新規受注、雇用、そして価格の内訳で同じ変化が起きるかどうかだ。
もし全国的なデータでも「受注が減り、価格が上がる」という状況が出るなら、昨日のPMIはノイズではなく、米国の経済構造が変化していることを示す先行シグナルになる。
非農は下方修正されたが、雇用はまだ断絶していない
昨日公表されたのは、普通の月次の非農雇用レポートではない。
それは、米労働統計局による2026年3月までの非農業雇用の年次ベンチマーク修正(暫定基準)のことだ。
結果はこう示した:
米国の総非農業雇用は7.9万人下方修正され、総雇用の約0.1%。
民間部門の雇用が17.8万人下方修正。
製造業は6.7万人下方修正。
貿易、運輸、公益は9.8万人下方修正。
しかし建設業は6.2万人上方修正、政府雇用は9.9万人上方修正。
このデータは、米国の民間雇用が確かに、それ以前に公表されたほど強くないことを示している。
しかし、それは米国の雇用市場が崩壊したことを証明してはいない。
過去10年、米国の非農業部門の年間ベンチマークの改定における絶対値の平均は、総雇用の0.2%程度だった。今回は総非農は0.1%しか下方修正されておらず、依然として通常の統計誤差の範囲内だ。
より正確に理解するなら:
米国の雇用は冷えてきているが、「採用を減らす」段階から「継続的な大規模解雇」へはまだ入っていない。
これがWarshがタカ派を保てる鍵だ。
失業率が引き続き4.1%前後にとどまり、新規失業保険申請件数が持続的に増えず、企業が採用を減らすだけで大規模な解雇には至っていない限り、FRBには政策の重点をインフレから雇用へ戻すだけの十分な理由がない。
だから、昨日の7.9万人の下方修正を「米国から新たに増えるはずだった雇用が突然7.9万人減った」と理解しないでほしい。
これは雇用ストックのベンチマークを修正しているだけで、最終的な修正が非農データに正式に組み込まれるのは2027年2月になってからだ。米労働統計局
消費者は悲観的だが、インフレ期待はまだ高い
ミシガン大学の8月の消費者信頼感の確報値は51.7で、7月の55.2を下回った。
消費者予想指数は51.5まで低下した。
景気の現状指数は51.9まで低下した。
これは、米国の家計が同時に3つのことを心配していることを示している:
生活コストはいまだ高すぎる。
収入と雇用見通しが弱まる可能性がある。
今後の経済活動はさらに冷え込むかもしれない。
だが問題は、消費者は悲観的でも、インフレ期待が本当にFRBの“居心地の良いゾーン”へ戻っていないことだ。
1年物インフレ期待は4.2%から4.0%へ低下。
長期のインフレ期待は3か月連続で3.3%に維持された。
短期の見通しはやや改善したが、4.0%は依然として高い。長期の見通しは伸び続けていないものの、2024年の主要な運用レンジよりは高い。
これは、インフレ期待がひとまず暴走はしていないことを意味するが、2%近辺に完全にアンカーされているとも言えない。ミシガン大学消費者調査
Warshはなぜ強気(ハト派ではなくタカ派)を保てるのか?
Warshの見方では、米国経済は全面的な不況ではなく、明確な分断(ばらつき)が起きている。
一方では、一般の消費者、住宅、農業、そして一部の製造業が圧迫され始めている。
その一方で、AI投資、企業利益、設備投資、そして金融市場は依然として強い。
Warshは講演で非常に重要な一連のデータを挙げた:
企業の設備投資と無形資産投資は4四半期ぶりに前年同期比で約9%増、2021年以来の最速の伸び率を記録した。
今年の資本支出増加の半分以上はAIのインフラから来ている。
S&P500の企業利益は過去1年で20%以上増えている。
企業債とレバレッジローンの信用スプレッドは歴史的な低水準に近い。
銀行の商業用ローンの貸出基準は、歴史的に見て比較的緩い位置にある。
実質の個人消費支出は過去4四半期で2%超の伸び。
民間の国内最終需要は今年、伸びが約3%。
だからWarshの判断は:
金融環境は引き締め的と言いにくく、米国経済にはまだ粘りがある。
この一言は非常に重要だ。
もし高金利が本当に景気をリセッションの瀬戸際まで押し込んでいるのなら、FRBは利下げを検討せざるを得ない。
しかし、もし企業利益が強く、信用スプレッドが低く、AI関連の資本支出が引き続き拡大し、そして貸出条件が厳しくなっていないなら、FRBはこう考える:
現在の金利は、まだ総需要を本当に抑え込めていない。
その一方でWarshが見ているインフレデータは:
PCEは前年比で3.7%上昇。
過去6か月のPCEは年率換算で4.1%上昇。
過去1年、PCEバスケットの中で3%超の上昇を示した商品・サービスは54%もある。
過去6か月でも、年換算で3%超のプロジェクトが49%ある。
これは、インフレが1つか2つのエネルギーや食品の項目だけで起きているのではなく、依然として高い拡散性を持っていることを示す。
そのため彼の政策の優先順位は非常に明確だ:
雇用は“救う必要がある”ほど悪くないのに、インフレはまだ“緩められない”ほど高い。
Warshは利上げを約束しなかった。むしろ緩和のハードルを引き上げた
昨日、多くの人が覚えているのはたった一つの発言:
FRBは再び利上げするかもしれない。
しかしWarshが本当にやったのは、利上げを一度予告することよりも重要なことだった。
彼は市場がFRBを理解するルールを作り直した。
第1に、2%のPCEインフレ目標は固定目標であって、長期にわたって妥協できる“ソフト目標”ではない。
2つ目。短期金利は、需要調整と金融環境の主な手段のままだ。
3つ目。QEとバランスシート拡大は、本当の危機のためにのみ使うべきだ。
4つ目。FRBは過度なフォワードガイダンスで、将来の利率パスについて市場に先回りして約束することはしない。
5つ目。基礎的なインフレが明確に、持続的に、そして十分な速さで減速するのを確認して初めて、FRBは「任務完了」を認める。
Warshは最後に特別に強調した:
彼が約束したのは、特定の1回の判断ではなく、政策規律という種類のものだ。
だから、彼は正式に9月に必ず利上げすると発表していない。
だが彼は、市場に対して新しい非対称なルールを作り上げた:
経済の限界的な弱さだけでは利下げに十分ではない。インフレは素早くは下がらないが、さらなる引き締めにつながる可能性はある。
これが昨日、市場が再評価した核心だ。FRBの発言原文
なぜ市場は先に下がったのか?
リスク資産が最も嫌うのは、必ずしも景気後退そのものではない。
というより、成長が下がるのに金利は下がらない。
景気が減速すると、企業の利益見通しは下がる。
インフレが高止まりしていると、FRBは利下げで評価を下支えできない。
それは、利益とバリュエーションの両方を圧迫する。
バリュエーションが高いテック株では、長期金利と実質金利の上昇が、将来キャッシュフローの現在価値を引き下げる。
金にとっては、インフレリスクが長期的な下支えを与えるが、実質金利とドルの上昇が短期的な圧力を作る。
BTCにとって、最初に価格に影響するのは通常「PMIが悪いから、今後は資金繰りを緩めるかもしれない」という話ではなく、目先のドル、実質金利、そしてグローバルな流動性だ。
そのため昨日は、とても典型的な取引の順序が出た:
Warshは政策のハードルを引き上げた。
市場は利上げ確率を引き上げている。
米国債利回りが上昇するからだ。
ドル高。
金とBTCは圧迫されている。
バリュエーションが高いテック株が下落。
市場は景気の弱さを完全に無視したわけではない。
その代わり、市場は、経済がFRBに救済を迫るほど弱くなっていないと見ている。
次に本当に見るべきは何?
まず米国の2年物国債利回りを見る。
2年物米国債は、市場が将来の利率パスを直接いくらで価格づけているかを示す指標だ。
2年物の利回りが上昇を続け、さらに定着しているなら、市場はより高い金利、あるいはより長い期間の高金利を織り込んでいるということだ。
2つ目。ドル指数を見る。
もしドルと2年物利回りが同時に強含むなら、金やBTCの反発はより抑え込まれやすい。
3つ目。全国的なPMIを見る。
もしISMの製造業とサービス業の双方で受注が下がり、価格が上がっているなら、「疑似スタグフレーション」のリスクは地域のシグナルから全国シグナルへ格上げされる。
4つ目。雇用が「低採用」から「高解雇」へ移っているかを見る。
Warshの政策の優先順位を本当に変え得るのは、ほんの小幅なベンチマーク修正ではなく、初期失業保険申請が継続的に増え、失業率が明確に上昇し、そして非農が連続してマイナスに転じることだ。
5つ目。BTCのスポットと先物(永続)構造を見る。
価格下落が主に高レバレッジのロング清算によって起きており、スポット側の売り圧が同時に拡大していないなら、デレバレッジが終わった後に修復が起きる可能性はある。
しかし、スポットのCVDが継続して低下し、ETFの資金流出が続き、OIが価格下落の過程でも高水準を維持しているなら、それは単なる清算ではなく、資金が能動的に撤退していることを示している。
最後の結論
昨日、最も警戒すべきなのはPMIが50を割ったことではない。
というより、景気成長が減速している一方で、インフレは一緒に下がっていない。
雇用統計は下方修正されたが、FRBが方針転換を迫られるほど弱くはない。
Warshはまさにそこを利用して、市場の政策期待を「弱いデータ=利下げ」から、こうへと組み替えた:
インフレが本当に下がる、または雇用が本当に断絶するまで、FRBは方向転換しない。
それ以前から、成長の減速と高金利が同時に存在している可能性がある。
そして、それこそが米株、金、そしてBTCが次に本当に直面するリスクだ。
これからは、どんな弱いデータも“FRBがすぐに資金繰りを緩める”と結びつけて取引するな。