

米連邦準備制度の新議長による初めての年次試験、そして「40万億ドルの信用」に関する一つの出題
今夜22:00(UTC+8)、FRB議長ケビン・ウォッシュが、グランドティトン山のふもとのジャクソンホールで、就任以来初となる主題演説を行う。例年これは世界各国の中央銀行総裁による年次の集まりにすぎないが、今年は市場に「大試験」として組まれている――30年物米国債利回りはちょうど19年ぶりの高水準を更新し、財務長官は中央銀行に先んじて債券の買い入れに動いた。そして登壇するのは、なぞなぞで知られる新議長。発する一語ごとに、数十万億ドル規模の資産の価格付けが書き換えられかねない。
一、米国債市場の三つの亀裂
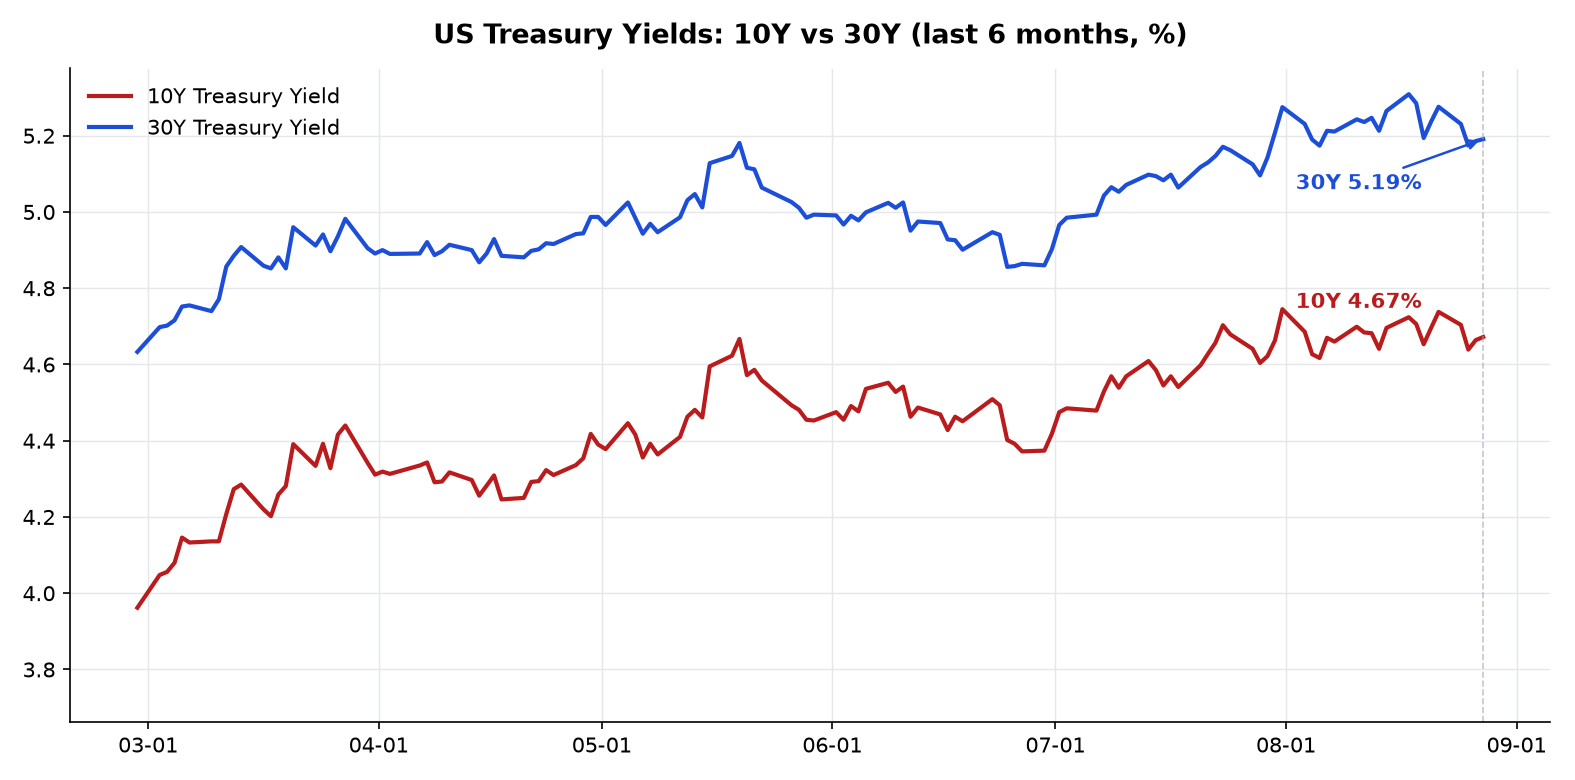
まずデータを並べよう。30年物米国債利回りは先週一時5.33%に達し、2007年以来の高水準となった。足元では5.19%前後でもみ合い、10年債は4.67%、ドル指数は99.17。これら三つの数字の背後には、市場が三つの事柄を再評価していることがある。
第一の亀裂:インフレは想像以上に根強い。FRBが最も重視する7月のPCE物価指数は前年比3.7%上昇、コアPCEは3.3%で、どちらも2%目標から大きく離れている。7月CPIも予想を上回った。一方、4-6月期GDP成長率はわずか1.5%――物価は下がらず、成長も上がらない。米経済はいま、気がかりなスタグフレーションの入り口に立っている。金利先物はこれを受け、9月は据え置き、それでも12月までに少なくとも25bpの利上げがある確率を約70%と織り込んでいる。
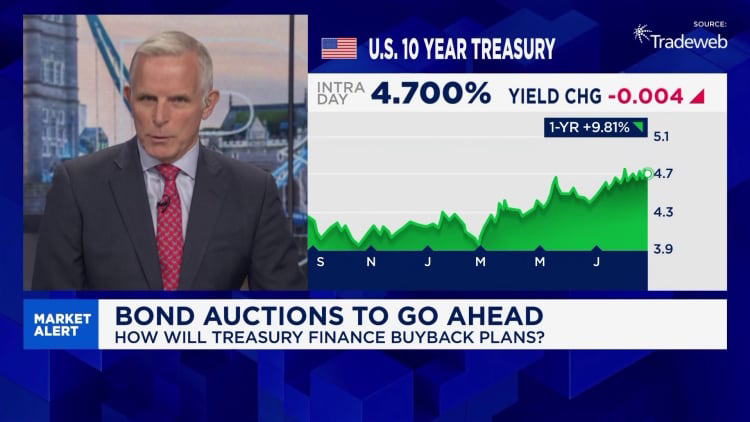
第二の亀裂:供給圧力は前例がない。米国債の総額は40兆ドルに迫り、長期ゾーンの入札需要は弱く、買い手は引き受ける条件としてますます高いタームプレミアムを求めている。30年債が5.33%に達したのは、本質的には市場がこう言っているのと同じだ――「あなたの財政規律を信じていない」。
第三の亀裂は最も微妙だ。財政と金融の境界が曖昧になりつつある。先週、ベセント財務長官は9月9日から長期国債の買い戻し上限を週20億ドルから少なくとも40億ドルへ倍増すると発表した。名目上は市場流動性の改善だが、実際には長期ゾーンの利回りを直接押し下げる措置で、市場では2011年のオペレーション・ツイストの焼き直しと見なされている。中央銀行に先んじて財務省が債券市場に介入するのは、FRBを火あぶりにするようなものだ――まだ何も表明していないのに、財務省が先に動いた。独立性はどこへ行ったのか。
二、謎解きの議長:市場は答えを求め、彼は問いを立てるのが得意だ
ヴァシ自身がすでに変数だ。2006年から2011年にかけて彼はFRBで最年少の理事の一人であり、タカ派姿勢と率直な物言いで知られた。その後はモルガン・スタンレーのマネージングディレクター、トランプの経済顧問を歴任。今年5月にFRBの舵取りを担ってからは、急いで市場にロードマップを示すことはせず、五つのファーストプリンシプル作業部会を立ち上げ、インフレ認識、バランスシート、データ依存、技術、コミュニケーションの五つの側面からFRBそのものを再点検している。
彼は、過去十数年にわたるフォワードガイダンス型の中央銀行文化を公然と疑っている――市場は答えを与えられるべきではなく、自らデータを解釈し、そのシグナルを中央銀行へ返すべきだ、と。就任から3か月、彼のコミュニケーションは市場に一言で要約された。「謎」。7月29日の政策会合では、金利は5会合連続で3.50%-3.75%に据え置かれ、理事12人のうち3人が公然と利上げを要求した。何年もなかった内部の亀裂だが、それでもヴァシは多くを語らなかった。
市場はもう我慢できない。RSMのチーフエコノミスト、ブルスエラスは率直に、ヴァシ就任初期のいくつかの非強制的なミスが、市場の期待をFRBが望まない水準まで押し上げたと述べた。バンク・オブ・アメリカの金利戦略責任者カバナは、もしヴァシが今夜、生産性や人口動態のような壮大なテーマばかりを語れば、市場はそれをハト派シグナルと受け取り、30年債利回りは5.5%超へ一直線に向かう可能性があると警告している。
 三、三つのシナリオ、三つの道
市場が気にしている反応関数を観測可能な言葉に翻訳すれば、今夜あり得るのは要するに三通りだ。
シナリオA、タカ派の姿勢:インフレを2%に戻すことが何より優先だと明確に示し、必要なら再利上げを示唆する。ドルと短期金利はまず上昇し、長期ゾーンは成長懸念で揺れ、金価格は短期的に重くなる。
シナリオB、曖昧な言い回し:謎めいたスタイルを維持し、タカ派を強めもしなければ利下げも示さない。ドルは乱高下し、長期債のボラティリティは急騰、金は引き続きドルの信用低下の恩恵を受ける――ヴァシのやり方でいえば、これが最も確率の高い選択肢だ。
シナリオC、受動的ハト派:発言が財務省による長期ゾーン抑制への黙認と受け取られるケース。単なる同調の示唆であっても同じだ。ドルと長期債は同時に下落し、金価格は大きく急騰する。市場はすぐに、ヴァシがすでに否定したあの噂――彼はパウエルよりトランプの声を聞く――を思い出すだろう。独立性の物語が損なわれれば、米国債が世界の無リスク資産として持つ価格アンカーは揺らぐ。
四、資産への含意:誰が誰の値付けをしているのか
三つのシナリオをベースケースに落とすと、ヴァシはAとBの間を行く可能性が高い――反インフレの規律を使って9月は据え置き、年末に利上げの可能性を示しつつ、財務省のオペレーションへの評価は意図的に避ける。この経路では、ドルは短期的にやや強含むが、上値はあいまいさ、あるいはややハト派的なリスクで抑えられる。10年債は高値圏で乱高下し、財務省の国債買い入れが下押しのクッションにはなるものの、単独で突き抜けるのは難しい。金はドルの信用と実質金利という二重の物語の下で上昇バイアスを維持し、BTCは8万ドルの節目付近でドル信用ストーリーに沿って揺れる。
本当のリスクポイントは、失敗条件にある。もしヴァシが長期金利に上限を設けたり、財政目標を黙認していると受け取られたりすれば、ドルと長期債は同時に下落し、金は急騰を加速させる――そのとき市場が値付けするのはもはや金利ではなく、「財政主導」という四文字だ。
五、講演の前に
ジャクソンホールの会場の窓の外には、大ティトンの雪山が広がる。過去40年、歴代FRB議長はここで世界市場に要点を示してきた。ボルカーは規律を、グリーンスパンはバブルを、バーナンキは出口を、パウエルは忍耐を語った。今夜はヴァシの番だ。
 今年の年次総会の公式テーマは金融イノベーション――決済と政策の意味合い――という、テクノロジーに関する先を見据えた題目だ。だが、世界中が分かっている。本当の試験問題は会場の外にある。40兆ドルの債券市場が米国の信用価格を再評価しており、議長の一言一句は、その再評価への注釈にほかならない。
山は同じ山でも、道は進むほど狭くなる。今夜のヴァシに必要なのは賢さではなく抑制だ――インフレ抑制の規律と債券市場の安定の間で、市場に信頼できる座標軸を示すこと。これは、どんな利上げよりも難しい。