


アメリカは本当に ICO の門を再び開くのかもしれません。8 月 18 日、SEC は正式に Reg CA を提出しました。今回が初めてで、Crypto だけを対象に Token 発行のルールを設計しています。条件を満たすプロジェクトが、米国で公開的に Token を発行して資金調達できるようにすることが目的です。
発表後、多くの人がそれを「ICO 2.0」と呼びましたが、そもそもアメリカはなぜ過去にプロジェクトを好きなように ICO させなかったのでしょうか。今回の Reg CA は結局、何を本当に解き放つのでしょうか。今回の ICO 回帰を理解するには、まず米国の過去の Token 資金調達の制限から見ていく必要があります。
TL;DR
1. 米国が再び ICO を開く可能性:Reg CA により、条件を満たすプロジェクトが一般の投資家に向けて Token の公開資金調達を行えます。
2. Token が本当のファンダメンタルズを持つ可能性:実際の収益があるプロジェクトでは、将来的に收入(収益)、買い戻し、配当などの経済的権利を Token により明確に紐づけることが進むかもしれません。
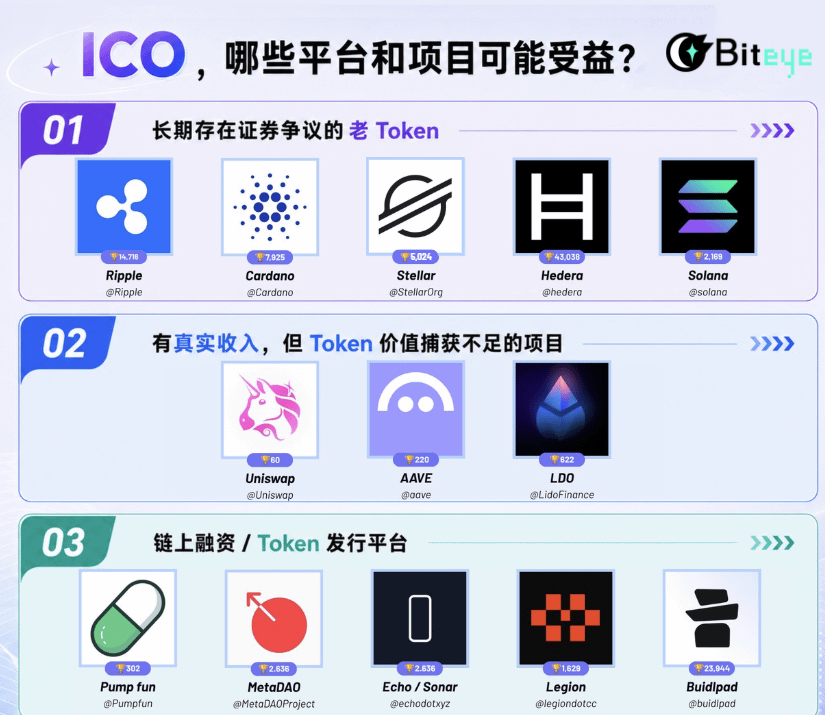
3 つの種類のチャンスに注目:規制の対象になっている旧 Token、実際のキャッシュフローを持つプロジェクト、そして Launchpad / オンチェーンの資金調達プラットフォームです。
Reg CA では、いったい何が変わるのですか?
過去、米国のプロジェクトが Token を公開発行しようとすると、ずっとある二択のジレンマに直面してきました:
証券として登録するか、完全な登録・開示・継続的な報告義務を負うか。あるいは免除ルートにするかですが、その場合は投資家、資金調達の手段、流動性などで制限を受けます。結果として、多くのプロジェクトが海外で発行することを選び、さらには米国のユーザーの参加を直接制限してきました。
しかし今後は状況が変わります。Reg Crypto は初めて、Token 向けに 2 つの資金調達ルートを設計しました。
- Startup Exemption は初期プロジェクト向けで、最大 4 年で 500 万ドルまで資金調達可能
- Fundraising Exemption は、より大きなプロジェクト向けで、12 か月で最大 2,000 万ドルまたは 7,500 万ドルまで調達できますが、SEC の資格(qualification)、財務報告が必要です。Tier 2 ではさらに監査も必要です。
重要なのは、Token は一般の投資家に公開して売れること、そして原則として従来のプライベート証券のような強制ロックアップ期間がなく、すぐに転売できることです。
それだけで Crypto は大いに沸きます。将来のスタートアップは VC を探さなくてもよくなり、直接将来のユーザーから資金調達できる。これもコミュニティでは「ICO 2.0」と呼ばれています。ただし、これは 2017 年の ICO への単純な回帰ではありません。
資金調達の際、プロジェクトは Token の供給、アンロック(解除)、ガバナンス権限などの情報を開示し、資金を受け取った後に何をするのか、現時点でどこまでできているのかを明確にします。約束を完了するか、恒久的に履行を停止した後、プロジェクトは Transition Report を提出でき、Token に関連する「covered investment contract(対象となる投資契約)」を正式に終了できます。Token 自体は引き続き取引できます。
要するに、2017 年は「先に集めて、あとは後で」という形でした。ICO 2.0 では、資金調達、開示、建設(実行)、そして退出までをルールに組み込みます。
Token の最大の重荷が、解かれつつあるかもしれない
Reg CA が解決するのは「今後どう新しい Token を発行するか」だけではなく、過去に残された問題にも対応します。つまり、Token は本当に証券なのか?
過去の多くのプロジェクトは、自分たちの Token が証券ではないことを証明する方法をずっと模索してきました。なぜなら、一度証券と認定されると、より厳しい発行・開示・取引のルールに直面することになるからです。
それによって、2 つの問題も生まれます。
第一に、多くの Token 発行には投資契約が絡む可能性がある一方で、プロジェクトはすでに何年も運営されています。そのような証券法上の関係がいつまで続くのか、明確な答えがずっとありません。
第二に、Token がより証券らしくならないようにするため、多くのプロジェクトは Token が直接プロトコルの価値を担うこともできません。特に、配当、利益分配、能動的な買い戻しなどの設計は、証券性を強めてしまう可能性があります。
つまり、Crypto で奇妙な現象が起きているのです。プロトコルは明らかに儲かっているのに、Token はガバナンス、ステーキング、インセンティブにしか使えず、プロトコル収益を直接分配できるのが難しい。
Reg CA は、この 2 つの問題のそれぞれに対して、新しい解決策を提供するものです。
1)プロジェクトが当初の約束した作業を完了する、または恒久的に履行を停止し、Transition Report を提出した後、Token に関連する投資契約関係を終了できます。しかも、このセーフハーバーは、過去にすでに発行された旧 Token に対しても同様に適用されます。
2)プロジェクトは、Token が「証券ではない」ことを必ずしも証明しようとする必要はありません。むしろ、適切な規制枠組みの中で Token に、より明確な経済的権利を担わせることができます。
SEC 自身の見立てからすると、旧 Token のほうが短期的な影響が最も大きい可能性があります:
SEC は、毎年およそ 130 の新規プロジェクトが Reg CA によって資金調達すると見込んでいますが、さらに 475 の旧プロジェクトが新ルールを利用し、Token が過去に抱えていた証券としての身分問題を解決する可能性があります。
だからこそ、Reg CA が施行された最初の波の影響は、突然大量の新しい ICO が出てくることではなく、まず長年悩み続けてきた証券としての身分問題を、一部の旧 Token が解決することになる可能性があります。
どのプラットフォームやプロジェクトが恩恵を受ける可能性がありますか?
前述の変化に沿うと、Reg CA の影響は「ICO が戻る」だけではありません。現状の市場を見ると、少なくとも 3 種類のタイプのプロジェクトが再び注目に値すると私は思います。
(1)長年にわたって証券性をめぐる争いが続いている旧 Token
一部の旧プロジェクトは、事業やユーザー、エコシステムに大きな問題がない場合もありますが、価格にはずっと、量化しにくい「規制ディスカウント」の層が含まれ続けています。
市場は、SEC の調査や訴訟、米国取引所での上場廃止、機関投資家が保有をためらうこと、さらにはプロジェクトが米国市場を正常に拡張できないことまで懸念するでしょう。
これらのリスクは収益や TVL には直接は表れませんが、長期的に、市場が提示してくれる評価額(バリュエーション)を引き下げる圧力になります。
(2)実際の収益はあるが、Token 価値の取り込みが足りないプロジェクト
Crypto はこれまで Token を判断する際、TVL や取引量、FDV、ナラティブ(物語性)を見ることが多く、本当に株のように「この Token はどれくらいの利益に対応しているのか」を計算することはほとんどありませんでした。
将来的により多くの Token が明確な経済的権利を持つようになれば、市場は自然と 2 種類のプロジェクトを分けて見始めるでしょう:
- ナラティブ(物語)で支えられている Token
- キャッシュフローで支えられている Token
したがって、この線上では、すべてのビジネスモデルがすでに成立しており、キャッシュフローが十分に明確なプロトコルを探すべきです。たとえば成熟した DeFi の貸し借りや取引手数料、オンチェーン証券会社の取引収入、RWA プラットフォームの管理費とサービス料、ステーブルコイン発行者の準備金からの収益などです。
(3)オンチェーンの資金調達 / Token 発行プラットフォーム
Token の資金調達規模が再び拡大するなら、最大の増分市場の 1 つは特定の Token ではなく、発行を中心に形成される新しい産業かもしれません。
昨年の時点で Crypto はすでに「ICO 2.0」を試みていました。昨年の Solana の ICM の中核は、スタートアップが VC を探すだけではなく、コミュニティからの資金調達として直接 Token を発行することにありました。Believe が最初にこの仕組みを広め、その後 Pump.fun も ICM の重点的な開発を始めました。
Reg CA は、過去 1 年の ICM 探索の流れに近いもので、そこに正式な規制ルールを補完するものです。もしこの道がうまく走れば、
Pump.fun、MetaDAO、Echo/Sonar、CoinList のようなオンチェーンの資金調達プラットフォームは、「発行(発币)プラットフォーム」からさらに進んで、Crypto の資金調達入口になり得ます。
Reg CA はいつ施行されますか?
最後に少し冷水を浴びせます。Reg CA は現時点ではあくまで提案であり、まだ正式に発効していません。
SEC は 8 月 18 日にルールを提出し、8 月 21 日に(連邦官報で)掲載しました。現在 60 日間のパブリックコメント(意見募集)が行われており、締め切りは 10 月 20 日です。
その後 SEC は、意見を審査し、ルールを修正し、正式に承認するかどうかを決定します。現時点では公式のスケジュールはありません。
提案自体が比較的複雑なため、市場では最短でも 2027 年まで、場合によってはそれ以上かかると広く見込まれています。さらに、Reg CA は Crypto 規制における最終解ではありません。
これは主に Token の資金調達、開示、投資契約の終了(退出)問題を扱いますが、取引所、ブローカー、カストディなどの問題はこのルールの対象ではありません。さらに、将来 SEC の体制が変われば、ルールが修正される可能性もあります。なので、いま「ICO が戻った」と急いで叫ぶ必要はなく、Reg CA が本当に施行されるまでにはまだ距離があります。