NVIDIAの今回の第2四半期決算は、足元のAI相場のトーンを決めたと言っていい。
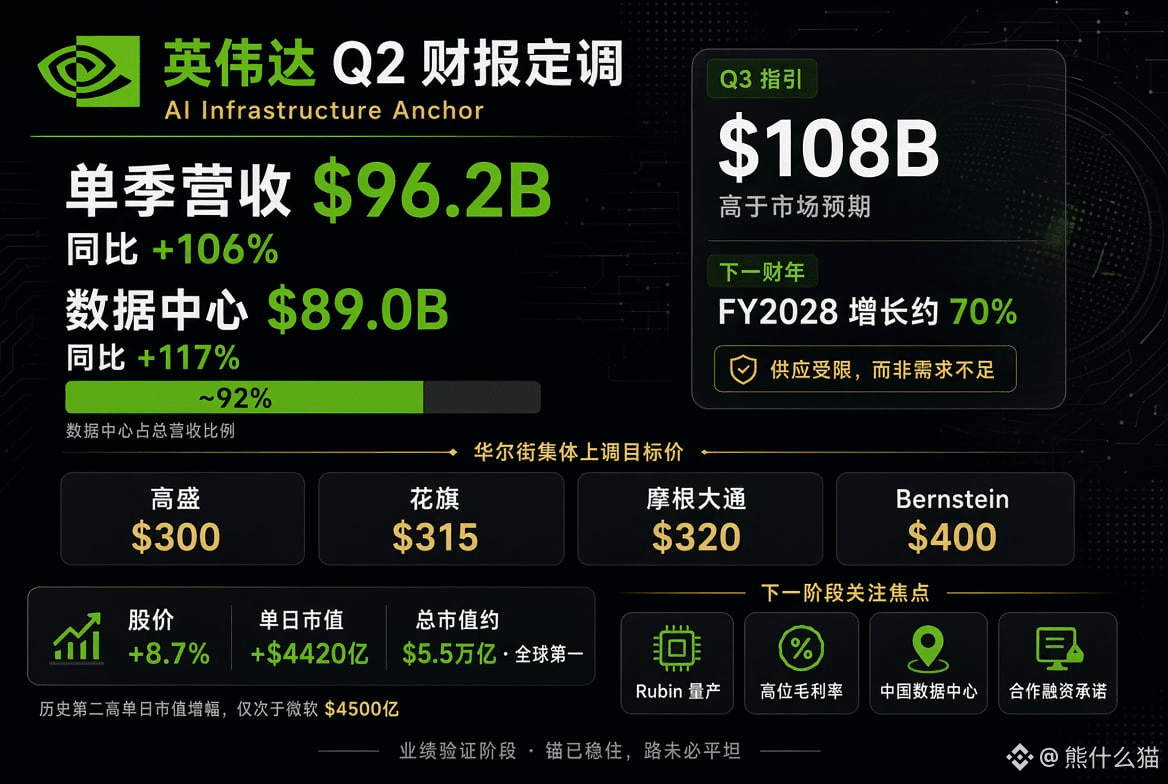
四半期売上高は962億ドルで、前年同期比106%増。データセンター事業の売上高は890億ドルで、同117%増と、引き続き絶対的な成長の牽引役だった。
第3四半期の売上高見通しは1080億ドルで、市場予想を上回った。さらに重要なのは、来期の売上成長が約70%に達するとの見通しで、これにより、これまで市場で広がっていたAI向け設備投資がピークアウトするのではないかという懸念が直接和らいだ。
NVIDIAは、見通しは需要不足ではなく供給制約によって制限されていると明言した。私は、JPモルガンがガイダンスをやや保守的と見ているのには、一理あると思う。
決算発表後、ウォール街はそろって目標株価を引き上げた。ゴールドマン・サックスは300ドル、シティは315ドル、JPモルガンは320ドル、Bernsteinは400ドルへ大幅に引き上げた。
複数の機関が追随して上方修正しており、AIチップ需要の持続性をめぐる売り手側の見方の分かれは、急速に縮まっている。
木曜日のNVIDIA株は8.7%上昇し、2025年4月以来の最大の1日上昇率となった。時価総額は1日で約4420億ドル増え、世界の個別株としては史上2番目に大きい単日増加記録で、1か月足らず前のマイクロソフトの4500億ドルに次ぐ。
現在の会社の時価総額は約5.5兆ドルで、なお世界で最も時価総額の高い上場企業だ。
数か月前まで市場は、AI取引が過熱しているのではないか、クラウド企業の設備投資は本当に回収できるのかと議論していたが、たった1つの決算で全体のムードがひっくり返った。
以前は期待先行で買われていたが、今は徐々に業績確認の段階に入り、バリュエーションの付け方もすでに変わっている。
今後、市場の注目点は移っていく。Rubinプラットフォームの量産ペース、高水準の粗利益率を維持できるか、中国向けデータセンター収入は回復するのか、そして共同融資モデルのもとでバランスシート上の潜在的なコミットメントが増えるのか。
こうした変数が、今後の株価動向を左右する。
AIインフラのサプライチェーンを支える軸は安定したが、だからといってこの先も一直線に平坦な道が続くわけではない。
四半期売上高は962億ドルで、前年同期比106%増。データセンター事業の売上高は890億ドルで、同117%増と、引き続き絶対的な成長の牽引役だった。
第3四半期の売上高見通しは1080億ドルで、市場予想を上回った。さらに重要なのは、来期の売上成長が約70%に達するとの見通しで、これにより、これまで市場で広がっていたAI向け設備投資がピークアウトするのではないかという懸念が直接和らいだ。
NVIDIAは、見通しは需要不足ではなく供給制約によって制限されていると明言した。私は、JPモルガンがガイダンスをやや保守的と見ているのには、一理あると思う。
決算発表後、ウォール街はそろって目標株価を引き上げた。ゴールドマン・サックスは300ドル、シティは315ドル、JPモルガンは320ドル、Bernsteinは400ドルへ大幅に引き上げた。
複数の機関が追随して上方修正しており、AIチップ需要の持続性をめぐる売り手側の見方の分かれは、急速に縮まっている。
木曜日のNVIDIA株は8.7%上昇し、2025年4月以来の最大の1日上昇率となった。時価総額は1日で約4420億ドル増え、世界の個別株としては史上2番目に大きい単日増加記録で、1か月足らず前のマイクロソフトの4500億ドルに次ぐ。
現在の会社の時価総額は約5.5兆ドルで、なお世界で最も時価総額の高い上場企業だ。
数か月前まで市場は、AI取引が過熱しているのではないか、クラウド企業の設備投資は本当に回収できるのかと議論していたが、たった1つの決算で全体のムードがひっくり返った。
以前は期待先行で買われていたが、今は徐々に業績確認の段階に入り、バリュエーションの付け方もすでに変わっている。
今後、市場の注目点は移っていく。Rubinプラットフォームの量産ペース、高水準の粗利益率を維持できるか、中国向けデータセンター収入は回復するのか、そして共同融資モデルのもとでバランスシート上の潜在的なコミットメントが増えるのか。
こうした変数が、今後の株価動向を左右する。
AIインフラのサプライチェーンを支える軸は安定したが、だからといってこの先も一直線に平坦な道が続くわけではない。