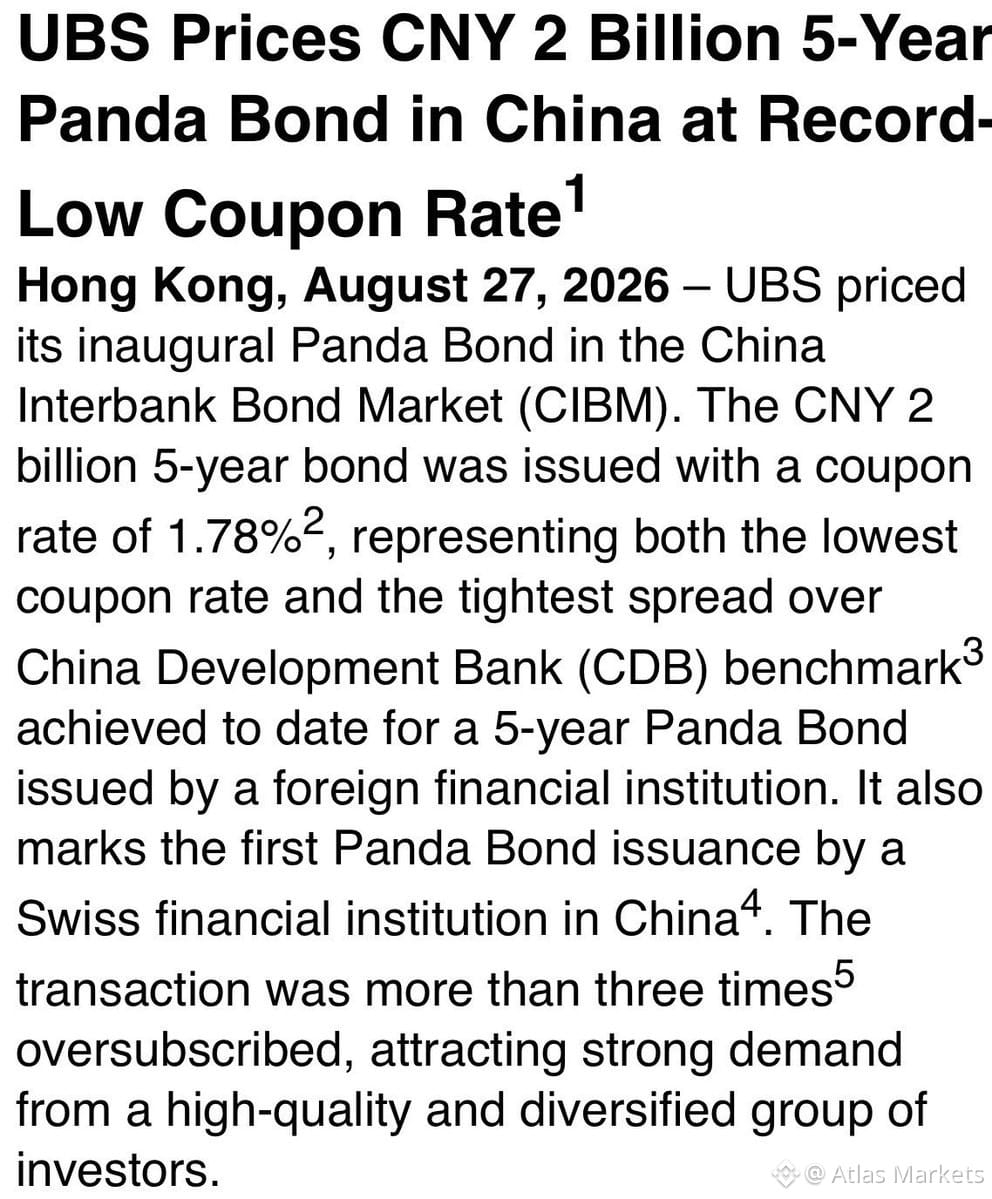
リアルタイムで繰り広げられる大規模な金利裁定(アービトラージ)。米国の事業法人は7〜9%の借入コストに直面する一方で、中国のオンショア市場では2%未満の資金調達が可能だ。これは500〜700bpという大きなスプレッドで、数字を追うCFO(最高財務責任者)にとっては無視できない規模です。
これは単に「安いお金」だけの話ではありません。資本が本当に向かいたい先がどこにあるのか、そして相対的な成長期待が何を示しているのか、ということです。人民元の流動性にアクセスでき、かつ自社に中国へのエクスポージャーがあるなら、計算は明白です。必要なら為替リスクをヘッジしてください。ただ、そのスプレッドは広すぎて見過ごせません。
今後も、より多くの欧米企業が中国の債券市場を利用する動きに注目です。FRBが高金利を維持し、PBOC(中国人民銀行)が金融緩和を続ける限り、裁定は構造的に成立します。典型的なキャリー(持ち越し)型の仕組みですが、地政学やFX(外国為替)の層が加わることで、利回り探しだけではない面白さがあります。
これは単に「安いお金」だけの話ではありません。資本が本当に向かいたい先がどこにあるのか、そして相対的な成長期待が何を示しているのか、ということです。人民元の流動性にアクセスでき、かつ自社に中国へのエクスポージャーがあるなら、計算は明白です。必要なら為替リスクをヘッジしてください。ただ、そのスプレッドは広すぎて見過ごせません。
今後も、より多くの欧米企業が中国の債券市場を利用する動きに注目です。FRBが高金利を維持し、PBOC(中国人民銀行)が金融緩和を続ける限り、裁定は構造的に成立します。典型的なキャリー(持ち越し)型の仕組みですが、地政学やFX(外国為替)の層が加わることで、利回り探しだけではない面白さがあります。