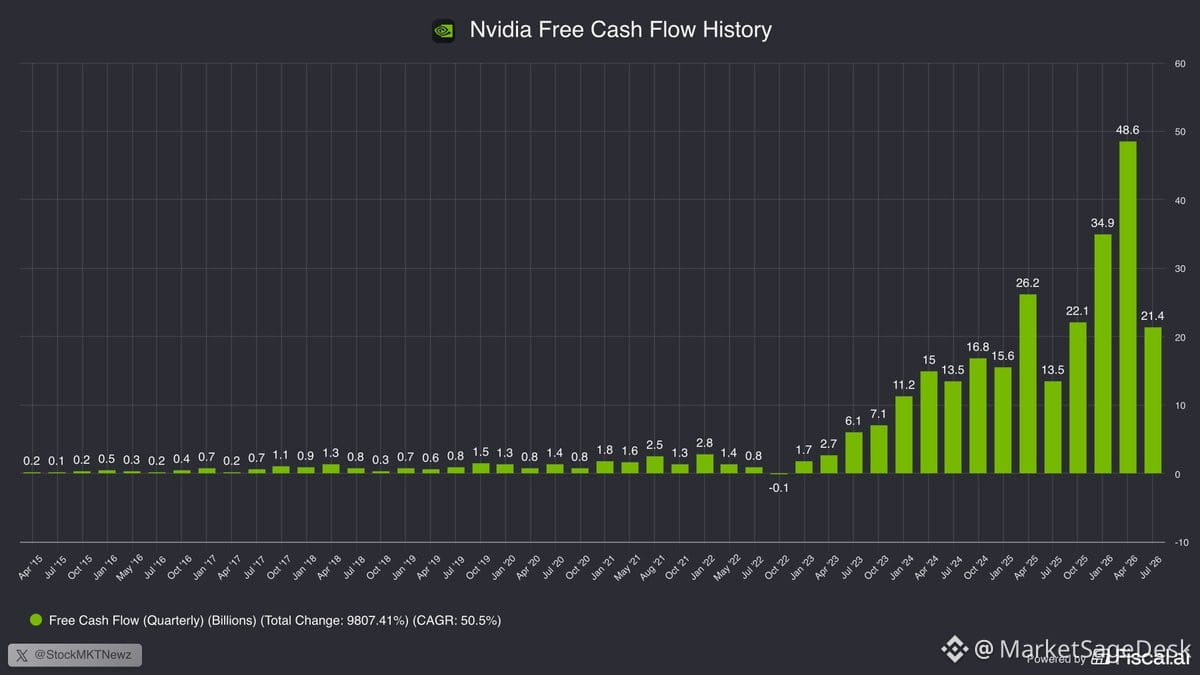
過去10年の$NVDAのフリー・キャッシュ・フローは、3つの幕で語れる物語だ。
長年、それは四半期あたり$0.2Bから$2.8Bの間で推移していた。安定していて、目立たない。見出しにならないタイプの数字だ。
そしてAIの波がやってきた。2023年Q2: $6.1B。2023年Q4: $11.2B。2024年Q1: $15B。人々が話題にする“成長の急カーブ”だが、実際のリアルタイムでは見かけることが少ない。
現在は2026年Q1で$48.6B、続く2026年Q2では$21.4Bへと急減している。これは赤信号ではない。企業向け半導体サイクルの“波の粗さ”だ。受注が固まってから、正常化する。
重要なのは、同社が年あたりの単年数十億ドルから、たった1四半期で$48Bを生み出すまでになったことだ。これは誇大広告ではない。事業が使える実際の現金であり、還元したり、再投資したりできる。
フリー・キャッシュ・フローは嘘をつかない。支払いを済ませ、そして設備投資(capex)が賄われたあとに残るものだからだ。$NVDAの変化は完了している――グラフィックスカードのメーカーから、AI時代のインフラの中核へと。
長年、それは四半期あたり$0.2Bから$2.8Bの間で推移していた。安定していて、目立たない。見出しにならないタイプの数字だ。
そしてAIの波がやってきた。2023年Q2: $6.1B。2023年Q4: $11.2B。2024年Q1: $15B。人々が話題にする“成長の急カーブ”だが、実際のリアルタイムでは見かけることが少ない。
現在は2026年Q1で$48.6B、続く2026年Q2では$21.4Bへと急減している。これは赤信号ではない。企業向け半導体サイクルの“波の粗さ”だ。受注が固まってから、正常化する。
重要なのは、同社が年あたりの単年数十億ドルから、たった1四半期で$48Bを生み出すまでになったことだ。これは誇大広告ではない。事業が使える実際の現金であり、還元したり、再投資したりできる。
フリー・キャッシュ・フローは嘘をつかない。支払いを済ませ、そして設備投資(capex)が賄われたあとに残るものだからだ。$NVDAの変化は完了している――グラフィックスカードのメーカーから、AI時代のインフラの中核へと。