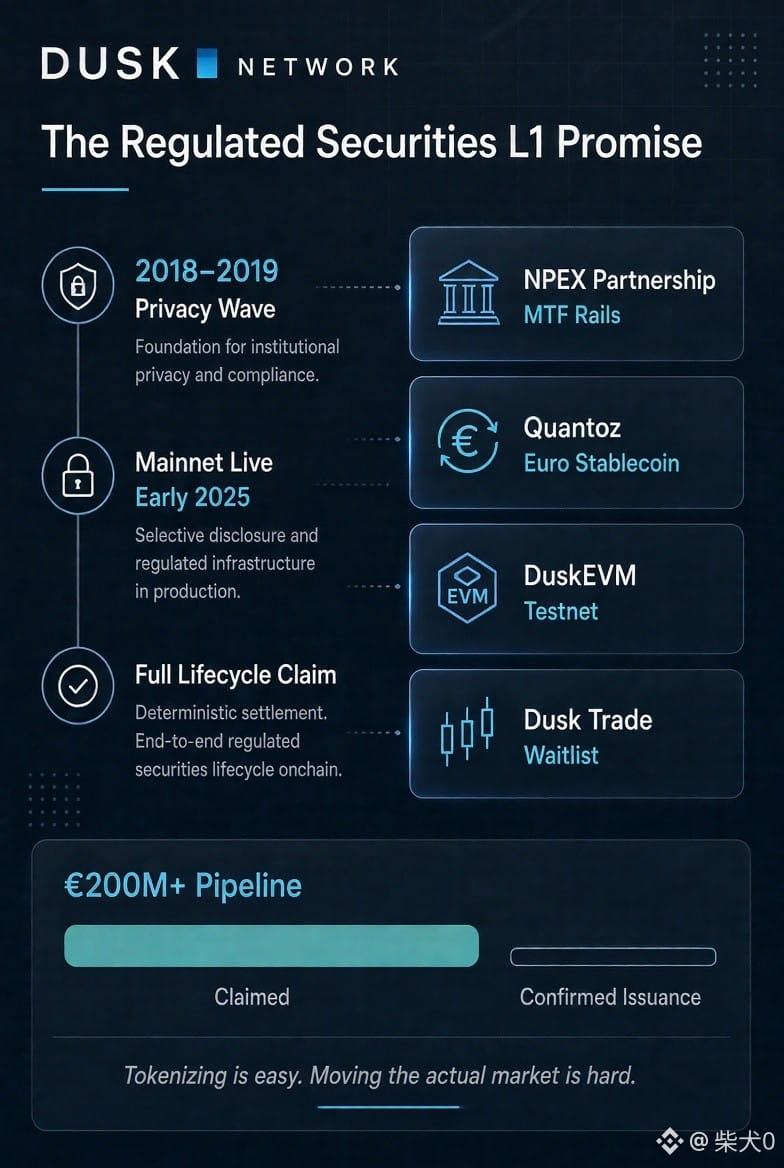
最近、2018年から2019年にかけてのプライバシー・ウェーブ当時の古いメモを見返していたら、ダスクが何度も出てきました。8年経ち、メインネットは2025年初めから稼働しているのに、いまだに同じ中核的な約束を売りにしているのです。つまり、プライバシー、選択的開示、そして決定論的な決済によって、規制された有価証券を最終的に完全にオンチェーンで扱えるL1です。MTFレールはNPEXとの提携、ユーロのステーブルコインはQuantoz、テストネット上のDuskEVM、待機リスト入りのDusk Trade。書面上のスタックは完璧に見えます。
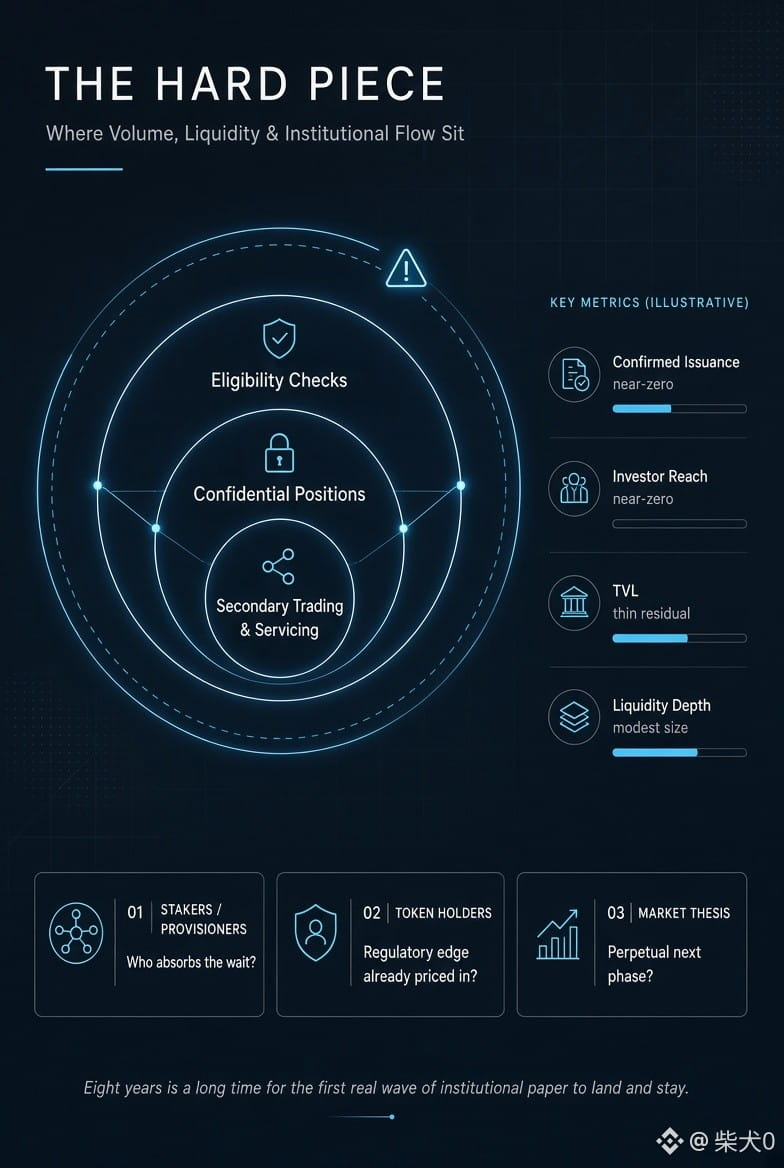
でも、何かしっくりこないのはここです。トークン化は簡単です。実際の市場――適格性チェック、所有権のコントロール、機密ポジション、リアルなセカンダリー取引、サービシング――を、データを漏らさず、コンプライアンスを壊さずに、ひとつのネットワーク上に移すのが難しい部分だと彼らは言っています。では、ダスクは実際にその量をどうやって届けているのでしょうか。NPEXからの€200M+のパイプラインについては以前から語られてきました。サイト上の指標はいまだに、確定発行や投資家リーチに関してはゼロのように見えます。TVLのレポートも薄いままです。流動性も、控えめな規模にしか動かないタイプです。機関投資家の資本は待つ力があるものの、いつまでも待てるわけではありません。
ライセンスや取引所(会場)が、実際の発行や継続的な決済フローへ変換されないのなら、待ちのコストを負担するのは誰でしょう。報酬のためにDUSKをステーキングしている供給者たちでしょうか。規制上の優位性がすでに織り込まれていると考えた保有者でしょうか。それとも、より単純な製品を積んだ新しいRWAレールが出てくる間、この全体の論拠はずっと「次のフェーズ」に留まり続けるだけなのでしょうか?
私は、完璧なコンプライアンス層を作ったチェーンが、結局のところ機関はやはり本番の規模で動かす前に、厚い板(ディープ・ブック)と実績ある回復(リカバリ)ルートを必要としていると気づくのを何度も見てきました。ダスクは、ライフサイクル全体が自分たちのレール上で回ると言っています。そうだとしても、セカンダリー市場が一向に厚くならず、ゲートされた出来高がオープンな活動へと複利で積み上がらないなら、市場の反応は礼儀正しいものにならないはずです。起きるのはただの静かなローテーションになるだけです。8年も経って、最初の“本物の波”として機関向けのペーパーが着地して定着するのをまだ待っている、というのは長すぎます。
#dusk $DUSK @Dusk
でも、何かしっくりこないのはここです。トークン化は簡単です。実際の市場――適格性チェック、所有権のコントロール、機密ポジション、リアルなセカンダリー取引、サービシング――を、データを漏らさず、コンプライアンスを壊さずに、ひとつのネットワーク上に移すのが難しい部分だと彼らは言っています。では、ダスクは実際にその量をどうやって届けているのでしょうか。NPEXからの€200M+のパイプラインについては以前から語られてきました。サイト上の指標はいまだに、確定発行や投資家リーチに関してはゼロのように見えます。TVLのレポートも薄いままです。流動性も、控えめな規模にしか動かないタイプです。機関投資家の資本は待つ力があるものの、いつまでも待てるわけではありません。
ライセンスや取引所(会場)が、実際の発行や継続的な決済フローへ変換されないのなら、待ちのコストを負担するのは誰でしょう。報酬のためにDUSKをステーキングしている供給者たちでしょうか。規制上の優位性がすでに織り込まれていると考えた保有者でしょうか。それとも、より単純な製品を積んだ新しいRWAレールが出てくる間、この全体の論拠はずっと「次のフェーズ」に留まり続けるだけなのでしょうか?
私は、完璧なコンプライアンス層を作ったチェーンが、結局のところ機関はやはり本番の規模で動かす前に、厚い板(ディープ・ブック)と実績ある回復(リカバリ)ルートを必要としていると気づくのを何度も見てきました。ダスクは、ライフサイクル全体が自分たちのレール上で回ると言っています。そうだとしても、セカンダリー市場が一向に厚くならず、ゲートされた出来高がオープンな活動へと複利で積み上がらないなら、市場の反応は礼儀正しいものにならないはずです。起きるのはただの静かなローテーションになるだけです。8年も経って、最初の“本物の波”として機関向けのペーパーが着地して定着するのをまだ待っている、というのは長すぎます。
#dusk $DUSK @Dusk