

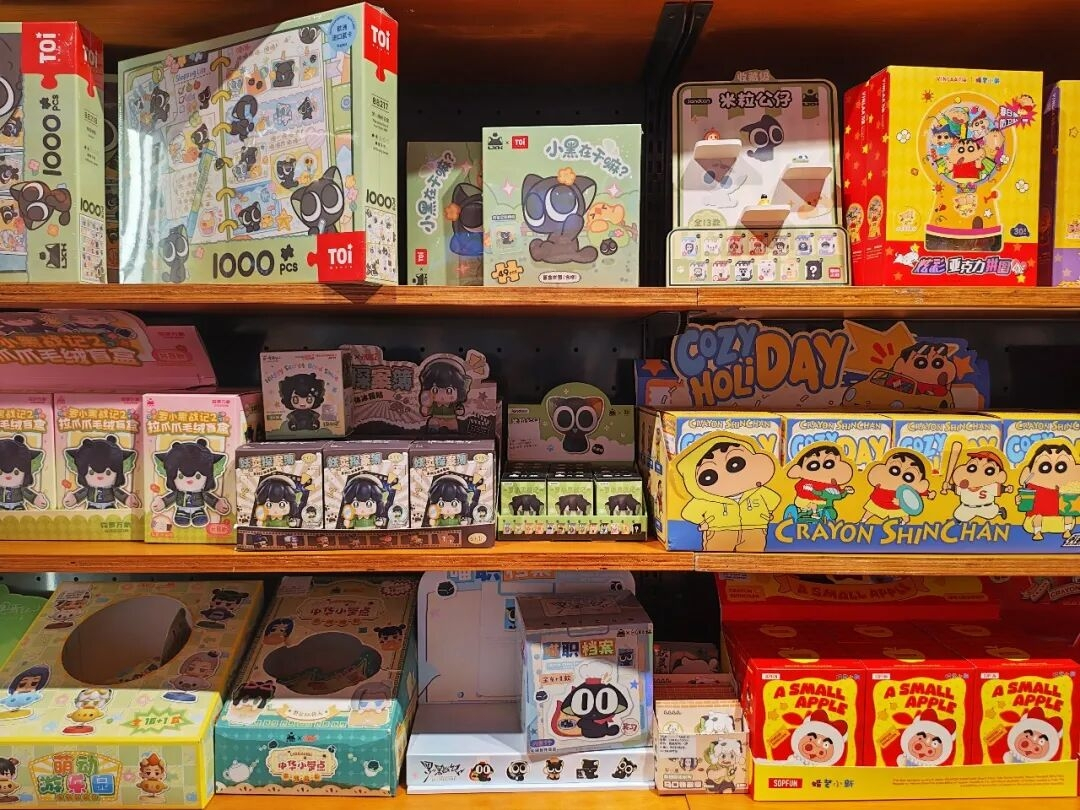
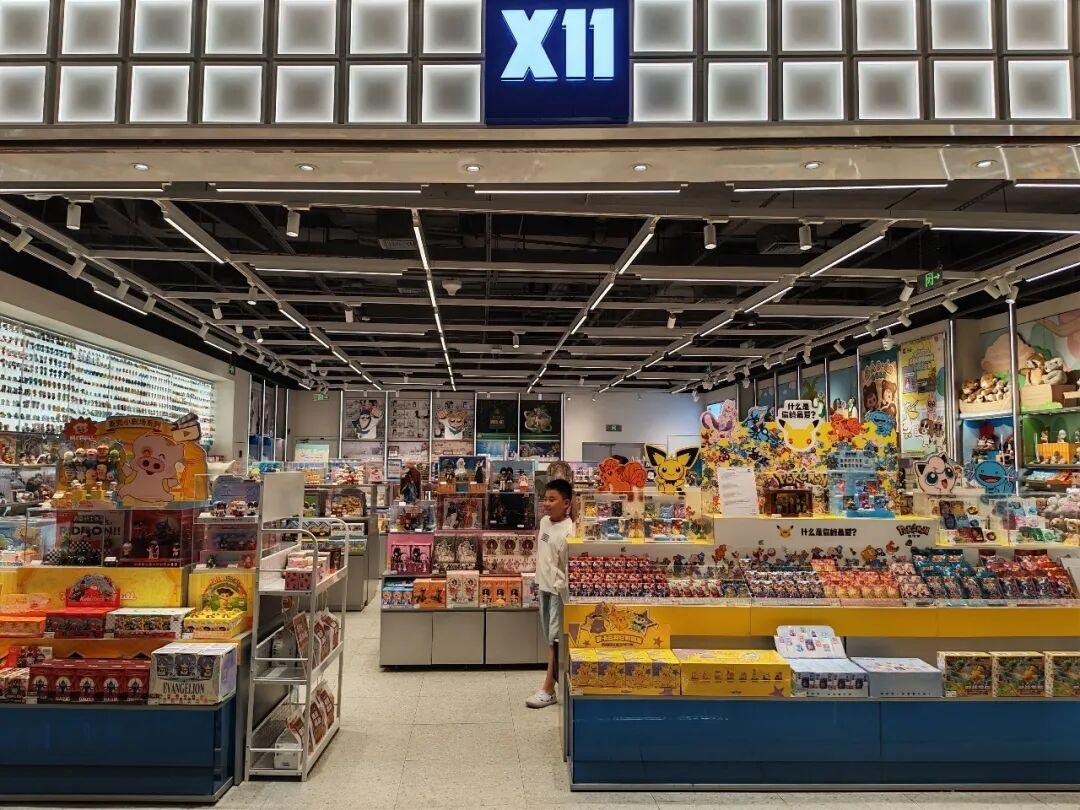
気づかないうちに、大量のトレンドフィギュア/キャラクター雑貨の文創店があらゆる大都市の中心商業エリアで人流が最も多いフロアにぎゅうぎゅうに詰め込まれている。POPMART、TOP TOY、X11、クール・トイ、?The Green Party、九木雑貨社、銅師傅、朱炳仁・銅など、さまざまなブランドが同じ舞台で競い合う。
これらがどんどん増え、どんどん大きくなる潮玩文創店は、いったい儲かっているのだろうか?絶対的な業界リーダーであるPOPMARTと、名創優品を背にしたTOP TOYを除けば、残りの多くのブランドは収益状況があまり理想的ではない。その中でも、晨光傘下の九木雑貨社は昨年、8000万元超の赤字;銅師傅は今年上半期、業績が95%以上も下落している。
根本原因は、IPによる後押しが欠けているため、大部分の潮玩&文創店が同質化競争の“泥沼”に陥っていることです。IPのない潮玩&文創ブランドは、店が増え、規模が大きくなるほど、より危険になります。
潮玩店の台頭
そもそも潮玩という概念はありませんでしたが、パピーマートが爆発的にヒットしてから初めて広まりました。
この流れは、欧米や日本、韓国などの国々から生まれ、香港を経て伝わってきた文化の潮流で、2010年前後から中国のおもちゃ産業に“産業アップグレード”の機会をもたらしました。
それ以前は、中国のおもちゃ産業は広東の澄海(澄海)などに集中しており、規模は大きかったものの、主にOEMによる輸出で、製造業の対外貿易の領域そのもの。産業価値は高くありませんでした。
潮玩というコンセプトが付くことで、IPがもともとごく普通の玩具を文化創造産業へと押し上げ、想像の余地が急速に膨らみます。
そこで、パピーマート、カードユー(卡游)、52TOYS、ブルーキュオ(布鲁可)などの潮玩ブランドが相次いで台頭し、パピーマートはMollyの次にLABUBUを出しました。大衆の潮玩への熱狂は、消費市場から資本市場へと波及し、パピーマートの時価総額が最大4500億香港ドルに達するという“神話”を生み出しました。
その後、大量の“潮玩中心”のオフライン店が、まるで雨後の筍のように開業しました。クールラ潮玩(酷乐潮玩)や?The Green Partyなどのブランドが急速に台頭し、人流が最も多い主要都市・主要商圏の“ゴールデンフロア”を席巻していきました。
加えて、関連産業の多くも、潮玩&文創集合店の市場余地を見て、相次いで参入しました。名创优品傘下のTOP TOY、KKV傘下のX11、晨光股份傘下の九木雑物社、そして元隆雅図(権利保全)によって展開される元隆元气も、このタイプに当たります。
昨年、新城控股(Xin Cheng Holdings)の創業者の娘、キャリー・ワン(王凯莉)が、潮玩集合店ブランド「ミータ・集(MITAKI)」を立ち上げました。新城系の資本と産業的な後押しによって、創業→出店→上場の3ステップを短期間で一気に完了しました。
一方で、インターネット企業や消費ブランド出身の中小の潮玩&文創ベンチャーなら、なおさらです。数え上げるだけで、アリババやB站(ビリビリ)などの巨大企業まで参入しています。
大型ショッピングモールに入れば、数歩で必ず1軒は潮玩&文創店を見つけられます。となると疑問です。この巨大な店は、儲かっているのでしょうか?答えは、おそらく皆の予想の外です。
盛者必衰の業界
潮玩業界の絶対的リーダーとして、パピーマート(泡泡瑪特)はここ数年ずっと、高い事業成長率と収益力を維持しています。
2026年上半期、パピーマート(09992.HK)の売上高は171.73億元で前年同期比+23.8%。純利益は51.00億元で同+8.9%。純利益率は約30%です。
パピーマート(泡泡瑪特)の業績は市場予想を下回る伸びとなり、さらに先日株価も急落しました。しかし、この利益水準は、潮玩市場全体の中でも依然として別格です。少なくとも、現時点で“これ”はパピーマートただ1社です。
TOP TOYは名创优品(ミンチュア(名创优品))の巨大なサプライチェーンを背景に、成熟した店舗運営の経験とIP運用能力に頼って、昨年の売上は大きく伸びて35.87億元に達しましたが、収益力は高くありません。2025年の純利益は1.01億元、純利益率は3%未満です。
パピーマートやTOP TOYの下で、潮玩&文創店のレーンは、ほとんど血の海です。
その中でも最も典型的なのが、800店以上の店舗を持つ九木雑物社(九木杂物社)です。2025年は8451.04万元の赤字で、赤字額は2024年から大幅に増えています。
晨光股份(M&G)は文具・オフィス用品事業に“想像の余地”があまりなく、元々は九木雑物社の潮玩&文創事業を、地理的位置、ターゲット顧客、購買方法、SKUカテゴリのアップグレードを通じて活用し、想像の余地を切り開こうと考えました。ところが、この事業は結局、上場企業の全体業績を深く押し下げてしまいました。
2025年、晨光股份の営業収入は250.64億元で前年同期比+3.45%。親会社帰属の純利益は13.10億元で、前年同期比-6.12%でした。
トン師傅(铜师傅)は潮玩&文創市場ではニッチなカテゴリで、もともとは差別化による強みがあり、今年3月に先行して上場まで果たしました。ところが、先日開示された利益予告では、上半期の同社の純利益が100〜150万元で、前年同期の3020万元から大幅に95%以上減少していることが示されました。
元隆雅図の連続する赤字は、傘下の潮玩&文創店「元隆元气(元隆元気)」とは大きく関係なく、主に傘下の従来型の文創事業が落ち込んだためです。
創源股份は酷乐潮玩(クールラ潮玩)を買収する準備をしていましたが、全面買収ではありませんでした。酷乐潮玩の300店のうち、利益を出している31店だけを買収計画の範囲に入れたのです。この特殊な買収方法から、酷乐潮玩全体の経営状況がうかがえます。
潮玩&文創集合店という業界では、リーダーでさえこれほどです。中小ブランドの生存状況が、どこか良くなるはずがありません。
店が大きくなるほど、お金を稼ぎにくくなる
パピーマートの台頭のルートをまとめると、ロボットショップのような低コストで広く展開できるチャネル・モデルが大きな役割を果たしました。近年になって、ブランド発展やユーザーサービスの観点から、パピーマートはロボットショップやEC以外に、いくつかのオフライン直営のフラッグシップ店を展開し始めました。
潮玩ブランドの中で、パピーマートに最も似ているのが52TOYSで、だいたい同様のチャネル戦略を採っています。昨年は儒意映画の投資を受け、52TOYSは万達映画城(Wanda Cinemas)という質の高い“ライト”チャネルを得ることになります。
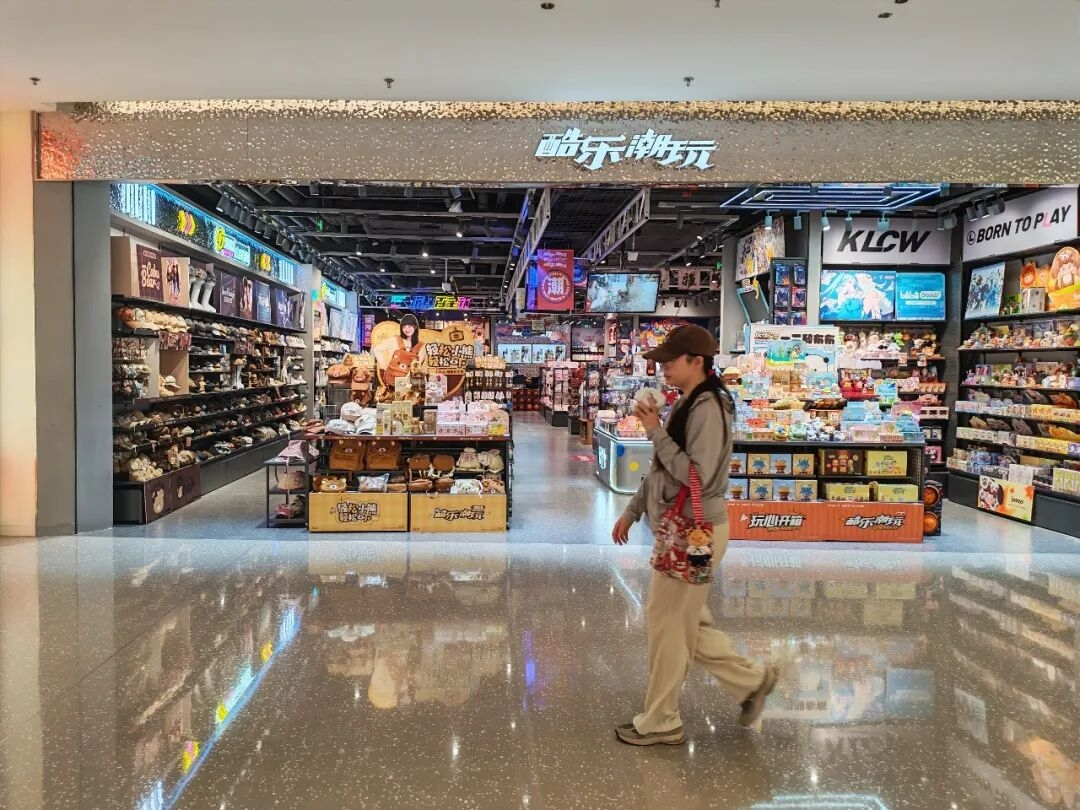
しかし、潮玩&文創集合店たちは、なぜか“核心都市”や“核心商圏”に大きな店舗を出すことを好みます。店舗面積は大きく、立地も良い。低い坪効率と高い賃料が、これらブランドの利益を得るまでの最大の障害になっています。
初期のころ、潮玩&文創の集合店は、まだ各社それぞれ特色がありました。酷乐潮玩は潮玩に重点を置き、The Green Partyはアクセサリーに重点を置き、九木雑物社は文具や文創に重点を置いていました。
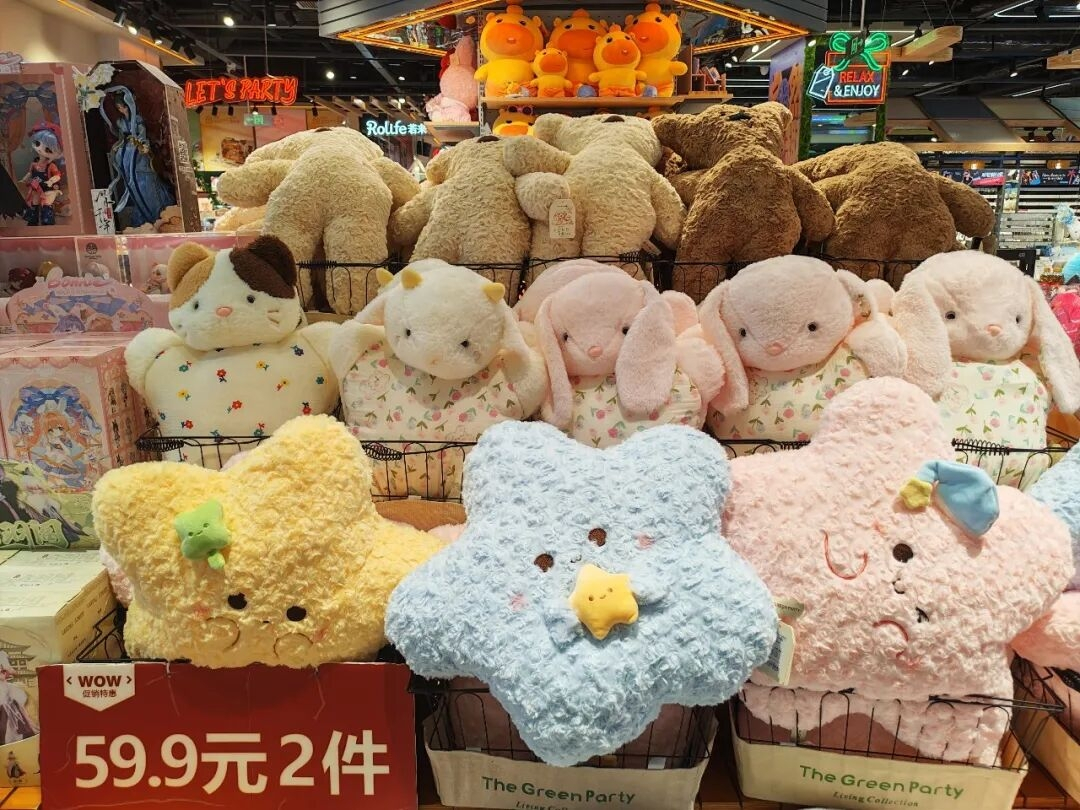
今では、どの“ホビー(潮玩)×クリエイティブ”の集合店に入っても、ほとんど差別化が見えません。似た内装の店舗が並び、入口には数列の棚にフィギュアやぬいぐるみがびっしり。多くの商品は、同じブランド、あるいは同じ生産ラインから来ている可能性もあります。
潮玩&文創市場が隆盛した主な理由は、若いユーザーの“情緒価値”(感情的な満足)を満たしたことです。しかし情緒価値は、美的な飽きが来るとあっという間に無力になります。極度の同質化では、購買意欲を全く刺激できません。
だから、そうした広々とした潮玩&文創集合店に入ると、ときどき誰かが写真を撮って“映えスポット”での記念撮影をしているのが見えますが、“袋(提袋)を買う率”は高くありません。レジカウンターは往々にして空っぽです。
オフライン店は主にブランドの生態系ポジションを奪うためで、販売は主にオンラインに頼る、という意見もあります。パピーマートや名创优品+TOP TOYにそうした事情があることは否定しません。ですが、普通の潮玩&文創店の商品は、インターネット上では、なおさら埋もれやすいのです。
店舗の在庫消化がタイムリーに進まないと、経営効率に影響するだけでなく、在庫価値が下がり、収益力にも響きます。潮玩&文創商品は短期保存品ではないものの、IPの熱は移り変わりが激しい。元隆雅図(元隆雅图)は決算報告の中で、イベントIPの陳腐化により一部の文創商品の価値が下がり、上場企業の業績に影響したと述べています。
IPこそが核心
わずか十数年ほどの間に、潮玩&文創市場はIPと資本の後押しを受けて、誕生から台頭、狂乱、そして没落までのプロセスを急速にやり遂げました。
“泡”がはじけた後に、市場が直視すべき問題は、潮玩という巨大市場で競争の核心は何なのか、ということです。製品でもなく、チャネルでもなく、ブランドでもありません。核心はただ1つ——IPです。
LABUBUを知らない人にとっては、これこそ普通のぬいぐるみです。現在のサプライチェーンの水準なら、多くの下請け工場が簡単にこのような商品を“再現コピー”できます。
主要IPを持っていれば、製品は自然に簡単に売れる。チャネルがあるかどうかは、潮玩市場ではそれほど重要ではないようです。これこそが、大手潮玩ブランドが自力でチャネルを構築できる根本的な理由でもあります。
パピーマートについて、市場がより重視しているのは“Mollyがどれくらい火が続くか”と“LABUBUがどれくらい火が続くか”。次に爆発的にヒットするIPは誰なのか? そして会社としては、産業の積み上げとIPの“準備プール”を活用して、爆発的ヒットを生む成功率を高めることはできますが、これがいつも有効というわけではなく、依然として多くの不確実性が残っています。
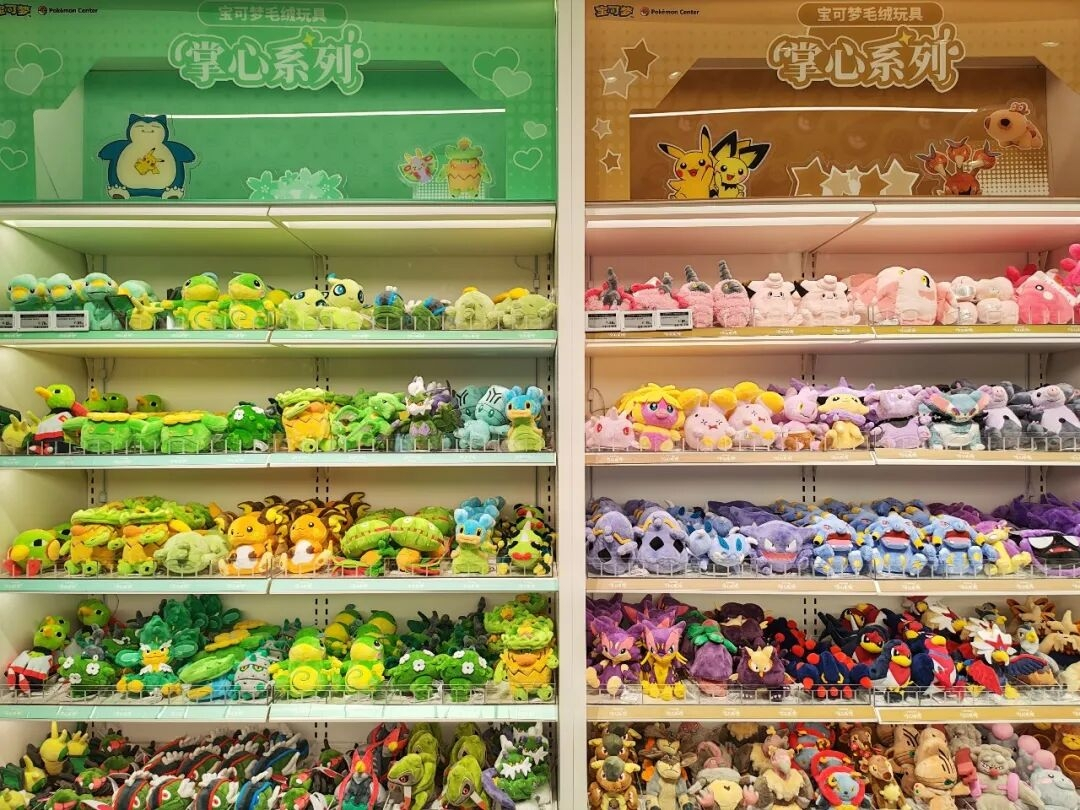
潮玩が普通のおもちゃと違うのは、IPがあるからです。ですので、潮玩市場全体の重心はIPというコアに置くべきでしょう。
大半の会社はパピーマートのように自力でIPを“孵化”(育成)できないとしても、カードユー、ブルーキュオ、52TOYSのように、オートマン、小さなマイメロ…(小马宝莉)、ディズニーシリーズといった“ライセンスIP”に依存できるなら、同様に足場を固め、力を蓄えて長期的に自社IPへ投入することも可能です。
名创优品とTOP TOYの店頭には、さまざまなライセンスIPの製品が並んでいますが、それらはIP運用の経験が成熟しているわけでもなく、また自社IPの育成を諦めたわけでもありません。
この市場の最大の戦略的な誤算は、業務の重点を出店に置いたことです。IP能力のない潮玩&文創店は、店が増え、規模が大きくなるほど、より早く倒れます。