

朱江明は少なくとも2000億元を掲げたが、市場が提示したのは600億香港ドルにとどまった。
著者|王漢星
編集|魏佳
2021年の個人による年間スピーチで、レイ・ジュンは2年前の小米(シャオミー)を振り返り、1つの魂をえぐる問いを投げかけた。当時、小米のスマホの売上高と市場シェアは急速に伸びていたのに、時価総額は発行価格の半分に近い水準まで下がり続けていた。「なぜ資本市場は私たちを評価してくれないのか?」
それから数年後、零跑自動車の創業者であり董事長(会長)の朱江明も、同じ疑問を抱くようになった。
8月24日、香港株の取引終了後、零跑(リーレン)自動車は2026年Q2および中間期の業績を発表した。上半期の総納車台数は356,487台で、2025年同期比で60.8%増となり、中国の新興EVブランドの販売台数ランキングで首位を占めた。7月には零跑の納車台数がさらに過去最高を更新し、101,267台に達した。前年同月比で102.0%増であり、国内で初めて月間納車台数が10万台を突破した新興勢力ブランドとなった。収益面では、Q2の粗利益率が12.6%に回復し、Q1と比べて明らかに改善した。上半期は純利益2.1億元を計上し、半期連続の黒字を達成している。
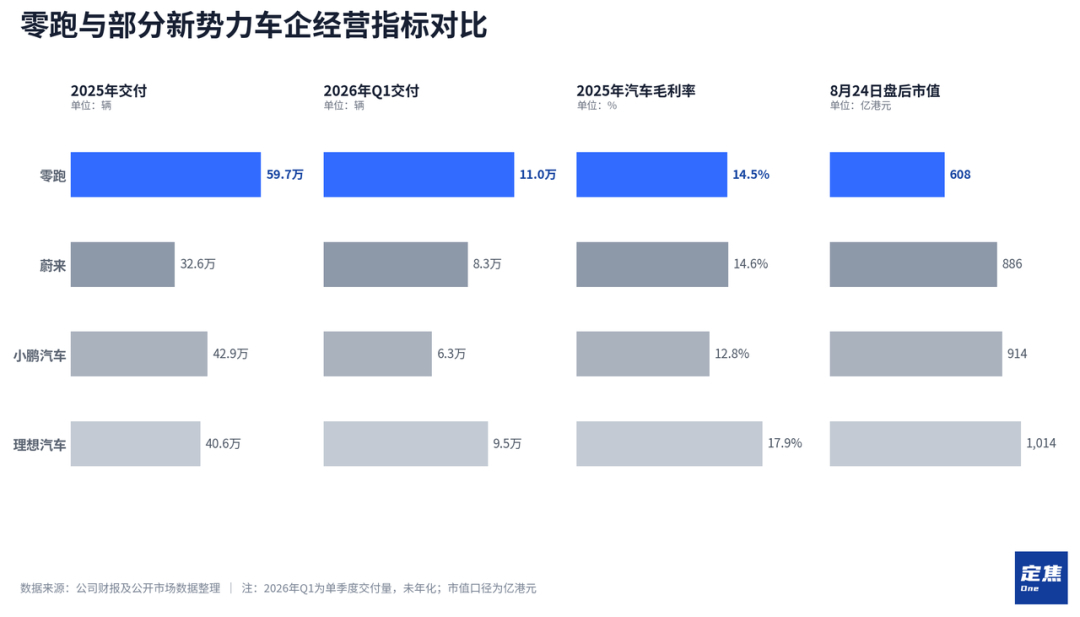
目を引く納車データにもかかわらず、資本市場は関心を示していません。年初からの零跑株価は累計で12.05%下落しました。8月24日の終値時点で、零跑の時価総額は608億香港ドルです。同時期の新興勢力では、蔚来が886億香港ドル、小鵬が913.6億香港ドル、理想が1014億香港ドル。しかもこの3社のQ2の納車台数が最高のものでも、零跑の半分に満ちません。
朱江明は最近、「零跑の現在の500〜600億元規模の時価総額は、深刻に過小評価されている」と公に述べています。バッテリー、電動ドライブ(電駆)、電子電気アーキテクチャ、完成車の4つの事業領域をそれぞれ単独で見るだけでも、500億〜1000億元の価値がある。こうして計算すれば、零跑は少なくとも2000億元に値するはずだ、という考えです。
月間納車が10万台を突破し、零跑は規模化した自動車製造のハードルを越えました。しかし、販売台数と資本の価格付けの間には、1000億元超の埋められないギャップが横たわっています。では、それはどこで足りないのでしょうか?
01. 規模効果が回帰するが、100万台目標にはまだ登るべき坂がある
全体を見ると、今四半期の零跑の業績は概ね、これまで提示されていたガイダンスの範囲に収まっています。納車台数は引き続き最大の注目ポイントで、安定した収益力と海外事業は納車以外の2つの見どころです。
まずは売上規模を見ましょう。
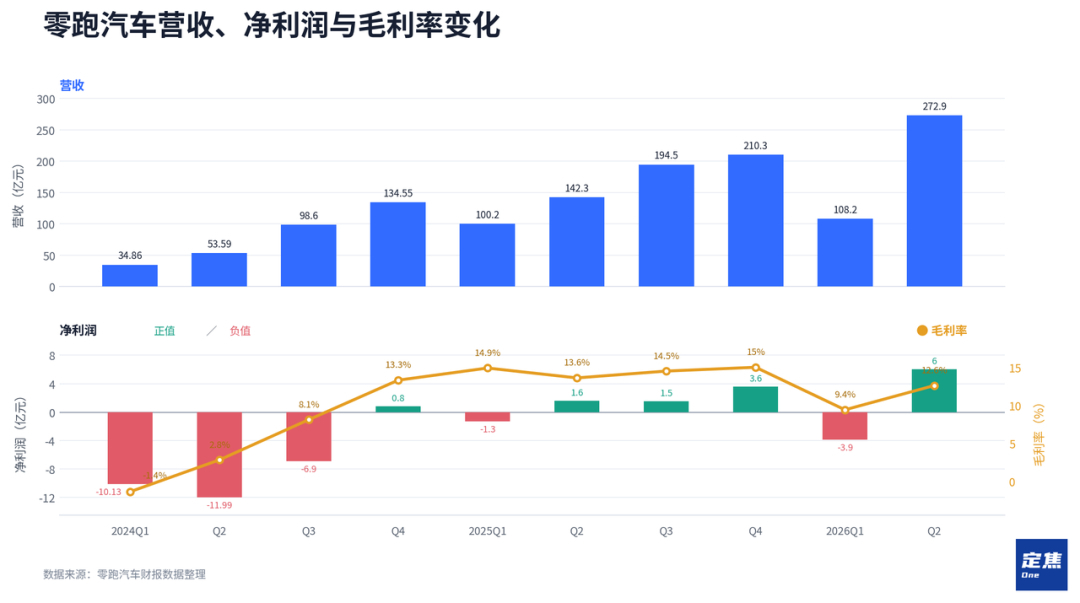
零跑のQ2売上高は272.9億元で、前年同期比91.78%増でした。比較すると、本年Q1の売上高の伸び率は一時8%にとどまっていました。主な理由は、Q1において零跑傘下のA、B、Tの3つの低価格シリーズ車種の販売シェアが引き続き上昇したことです。これらの車種は6万〜13万元の価格帯をカバーしているため、平均販売価格が大きく押し下げられました。
この流れはQ2で改善しました。易車網のデータによると、2026年6月、零跑のラインナップのうち、6万〜9万元の価格帯をカバーするA10は依然として最も好調で、月間販売は24865台でした。一方、価格がより高いC10とD19の販売は急速に伸び、月間販売はそれぞれ15097台、8034台に達し、2位・3位に入りました。
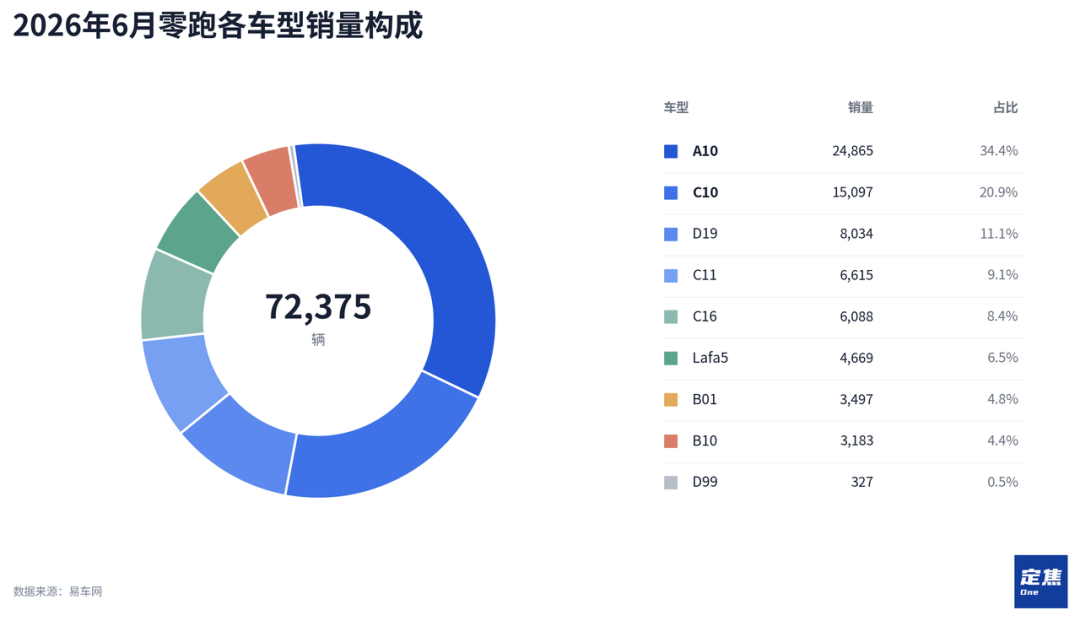
より高価格の車種の比率が上がったことで、零跑の平均販売価格が押し上げられ、売上成長率もそれに伴い回復しました。
零跑は半年報と年報でのみ売上構成を詳細に開示しているため、四半期単体の報告では完成車販売収入を切り分けにくいです。総売上を車を売る収入にほぼ比例するとみなすと、Q2の1台当たり平均単価は約11万元で、前四半期比で1.2万元増です。
納車(デリバリー)の上りカーブも明確です。今年4月、零跑の月間納車台数は71387台で前年同月比73.9%増となり、同社の月間納車記録を更新。以後も右肩上がりで、5月と6月はいずれも8万台、9万台を突破し、7月には正式に10万台のハードルを超えました。
車種のリズムを見ると、3月末に上市されたA10は、零跑のQ2全体のデリバリー期間をカバーする最も販売量の大きい車種です。22万〜27万元の価格帯のD19も4月16日に上市され、四半期全体としては、零跑のA、B、C、Dの4シリーズが同時にデリバリー台数へ貢献した最初の四半期であり、デリバリー台数が爆発的に伸び始める起点ともいえます。
零跑の2026年の販売目標は105万台で、上半期の納車は35.6万台、達成率は約34%です。つまり年間目標を達成するには、残り6カ月で月平均11.5万台の納車が必要です。7月に10万台超の納車を達成した後、この目標は現時点でも、さほど遠い話ではないように見えます。
零跑の販売台数が急速に伸びるもう一つの線は、海外展開です。2026年上半期、同社の輸出台数は9.6万台で、前年同期比372.6%増。すでに2025年の年間輸出総量を上回り、上半期総販売台数に占める割合は27%に達しています。
零跑とStellantisが共同で設立した零跑国際は、すでに45以上の海外市場に進出し、1000以上の販売・サービス拠点を構築しています。経営陣は業績説明会で、2026年の海外販売見通しを約20万台へ引き上げるとしました。海外事業は補完項目から、2本目の成長曲線になりつつあります。ただし同社は同時に、現段階では市場シェアと販売台数をより重視しており、現地生産が短期的に1台当たりの利益を大きく改善することは、あまり目立たないとしています。
収益力の面では、高価格帯車種の比率が上がったため、零跑の粗利益率は今年Q1の9.4%からQ2の12.6%へ回復しました。ただし依然として、前年同期比では約1ポイント低い状態です。製品ミックス要因に加え、今年に入ってからの自動車部品コスト上昇も、企業の粗利益率を圧迫する大きな要因です。
さらにQ2の純利益は6億元に達しました。1四半期に3.9億元の赤字だった分を差し引くと、上半期の純利益は2.1億元です。Q1は通常、完成車メーカーの販売が鈍る季節です。過去の零跑の1四半期は利益が比較的低く、その後は四半期ごとに増えていくのが常でした。2025年、同社は初めて年間ベースで黒字を達成。進捗ペースも同様で、1四半期は赤字、2四半期から黒字に転じました。
費用面の変化にも注目が必要です。期間中、同社の研究開発費と販売費はそれぞれ12.8億元と13.1億元で、昨年Q4以降、販売費が研究開発費を上回るのは2度目となります。これは、広告宣伝やチャネルへの出稿の強度が高まっていることを示しており、企業の取り組みが強化されていることがうかがえます。
02. 月間10万台、それでも時価600億香港ドルしか価値がない?
帳票上の数値と納車台数だけを見れば、零跑は新興勢力の中で間違いなく最も順調に見えます。しかし、この点は時価総額にはまったく反映されていません。
朱江明は以前、公の場で時価総額について話すことはほとんどありませんでした。彼が外に向けて形作ってきた零跑のイメージは、部品の65%を自社で研究・製造し、コストを極限まで管理し、コストに基づいて価格設定するコストパフォーマンス重視のブランドであり、強みは製造にあります。語られるテクノロジーの物語も、多くはコストダウンと効率化の文脈にあります。
しかし最近、彼の見方が変わりました。月間販売台数が10万台を超えた後、零跑は資本市場から過小評価されていると、これまでに一度ならず公に述べています。さらに、過去1年間で零跑は合計19億香港ドル分の株式を買い増しし、本年上半期も9億香港ドル分を買い増したと強調し、それによって市場に自信を伝える狙いがあるとしています。
それでも、零跑の時価総額が上がらないのは一体なぜなのでしょうか?
まず、零跑もスマート運転の“平等”を推進し、運転支援機能を10万元以下の車種へ下ろしているものの、スマート運転技術の蓄積という点では、零跑に明確な優位性はありません。長年にわたり零跑は追随戦略を採っており、ある技術が市場で検証された後に取り入れるというスタイルです。
この戦略により、零跑は蔚小理(蔚来・小鵬・理想)と比べて、語るべき物語を作る余地が不足しています。
小鵬は自社開発のTuring AIチップを持ち、すでに量産搭載済みです。さらに3月に発表された第2世代のVLA大規模モデルがあり、Robotaxiの量産車もラインオフしています。加えて、開発段階にあるヒューマノイドロボットやフライングカー事業もあります。理想はエンドツーエンド+VLA大規模モデルのスマート運転体系を持ち、すでに発表されている関連技術製品にはMach VLA大規模モデルと自社開発のMach M100チップがあります。蔚来は自社開発のスマート運転チップ「神玑NX9031」が量産済みで、そのチップ事業の主体である安徽神玑科技は今年2月に第1ラウンドとして22億元超の資金調達を完了し、投資後の評価額はほぼ100億元に近いとされています。
スマート運転、チップ、AI、ロボット——これらは、いまの資本市場がプレミアムを付けることに前向きな概念です。複数の売り手側のリサーチレポートを見る限り、零跑は依然として製造業の会社として扱われており、強いテクノロジーの物語性が欠けています。そのため、バリュエーションの枠組みは自然に従来型の自動車メーカー寄りになります。仮に販売台数が倍になっても、業績は直線的にしか伸びず、バリュエーション体系の再評価を引き起こすには至りません。
資金調達環境も零跑に不利です。零跑は香港株のみの上場であり、そもそも米国株市場がテック株に与えるような流動性プレミアムが欠けています。さらに、香港株の新興勢力セクター全体もバリュエーションの縮小局面を経験しており、セクターの水位が下がると、零跑は販売台数で先行していても、単独で影響を免れることは難しいのです。
次に、零跑は販売台数が多いものの、1台当たり平均単価が高くなく、粗利益率にも優位性がありません。蔚来と理想の1台当たり平均単価はいずれも20万元を超え、小鵬は約16.5万元。零跑は11万元ちょっとです。売上高ベースで見ると、零跑の市場占有率は、販売台数ランキングほど目立ちません。
粗利益率については、各社が公表しているQ1データを参考にすると、蔚来と小鵬の自動車の粗利益率はそれぞれ19%と12%以上、理想は製品構成の調整の影響で1桁台まで低下しました。零跑の粗利益率9.4%は4社の中では中〜下位に位置します。
低粗利率に加えて低価格、最も直接的な影響は純利益の薄さです。零跑のQ2の272.9億元の売上のうち、純利益は6億元にすぎず、純利益率は2%です。600億香港ドル超という時価総額の絶対値は高く見えないかもしれません。しかし8月24日の終値で計算すると、株価収益率(TTM)は70倍を超えています。同じように収益の質が高い製造業の会社に対して、このPERは実は高い部類に入ります。
最後に、零跑の研究開発投資は積極的ではありません。Q2の研究開発費は売上高に占める割合が4.7%です。華創証券の統計によると、研究開発投資を車種数で割ることで、自動車メーカーが各車種にどれだけ研究開発投資を行っているかを表すことができます。過去数年、零跑の1台当たりの研究開発支出は基本的に2億元〜3億元程度。蔚小理は概ね10億元前後で、一部の高級な従来型ブランドの車メーカーでは、20億元以上に達することさえあります。
研发強度が低いことは、零跑のコスト管理と低価格戦略が成立する前提であり、同時に、それがスマート化技術の備えにおいてトップ層の同業との間で差を広げにくいことも意味します。
この計算は、市場が非常にはっきりと見ています。
7年前の劉奇(レイ・ジュン)の疑問と同じように、なぜ資本市場は成長の勢いが強い会社に、より高い評価を与えないのでしょうか。おそらく、その答えはレイ・ジュンと朱江明の疑問に対して、同じです。現時点では、この会社は“今あるこれだけの金額にしか値しない”ということなのかもしれません。
朱江明はかつて、「私の考えでは、携帯業界で最も成功しているのはサムスン、自動車業界はトヨタだ。しかしサムスンの時価総額はアップルに及ばず、トヨタもテスラに及ばない。高い時価総額が必ずしもより成功していることを意味するわけではない」と語っていました。
今の零跑の時価総額を押し上げるには、市場がまず見たいのは、より高い粗利益率と1台当たり平均単価であり、さらに“製造業だけの話ではない”ストーリーを語れるかどうかです。