正直に言うと、中小企業向け(SME)ファイナンスの「高額な部分」は、資金を集めること自体ではないのではないか、と思ってしまいます。お金が別の場所に必要になったとき、その会社が再構築しなければならない“すべて”のことかもしれません。
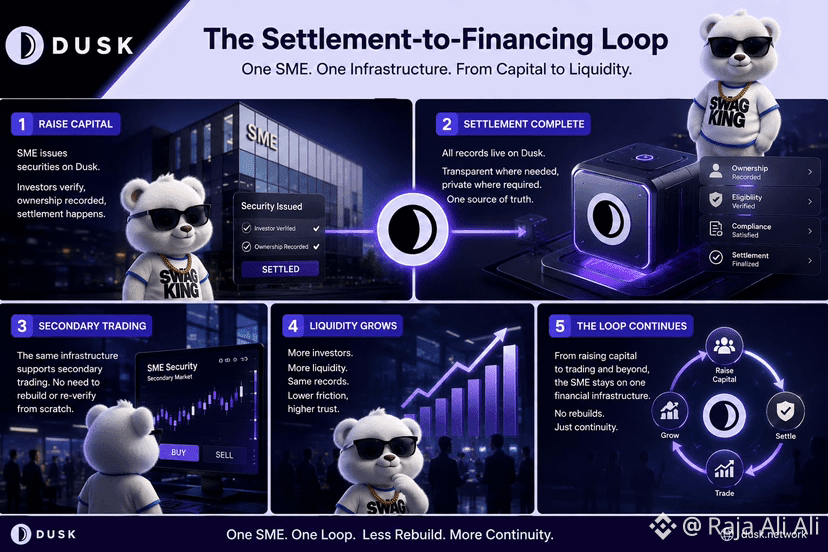
中小企業は $DUSK を通じて有価証券を発行でき、投資家は適格性チェックを完了し、持分が記録され、決済が行われます。表面的には、それで完結しているように見えます。
そして二次取引が始まります。
すると、同じ会社が、別の場(別の取引の受け皿)を必要とするかもしれません。別の投資家の適格性チェックが必要になり、別の持分の照合が必要になり、さらに、以前の記録が受け入れられるかどうかを判断する別の機関が必要になるかもしれません。資産自体はすでに存在していますが、金融のワークフローはまた最初から動き出します。
私は「決済からファイナンスへのループ(Settlement-to-Financing Loop)」について考えさせられます。
発行、投資家の適格性、持分の記録、決済、そしてその後の取引が、同じ基盤となる金融状態を再利用できるのなら、中小企業は一度だけ資産をトークン化するわけではありません。各ステップが完了するたびに、次のステップのインフラになり得ます。
しかし、再利用には別の問題も生まれます。検証済みの記録は、それを支える判断を、別の機関が自動的に受け入れることを意味しません。規制は変わります。投資家のステータスも変わります。責任の所在は依然としてどこかに置かれる必要があります。
だからこそ、興味深い指標は「DuskでどれだけのSMEが発行するか」ではないかもしれません。
むしろ、中小企業が、発行時の資本から実際の二次市場へ資本を移すときに、どれだけ少ないインフラを作り直せば済むのかを見るべきです。
そこにこそ、連続性が重要になるのです。
#dusk $DUSK @Dusk
中小企業は $DUSK を通じて有価証券を発行でき、投資家は適格性チェックを完了し、持分が記録され、決済が行われます。表面的には、それで完結しているように見えます。
そして二次取引が始まります。
すると、同じ会社が、別の場(別の取引の受け皿)を必要とするかもしれません。別の投資家の適格性チェックが必要になり、別の持分の照合が必要になり、さらに、以前の記録が受け入れられるかどうかを判断する別の機関が必要になるかもしれません。資産自体はすでに存在していますが、金融のワークフローはまた最初から動き出します。
私は「決済からファイナンスへのループ(Settlement-to-Financing Loop)」について考えさせられます。
発行、投資家の適格性、持分の記録、決済、そしてその後の取引が、同じ基盤となる金融状態を再利用できるのなら、中小企業は一度だけ資産をトークン化するわけではありません。各ステップが完了するたびに、次のステップのインフラになり得ます。
しかし、再利用には別の問題も生まれます。検証済みの記録は、それを支える判断を、別の機関が自動的に受け入れることを意味しません。規制は変わります。投資家のステータスも変わります。責任の所在は依然としてどこかに置かれる必要があります。
だからこそ、興味深い指標は「DuskでどれだけのSMEが発行するか」ではないかもしれません。
むしろ、中小企業が、発行時の資本から実際の二次市場へ資本を移すときに、どれだけ少ないインフラを作り直せば済むのかを見るべきです。
そこにこそ、連続性が重要になるのです。
#dusk $DUSK @Dusk