#dusk $DUSK @Dusk
DeFiの借入には、いつも少しだけ面倒がつきものです:
借りる → 市場が動く → 金利が変わる → また確認する。
私はそのサイクルに慣れていました。流動性が必要なときは、ETHや債券を売るよりも、それらを担保に借りるほうが理にかなっていると思っていました。
しかし変動金利の問題は、ポジションが開いている間に借入コストが変わり得ることです。
だからこそ、最近のTermMaxの体験が気になりました。
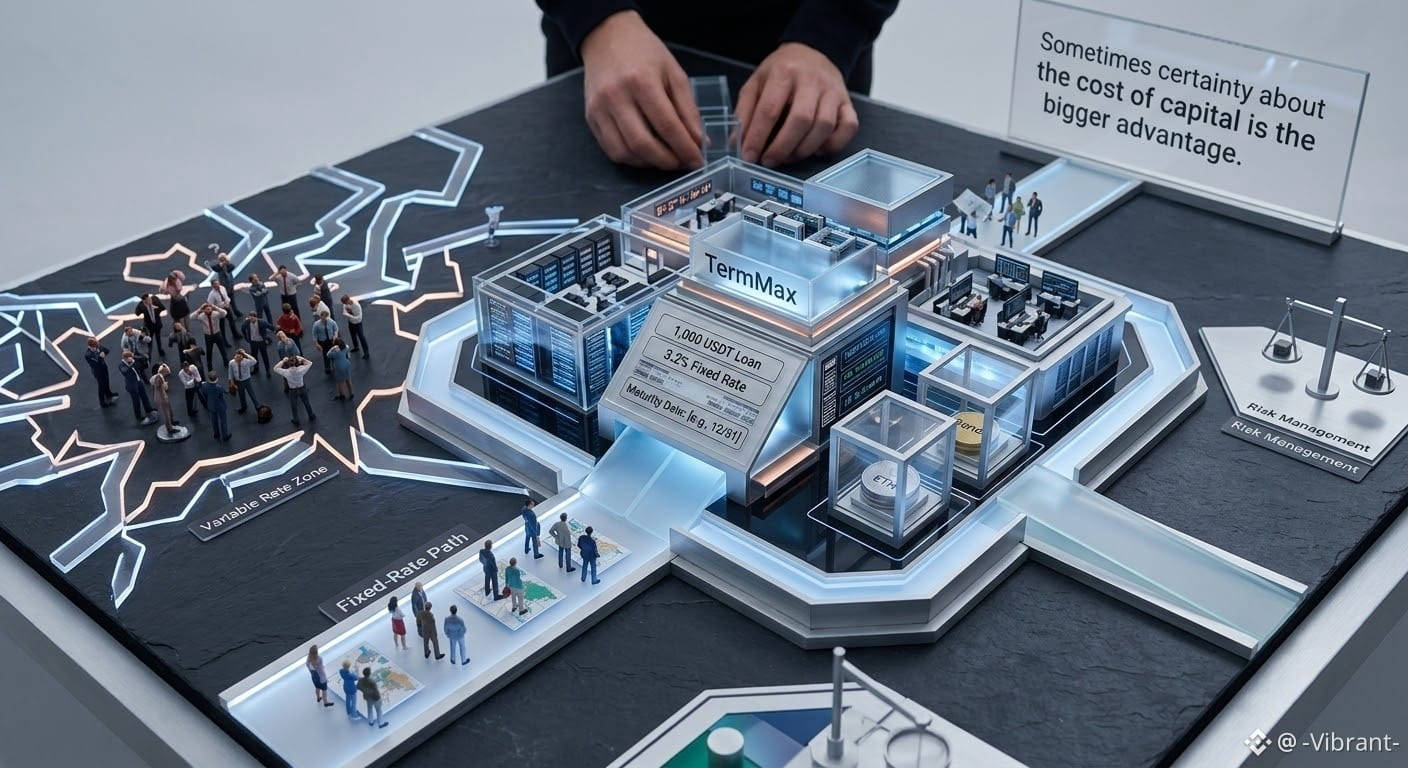
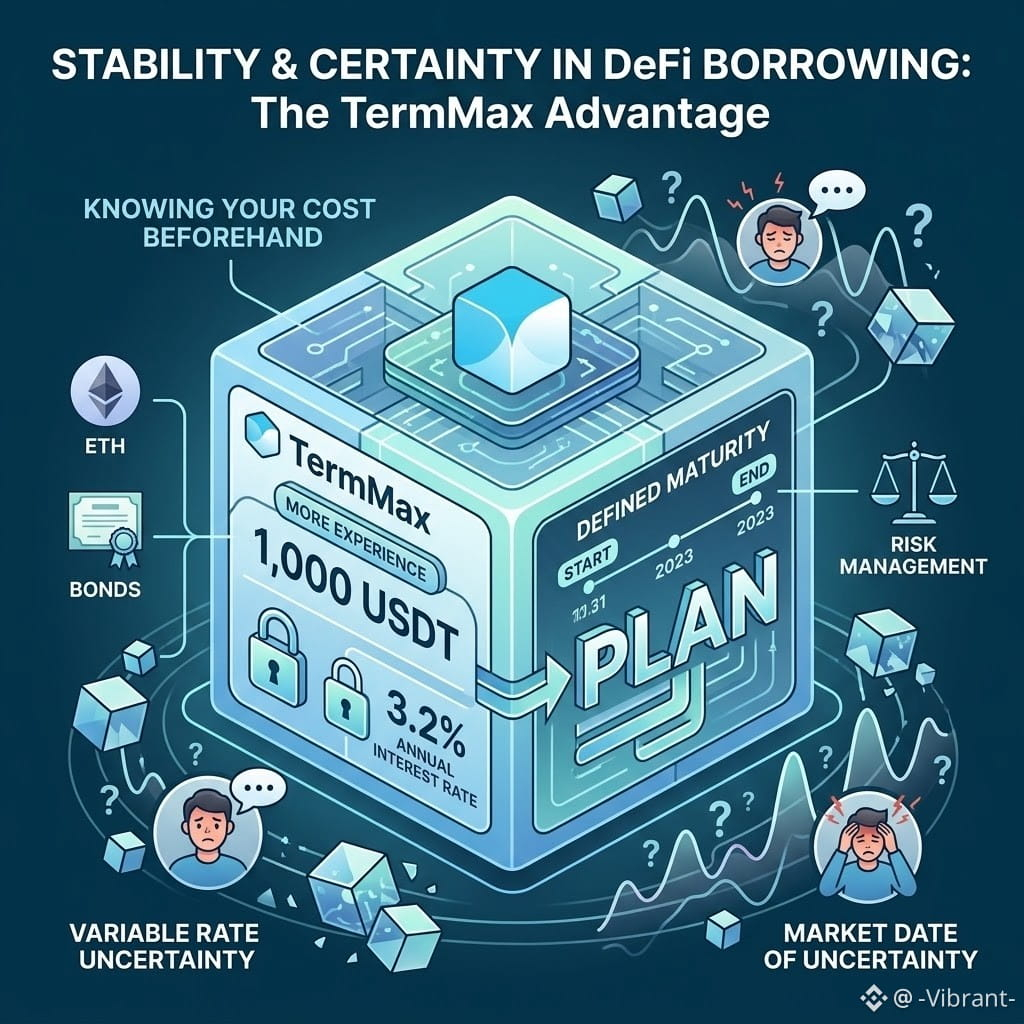
資産に対して、年率3.2%の固定金利で、満期が定義された形で1,000 USDTを借りました。
面白いのは、保有分を売らずに借りられることだけではありません。
前もって資金調達コストが分かることでした。
入る前にポジションを計算でき、満期時にいくら返済することになるかを理解し、明日の市場状況がローンをより高くしてしまわないか不安にならずに資本を計画できました。
これが重要になるのは、特に相場が変動している局面です。
もちろん、固定金利は清算リスクをなくすわけではありません。担保の価値が不利に動けば、ポジションを適切に管理する必要があります。
ただ、それによって私はDeFiレンディングにおいて本当に何が欲しいのかを考え直すきっかけになりました。
最良の金利が、必ずしも最も役に立つ金利とは限りません。
資本コストに関する確実性のほうが、大きなメリットになることもあります。
DeFiの借入には、いつも少しだけ面倒がつきものです:
借りる → 市場が動く → 金利が変わる → また確認する。
私はそのサイクルに慣れていました。流動性が必要なときは、ETHや債券を売るよりも、それらを担保に借りるほうが理にかなっていると思っていました。
しかし変動金利の問題は、ポジションが開いている間に借入コストが変わり得ることです。
だからこそ、最近のTermMaxの体験が気になりました。
資産に対して、年率3.2%の固定金利で、満期が定義された形で1,000 USDTを借りました。
面白いのは、保有分を売らずに借りられることだけではありません。
前もって資金調達コストが分かることでした。
入る前にポジションを計算でき、満期時にいくら返済することになるかを理解し、明日の市場状況がローンをより高くしてしまわないか不安にならずに資本を計画できました。
これが重要になるのは、特に相場が変動している局面です。
もちろん、固定金利は清算リスクをなくすわけではありません。担保の価値が不利に動けば、ポジションを適切に管理する必要があります。
ただ、それによって私はDeFiレンディングにおいて本当に何が欲しいのかを考え直すきっかけになりました。
最良の金利が、必ずしも最も役に立つ金利とは限りません。
資本コストに関する確実性のほうが、大きなメリットになることもあります。