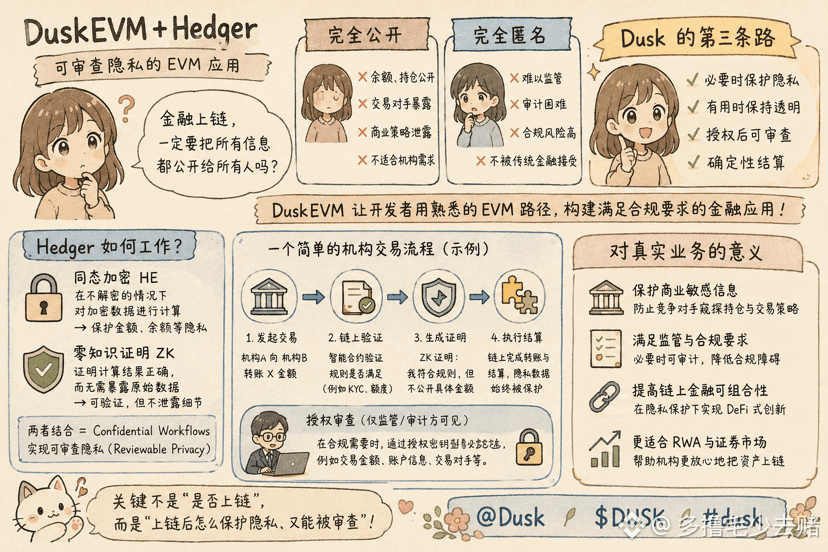
我重新看 @Dusk 的 Native Issuance 文書時,发现「資産のオンチェーン化」という4つの言葉が、2つのことを簡単に混同させてしまうと気づきました。オンチェーンには資産を表す token があることは、その資産がすでにオンチェーン上で発行・管理(issuance management)を完了したことと同じではありません。tokenization ≠ native issuance。この違いは「RWA の数量がどれくらいか」よりも、むしろ注目すべきポイントです。
一般的な tokenization では、多くの場合先にオンチェーン上でマッピングや証憑が生成されますが、底層の資産、登記簿、カストディ、さらに一部の決済プロセスは依然として従来のシステムに残ることがあります。そうすると、オンチェーン上で token を1回回しただけでも、バックエンド側でさらにもう1回確認が必要になります。すなわち、オンチェーン上の保有者が、法務または業務システム内の保有者としてもすでに同期されているか、です。見た目では資産が組み合わせ可能になっているのに、肝心の reconciliation の手間は消えていません。
Native issuance は別の道をたどります。資産は発行の時点からオンチェーン台帳を中心に設計されており、その後の transfer、servicing、settlement も同一の状態の枠組みで進められます。ここで実際に減るのは「発行(トークン化)する手順」そのものではなく、同じ資産を2つの権威ある記録システムで同時に維持することによって発生する照合(reconciliation)、人手による引き継ぎ、そして状態不一致です。
ただし、ここがもっとも宣伝文句に押し切られやすいところでもあります。原生発行(native issuance)が、法務、カストディ、規制上の役割が自動的に消えることを意味するわけではありません。Dusk 公式も、どれだけ外部のカストディ層や登記層を減らせるかは、対象資産の法的構造、機関の権限、そしてプロダクト設計次第だと強調しています。チェーンで状態を統一できても、チェーンがすべての制度上の関係を置き換えられるわけではありません。
これを証券業務に当てはめると、とりわけ重要です。1回の振替(transfer)の後、誰が資格を持って保有者になれるのか、誰が権利を有するのか、決済が完了したのか、そしてその後の配当やコーポレートアクションで誰に対応すべきかは、単に譲渡可能な token だけでは答えられません。#dusk は、そのため access control、selective disclosure、settlement、servicing を同一の資産ライフサイクルの中に統合し、コンプライアンスをチェーン外の“つぎはぎ(パッチ)”に任せない方針を取っています。
なので今後、RWA が本当に「オンチェーン化」されているかを判断するときは、発行した token の数を先に見ません。どの帳票(台帳)が authoritative record なのか、そして資産ライフサイクルの中で、まだどれだけのステップがチェーン外で確認を必要としているのかを見ます。@Dusk が native issuance を、規制された市場の中での日常的な業務フローとして回せるのか——そここそが、私がより観察したい点です。$DUSK の、Gas と staking 資産への需要も、最終的には実際のネットワーク活動で検証される必要があります。
一般的な tokenization では、多くの場合先にオンチェーン上でマッピングや証憑が生成されますが、底層の資産、登記簿、カストディ、さらに一部の決済プロセスは依然として従来のシステムに残ることがあります。そうすると、オンチェーン上で token を1回回しただけでも、バックエンド側でさらにもう1回確認が必要になります。すなわち、オンチェーン上の保有者が、法務または業務システム内の保有者としてもすでに同期されているか、です。見た目では資産が組み合わせ可能になっているのに、肝心の reconciliation の手間は消えていません。
Native issuance は別の道をたどります。資産は発行の時点からオンチェーン台帳を中心に設計されており、その後の transfer、servicing、settlement も同一の状態の枠組みで進められます。ここで実際に減るのは「発行(トークン化)する手順」そのものではなく、同じ資産を2つの権威ある記録システムで同時に維持することによって発生する照合(reconciliation)、人手による引き継ぎ、そして状態不一致です。
ただし、ここがもっとも宣伝文句に押し切られやすいところでもあります。原生発行(native issuance)が、法務、カストディ、規制上の役割が自動的に消えることを意味するわけではありません。Dusk 公式も、どれだけ外部のカストディ層や登記層を減らせるかは、対象資産の法的構造、機関の権限、そしてプロダクト設計次第だと強調しています。チェーンで状態を統一できても、チェーンがすべての制度上の関係を置き換えられるわけではありません。
これを証券業務に当てはめると、とりわけ重要です。1回の振替(transfer)の後、誰が資格を持って保有者になれるのか、誰が権利を有するのか、決済が完了したのか、そしてその後の配当やコーポレートアクションで誰に対応すべきかは、単に譲渡可能な token だけでは答えられません。#dusk は、そのため access control、selective disclosure、settlement、servicing を同一の資産ライフサイクルの中に統合し、コンプライアンスをチェーン外の“つぎはぎ(パッチ)”に任せない方針を取っています。
なので今後、RWA が本当に「オンチェーン化」されているかを判断するときは、発行した token の数を先に見ません。どの帳票(台帳)が authoritative record なのか、そして資産ライフサイクルの中で、まだどれだけのステップがチェーン外で確認を必要としているのかを見ます。@Dusk が native issuance を、規制された市場の中での日常的な業務フローとして回せるのか——そここそが、私がより観察したい点です。$DUSK の、Gas と staking 資産への需要も、最終的には実際のネットワーク活動で検証される必要があります。