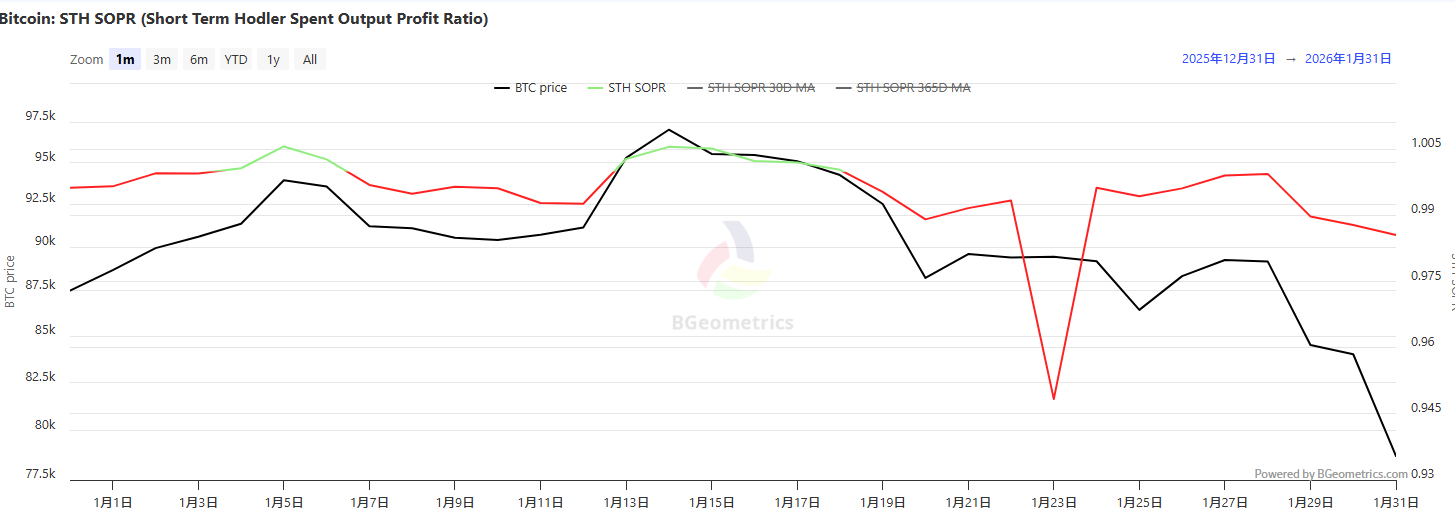
1月31日の市場下落は新たな恐慌感を生み出すことはなく、既に蓄積された懸念が集中して放出されました。その発生タイミングは特に不利でした——ちょうど週末で、市場の流動性は通常周期的な谷間にあります。
核心的な判断:
この事件は市場の信頼の全面的な崩壊ではなく、流動性が最も薄い時期にレバレッジポジションが引き起こした機械的な強制清算とリスクリセットです。
恐慌は平日に醸成され、清算は週末に完了します
市場の一般的な疑問:なぜビットコインETFの取引停止期間中にBTCの価格下落が加速したのか?
その理由は、実質的な悪影響が前の数日で形成されているためです:
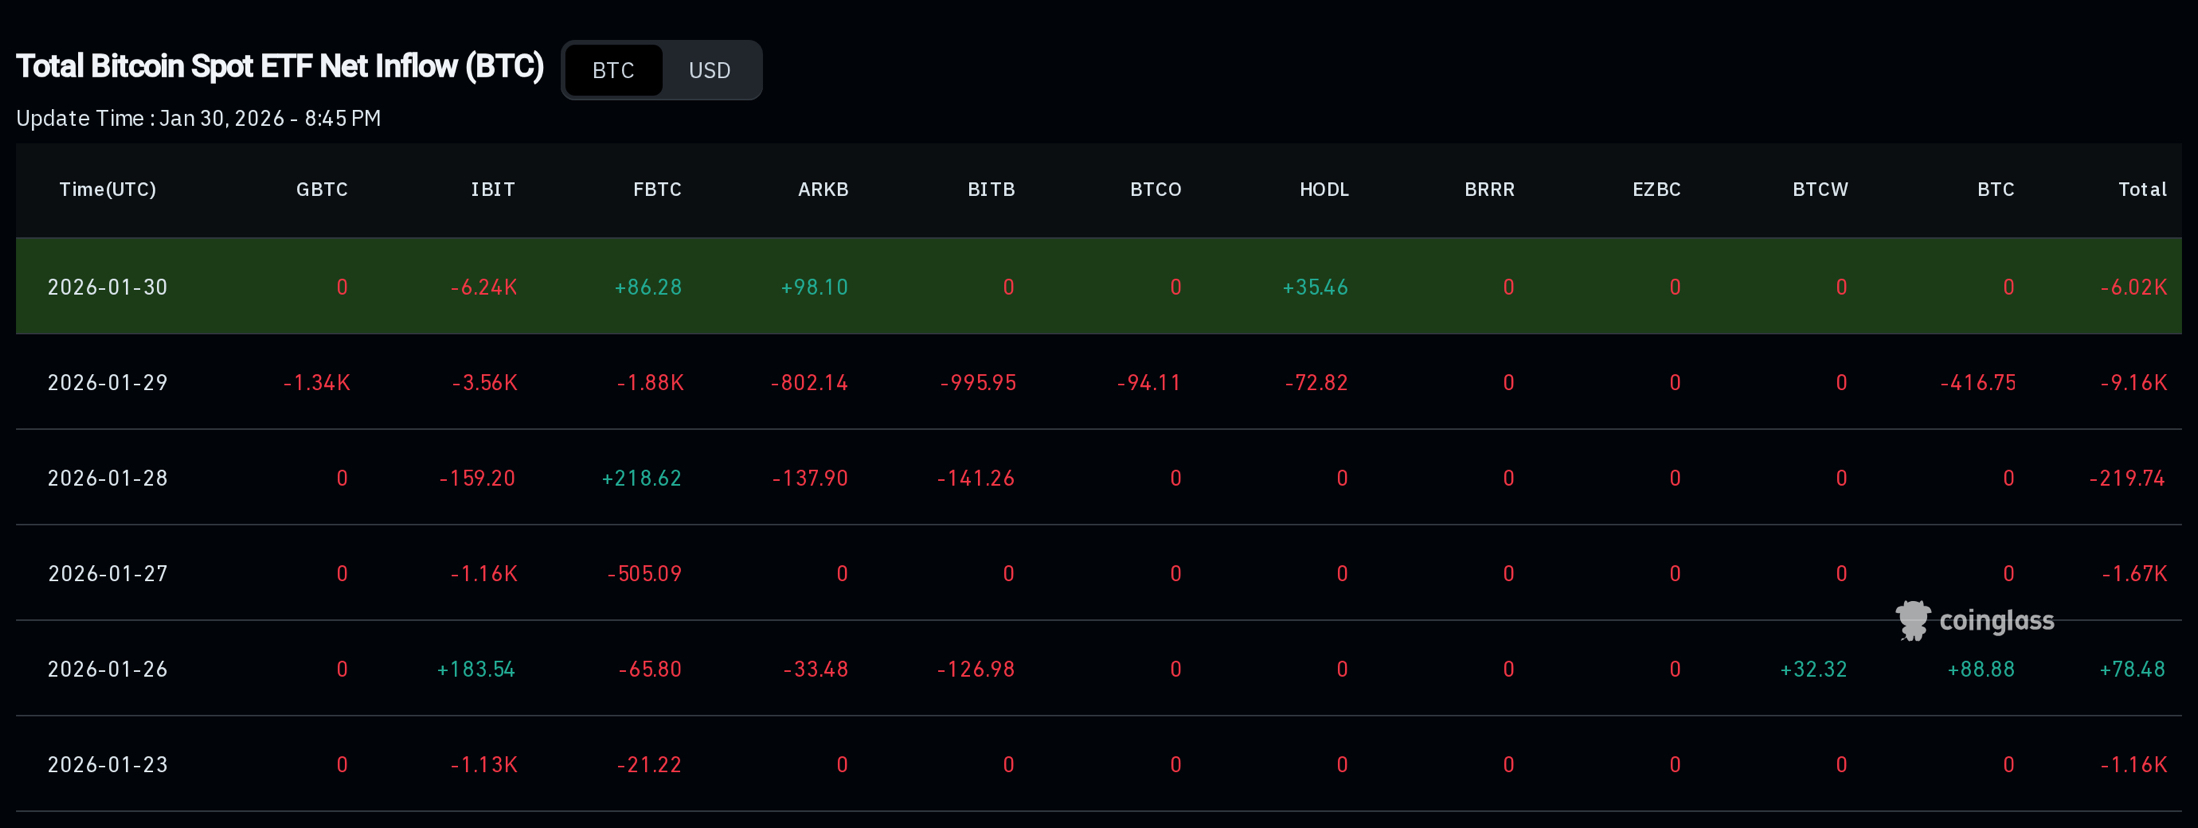
• 1月29日:大規模なETFで顕著な資金の純流出が発生し、伝統的金融分野でのリスク回避傾向を引き起こしました。
• 1月30日:資金流出の傾向が続く。
• 1月31日(土曜日):ETF取引は停止されましたが、レバレッジポジションのリスクは凍結されませんでした。
この時、ETF資金の流入による支えもなく、機関投資家の受け入れ能力も欠けているため、市場にはレバレッジロング間の相互作用しか残らず、価格が加速して下落しています。
駆動要因:レバレッジメカニズムではなく感情の変動
1月31日の重要なデータは示しています:
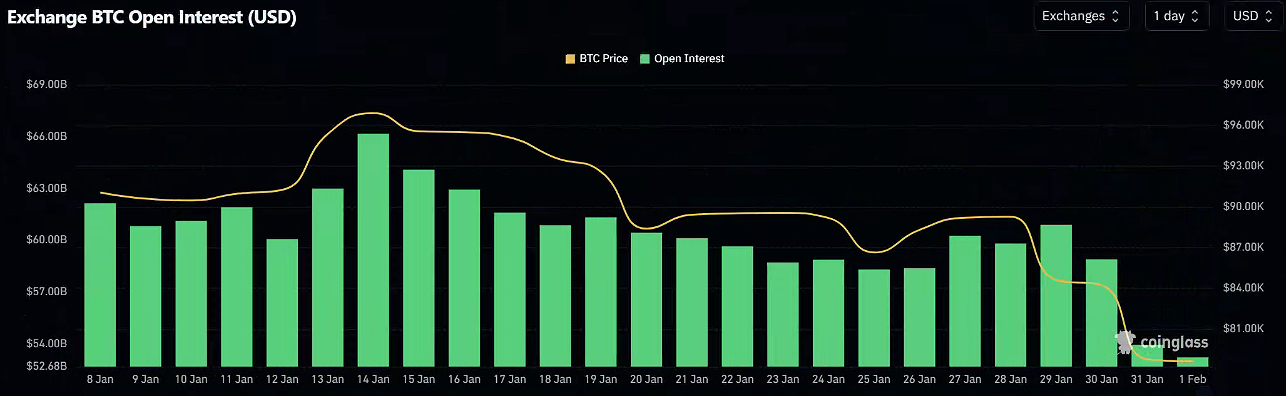
• BTC取引所の未清算契約(OI)は1日で約400億ドル急減し、約589億ドルから約539億ドルへと減少しました。
この現象は新たな空売りの力によるものではなく、既存のレバレッジロングポジションが系統的に強制的に清算された結果です。強制的なデレバレッジプロセスは通常、次の特徴を伴います:
• 価格は急激な一方向の下落を示す;
• 取引量が顕著に増加;
• 未清算契約の総量が大幅に縮小;
• 売却の勢いが衰えた後、K線はしばしば長い下ヒゲを残します。
連鎖的な清算が価格の踏みつけを引き起こす
価格が設定された清算閾値に達すると、悪循環が引き起こされます:
• 強制清算指令の実行 → 市場の売圧が増加;
• 売圧が増加 → 価格がさらに下がる;
• 価格が下がる → さらに多くのレバレッジポジションが清算ラインに達する。
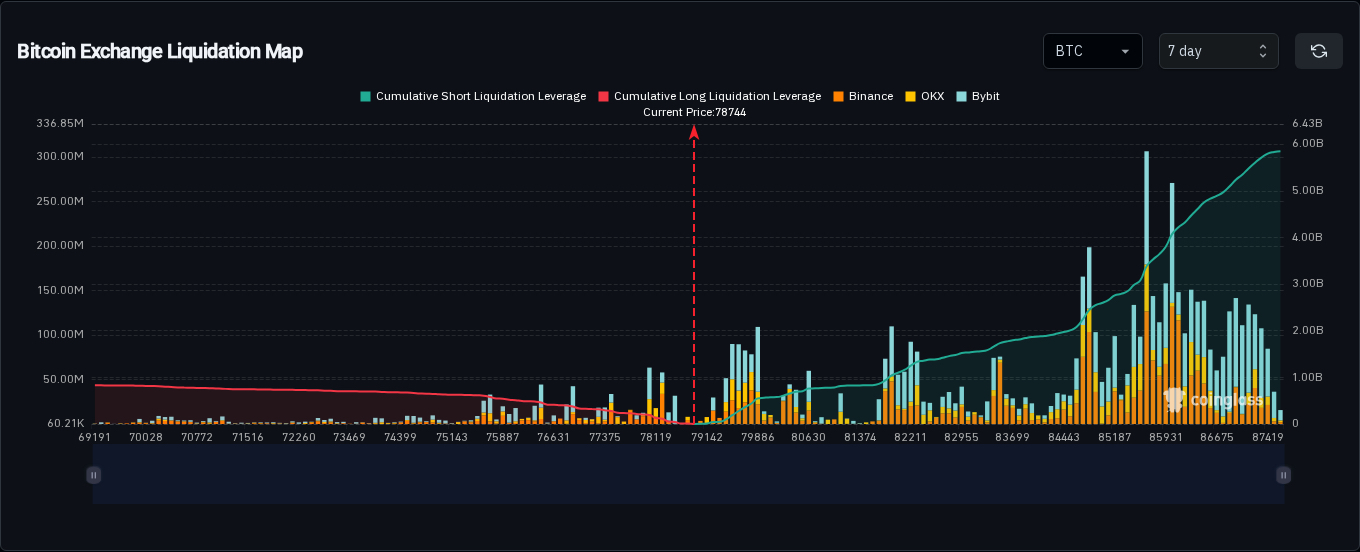
これが当日の価格変動が異常に激しい理由です。清算潮が過ぎた後に観察された:
• 上方の空売りポジションの受動的なストップロスの規模が、下方のまだ完全には清算されていないロングポジションの規模を超えました。
この現象は直接的なブル信号を構成するものではありませんが、市場の中でかなりの部分の高レバレッジロングが効果的に出清されていることを示しています。
現物の流れの解釈:長期保有者の恐慌的な売却ではない
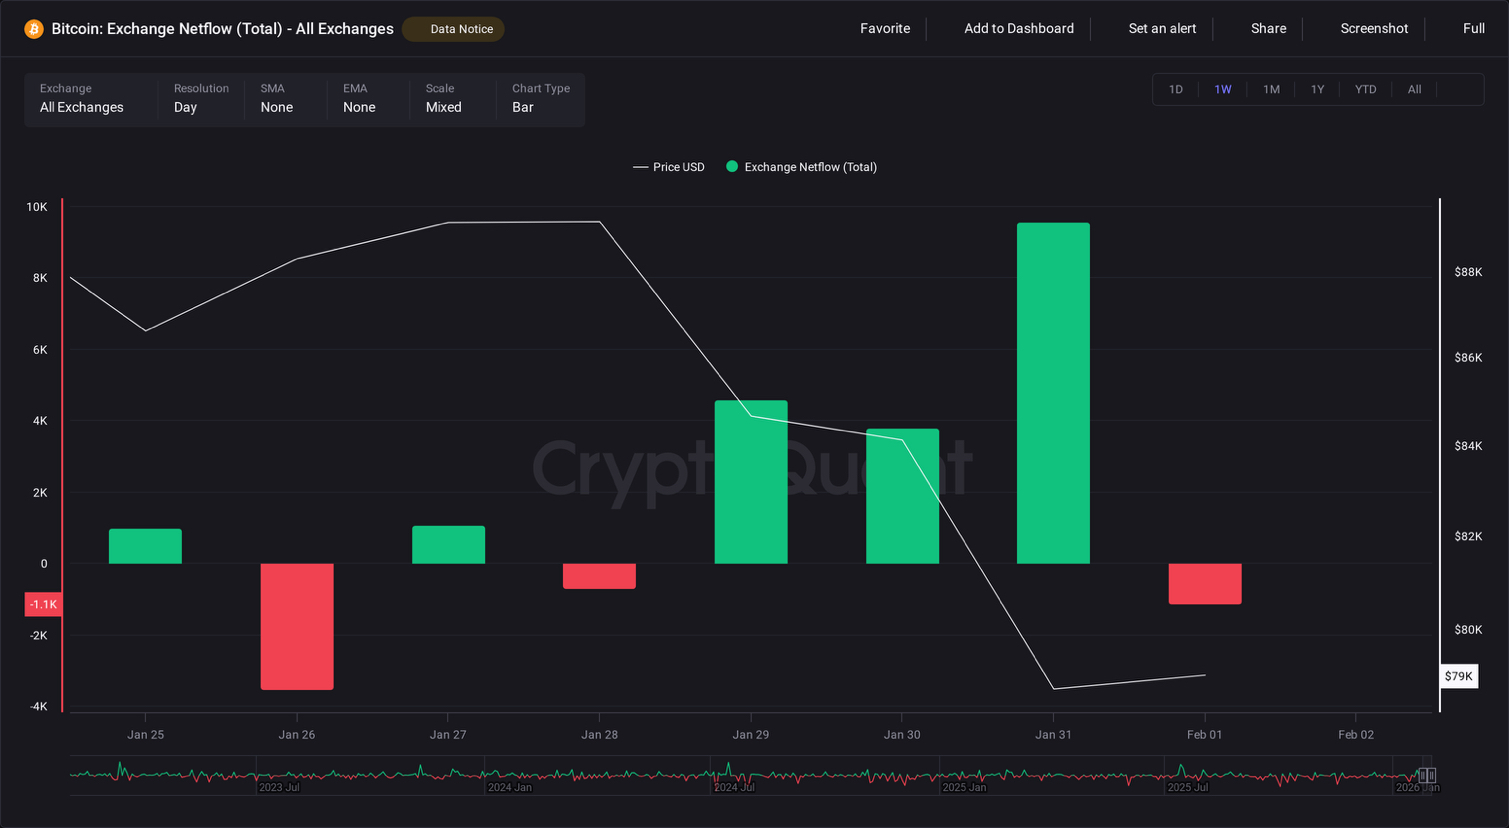
• BTC取引所の純流出は約9500枚です。
このデータは通常示すものです:
• 担保のクロスプラットフォーム配分;
• 機関のヘッジ操作;
• または受動的なリスクエクスポージャーの縮小。
長期保有者(LTH)の恐慌的な売却行動ではありません。
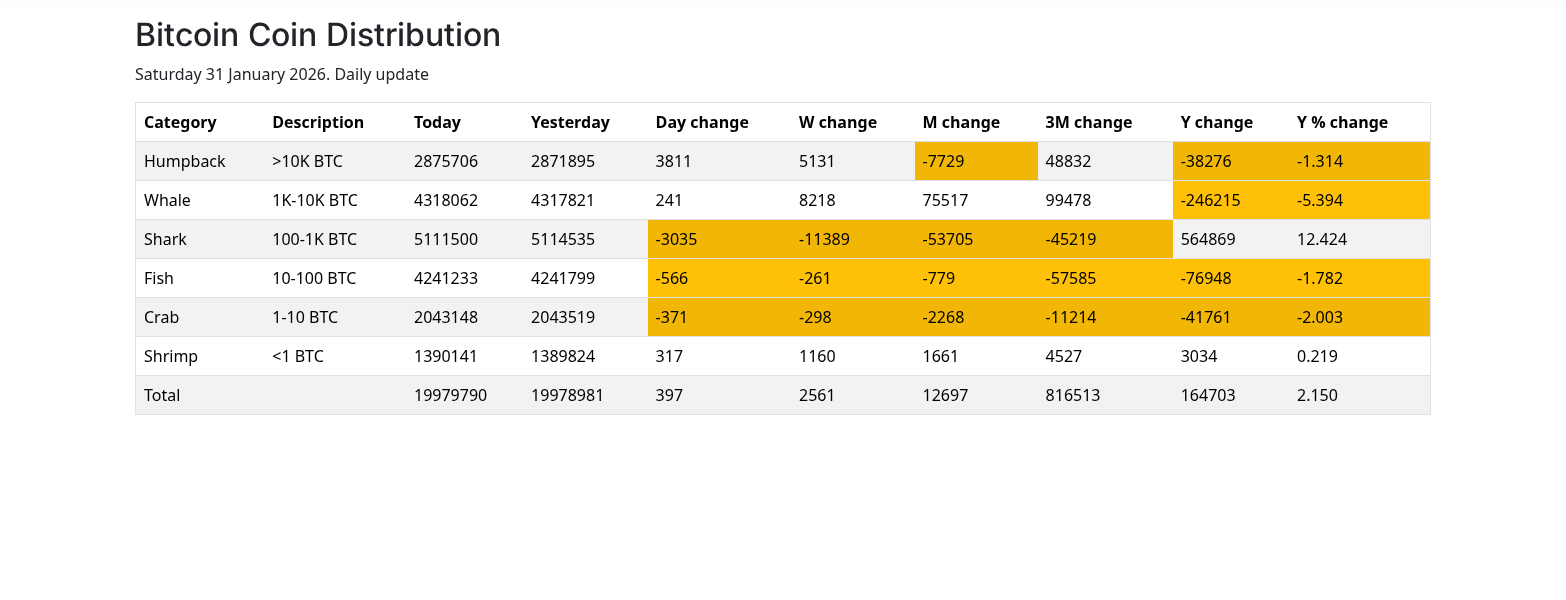
チェーン上のデータは証明します:市場は圧力を受けているが、大規模な降伏は見られません
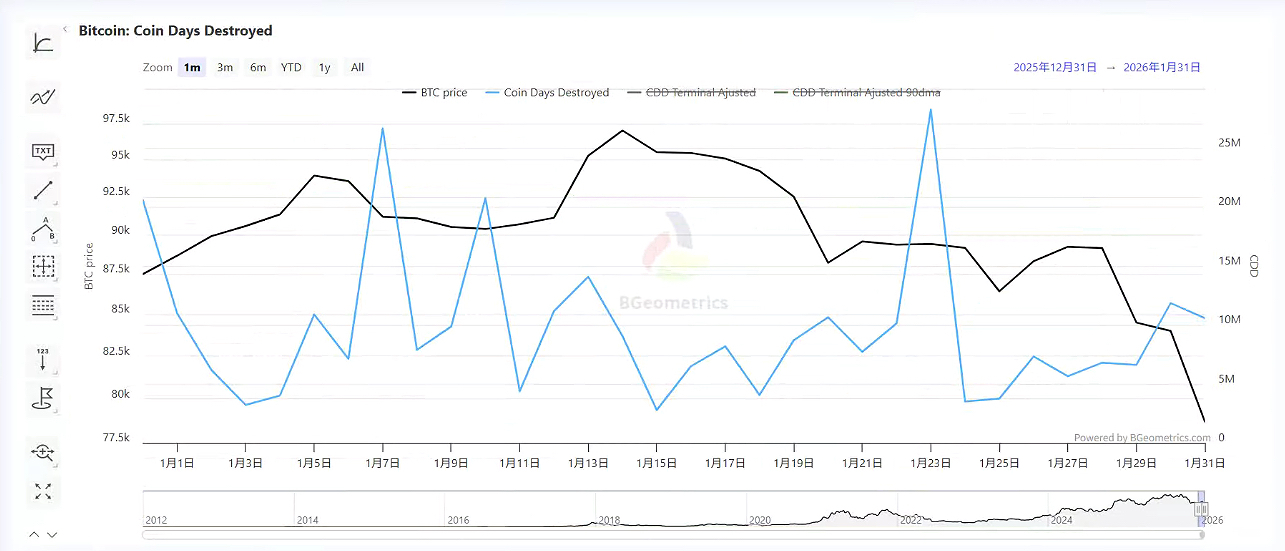
• コイン天の消失(CDD)指標に異常なピークは見られず → 長期的に沈殿したチップが集中して動いていないことを示しています。
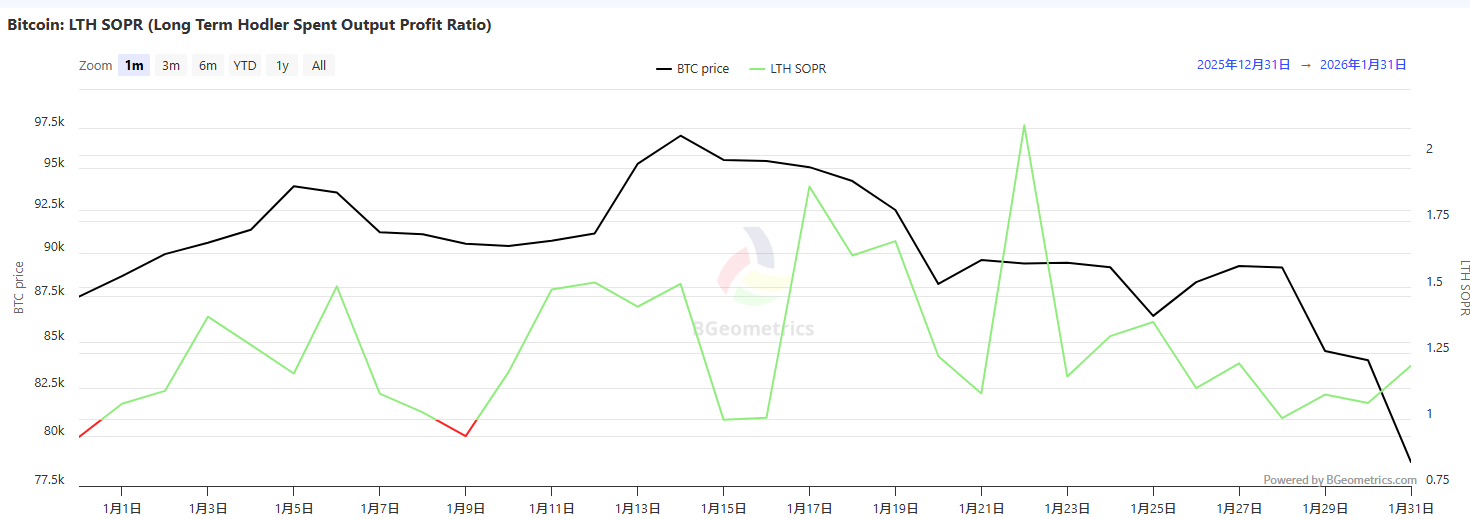
• 長期保有者のSOPR(支出済み出力利益率)は約1.2 → 長期保有者のメンタリティは比較的安定しており、短期的な変動によって恐慌的に売却することはありませんでした。
• 短期保有者のSOPRは約0.985 → 短期の投機者が今回の下落で損失を出していることを反映しています。
結論:短期参加者は圧力を受け、長期保有者の構造は安定を保っています。
重要な欠落:ステーブルコインは市場の受け入れに参加していない
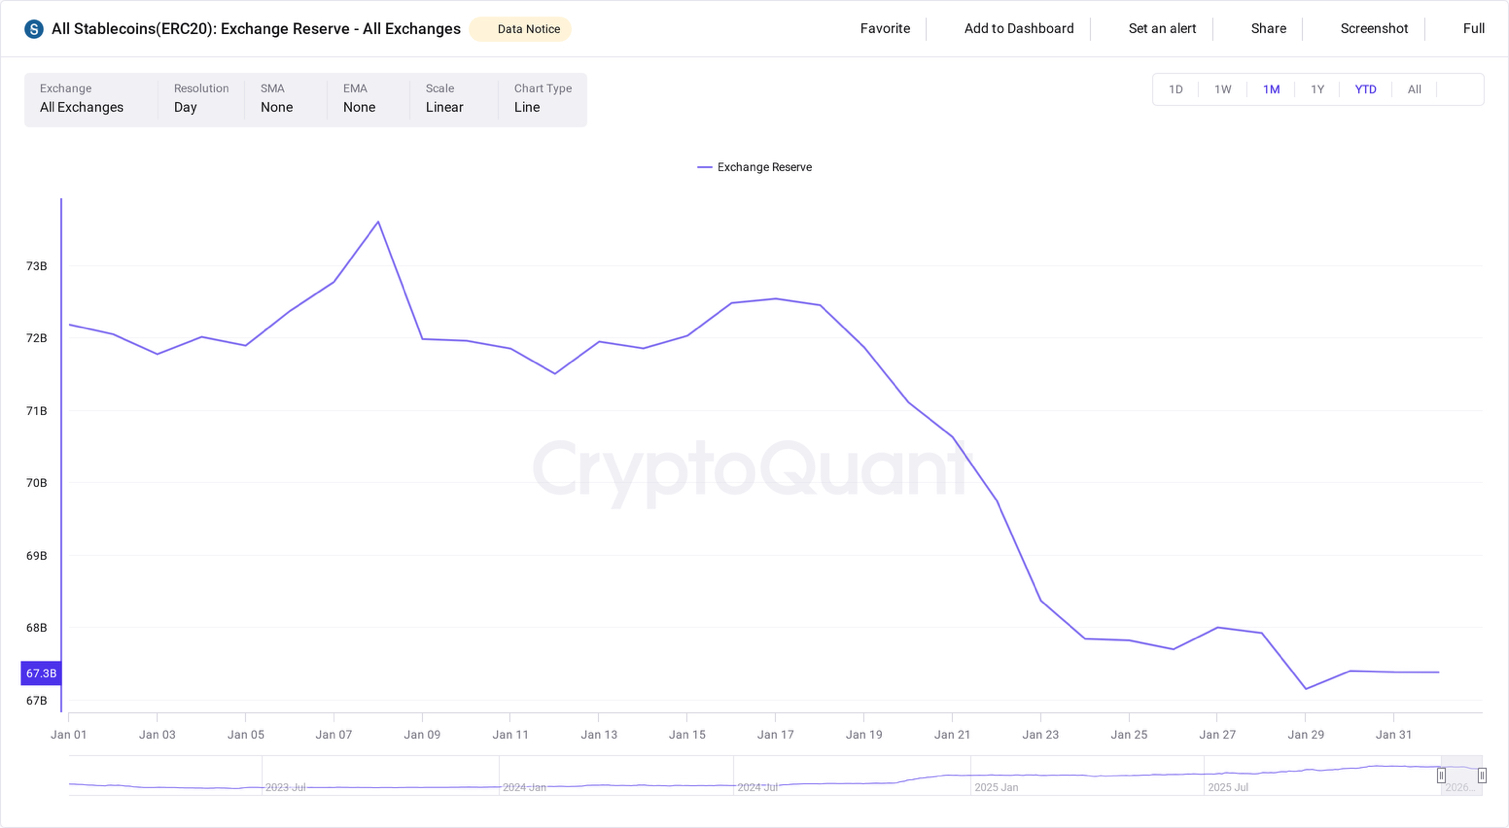
取引所のステーブルコインの準備高は顕著な増加を見せず、これは重要な情報を明らかにしました:
• 明確な新規資金の流入による底打ちはありませんでした;
• 市場の行動はリスクが収縮していることを示し、資金の再配置ではありません。
これがなぜかを説明します:
• 価格下落のプロセスは迅速です;
• 反発の力は弱い;
• 市場の信頼は即座に回復しませんでした。
総合的な判断
市場が次の要因に駆動されて週末に激しい変動が発生したとき:
• 未清算契約が大幅に縮小;
• 連鎖清算の影響が現れています;
• ステーブルコインは市場介入に参加しなかった;
私はこれを市場の運営メカニズムの変化の信号と見なす傾向があります。単なる取引信号ではありません。
この段階では:
• レバレッジは価格を支配する核心的な変数です;
• 基本的要因は一時的に脇に置かれました;
• 市場の物語と信念は、より補助的な役割を果たすことが多い。
いかなる技術的な反発も短期的な投機者を永続契約市場に引き戻す可能性があります——これは個人投資家の典型的な行動パターンに合致します。市場構造の実質的な変化は、実際の資本の顕著な流入を待つ必要があります。
今後の観察ポイント
もし1月31日がレバレッジの効果的な出清であるなら、次の確認信号に注目する必要があります:
1. 未清算契約が新しいより低いレベルで安定できるかどうか;
2. 資金調達率(Funding Rate)が正常(過熱状態ではない)に戻るかどうか;
3. 取引所の純流入が安定するかどうか;
4. ステーブルコインは本当に増量資金として市場に入っているのか、それとも単にトレーダーが一時的に離れて観察しているのか。
まとめ:
レバレッジが駆動する市場は、圧縮されたバネのようで、過度に圧縮された後は反発が起こる可能性がありますが、その弾力性と持続可能性は基盤構造に依存します。このようなイベントの駆動本質を理解することは市場参加者にとって極めて重要です。