【广发策略】“ウォッシュの予想”とドルの潮流:世界の株式市場の価格付けのアンカーの切り替えと再構築
新任米連邦準備制度理事会議長ケビン・ウォッシュの決定により、彼の経済学者時代は「利下げとバランスシート縮小の並行」を主張していました。短期的にはドルの強化を支える可能性があり、米国債の利回り曲線を急勾配にし、貴金属価格に一定の圧力をかけるでしょう。中長期的には、米国の債務構造的問題は解決されておらず、ウォッシュの政策はドルの下落速度を緩める可能性が高いですが、そのトレンドを根本的に変えるものではありません。彼がトランプによって選ばれた米連邦準備制度理事会議長として就任した後、過度に強硬な政策を実施することは難しく、短期的には市場が過剰に反応する可能性がありますが、長期的には影響は制御可能です。
為替レートが株式資産に与える影響は、主に3つのルートで伝達されます:(1)企業のコスト損益と利益弾力性:自国通貨の価値上昇は、外貨建ての輸入コストを下げ、ドル負債企業の為替損益および財務費用を改善し、直接的に関連業界の利益率とROEを引き上げます。同時に、輸出志向型企業に対して一定の為替圧力と競争力の圧力を形成します。(2)資金の流動性と資産比率:価値上昇の期待は外国資本が自国通貨資産に対するリスク・リターン比を向上させ、為替リスクをヘッジし、しばしば北向きの資金などの越境資本の純流入をもたらします。(3)マクロ予想とリスク嗜好:強い為替レートは、基本的な面の改善と外部環境の友好(海外の流動性緩和)の総合的なシグナルと見なされることが多いです。
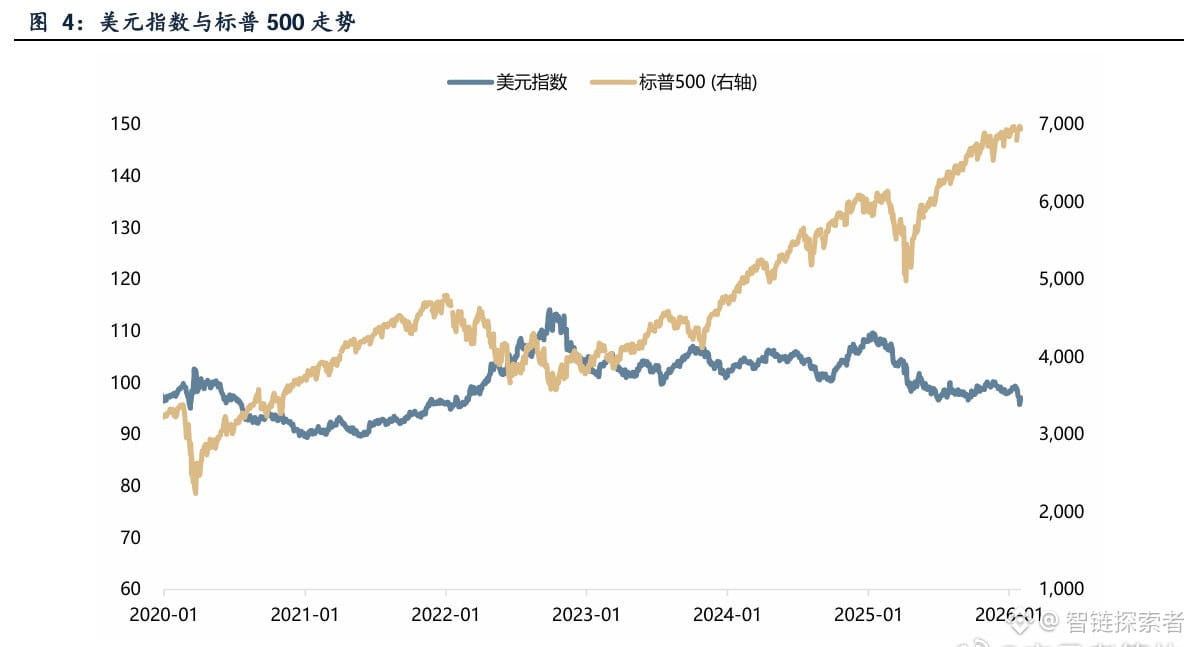
市場間のレビューは、株式と為替の関係に顕著な市場構造の違いがあることを示しています:(1)米国は一時的な負の相関を示し、流動性の限界緩和によるリスク資産の評価上昇を含み、また米国株の多国籍企業が高い海外収入比率による為替換算の利益を享受しています;(2)日本はより典型的な「価値下落—外国資本流入—取引量拡大—評価上昇」のチェーンを形成し、円安は輸出とEPSを改善し、外国資本の購入コストを下げ、金利差取引の拡大を相互に強化します;(3)ユーロ圏の株式と為替の連動は比較的弱く、ユーロの価値下落は輸出セクターにプラスですが、地域内部の景気の分化と政治リスクプレミアムがしばしば全体の説明力を薄めます;(4)ブラジルなどの新興市場は「高ボラティリティ、高連動性」を示しています。
現在、世界のドルサイクルはピークからの回復段階にあり、人民元は価値下落を経て穏やかな価値上昇の通路に入っています。外国資本の回帰と評価の修復が利益主導に切り替わる中、中国の株式資産は相対的に有利な再評価のウィンドウにあります。資産配置の観点から、為替論理を資産配置に組み込むことをお勧めします:A株では「製造業のコア資産+価値上昇の恩恵のチェーン」を二本柱として、輸入コストに敏感な(上流資源商品と一部の中流製造)、外貨負債比率が高い、越境消費と高級内需、そして外国資本が好む高流動性・高品質のセクターに重点を置きます;港股では南向き資金流入+評価割引+為替環境改善の共振機会を把握し、配当能力と成長属性を兼ね備えたテクノロジーリーダー、インターネットプラットフォーム、エネルギー資源、金融リーダーに優先的に配置します。
リスク提示:世界のマクロ環境下での複数のリスクの重なりを動的に監視する必要があります。「株、債、為替」の三重殺の尾部リスクがあり、世界的なインフレの反復や主要経済体の金融政策の急激な転換があれば、資産価格の連動した下落を引き起こす可能性があります;地政学的衝突によって引き上げられるリスクプレミアムは為替の安定を持続的に乱し、越境資金の流動パターンに影響を与えます;米連邦準備制度の政策経路には不確実性があり、新任議長の「ハト派」立場が予想以上の場合、ドルが強くなる可能性があり、それによって非ドル資産を抑制することになります。