


7月30日、広州国際バイオアイランド。盛夏の珠江の水面には細かな金色のきらめきが広がり、島の緑は濃密で、文遠知行の本社オフィス拠点を静かで落ち着いた雰囲気に引き立てていた。取材用の部屋は明るく開放的で、全面のフロアからの窓が島の緑と都市のスカイラインを余すところなく取り込んでいる。
密集した会議を終えたばかりのハン・シューは、足早に部屋へ入った。きちんと整えられたグレーのシャツに身を包み、話すテンポは軽やかで、論理は緻密。余計なあいさつは一切なかった。学者出身の起業家という資質が、彼の中でとりわけ鮮明に表れている。慎重で効率的、技術への理想とビジネスの現実との間で、正確にバランスを取ることに慣れているのだ。
いま業界で流行している「終末論(エンドゲーム論)」に対して、ハン・シューは遠回しな前置きをせず、率直かつ確信をもって核心となる判断を示した。
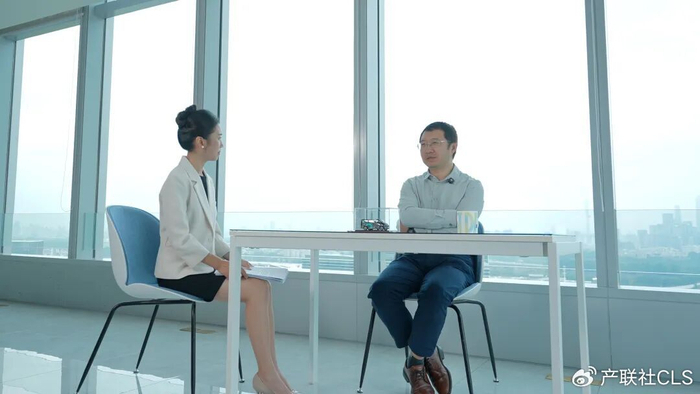
図:文遠知行の創業者兼CEOである韓旭と産聯社の記者、鄭青春による対談
「いまはまだ幕が下りる段階ではない。『始まりの終わり』にすぎない」――彼はそう述べた。国内では現時点でも少なくとも7、8社が自動運転のソリューション企業として車メーカーの指名(定点)案件を継続的に獲得している。一方、新規参入者はすでにごくわずかだが、既存プレイヤーの取り分争いはまだ始まったばかりで、業界の構図は遠く、まだ固定化されていない。
彼は、全長42.195キロのマラソンになぞらえて業界をこう説明する。「自動運転の発展はここまで来たとしても、最初の3、4キロ走り終えたところにすぎず、すべてはまだスタート地点にある」
2026年半ば、国内の自動運転業界は重要なパラダイム転換の節目にある。チャンスと論争が同時に存在している。
エンドツーエンドの大規模モデル技術を通じたイテレーションにより、L2の高次補助運転がスケール化して浸透している。データによると、2026年上半期には国内のL2級スマート運転の新車の普及率は70.5%に達し、都市NOAの普及率は15%を超えた。かつての高級仕様が急速に下方へ浸透し、智駕技術は10万元級の大衆車にもカバーが広がり始めている。
産業が温まる一方で、論争は一度も止まっていない。ある人は断言する――2026年は業界の構図が決まる年で、上位2、3社が市場を独占する、と。別の人は、L2の普及がL4無人運転の生存空間を徹底的に押しつぶすと考えている。さらに業界の見方として、大規模モデルが技術体系を再構築した後は、企業が過去10年に積み上げたハードウェアの備蓄や運用上の壁が急速に無効化されるのではないか、という疑念もある。これは自動運転業界が初めて転換点を迎えるわけではない。十数年前、この技術が実験室を出て最初のテクノロジーブームを引き起こした。2018年には資本が一斉に押し寄せ、業界のバリュエーションのバブルと技術ブレークスルーが同時に起きた。2021年から資本の冬が来て、多くのスタートアップが淘汰され、商業化の実装が企業の唯一の生存の最低ラインになった。2025年から2026年にかけて、大規模モデルによる賦能と量産規模の拡張が重なり、業界は再び楽観ムードに戻ったが、その一方で新たな認知上の対立も生まれた。
業界に9年以上深く取り組む文遠知行は、今回の周期(サイクル)イテレーションを観測するための中核的なサンプルだ。
世界でも非常に少ない、L4無人運転とL2の量産智駕(知能運転)を二本立てで並行する企業として、文遠知行は2017年にシリコンバレーで誕生し、最終的には広州に根を下ろした。9年の間に、それは資本の熱気、業界の冬、商業化の復活という3つの完全な周期を、すべて貫通した。最初は単一のRobotaxiレーンに注力していたが、その後、無人小型バス、物流車、環境衛生車、高次補助運転などの多様なシーンへと広げ、汎用性の非常に高いプラットフォーム化された技術基盤を構築した。
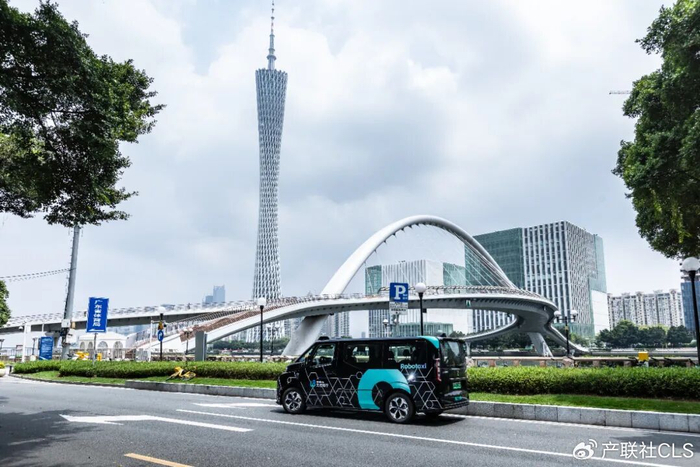
図:文遠知行のL4級の純無人運転Robotaxi GXR(広州で)
資本市場において、文遠知行は独自の資本化(上場・資金化)ルートを歩んだ。NASDAQ、香港取引所の双方に上場し、「世界のRobotaxi第一号株」となっただけでなく、米国株と香港株の両方で主要上場を実現した国内初の自動運転企業でもある。2026年6月に香港株通に組み入れられ、段階的な資本面のクローズを完成させた。
2026年、文遠知行の技術と商業化の進展は全面的に加速する。同社が開発したWRD 3.0の一段式エンドツーエンド智駕方案は、量産モデルが中国智駕大赛で史上初の7冠を獲得するのを後押しし、全シーンでの智駕技術の第一梯隊の地位を確固たるものにした。加えて、L2の量産ビジネスの伸びも特に目覚ましく、業界で最も成長が速い方案商の一つになっている。
海外市場が、同社にとって重要な成長エンジンになっている。文遠知行のUberとの戦略的提携は、UAEから欧州へと広がり、マドリードやチューリヒのRobotaxiプロジェクトが次々に立ち上がった。2026年8月には正式にデンマークへ進出し、ここまでで事業は13カ国、60余りの都市をカバーするに至り、「中東で収益、欧州で突破、世界へ展開」という成熟した海外展開モデルが形成された。また、UAEでの海外展開プロジェクト自体も、2026年の世界人工知能会議における唯一の選出となった、国家レベルの国際協力事例の自動運転プロジェクトとなっている。
技術面では、文遠知行は同時期にWITT物理AI認知基盤大規模モデルを発表し、「最小の物理的事実単位」という概念を革新的に提案した。これにより、自動運転のワールドモデルやエンドツーエンド技術のイテレーションに対して、新しい底層の考え方を提供する。
創業者の韓旭は、中国の自動運転業界の初期の実務者であり、学術と産業の二つのバックグラウンドを併せ持つ。ミズーリ大学の終身教授を務め、百度の自動運転事業部のチーフサイエンティストも経験した彼は、業界が実験室の概念から都市の公共道路へ、国内で試す段階から世界での実装へと至る全プロセスをまるごと目撃してきた。
彼は基礎科学の力を信奉している。会社名は数学者の祖沖之に敬意を払い、大規模モデルの名称は哲学者ウィトゲンシュタインに敬意を払っている。同時に彼は産業が生き残る論理も熟知しており、業界で最も厳しい資本の冬の時期に戦略を大胆に調整し、シーン(用途)を拡張し、世界トップクラスの協業パートナーと結びついた。継続的な商業化の実装によって、会社は周期を乗り越え、発展のための力を蓄えた。
1時間以上にわたる深い対談の中で、韓旭は業界の核心的な論点をすべて正面から突きつけた。自動運転の「実際の」発展段階、終局論の真偽、L2とL4の協調と綱引き、大規模言語(大)モデル時代における壁の再構築、 中外の知能運転(智駕)のギャップ、収益化の転換点、グローバル化の課題――それぞれに対して、現実的で、抑制が効いた、しかも体系化された答えを一つずつ提示した。
終局論は幻想で、業界はただ「始まりの終わり」だ
産聯社:文遠知行の初号L4 Robotaxiが実現してから、世界のRobotaxi第一号の株式にまでなりました。現在は多国で常態運行を実現しています。企業がいま置かれている段階、そして業界内での位置づけを、どのように定義しますか?
韓旭:世界を見渡せば、文遠知行は無人運転業界の先行者であり、リーダーでもある。会社は2017年4月にシリコンバレーで設立され、近10年で13カ国、60都市において自動運転の運行を展開してきた。7月30日までに、中米市場を除けば、一般消費者が安全員なしの純無人運転車両を呼ぶには、Uberを通じてアブダビやドバイで注文できる。国内では、私たちは広州で無人運転の常態運行を開始し、北京・亦荘のプロジェクトもすでに実現している。
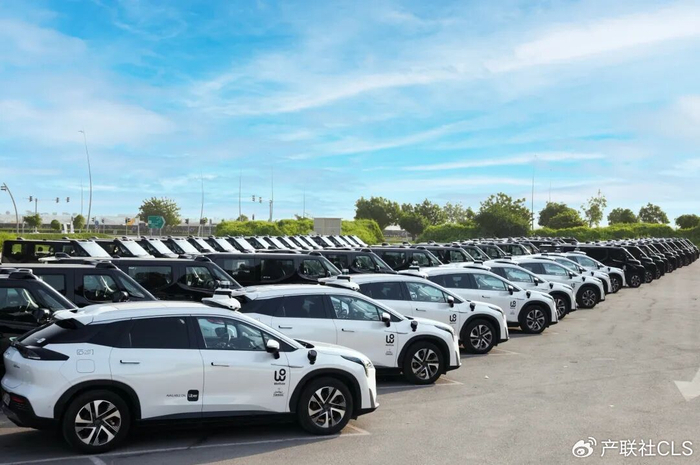
図:文遠知行のRobotaxi車両部隊(隊列)がアブダビで
高次補助運転の領域では、私たちは中国の智駕(知能運転)大赛で7冠を獲得した。これは前例のない成果だ。これまで最高記録は華為の連覇(2連覇)で、それ自体がこのレーンでの先行優位性を証明している。総合的に見て、文遠知行は中国においても世界の範囲においても、無人運転の第一梯隊にいる。
産聯社:あなたは業界の発展をマラソンにたとえました。現段階で、業界はどのあたりまで来ていますか。「2026年に自動運転の終局が到来し、最終的に2、3社だけが残る」という見方が流行していますが、なぜそれに同意しないのですか?
韓旭:私はこうした終局論をはっきりと否定している。現国内には少なくとも7、8社の自動運転ソリューション企業が車メーカーの指名案件を継続的に獲得しており、業界はまだ淘汰試合(淘汰の終盤)に入っていない。今いっそう正確に言えば「始まりの終わり」だ。外部からの新規参入者は大幅に減るが、既存の参加者の競争は激化する。市場シェアは再配分され、最終的な構図はまだ結論が出ていない。42.195キロのマラソンで言えば、業界はまだ3、4キロ走り終えた段階にすぎず、すべてはこれから始まったばかりだ。
産聯社:市場では、自動運転には中米で2つのルートがある、というまとめが一般的です。米国ではWaymoがRobotaxiに注力し、長期的に技術を磨いている。国内企業は多様なシーンでの導入に寄せ、速く商業的なクローズド(循環)を作る傾向がある。しかし文遠知行は両方の特性を兼ね備えています。このような区分をどう見ますか?
韓旭:文遠知行は確かに二本立てで推進しているが、単純にラベル化はできない。すべての中国企業が導入(実装)だけを見て、底層の技術研究を無視しているわけではない。個々の違いは国別の違いよりはるかに大きい。国内の多くの同業者も長期にわたって基礎技術への投資を続けている。
産聯社:中米の自動運転市場それぞれの強みと弱みは何でしょうか?
韓旭:二国の市場の共通点は、差異よりもずっと大きい。米国は参入者が少なく、国内は競争がより混み合っている。国際化の面では、米国企業は英語の優位性に依存しており、英語市場への参入障壁はより低い。中国企業が出海するには大量の国際化人材の採用が必要だ。文遠知行は比較的早くから布陣しており、広州本社では海外帰国者(海帰)の従業員比率が26%で、現地企業の中では先行水準にある。
産聯社:今後10年で、市場にはテクノロジー・メガ企業、完成車メーカー、自動運転スタートアップの3タイプのプレイヤーが並び立ちます。長期的な構図はどう進化するでしょうか?文遠知行はどのようなポジションですか?
韓旭:すでにトレンドは見えている。国内のネット系巨大企業の自動運転ブームはすでに沈静化した。早い段階で百度(Baidu)、アリババ、テンセントはいずれも取り組んでいたが、いまは百度だけが継続して深掘りしており、推進ペースも緩んでいる。
自動車メーカーに対して、私は早い段階で無人運転の「資格論」を提起していた。企業がプロの無人運転会社と言えるには、100台の純無人自動運転車両が、公開道路で一般向けに運行され、エリア全体をカバーし、半年以内に重大な能動的責任事故がないこと――という条件を満たす必要がある。この基準を提案してから約7年が経つが、中国国内の自動車メーカーで達成したところは一社もない。条件を満たす無人運転企業は3社だけだ。文遠知行、百度、小馬智行。
長期的には、無人運転の中核イノベーションとスケール化した運用は、少数の専門無人運転企業に集中する。文遠知行の目標は、最終的に残る上位プレイヤーの一つになることだ。
産聯社:自動運転が大規模に普及した後、どの産業や都市の構図が最初に影響を受けるでしょうか?
韓旭:自動運転は都市交通、空間、人居(人の住まい方)の体系を再構築する。現在、マイカーの利用率は極めて低く、大量の車両が長期間遊休しており、莫大な台数の駐車スペースを占有している。自動運転の車隊は途切れることなく配車を回して注文を取り続けられるため、駐車場の必要量を大幅に減らし、都市の公共スペースを解放し、道路網の通行効率を高める。さらに、車両生産に伴う排出(カーボン)も減らせる。
変化がさらに大きく現れるのは不動産領域だ。いま大都市では通勤コストが高く、人口が中心市街地に集中している。将来は、通勤途中に仕事や余暇を過ごせるようになり、遠距離通勤の体験が大幅に改善する。人口は徐々に都市の外縁へ広がり、地域の不動産価格と土地価値の構図が再編される。
資本の冬を突き抜ける:3つの重要な決断
産聯社:自動運転はバブル、冬、復活という3つの周期を経験し、多くの企業が撤退した。発展の経緯を振り返って、文遠知行がずっとプレイヤーとして卓(勝負の場)に残り続けられたのは、どんな3つの決断が生死を分けたからですか?
韓旭:第1の意思決定は、AラウンドからBラウンドの段階でプラットフォーム化戦略を確立し、無人運転の小型バスのレーンに参入することだった。起業初期は私たちは主にRobotaxiを狙っていたが、政策や技術上の制約により大規模に立ち上げるのが難しく、さらに資本の冬が重なって、企業は早急に商業化能力の検証を必要としていた。私たちはRobotaxiの底層技術を小型バスのシーンに転用し、宇通と深い戦略的協業を結ぶことを選んだ。今日に至るまで、純無人運転の小型バスレーンで、私たちが達成した運用規模と技術水準に届く企業はごくわずかだ。小型バスのプロジェクトは、キャッシュフローをもたらしただけでなく、最も厳しい資金の周期を乗り越えるのにも役立った。
第2の意思決定は、ボッシュ(Bosch)と手を組み、L2++の高次補助運転をクロス領域で展開することだった。当時、私たちは純粋なL4の無人運転企業で、ボッシュは世界トップ級のTier1だ。私たちは、同じ底層技術体系がL4とL2++の双方を同時に支えられると判断し、大量の研究開発リソースを投入してWRD 3.0の協同開発に取り組んだ。協業の過程では、年に4回のイテレーション(反復更新)ペースを維持し、高精度地図のルールアルゴリズム、軽量マップ(軽図)の方式から、エンドツーエンドのモデルへと進化させ、量産の「スマート運転(智駕)」レーンで足場を固めることに成功した。
第3の意思決定は、Uberとグローバル戦略協業を結び、システムとしてグローバル化を推進すること。Uberは世界最大の移動プラットフォームであり、双方は今後3〜5年でグローバル15都市にRobotaxiを展開すると合意している。
重大な協業は3つある。それぞれが、世界の主要な商用車企業、トップクラスの自動車サプライチェーン、グローバルな移動プラットフォームに対応しており、文遠知行の発展を支える重要な柱になっている。
産聯社:会社にとっていちばんつらい時期はどんな時期ですか。そのときどうやって突破しましたか?
韓旭:いちばん難しかったのは、2020年6月から12月までの期間だ。Aラウンドの資金がもうすぐ尽き、会社は運営で持ちこたえられるのは4〜6カ月ほど。資金の入金までの期間が短く、プレッシャーはほぼ1年近く続いた。宇通と協業を確定し、2億ドルの投資を得るまで、資金危機は完全に解消されなかった。
その時期、私はCEOとCFOの機能を同時に担っていた。資本市場の信頼感は低迷し、多くの投資家が「上場まで持ちこたえられるのか」と疑っていた。私は「猛牛(まんぎゅう)戦法」を採用した。潜在的な投資機会を見逃さず、最高記録では1日で6波の投資家と面談した。私たちは常に技術を磨き続け、あらゆる技術デモを真摯にやり切り、無人運転の長期的な価値を継続的に伝えた。その結果、最終的にBラウンドの資金調達を順調に完了した。以降、資本化(上場・資金化)のプロセスはさらに加速した。2024年にNASDAQ上場、2025年に香港株上場、2026年に香港株通(香港株トン)に組み入れられた。
産聯社:宇通との協業はどのようにして実現したのですか。当時、社内に路線の相違はありましたか?
韓旭:宇通チームが来訪したとき、無人運転の小型バス「小宇2.0」を持ってきましたが、公開道路での運行を実現できる自動運転のソリューションがありませんでした。私はその場で明確にしました。文遠知行には実装力がある、と。両社は2020年6月に初めて接点を持ち、私たちは車両のセンサー配置の調整を提案し、年末までに走行・運用を実現すると約束しました。最終的には6カ月だけで改造して立ち上げを完了し、世界的にも前例がありませんでした。宇通は複数の技術ベンダーを比較した結果、実装力が最も強い文遠知行に深く結びつきました。
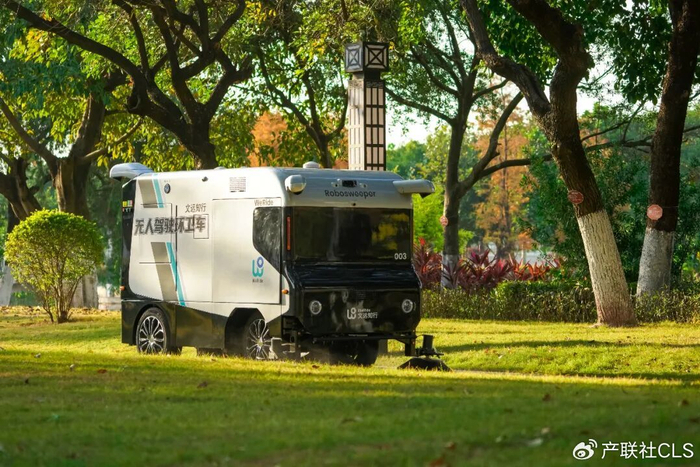
図:文遠知行の無人運転の環境衛生(清掃)車
社内の議論では、小型バスの資源を傾けることがRobotaxiの研究開発を妨げるのではないかと心配する声があった。だが私は、両者は並行できるし、Robotaxiの長期目標は捨てないとして、短期的にはまず小型バスのシーンに優先して取り組むべきだと判断した。中核ロジックは、プラットフォーム化された技術は双方向で再利用できること。小型バスのシーンで培ったアルゴリズム能力が、逆にRobotaxiをも後押しできる。さらに、協業によって資金支援も得られるため、企業はより長い発展のウィンドウを確保できる。十分にコミュニケーションしたうえで、チームは共通認識に到達した。
産聯社:Robotaxi、無人小型バス、物流車、環境衛生車、L2++と複数の事業線を同時に展開しているため、多くの投資家が「多線展開で研究開発資金が分散するのでは」と疑っています。あなたは多元的なシーンを支える底層ロジックをどう堅持していますか?
韓旭:核心的な前提は、技術の再利用効率を最大化することだ。タクシー、バス、物流車、環境衛生車、そして量産の補助運転は、運用シーンがどれも主に都市道路で、人(歩行者)や車両、信号機を認識し、あらゆる道路の障害物を処理する。底層アルゴリズムの必要性は高度に同源だ。共通化された技術基盤を構築できれば、1つの技術で複数の車種に対応でき、研究開発投資を分散(薄める)できる。もちろん、汎用化の難度は極めて高く、継続的な技術蓄積とエンジニアリング力が必要だ。
産聯社:人を運ぶ移動、無人貨物、L2++の量産の3本線のうち、成長と収益化のポテンシャルがより際立つのはどのレーンですか?
韓旭:最終的な市場規模と粗利の水準が、自然にコアの主線を選別していく。中国の年間の新車販売台数は2,300万〜2,900万台で、高次補助運転の市場余地は非常に大きい。多くの人は全行程の運転を楽しむわけではない。もし智駕システムが運転の大半を担い、運転手はほんの少し引き継ぐだけでよいなら、ユーザーの受容度は継続的に高まっていく。
異なるレーンに絶対的な優劣はない。人の移動であれ、貨物の配送であれ、それぞれ独自の社会的価値を持っている。導入のテンポという観点では、私は以前から無人貨物の導入速度はRobotaxiより速いと判断しており、市場の現状もそれを裏づけている。国内では複数の2、3級都市で、自動運転配送車がすでにスケール化して稼働している。
産聯社:乗車(人を運ぶ)車両と貨物車両の技術再利用率はどれほど高いですか。運用面ではどんな違いがありますか?
韓旭:底層技術の再利用率はかなり高い。車両サイズは核心的な区分の線ではない。違いは主に3点に集約される。第一に、乗り心地の体験基準が異なる。人を運ぶシーンでは、よりスムーズな加減速を追求する。貨物車両は、乗り心地に対して硬い要件がない。第二に、経路計画のロジックが異なる。タクシーは効率とルートの確実性を優先し、貨物車両は渋滞区間を積極的に迂回できる。第三に、ビジネスモデルが技術の取捨選択を決める。L2++の補助運転は消費市場向けであり、コストと性能のバランスが必要になる。システムがあるシーンを処理できないときは、運転手の引き継ぎを促すだけでよい。
グローバル化におけるドック(埠頭)効果と、収益の臨界点
産聯社:資本市場が最も気にしているのはここです。L4自動運転企業はいつ、継続的にプラスのキャッシュフローを実現できるのでしょうか?
韓旭:窓はこれから2、3年だ。トレンドは非常にはっきりしている。文遠知行はアブダビやドバイでの地域ビジネスがすでに現地のプラスのキャッシュフローを実現している。
産聯社:収益化の進行で最大の変数は何ですか?
韓旭:収益性は地政学環境、規制政策、マクロの景気循環など複数の要因に影響される。単一変数に悩むよりも、より重要な試練はこうだ――外部環境が揺れたとしても、企業のビジネスモデルに収益化の可能性がまだあるかどうか。UAEの市場はすでに検証済みだ。現地の地政学環境は複雑だが、私たちは安定運営を続け、現地の規制当局からも支援を得ている。
産聯社:投資家は継続的に資金の使用効率を注視しています。文遠知行は全スタックを自社で内製し、グローバルの複数拠点で展開しています。海外投資は収益化の期間を長引かせるのではないでしょうか。関連する疑問にどう答えますか?
韓旭:海外への投資は短期的にはコストを押し上げ、全体の収益化までの時間を後ろ倒しにするが、長期的には得られるリターンの余地がより大きい。ドバイやアブダビでは軽資産(ライトアセット)運営のモデルがすでに回っている。現地での運用蓄積によるユーザーデータやプロダクト経験は国内の研究開発に還元できる。海外で構築した運用インフラは、中国の車メーカーの海外展開(出海)にも力を与え、自動運転の周辺(アドオン)対応能力を提供できる。
海外での収益は主にUberとの協業によるもので、プラットフォームのタクシー収益、車隊運用収益を含む。この軽資産モデルは、そのままでは単純に各市場へ持ち込めないが、各市場ではローカライズ(現地化)の調整が必要だ。しかし底層ロジックには再現性がある。
産聯社:まったく新しい海外市場に参入して、完全に立ち上げるまでの期間はだいたいどれくらいですか。最大のチャレンジは何でしょうか?
韓旭:導入(立ち上げ)の速さと遅さは、主に規制の承認ペースに左右される。車両のデプロイを行い、基本の運用をつなぐだけなら、おおむね2〜3カ月だ。最大の難点は、現地の規制当局から信頼を得ること。外来の自動運転企業として、公共道路での無人運転サービスは公共の安全に関わるため、規制当局が慎重に審査するのは当然のことだ。私たちは、継続的な安全運行の記録や、多国での導入事例によって、自らの能力を証明する必要がある。
ここには「ドック(埠頭)効果」がある。企業がすでに十数カ国で安定運営できている場合、新しい市場を開拓する難易度は大幅に下がる。一方、単一市場の経験しかないなら、第二の市場を広げるには非常に高いコストがかかる。
産聯社:国内外の政策や運用コストの違いを、どう捉えていますか?
韓旭:違いは、主に現地の経済水準や移動(移動消費)の能力から生まれている。私たちは単純に同じ方案を当てはめることはしない。各地の法規や市場需要に合わせて適応製品を提供する。
壁は永遠に動的だ。新しい勝負どころはどこにある?
産聯社:WRD 3.0で量産への実装が実現し、L2++の量産ビジネスは会社の戦略においてどんな役割を担っていますか?今後の計画は?
韓旭:L2++は核心戦略のレーンで、私たちは継続的に核心リソースを投じている。現在の方案はすでに30数車種に搭載されている。基数要因を考慮しても、成長速度は業界内で非常に競争力がある。これからも研究開発にさらに力を入れ、より多くの車メーカーの定点案件を広げていく。
産聯社:商業化をいったん脇に置くとして、L4無人運転の大規模普及にとって最大のボトルネックは何ですか?
韓旭:核心的な課題は、科学的で、定量化できる規制の枠組みを構築することだ。企業は、発展が遅いことを一方的に政策の制約のせいにするべきではなく、自ら規制当局と協力して運用の管理基準を作るべきだ。無人運転の安全性は、企業が自分で証明するだけでは不十分で、規制当局には明確で実装可能なデータ評価の仕組みが必要だ。これは企業が継続して運用データを蓄積することで初めて可能になる。
産聯社:エンドツーエンドや大規模モデルが業界の技術パラダイムを再構築し、文遠知行はWITTの物理AI大規模モデルを打ち出し、「最小の物理的事実(フィジカル・ファクト)単位」を提案しています。今後3〜5年で、自動運転の中核競争の壁は徹底的に書き換わるのでしょうか?
韓旭:壁(バリア)は常に動的な概念だ。多くの企業がワールドモデルを構築しているが、実際に着地して検証できた効果はそれほど多くない。WITTという名前はウィトゲンシュタインに由来し、その核心的な見解は「言語とは世界である」。私たちはそれを拡張し、言語化によって最小単位で交通シーンを分解し、デジタルの世界と物理の世界をつなぐ架け橋を築いた。この技術は自動運転に限らず、汎用インテリジェンスの可能性を持っている。
壁(バリア)の高さは、対手のエンジニアリング能力に大きく依存する。競争相手が2メートルのはしご(梯子)しか持っていないなら、8メートルの城壁は有効なバリアになる。相手が30メートルのはしごを持っていれば、既存のバリアは防御価値を失う。永遠の堀(城壁)は存在しない。必ず継続的に投資してイテレーションしなければならない。
産聯社:文遠知行の最も主要な競合は誰だと思いますか?
韓旭:Waymoとテスラ。
産聯社:テスラとの差をどう見ていますか?
韓旭:私は長年テスラの智駕を使っていて、累計走行距離は4000マイル以上で、長期的で実際の体験がある。これまで私は一つの判断を示した。「テスラの智駕は95点、文遠知行は80点」。この15点の差は主に、長距離走行における安心感、そして極端で特殊なシーンへの対応力にある。
もしテスラがその場で技術イテレーションを止めたとしても、半年以内にこちらは差を追いつける。しかし相手も同様に継続して革新する。追いかけるのは、長期的で動的なプロセスだ。
産聯社:これまで皆が重視していたハードウェアの備蓄や車隊の運用規模は、大規模モデル時代の到来で希釈されてしまうのでしょうか?
韓旭:必ず薄まる(希釈される)。技術の発展法則はいつだってそうで、古い壁(バリア)は必ず新しい技術によって突破される。中世の城塞みたいに、 大砲が生まれた後は防御価値が大きく下がる。いま一見すると盤石に見える優位性にも、時代上の限界がある。
産聯社:新しい競争の勝負どころは何ですか?
韓旭:競争の重点は、ワールドモデルと、底層の認知インテリジェンスへと傾いていく。私はWITTの物理AI認知基盤大規模モデルを非常に高く評価している。将来的には、次世代の自動運転インテリジェント・エコシステムの基盤になる可能性がある。
産聯社:センサーのハードウェア路線は、将来調整の可能性があるのでしょうか?
韓旭:技術ルートに永遠に変わらない正解はない。文遠知行のセンサー方案は、回転式レーザーレーダーからソリッドステートレーザーレーダーへとすでに反復してきた。今後も継続して最適化し、アルゴリズム、コスト、シーン需要に応じて動的に調整していく。
長距離ランナー――常に技術を畏敬する
産聯社:技術出身のCEOとして、継続的な研究開発投資と商業化コストの管理をどう両立していますか?
韓旭:これは日常的に継続して悩み続ける難題だ。予算配分は、単純に投入を増やすだけでは開発を加速できない。私たちは複数の制約の中で最適解を探す必要がある。技術イテレーションを確保し、安全の最低ラインを守り、市場を押さえ、適正な粗利率を維持する。限られたリソースをどう配分するか――それがCEOの最重要の責務の一つだ。
産聯社:あなたはかつてミズーリ大学の終身教授でした。それでもなぜ学術界を離れて起業したのですか?
韓旭:私は長年コンピュータビジョンを研究してきた。目的は、機械に実世界の物理を理解させることだ。無人運転は、この技術の中でもっとも価値ある実装シーンだと思っている。私は長距離運転が好きではなく、アメリカ中西部で生活していたときにその思いを強く感じた。無人運転には巨大な社会的価値がある。
同時に、無人運転の研究開発資金の参入障壁も非常に高く、学術環境では大規模で継続的な投入を支えにくい。起業することで初めて、技術を市場へ押し出し、一般の人々が技術の恩恵を享受できる機会が生まれる。
産聯社:起業9年、科学者から企業のCEOへ転身しました。あなたの身に起きた、取り戻せない変化はどんなものがありますか?
韓旭:最大の変化は、たぶん心態の面だ。より落ち着いて対応できるようになった。
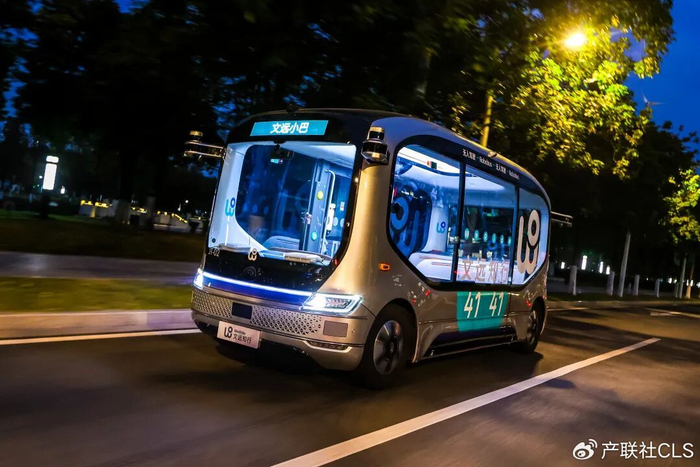
図:文遠知行の自動運転小型バス
産聯社:なぜ心態が違うのですか?
韓旭:若い人は自分を早く証明したがる。たとえ言っていることが正しくても、必死に証明しないといけない。功績を収め名を成した人は、仮に陳腐なことを言っていても、みんな「とても賢明だ」と感じる。なぜならその人はすでに証明しているからだ。真面目に努力している若者でも、すべてをひっくり返すような有用な話をしたとしても、必ずしも覚えられるとは限らない。一方、人気者のスターや大物が言ったことは、みんなが耳に入れて口伝えで広める。だからこの時代、若者は自分を証明するのに焦りすぎている可能性があり、名を成した人は思考が固まりがちで、「自分の一言一言が金言だ」と感じてしまう。これは正しくない。
産聯社:いまの時点で、あなた自身の最も際立った特質は何だと思いますか?
韓旭:第一に、私は常に技術者で、技術への畏敬の念を持っている。資本は人材を招くことはできるが、独自のオリジナル技術をでっち上げて生み出すことはできない。第二に、大学での教員経験があるため人材育成を重視している。会社は従業員の成長に注力し、新卒採用は専攻にこだわらないが、学部段階での学習能力を非常に重視している。
産聯社:人材採用について、あなたが最も重視するのは何ですか?
韓旭:私は最も、内にある駆動力(モチベーション)を重視している――何かを成し遂げたいという強い渇望だ。
編集者注:
韓旭の「マラソン論」とは、本質的に、いまの騒がしい「終局論」を冷静に正すものだ。片方にはL2++の急速なスケール化がもたらす短期的な商業化の機会がある。もう片方にはL4の無人運転が規制、コスト、技術といった複数の条件の共振を待っている。二本立てで並行し、プラットフォーム化して転用し、グローバルに拡張すること――これが文遠知行が周期を貫通するための中核戦略だ。
ただし、業界の見解の相違もまた客観的に存在する。双方向のレーン(2本立て)で展開するためキャッシュ消費が続き、国内ではRobotaxiのスケール化の立ち上げペースが海外に及ばない。さらに大規模モデルの波の中では、従来のエンジニアリング蓄積の優位性の価値が弱まっている。新しい技術競争はちょうど始まったばかりだ。自動運転はまだゴールに到達していない。すべてのプレイヤーは、長いレースのスタート地点にまだいる。
完全な産業データレポート、市場トレンド分析は「産聯社」クライアントへお進みください