
Hyperliquid 投資調査分析
日付2026年8月22日
免責事項:本メモは公開市場情報および合理的な推測に基づいて作成されたものであり、社内の投資判断のための参考に限ります。対外的な投資助言を構成するものではありません。暗号資産は極めて高リスクの資産区分に属しており、価格が大きく変動する可能性があります。すべての投資判断は、独自の判断と十分なデューデリジェンスに基づいて行ってください。
1. Hyperliquidが新たな転換点に立つ
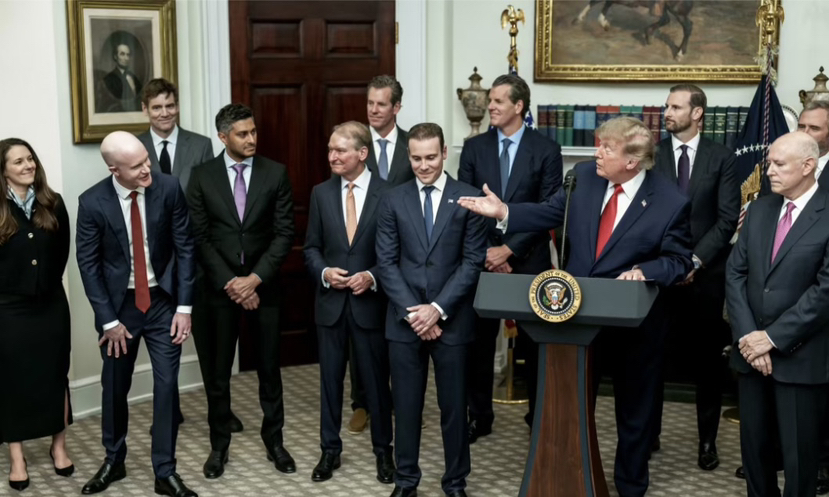
2026年8月19日、トランプがホワイトハウスでCoinbase、Ripple、Robinhoodなどの暗号資産(暗号)業界の幹部およびSEC、CFTC議長を招いて円卓会議を開催し、暗号資産の規制立法と業界のコンプライアンスの道筋を議論した。会議の場でトランプは公開の場でHyperliquidを指名し、コンプライアンスの形でCFTCが同社を米国市場に導入することを支持する意向を表明。これを受けてHYPEトークンおよび関連上場企業が急騰した。
Hyperliquidについて
一、核心投資論点(Executive Summary)
Hyperliquidは単なる「暗号プロジェクト」ではなく、オンチェーン金融インフラのパラダイム転換である。
我々の中心的判断は、Hyperliquidが暗号デリバティブ市場の「NASDAQ」になりつつあるということだ——金融取引のためにゼロから設計された自前の高性能Layer 1ブロックチェーンの上で、世界で最も効率的な分散型永久契約取引所が成長し、さらに汎用DeFiプラットフォーム、RWA取引インフラ、ウォレットレベルの配信層へと急速に拡張している。
この判断を裏付けるいくつかの重要数字がある:
11人のチーム、年換算収益12億ドル超、VC資金ゼロ、マーケティング予算ゼロ。 この効率比は技術史全体でも極めて稀である。参考までに、Coinbaseの2025年売上高は約57億ドルで従業員は3,700人超、Binanceの推定年商は約100億ドルで従業員は6,000人超である。Hyperliquidはそれら機関の0.3%未満の人員で、彼らの10%-15%の売上を生み出し、しかも利益率構造ははるかに優れている。
2026年Q2時点で、Hyperliquidはオンチェーン永久契約分野の未決済建玉の59%以上を支配し、全体の未決済建玉規模は約96億ドルで、オンチェーン競合の合計を上回る。その月間永久契約取引量はBinanceの約17%、未決済建玉はBinanceの約21%に達し、中央集権型取引所全体の合計に対する市場シェアは過去最高を記録した。
HYPEトークンは年初来で195%以上上昇し、Q2には79%上昇して76.90ドルの史上最高値を記録した一方、同期間のビットコインは14%下落した。
我々は、Hyperliquidが過去5年間の暗号インフラ分野で最も確度の高いプラットフォーム級機会だと考えている。本メモでは、この判断の根底にあるロジックを体系的に分解する。
二、チーム評価:なぜこの人たちなのか
 創業者Jeff Yan:極めて希少な複合型人材
Jeff Yanの経歴の組み合わせは、暗号業界の創業者の中でもほとんど他に例がない:
学術面——ハーバード大学で数学と計算機科学のAB/SM一貫課程を修了。2013年国際物理オリンピック金メダリスト(世界最高峰の競技型人材)。
取引面——卒業後、Hudson River Trading(世界トップクラスの高頻度取引企業の一つ)でアルゴリズム開発エンジニアとして就職。わずか8か月で退職したが、その核心理由は「自分の仕事が市場に真の価値を生み出せない」ことへの不満だった。この細部は極めて重要である——Jeffの根底の駆動力が金儲けそのものではなく、実際の効用を持つシステムを構築することにあることを示している。
起業面——2018年にプエルトリコへ移住し、わずか1万ドルで暗号マーケットメイカーChameleon Tradingを創業。2年半で十分な自己資金を蓄積し、その後のHyperliquid開発に完全な財務的独立性を与えた。
エンジニアリング面——Rust言語でゼロからコンセンサスメカニズムを書き、自前でL1基盤チェーンを構築し、分散型永久契約注文板エンジンを実装した。これは「プロダクトマネージャー型創業者が外注にコードを書かせた」話ではなく、最下層のインフラを自ら構築できる技術創業者の物語である。
チーム構成:極めて高いエリート密度
コアチームは約11人で、メンバーはCaltech、MIT、ウォータールー大学などのトップ校出身で、Citadel、Hudson River Trading、Airtable、Nuroなどでの勤務経験を持つ。
初期のエンジニアチームはわずか約4人で、約2年の間に自社開発のコンセンサスアルゴリズム、完全オンチェーンの注文板、クロスチェーンブリッジ、マーケットメイク用トレジャリーを含む完全な取引システムをゼロから構築した。この人的効率はソフトウェア業界全体でも極めて稀である。
資本構造:ベンチャー資金ゼロの深い意味
Hyperliquidは、Chameleon Tradingの利益によって完全に自己資金で立ち上げられ、あらゆる外部ベンチャー投資を拒否した。 これは単なる「資金が要らない」という話ではなく、3つの重要なシグナルを伝えている:
第一に、チームはプロジェクトに対して極めて高い内的確信を持っている。 自らの実弾で全リスクを引き受ける意思があることは、着手前にすでに市場ニーズと技術的実現可能性を深く検証していたことを示している。
第二に、トークン配分がVCの利害に歪められない。 伝統的な暗号プロジェクトでは、VCが通常20%-30%のトークン持分を取得し、これらは解放後に継続的な売り圧を生み、プロジェクトの意思決定が製品の長期的価値ではなく投資家の出口に向かう。Hyperliquidはこの問題を完全に回避している。
第三に、チームは完全な意思決定自主権を持っている。 取締役会の介入もなく、四半期ごとのリターン圧力もなく、次の資金調達のために物語を作る必要もない。これにより、彼らは「短期的には非合理に見えても長期的には正しい」判断——たとえば収益の97%をトークン買い戻し焼却に使い、チーム利益として残さない——を下せる。
三、市場機会:なぜ永久契約が暗号世界の「聖杯」なのか
永久契約の構造的優位性
永久契約は満期のないレバレッジデリバティブ契約であり、トレーダーは原資産を保有せずに価格の投機やヘッジを行える。これが暗号取引の中核カテゴリになったのは、いくつかの構造的理由による:
資金効率が非常に高い。トレーダーは証拠金を払うだけで元本の数倍のポジションを持てるため、同じ資本から数倍の取引量を生み出せる。これが、永久契約の取引量が現物市場を大きく上回る理由を直接説明している。
ロング・ショート双方向取引。市場が上がっても下がっても、トレーダーには参加インセンティブがある——上昇時はロングで利益、下落時はショートで利益、または現物リスクをヘッジできる。これにより、永久契約市場はどのような市場環境でも高い活性を維持できる。
24時間365日の連続取引。暗号市場には市場終了時刻がなく、永久契約はこの特性に天然で適合し、世界中のトレーダーの常時リスク管理ツールとなる。
市場規模と成長余地
世界の暗号デリバティブ市場の日次取引量はすでに数千億ドル規模に達しており、その中でも永久契約が圧倒的な主流を占めている。しかし2026年時点でも、永久契約の取引量の90%以上は依然として中央集権型取引所(Binance、OKX、Bybitなど)で発生している。
これは、分散型永久契約分野が、2015-2016年に中央集権型取引所が従来の証券会社を置き換え始めた初期段階に似た局面にあることを意味する——市場浸透率は極めて低いが、構造的な移行はすでに始まっている。
Hyperliquidはこの移行を牽引している。2026年Q1には、現物+永久先物の総取引量が6,330億ドルに達し、2024年Q2の6倍超となった。2026年半ば時点で、オンチェーン永久契約取引量の市場シェアは44%に達し、年初の36.4%から大幅に上昇した。
なぜ今が移行の臨界点なのか
FTXの2022年11月の破綻は、この移行の触媒だった。数十億ドルのユーザー資金が中央集権型取引所から一瞬で消失し、プロトレーダーのCEX資産保管への信頼を完全に破壊した。Jeff Yanがまさにこの時点でChameleon Tradingを解散し、ゼロからHyperliquidを構築することを決めた。
しかし信頼崩壊はあくまで引き金にすぎず、継続的な移行を本当に駆動しているのはプロダクト体験の収束である——Hyperliquidは、分散型プラットフォームの取引速度、流動性、ユーザー体験を、初めて中央集権型取引所とほぼ同等の水準に到達させた。移行の摩擦コストがほぼゼロになると、分散型の構造的優位性(自己保管、透明性、検閲耐性)が決定的要因となる。
四、技術の堀:なぜ競合は再現しにくいのか
自前L1ブロックチェーン:金融取引のために第一原理から設計
HyperliquidはEthereumやSolanaのような汎用チェーン上に「アプリを構築する」のではなく、ゼロから高頻度金融取引向けに最適化されたLayer 1ブロックチェーンを構築している。このアーキテクチャ上の決定の重要性はいくら強調してもしすぎることはない。
汎用チェーンには根本的な矛盾がある。DeFi、NFT、ゲーム、SNSなど多数の異種アプリを同時に支える必要があり、これらのアプリによるチェーン資源(帯域、計算、保存)の競争が取引性能に直接影響する。これがいわゆる「うるさい隣人」問題である——人気NFTのミントがブロックスペースを使い切ると、あなたの損切り注文は遅れて執行されるかもしれない。Hyperliquidは自前L1によってこの問題を完全に排除した。
HyperBFTコンセンサスメカニズム:性能パラメータ
Hyperliquidは、自社開発のHyperBFTコンセンサスアルゴリズムを採用しており、HotStuffとLibraBFT(Metaの元ブロックチェーンプロジェクトDiemのコンセンサスプロトコル)をベースに最適化されている。
主要性能パラメータ:
スループット:1秒あたり20万件超の注文を処理、理論上限は200万TPSに達する
遅延:エンドツーエンドの中央値遅延は0.2秒、99パーセンタイルは0.9秒未満
ブロック生成時間:約0.07秒
最終性:1ブロックで最終確定(One-block finality)
このデータは何を意味するのか?Hyperliquidの約定速度がすでに中央集権型取引所と同じレベルに達していることを意味する。高頻度トレーダーやアルゴリズム取引戦略にとって、これは決定的である——DEXの遅延が2秒でCEXが0.1秒なら、プロのトレーダーは決して移行しない。Hyperliquidはこの差をほぼ知覚不能なレベルまで縮めた。
完全オンチェーン中央指値注文板(CLOB)
これはHyperliquidにとって最も重要な技術的成果の一つである。大多数の分散型取引所は自動マーケットメイカー(AMM)モデルを採用している——ユーザーは別のトレーダーとマッチングするのではなく、流動性プールと取引する。AMMモデルは本質的にスリッページが大きく、価格発見効率が低いという問題を抱え、特に大口取引で深刻になる。
Hyperliquidは、完全な中央指値注文板をオンチェーンへ移植することに成功した——すべての注文の発注、キャンセル、マッチング、清算がブロックチェーン上に透明に記録され、価格・時間優先のマッチングルールを採用している。
これにより、いくつかの決定的な優位性が生まれる:
正確な価格発見
——市場の深さが透明に可視化され、大口取引のスリッページが極めて小さい
プロ向け取引機能
——指値、逆指値、利確、只減らし注文、IOC注文、TWAP注文など、機関投資家向け注文タイプをサポート
ゼロGas取引
——ユーザーは取引ごとにGas代を支払う必要がなく、極めて低いMaker手数料(0.01%)とTaker手数料(0.035%)のみを支払う
ワンクリック取引体験
——ユーザーが初回にウォレット接続と承認を行えば、その後の取引で再署名確認は不要となり、体験はCEXとほぼ同じになる
デュアルスタック構造:HyperCore + HyperEVM
Hyperliquidの状態実行は、相互補完的でありながら深く統合された2つのコンポーネントに分かれており、いずれも同一のHyperBFTコンセンサスによって保護されている:
HyperCoreは高性能取引エンジンであり、永久契約と現物の完全オンチェーン注文板を管理する。現在は1秒あたり20万件の注文に対応しており、ノードソフトウェアの継続的最適化に伴ってスループットはさらに向上する。
HyperEVMは2025年2月にローンチされたEthereum互換の仮想マシンで、Hyperliquid L1に直接統合されている(独立したチェーンではない)。これは、HyperEVM上のスマートコントラクトがHyperCoreの注文板や取引データと直接相互作用できることを意味する——この「原子的なコンポーザビリティ」は、取引とスマートコントラクトが通常異なるシステム上で動作する従来アーキテクチャでは不可能である。
このデュアルスタック構造の戦略的意義は、Hyperliquidを「単一アプリチェーン」(自社の取引所だけを支えるもの)から、汎用DeFiプラットフォームへと変える点にある——どの開発者でもHyperEVM上にアプリを展開でき、同時にHyperCoreの深い流動性と高性能マッチングエンジンにネイティブ接続できる。
 五、ビジネスモデルと収益エンジン
収益源の内訳
Hyperliquidの収益は主に以下のいくつかの部分から構成される:
取引手数料——Maker手数料は最大0.01%、Taker手数料は約0.035%。ゼロGas設計のため、ユーザーの実際の取引コストは極めて低いが、膨大な取引量のベースにより手数料収入は非常に大きい。
資金調達率——永久契約のロング・ショート双方が定期的に資金調達率を交換し、プラットフォームはそこから一定割合を徴収する。
清算手数料——トレーダーの証拠金が不足した場合、プラットフォームは強制清算を実行し、清算手数料を徴収する。
HIP-1の上場オークション——プロジェクト側は市場入札でHYPEトークンを支払い、Hyperliquid上で新しいトークンを上場させる。上場手数料はすべてHYPEの買い戻し焼却に使われる。
HIP-3の許可不要上場——ユーザーは50万枚のHYPEを支払うだけで新しい永久契約市場を作成でき、上場で発生する手数料の99%はHYPEの公開買い戻し焼却に使われる。
収益規模と成長軌道
2024年:日次平均プロトコル収益は約350万ドル、通年では約12.8億ドル(ピーク水準)
2025年:通年売上高が8億ドル超(保守的な口径)、年換算の手数料収入が12億ドル超、累計プロトコル収益が10億ドル超
2026年Q2:四半期収益1.69億ドル、そのうち1.41億ドルが買い戻しを通じて保有者に還元された
2026年4月時点で、Hyperliquidの年換算手数料収入は12億ドル超に達し、世界で最も収益の高い分散型金融プロトコルとなっている。
収益配分メカニズム:究極の価値還元
Hyperliquidは、協定収益の最大97%-99%を援助基金(Assistance Fund)を通じて公開市場でHYPEトークンを買い戻し、焼却するために使用している。
2026年5月時点で、累計11億ドル超が買い戻しに使われており、月間約5,000万ドルの収益を前提とすると、月間買い戻し規模は約4,850万ドル(約74.6万枚のHYPEトークン)となる。
この仕組みの核心ロジックは、プラットフォームが成功するほど→取引量が増える→収益が増える→買い戻しが強まる→流通供給が減る→トークン価値が高まる、というものだ。これは完璧な正のフライホイールである。
参考までに、Coinbaseは収益の大部分を運営コストと株主配当に使っており、Binanceの収益配分メカニズムは不透明である。Hyperliquidの97%以上という収益還元率は、暗号業界のみならずテック業界全体でも前例がない。
六、トークノミクス:デフレ・フライホイールと供給動態
供給構造
HYPEトークンの総供給量は10億枚に固定されており、追加発行は行われない。
配分構造:
ジェネシス配布(エアドロップ):31%(3.1億枚)——2024年11月に約94,000人の初期ユーザーへ完全解放して配布
コアチーム:23.8%(2.38億枚)——1年のロック期間後に解放開始、大半は2027-2028年に放出
将来の放出とコミュニティ報酬:38.888%(約3.89億枚)——バリデータ報酬と将来のコミュニティエアドロップに使用
Hyper Foundation:6%(6,000万枚)——エコシステム発展を支援
コミュニティ助成:0.3%(300万枚)
2026年8月時点で、約22%-24%のトークンがロック解除され流通しており(約2.22億枚)、約78%は複数年にわたるロック解除計画に従って段階的に放出され、その大半は2027-2028年に完了する。
デフレメカニズム vs. 解放による売り圧:核心の駆け引き
これはHYPEトークノミクスにおける最も重要な動的ゲームである:
デフレ圧力:現在の収益水準では月間約4,850万ドルの買い戻し焼却が継続し、流通供給を減らし続けている。HIP-3アップグレード以降、累計で31億ドル超相当のHYPEトークンが焼却され、最大供給量の約4.6%に相当する。
インフレ圧力:今後2年間の解放計画で総供給量の約78%が放出され、毎月の解放量は33万から990万トークンと見積もられている。
重要な判断:買い戻し速度は解放速度を継続的に上回らなければならず、そうでなければ価格は圧力を受ける。2026年5月時点で、月間約5,000万ドルの収益、月間約4,850万ドルの買い戻し(約74.6万枚のトークン)を前提とすると、買い戻し速度は多くの月で解放による売り圧を吸収できていた。しかし、市場下落で収益が縮小すれば、この均衡は崩れる可能性がある。
価値捕捉ロジック
HYPEトークンの価値捕捉は複数の層から生じる:
収益買い戻し——プロトコル収益の97%以上を直接二次市場でのHYPE購入と焼却に充当しており、これは最も直接的な価値伝達メカニズムである。
Gasトークン——HyperEVM上のすべてのスマートコントラクト実行にはGas代としてHYPEが必要であり、エコシステムの拡大とともに安定した基礎需要を生み出している。
ステーキングによる安全性——バリデータはHYPEをステーキングしてコンセンサスに参加する必要があり、ステーキングの年率利回りは約2.37%(総ステーキング量に応じて動的に調整)。
ガバナンス権——HYPE保有者は、プロトコルのアップグレードや手数料体系の調整など重要な意思決定に投票できる。
上場ハードル——HIP-3では新市場の作成に50万枚のHYPEステーキングが必要であり、これが大量のトークンをロックし、流通供給を減少させる。
機関投資家の参入ルートはすでに開かれている
2026年Q2時点で、すでに3本のHYPE ETFが取引開始しており、さらに4社の資産運用会社がETF申請を提出している。GrayscaleはHYPEステーキングETFを立ち上げ、Bitwiseは520万ドルを投じて関連商品を投入した。HYPE保有を中核戦略とする上場企業Hyperliquid Strategies Inc.(NASDAQコード:PURR)は2026年6月にRussell 3000、Russell 2000、S&P Global Broad Market Indexに採用され、パッシブ資金流入が発生する見込みとなった。
これは、HYPEが「暗号ネイティブ資産」から「伝統金融システムで配分可能な機関投資家向け資産」へと変化していることを意味する。
 七、成長フライホイールと拡張経路
フライホイールの第1層:流動性が流動性を呼ぶ
Hyperliquidの成長は、古典的な流動性ネットワーク効果に従う:
より多くのトレーダー→より深い注文板→より低いスリッページ→より良い約定価格→さらに多くのトレーダーを惹きつける→取引量がさらに増える→収益が増える→より多くの買い戻し→トークン価値が上昇→より多くの資本がエコシステムに流入する
このフライホイールはすでにデータで検証されている:2026年半ば、Hyperliquidは中央集権型取引所の総取引量の6%-7%を占め、Binanceの取引量の50%を上回り、この成長はユーザーインセンティブに依存していなかった。
フライホイールの第2層:永久契約からフルカテゴリ取引インフラへ
Hyperliquidは、単一の永久契約プラットフォームから、フルカテゴリのデリバティブ・インフラへと拡張しつつある:
RWA永久契約——HIP-3は、株式やコモディティなど現実世界資産に連動する永久契約を導入した。2026年Q2には、RWA永久契約の取引量比率がQ1の1.8%から32.2%へ急増し、Q2の取引量は2,130億ドルに達した。これは極めて重要な成長エンジンであり、Hyperliquidがもはや「暗号トレーダーのカジノ」ではなく、世界資産の24時間365日の取引入口へと変わりつつあることを意味する。
予測市場——HIP-4は2026年3月にテストネットへ入り、完全担保・無レバレッジ・清算リスクなしの二項予測市場を導入した。
現物取引——HIP-1標準で実現されたオークション上場メカニズムにより、300超の永久契約および現物市場をサポートしている。
オプション製品——ゼロデイ・オプション製品が計画されている。
フライホイールの第3層:ウォレット級配信——「取引即サービス」インフラになる
これが、市場がまだ十分に織り込んでいない成長次元だと考えている。
HyperliquidはBuilder Codesの仕組みにより、第三者アプリ(ウォレット、取引プラットフォーム、SNSアプリ)がその取引機能をシームレスに統合し、取引件数に応じて手数料を支払うことを可能にしている。
最も典型的な事例はPhantomウォレット統合である——2025年7月のローンチ後、1,700万のPhantomユーザーがウォレット内で100超の永久契約ペアを直接取引できるようになり、数か月で20,000人超の新規ユーザーを取り込み、120万ドルのBuilder Code収益と130万ドルの紹介収益を生み出した。
2026年6月、PhantomはさらにVentualsチームを買収し、ウォレットネイティブの永久契約取引機能を構築した。これまでにPhantom経由でルーティングされたHyperliquidの永久契約取引量は370億ドルに達している。
このモデルの深い意味は、Hyperliquidが「一つの取引所」から「取引所・アズ・ア・サービス」へと変貌していることだ。ウォレットがユーザー関係と資産保管権を握るフロントエンド入口となり、Hyperliquidは裏側でマッチングエンジンと流動性を提供する——これは決済におけるStripe、通信におけるTwilioに似ている。Hyperliquidを統合したすべてのウォレットとアプリがその配布チャネルとなり、Hyperliquidは獲得コストを負担する必要がない。
フライホイールの第4層:HyperEVMエコシステム拡張
HyperEVMはローンチからわずか5か月で約20億ドルのTVLを積み上げ、175以上のチームがオンチェーン開発を行っている。2026年上期時点で、HyperEVMは100超のプロトコルをホストしており、主なプロジェクトには以下が含まれる:
Kinetiq(リキッドステーキング):TVLは12億ドル超
Hyperlend(貸付):TVLは4.2億ドル超
Morpho(貸付市場):TVLは約4.08億ドル
Felix(CDPプロトコル):TVLは約3.6億ドル
HypurrFi(債務インフラ):TVLは約3億ドル
これらのプロトコルはエコシステムを豊かにするだけでなく、HYPEの内生的需要を生み出している——HyperEVM上のすべてのスマートコントラクト対話には、GasとしてHYPEが必要だ。
八、競争環境:なぜHyperliquidが勝っているのか
中央集権型取引所(Binance、OKX、Bybit)との比較
HyperliquidのCEXに対する競争優位は構造的なものだ:
自己保管——ユーザー資産は常に自分のウォレットにあり、FTXのような保管リスクは存在しない。
透明性——すべての取引はオンチェーンで検証可能であり、CEXで一般的なウォッシュトレードや価格操作は存在しない。
KYC不要のハードル——世界中のユーザーが本人確認なしで取引でき、CEXから排除されてきた多数の市場をカバーする。
検閲耐性——単一の主体がユーザーアカウントを凍結したり取引を阻止したりできない。
一方、Hyperliquidはプロダクト体験でCEXに追いついている——サブ秒遅延、深い流動性、ワンクリック取引、高度な注文タイプ。ユーザーはCEXからHyperliquidへ移行する際、ほとんど体験を犠牲にする必要がない。
堀の深さ
Hyperliquidの堀は3つの次元の重なりから生まれる:
技術の堀——自社開発L1 + 自社開発コンセンサス + 完全オンチェーン注文板、この技術スタックには深い量的取引エンジニアリングとブロックチェーン基盤開発能力が必要であり、競合は少なくとも2-3年は追いつけない。
流動性の堀——注文板市場のネットワーク効果は非常に強い。流動性が深いほど→スリッページが小さい→より多くのトレーダーを引きつける→さらに流動性が深まる。Hyperliquidはすでに、あらゆるオンチェーン競合を大きく上回る流動性の深さを築いており、後発は「鶏が先か卵が先か」のコールドスタート問題に直面する。
エコシステムの堀——HyperEVM上にはすでに100超のプロトコル、175超の開発チームが存在し、初期的な開発者ネットワーク効果が形成されている。アプリが増えるほど、移行コストはさらに高くなる。
 九、バリュエーション分析
現在のバリュエーション水準
2026年8月中旬時点(8月18日のCoinGeckoデータに基づく)で、HYPEの取引価格は約59ドルであり、対応する指標は次のとおり:
流通時価総額:約131億ドル(約2.22億流通トークンに基づく)
完全希薄化評価額(FDV):約590億ドル(10億総供給に基づく)
収益倍率分析
2025年通年の約8.43億ドルの収益で計算すると:
流通時価総額/年収:約15.5倍
FDV/年収:約70倍
2026年の年換算収益(Q2四半期収益1.69億ドルを年換算すると約6.76億ドル、あるいは一部アナリスト推計の年換算12億ドル)で計算すると、倍率はやや低下する。
比較対象:
Coinbaseの現在のPSRは約8-10倍
Binanceの推定PSRは約5-8倍
Multicoin Capitalは、2028年の年収約80億ドル予測に基づき、FDVに対して約7.6倍の予想PERを提示し、HYPE目標価格を319ドルとした
主要なバリュエーション前提
現在のバリュエーションには、いくつかの重要な前提が織り込まれている:
仮説1:収益が継続成長すること。 Hyperliquidが現在の年換算約10-12億ドルから2028年には50-80億ドル(Multicoin予測)へ成長できれば、現在のバリュエーションは妥当である。これにはRWA永久契約、予測市場、HyperEVMエコシステムなどの新規事業ラインが継続的に拡大することが必要である。
仮説2:買い戻しが解放を継続的に上回れること。2027-2028年はトークン解放のピーク期であり、収益が高水準を維持できれば、買い戻しは解放による売り圧を吸収し、純デフレも実現しうる。しかし市場がベア相場に入り取引量が縮小すれば、買い戻しの勢いが弱まる一方で解放は継続するため、価格は大きな圧力にさらされる。
仮説3:市場シェアが大きく侵食されないこと。 Coinbase、Kalshiなどの米国準拠プラットフォームはすでに永久契約商品の提供承認を受けており、一部の米国ユーザーを奪う可能性がある。
我々のバリュエーション判断
現在の約130億ドルの流通時価総額を踏まえると、Hyperliquidの収益規模、成長速度、デフレメカニズム、エコシステム拡張の潜在力を考慮して、バリュエーションは妥当だがやや割安なレンジにあると考える。しかしFDVが600億ドル近辺であることは、かなりの楽観を織り込んでおり、今後の収益成長による検証が必要だ。
注目すべき指標:
月間取引量が2,000億ドル以上を維持できるか
RWA永久契約の取引量比率が持続的に上昇するか
買い戻し速度が解放速度を継続的に上回るか
HyperEVMのTVLが継続的に成長するか
十、リスクマトリクス
リスク1:トークン解放による売り圧(確率:必発 | 影響:高)
トークン総供給の約78%はまだ流通しておらず、その大半は2027-2028年に解放される。収益成長が鈍化したり、市場が下落局面に入れば、買い戻しがロック解除による売り圧を完全には吸収できず、トークン価格に圧力がかかる。これは現時点で最も確実な構造的リスクである。
リスク2:規制不確実性(確率:中高 | 影響:極大)
Hyperliquidは現在、米国外で運営されており、米国ユーザーには開放されていない。トランプ政権はCFTCが規制順守の形でHyperliquidを米国に導入することを支持すると表明したが、具体的な道筋は依然不明瞭である。分散型の中核特性(KYC不要、自己保管、世界中からのアクセス可能性)と、規制遵守要件との間には根本的な緊張が存在する。
米国の規制がHyperliquidにKYC、レバレッジ倍率制限、米国IP遮断を求める場合、「コンプライアンス」と「分散性」の間で苦しい選択を迫る可能性がある。
リスク3:競争激化(確率:高 | 影響:中)
Coinbase、Kalshiはすでに米国で永久契約商品の提供承認を受けており、Kalshiは初週の取引量だけで10億ドルを突破した。Binance系のAster DEXもHyperliquidに積極的に対抗している。Phantomなどのウォレットも独自の永久契約機能を構築している。
Hyperliquidは現在、流動性と体験で先行しているとはいえ、デリバティブ市場の競争障壁が越えられないわけではない——規制準拠プラットフォームが十分に良い体験と米国ユーザーへの到達力を提供すれば、市場シェアは徐々に侵食される可能性がある。
リスク4:中央集権化への懸念(確率:中 | 影響:中)
Hyperliquidのバリデータノードは現時点で約16台しかなく、Ethereumの80万超を大きく下回る。これは性能のための意図的なトレードオフだが、「チェーンが十分に分散していない」という物語は、市場パニック時に攻撃材料となりうる。2024年には元従業員の退職後、コミュニティで中央集権的支配への疑念が生じた。
リスク5:技術リスク(確率:低 | 影響:極大)
Hyperliquidの注文板ロジックはブロックチェーンに直接組み込まれている。これは、注文板に脆弱性が生じたり攻撃されたりした場合、ブロックチェーン全体が影響を受けることを意味する。チームの技術力は非常に高く、これまで重大なセキュリティ事故は起きていないが、スマートコントラクト/ブロックチェーンのリスクは決してゼロにはならない。
リスク6:収益集中リスク(確率:中 | 影響:中高)
Hyperliquidの収益は永久契約取引量への依存度が非常に高い。暗号市場が長期ベア相場に入れば、取引量は大幅に減少し、収益と買い戻し能力に直接影響する。RWA永久契約は一定の収益多様化をもたらすものの、現時点では依然として暗号資産取引の活発さに強く依存している。
十一、規制の追い風:米国での規制順守による参入の戦略的意義
2026年8月19日、トランプはホワイトハウスで公開発言し、CFTC委員長Michael Seligが「完全に規制に準拠し、合法的な方法」でHyperliquidを米国市場に導入することに取り組んでいると述べた。
これは現時点でホワイトハウスがこのプラットフォームの米国での規制順守参入について示した最も明確な発言である。発表後、HYPE価格は急騰し、Hyperliquid Strategies Inc.(PURR)は盤中31%上昇、Cboe Global MarketsやCME Groupなどの伝統的取引所運営企業の株価はそれぞれ6.1%と3.4%下落した。
米国での規制順守参入の戦略的意義:
米国の資本プールを開く。米国は世界最大のデリバティブ市場であり、CFTCデータによれば米国の永久契約市場の潜在規模は数兆ドルに達する。Hyperliquidが米国で規制順守参入を果たせば、この巨大な増分市場に直接アクセスできる。
機関資金の通路。規制準拠の地位は、機関投資家が参入する最大の障壁を取り除く——コンプライアンス部門は、規制されていないオフショアプラットフォームでの大口取引を承認できない。
再評価。もしHyperliquidが「オフショア暗号デリバティブプラットフォーム」から「規制対象のデリバティブ・インフラ資産」へ再分類されれば、そのバリュエーション倍率はCoinbaseやCMEなどの伝統金融インフラに近づく可能性がある。
しかし課題も同様に大きい: 規制枠組みの中で、どのようにして分散型の中核運営モデルを維持するのか?規制要件によってHyperliquidがKYCの実施、レバレッジ制限、あるいは許可不要の上場メカニズム変更を迫られれば、純粋な分散型競合に対する差別化優位性が弱まる可能性がある。
十二、最終判断と投資提案
核心結論
Hyperliquidは、暗号インフラ分野において以下の特徴を同時に備える数少ないプロジェクトの一つである:
真実で大規模な収益
——年換算で10億ドル超、トークンインセンティブで作られた見せかけの繁栄ではない
非常に強い技術的参入障壁
——自社開発L1 + 完全オンチェーン注文板 + サブ秒遅延、競合は短期で模倣困難
明確なトークン価値捕捉
——収益の97%以上を買い戻し焼却し、トークン価値をプロトコル成功に直接連動
多様な成長エンジン
——RWA永久契約、HyperEVMエコシステム、Builder Codesによる配布、米国での規制順守参入
エリートチーム + VC依存ゼロ
——極めて高い実行効率と意思決定自主性
最大の価値判断
Hyperliquidは単なる取引所トークンではなく、「オンチェーン金融OS」の初期形態である。
Jeff Yanのビジョンは次の通りだ。「暗号通貨は金融の仕組みを変える。伝統金融は最終的に暗号通貨へ移行する。Hyperliquidは、そうした金融活動の基盤プラットフォームになる。」
このビジョンの実現経路はすでに明確だ:永久契約から始める→流動性の堀を築く→HyperEVMを開放して開発者を惹きつける→Builder Codesを通じてウォレット級インフラになる→RWA永久契約で伝統資産に接続する→米国での規制順守参入により機関投資家資本にアクセスする。
すべてのステップが実行されており、すべてのステップがデータで検証されている。
提案
評価:強く注目 / 配分推奨
配分戦略:
現在の流通時価総額約130億ドルの水準では、暗号インフラ分野の中核ポジションとして配分するのに適している
2027年のトークン解放ピーク期における価格調整を重点的に注視し、買い増しの機会とする
米国での規制順守による参入進展を継続監視する——正式承認されれば、重大なバリュエーション上昇要因となる
月間取引量と収益トレンドを継続的に追跡し、フライホイールが継続的に回っているかを確認する主要指標とする
主要マイルストーンのタイムライン:
2026年Q3-Q4:HIP-4予測市場が正式ローンチし、新カテゴリ成長を検証
2026年末:RWA永久契約の取引量比率が30%以上を維持できるかを観察
2027年:チームトークンの解放ピーク期が始まり、買い戻しが売り圧を吸収できるかに注目
2027-2028年:CFTCの規制承認の進展、米国市場が実質的に開くか
免責事項:本メモは公開市場情報と合理的推測に基づいて作成されており、社内の投資判断の参考のみを目的とし、対外的な投資助言を構成するものではない。暗号資産は極めて高リスクな資産クラスであり、価格は激しく変動する可能性がある。すべての投資判断は独立した判断と完全なデューデリジェンスに基づくべきである。
筆者注:個人的見解であり、参考用のみ