


文 | シリコンバレー101
1.65兆ドル。100ドル紙幣を首尾相連ねれば、地球の赤道を約64周できます。この数字は、現在の米国における大手5つのデータセンターが発行した債券の総額です。そして今、その負債が、奇妙にも「消えて」しまったように見えます。
どこに隠してしまったのでしょうか? 国際決済銀行は、この種のやり方に名前を付けています。「Shadow Borrowing(影の借り入れ)」と。現在、「ハイパースケーラー」と呼ばれる巨大クラウド企業たちが、こうした手法を使って、天文学的な負債の数字を隠し、自分たちがより“きれいな”貸借対照表を持てるようにしているのです。
この記事では、AIデータセンターの背後にある負債について議論します。
私たちは大手データセンターの様々な申請書類を綿密に精査し、少なくとも5つの異なる債務隠蔽方法を特定しました。これらの巨大企業は一体どのようにして債務を「消し去った」のでしょうか?この金融ゲームの黒幕や意思決定者は誰なのでしょうか?そして、AI時代にサブプライム危機が迫っているのでしょうか?
本日取り上げる5つの主要なハイパースケーラーデータセンターは、Amazon、Microsoft、Google、Meta、Oracleといった企業に支えられており、間違いなく世界で最も資金を生み出す機械と言えるでしょう。これらの巨大テクノロジー企業は莫大な資金を抱えているため、使い道に困るほどで、ある一つのことを実行しました。それは、自社株を繰り返し買い戻すことです。
しかし今、奇妙なことが起こっている。
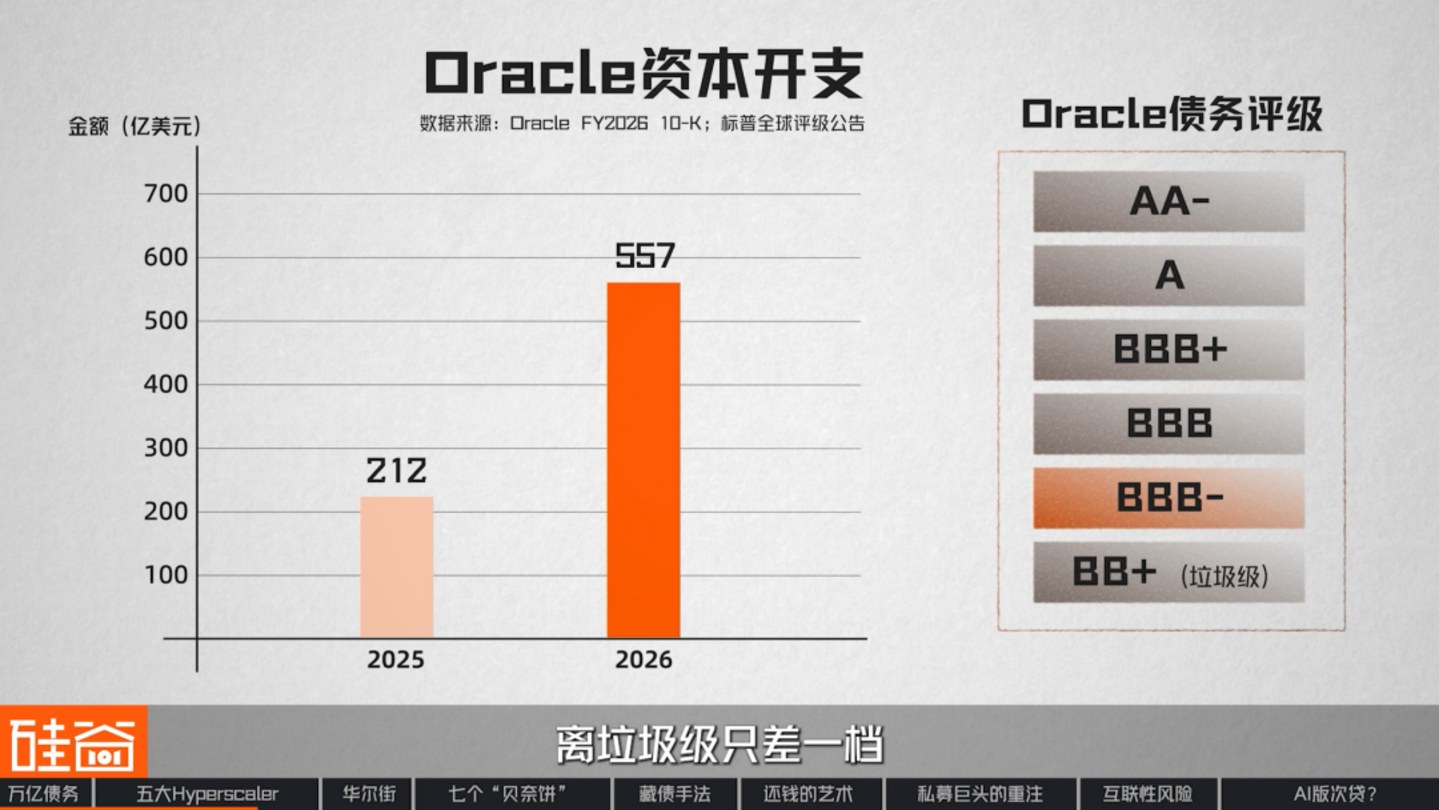
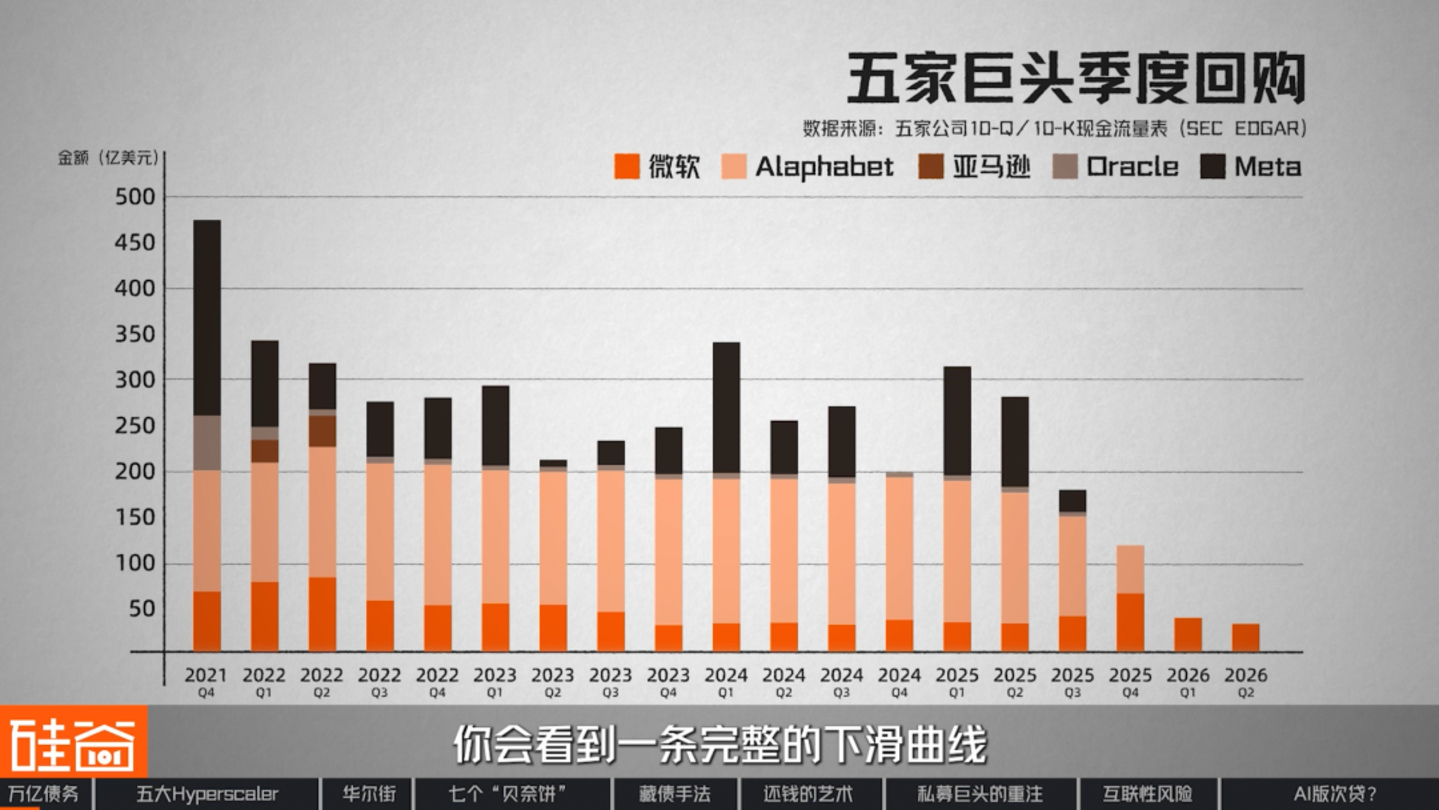
2021年以降の5大企業の四半期ごとの自社株買い額を一覧にすると、完全な下降曲線が見られる。4年前の2021年第4四半期には、5大企業は四半期で合計480億ドルの自社株買いを実施し、これは過去最高額だった。昨年の第4四半期にはわずか129億ドルにまで減少し、今年の第1四半期にはさらに3分の2近く削減され、わずか46億ドルとなった。わずか4年強で90%も減少したことになる。
現在、自社株買いを継続しているのはマイクロソフトのみです。グーグルは今年第1四半期から自社株買いを完全に停止し、メタは3四半期連続で自社株買いをゼロに抑え、オラクルは前会計年度に1億ドル未満の自社株買いしか行っておらず、アマゾンは2022年半ば以降、自社株買いを一切行っていません。
自社株買いは少額で行えるものだと思われがちですが、これらの企業にとってこれは実は重要な意味を持っています。かつては株主に利益を還元していた企業が、今ではその資金を新たな不動産開発に充てているのです。
そこで疑問が生じます。これら5社は帳簿上に数千億元もの現金を保有しているのに、なぜ株主の資金に手をつけなければならないほど資金不足に陥っているのでしょうか?まずは2つの考え方を見てみましょう。
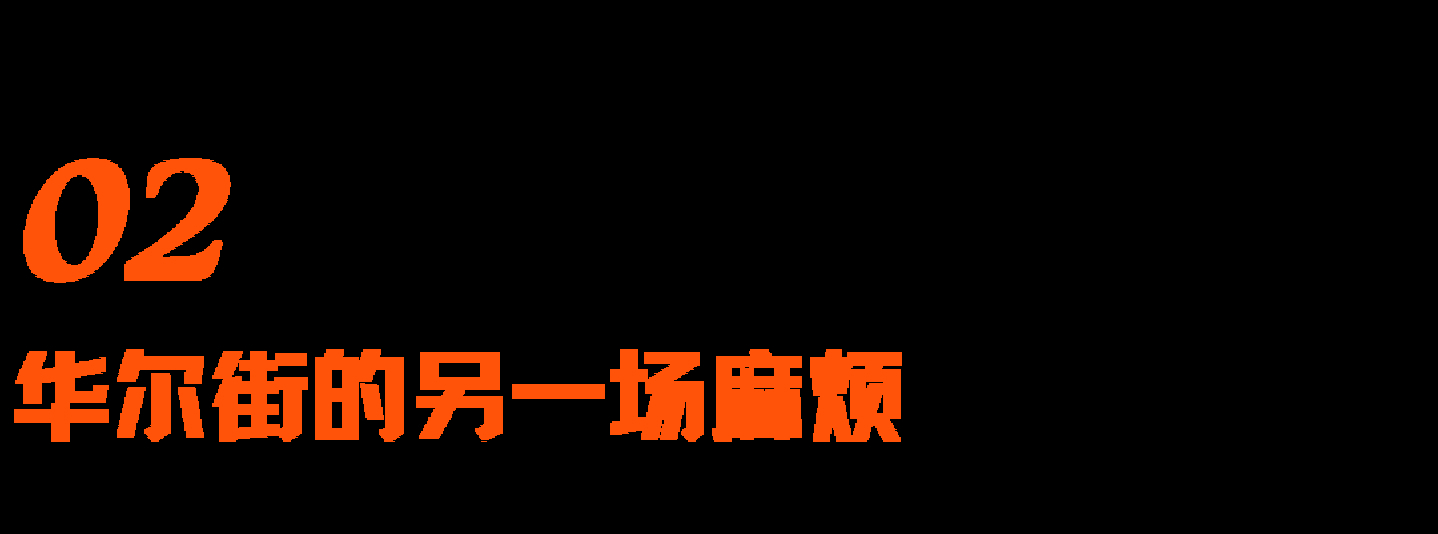
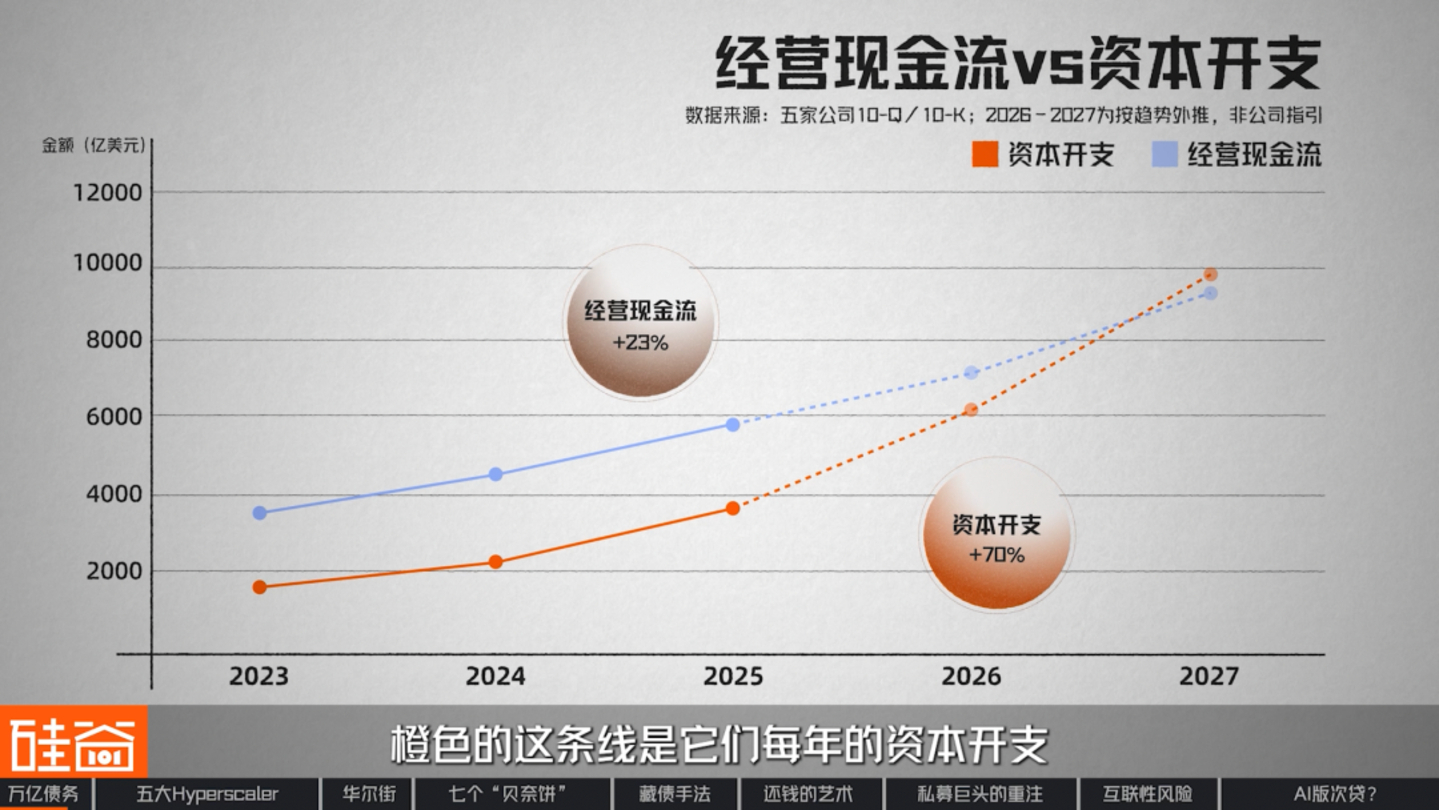
グラフの青い線は、これら5社のハイパースケーラーの財務諸表に基づく営業キャッシュフローを表しており、これは基本的に「彼らが稼いだお金」です。オレンジ色の線は…
それは彼らの年間設備投資であり、その大部分は支出が増加しており、データセンターの建設に費やされる資金である。
今年6月に発表されたレポートの中で、AI研究企業のEpoch AIは、2023年以降の傾向に基づいてこれら5社の営業キャッシュフローと設備投資を予測しました。営業キャッシュフローは年間約23%増加し、設備投資は年間約70%増加するため、これら2つの線は今年の第3四半期に交差すると予測されています。
言い換えれば、もし巨大IT企業が2027年までに現在のペースで支出を続ければ、一斉に経営難に陥り、赤字経営の時代に戻ってしまうだろう。つまり、これらの企業が直面している問題は、資金の流入が十分ではないということだ。
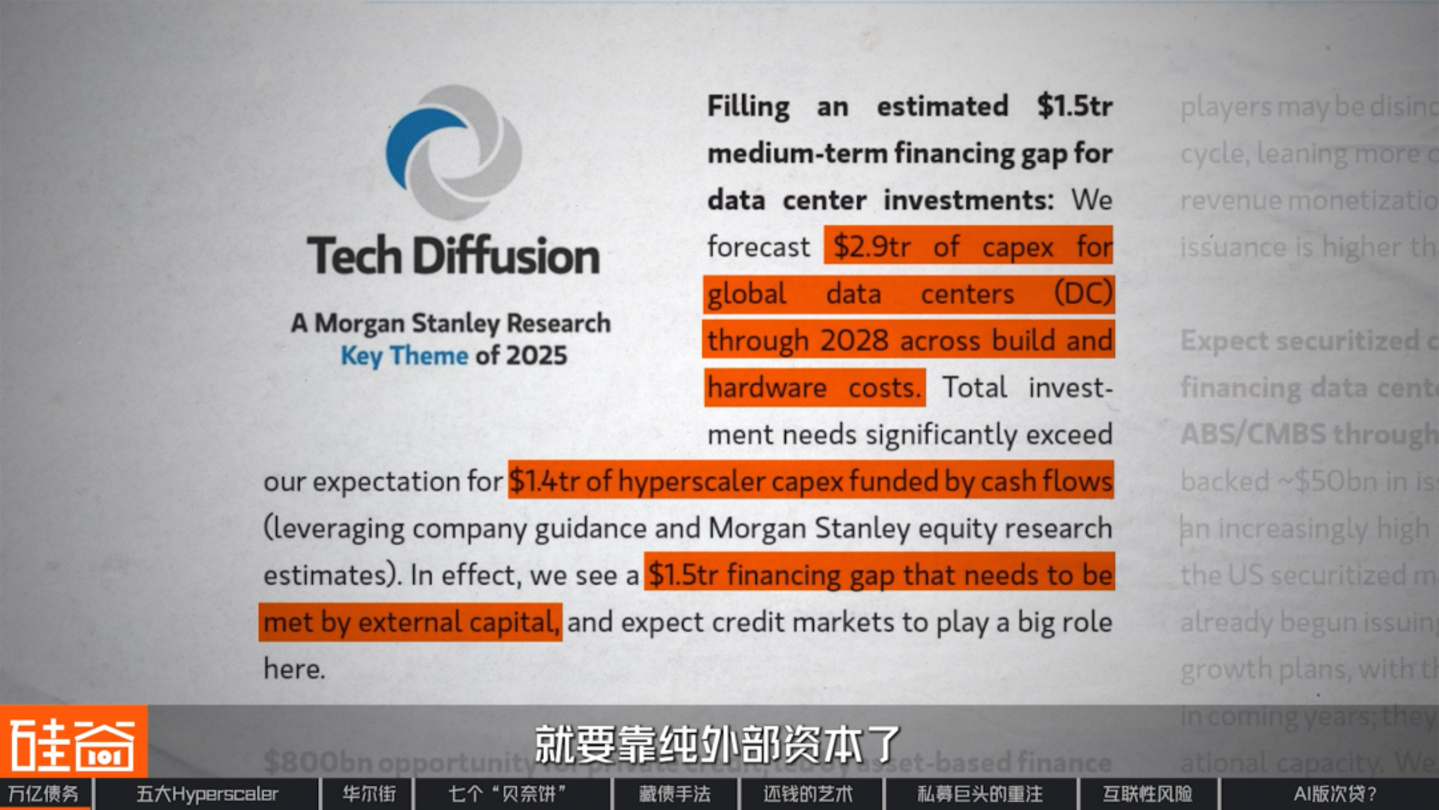
モルガン・スタンレーの推計によると、世界のデータセンターへの設備投資額は2028年までに約2兆9000億ドルに達する見込みだ。このうち約1兆4000億ドルはハイパースケールベンダーのキャッシュフローで賄えるが、残りの約1兆5000億ドルは純粋な外部資本に頼らざるを得ないだろう。
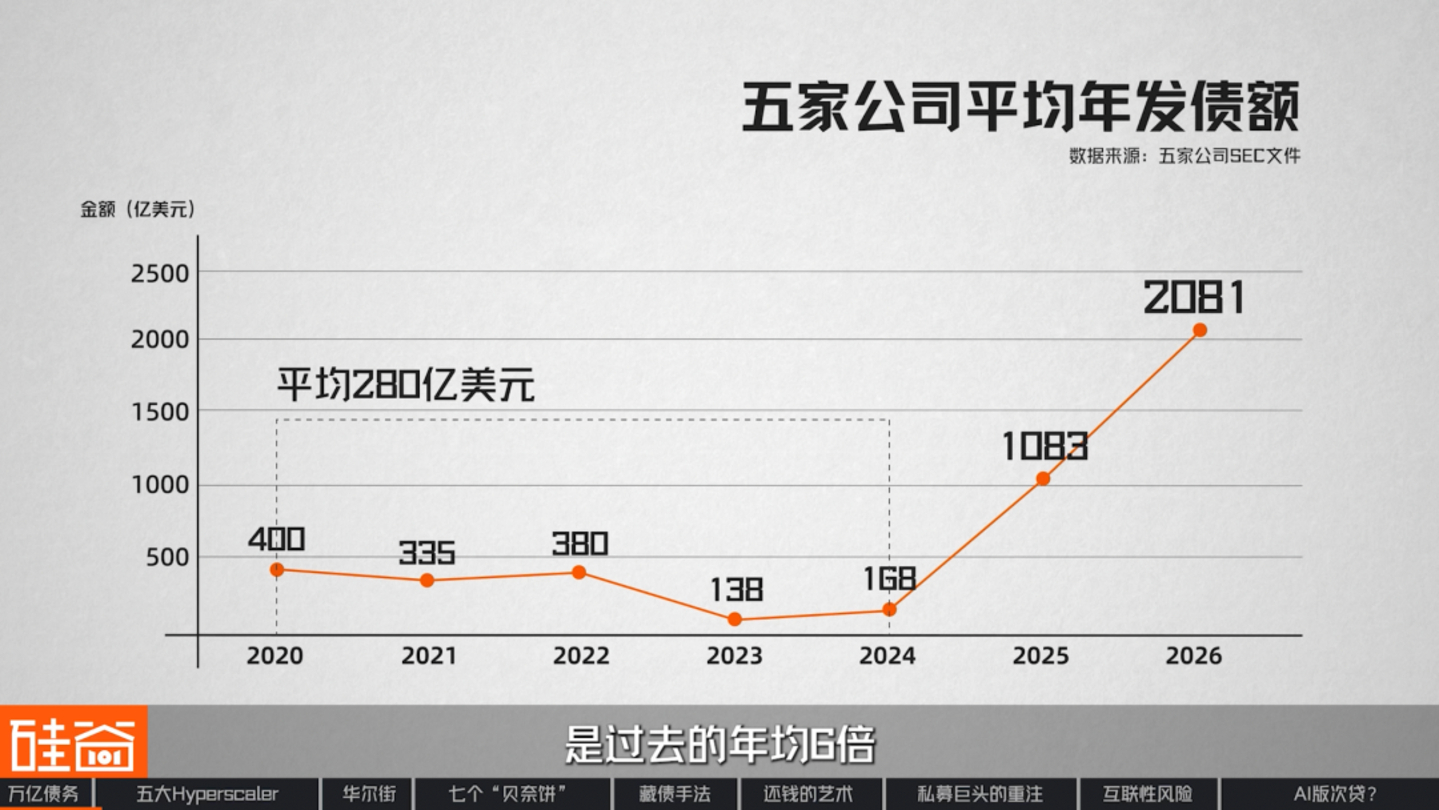
その結果、5つのハイパースケーラー企業は債券発行の狂乱状態に陥った。2020年から2024年にかけて、これら5社は年間平均約280億ドルの債券を発行していた。しかし、2025年にはこの数字は1083億ドルにまで急増した。そして今年8月初旬の時点で、これらの巨大企業はすでに2000億ドル以上を発行しており、これは以前の年間平均の6倍に相当する。
しかし、マイクロソフトはこれら5社の中で例外的な存在です。2024年以降、マイクロソフトは一度も公募債を発行していませんが、総負債額は実際に減少しています。これは非常に異例なことであり、その理由については後ほど詳しく説明します。
そこで疑問となるのは、彼らは借り入れた資金を一体何に使ったのか、ということだ。もちろん、グラフィックカードを購入したり、サーバー室を建設したりしたのだろうと思うかもしれない。しかし、我々は過去2年半にこれら5社が発行したすべての目論見書を精査したが、資金使途に関する項目には「データセンター」や「人工知能」といった用語は見当たらず、一度も登場しなかった。
Metaが以前発行した300億元の債券を例にとってみよう。Meta自身は、その資金はAIとデータセンターの長期資金調達のためだと述べていた。しかし、中国証券監督管理委員会に提出された目論見書の「資金の使途」の項目は、基本的に「一般的な企業目的」というたった6語だけだった。
オラクルも同様のことをした。2026年2月に債券を発行した際、資金はクラウド顧客の拡大に充てられると説明したが、翌日提出した目論見書には「配当金と自社株買い」と記載されていた。
ここで興味深い矛盾点があります。決算説明会では同じ金額が「AIに全力で取り組む」と説明されているのに、目論見書では単に「一般的な企業用途」と記載されているのです。
この秘密主義の理由は単純だ。前者は株主向けの説明であり、後者は法的責任に関する具体的な声明だからだ。巨大企業が法的文書でこれほど曖昧な表現を用いるのは、巨額の負債を抱えることを市場に公表したくないからである。
しかし、市場は購入意欲があり、公債は安価で標準化されており、発行量も多いのだから、なぜそれを公然と認めないのだろうか?主な理由は3つある。
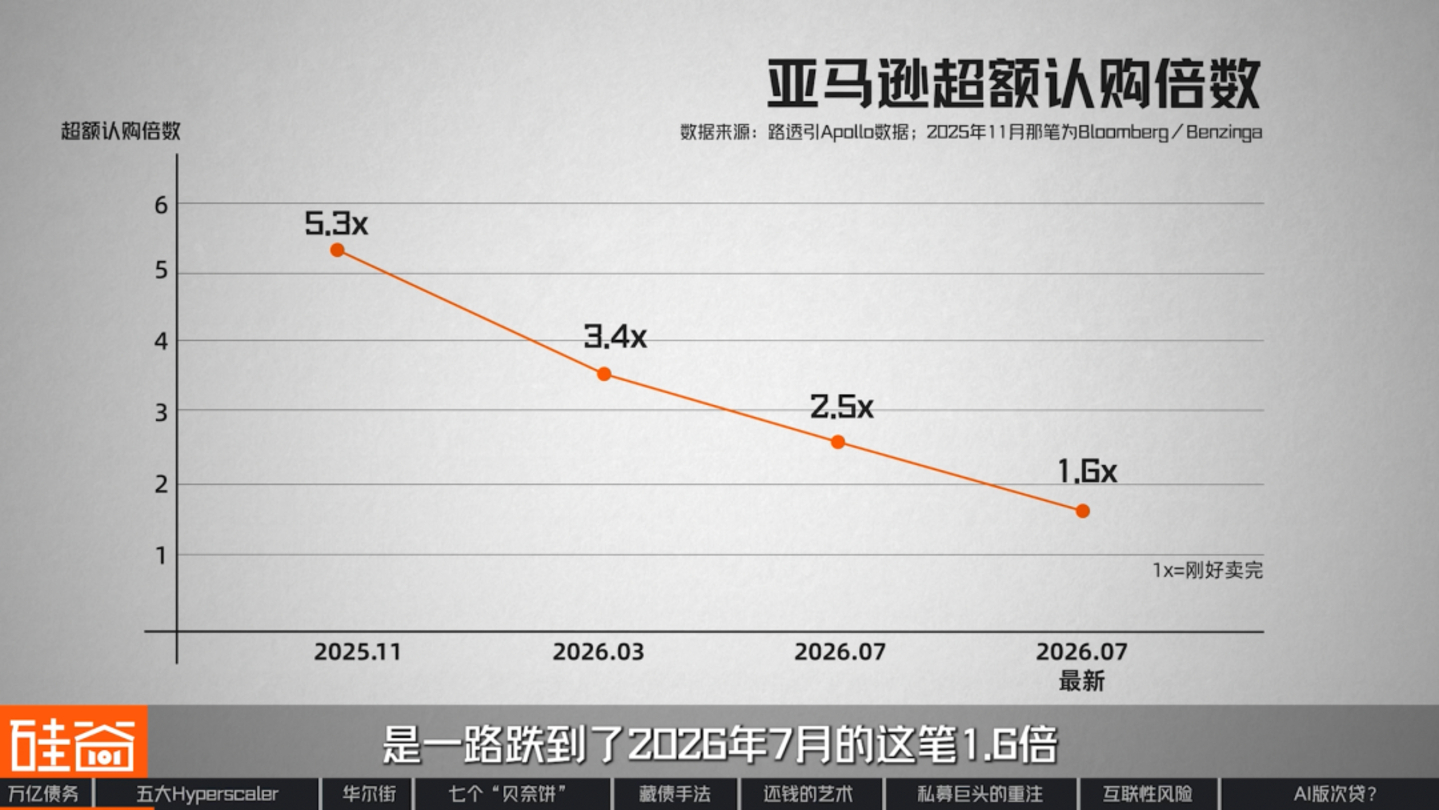
まず、市場の需要には限界があります。債券の売れやすさを測る業界指標の一つに、発行額に対する市場注文の比率である応募倍率があります。この倍率が高いほど、需要が高いことを示します。例えば、アマゾンの応募倍率は過去9ヶ月間で低下しており、2025年11月の5.3倍から2026年7月には1.6倍にまで下がっています。
市場関係者の中には、株価収益率の急落は市場の不安の表れだと懸念する声もある。しかし、シリコンバレー101でのインタビューで、ウォール街の投資家2名が異なる見解を示した。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
私の理解では、応募倍率の問題は、市場がまだ新しすぎるため、そしてこれらの発行体が順番待ちの方法をまだ習得していないためであり、市場の懸念によるものではない。
「新しい」という言葉は、この市場が昨年10月に始まったばかりであるという事実を指しています。例えば、Metaが今年、120億ドルを超える2回目のSPV(特別目的会社)債を発行した際、同時に数百億ドル規模の複数のプロジェクトがロードショーを行っており、すべてが一気に積み重なりました。これに、Googleの最近のマイナスのキャッシュフローによって引き起こされたセンチメントが加わり、結果として、募集倍率が自然に希薄化されました。
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
これはあなたの財布の中身とはほとんど関係ありません。むしろ、新規株式公開(IPO)のように、皆の意欲を反映していると言えるでしょう。例えば、発行される債券の供給量が不足している場合、私は100株だけ購入すれば良いかもしれませんが、多くの人が購入を競い合うことが分かっているので、200株を申し込むでしょう。
したがって、倍率の低下は市場の資金不足を意味するのではなく、投資家がより選別的になったことを示している。同時期に数百億元相当の公募債が同時に発行されているが、同じ機関投資家グループが依然としてこうした資産の購入意欲を示している。そして、一定期間内に彼らが吸収できる同様の債務の量には限界がある。
債券発行率がこの上限を超えると、発行体には2つの選択肢しか残されていない。1つは、これまで高すぎると考えられて様子見していた資金を呼び込むために金利を引き上げる、もう1つは、市場を迂回して全く新しい買い手層を見つける、というものだ。
これら二つの出来事が起こったので、まずは価格を見ていきましょう。
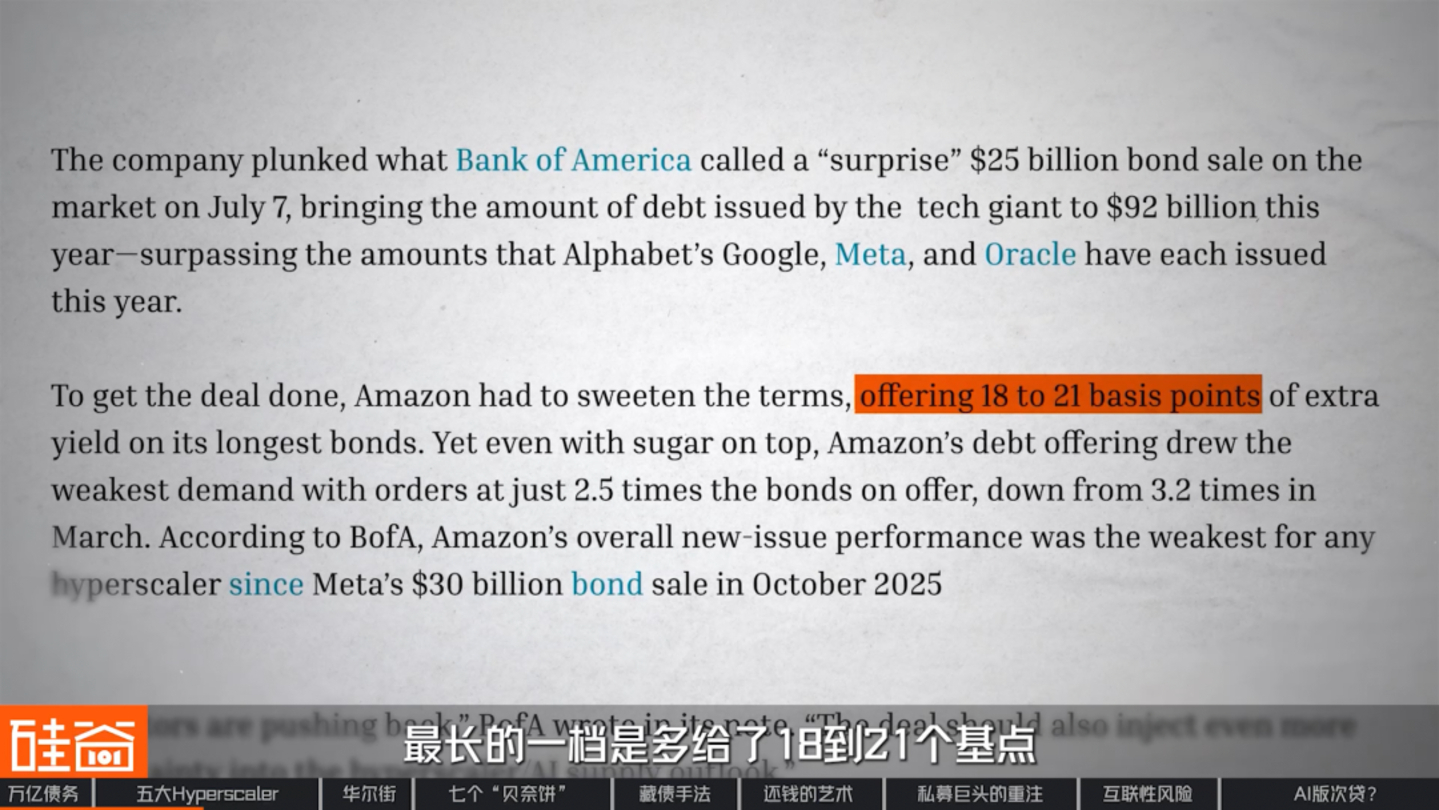
借入コストも変化している。2025年には、投資適格債の売却コストの中央値は流通市場金利よりわずか2.25ベーシスポイント高いだけだった。しかし、2026年にはそれが12ベーシスポイントに上昇した。今年7月のアマゾンの融資を例にとると、最長のトランシェでは18~21ベーシスポイント高く、コストはほぼ5倍になった。
10数ベーシスポイント程度の差は小さく聞こえるかもしれないが、数千億ドル規模の発行と20~30年の償還期間に当てはめると、毎年数億ドルのキャッシュアウトフローの増加を意味する。さらに厄介なのは、借入コストが段階的に上昇していくことだ。現在の債務の市場価格が次の債務の最低価格となり、流通市場における既存債券の価格も押し下げられることになる。
言い換えれば、これら5社にとって公募債の発行は不可能ではないものの、一歩進むごとにコストが増加する。しかも、そのコスト増加率は、建物の建設ペースを上回っている。
第二に、過剰な公的債務が、これらの企業と株主との間の暗黙の了解を破綻させてしまった。これらの企業はかつて、手元資金を豊富に保有し、負債はほとんどなく、利益を株主に還元することで知られていた。しかし今や、多額の借入を行い、自社株買いを削減している。CNBCは、これが企業と投資家との間の「暗黙の合意」を破綻させたと指摘した。
この合意は、最終的にこれらの企業の株式を誰が保有するかを決定するため、極めて重要です。これまで、これらの企業の株式を購入する投資家の大部分は、「純負債ゼロ、高い自社株買い率、豊富な現金」という特徴に惹かれた優良ファンドや成長ファンドでした。しかし、これらの巨大企業のバランスシートに数千億ドルもの負債が蓄積され、自社株買いが削減されると、これらの株主が株式を保有する根拠はもはや成り立たなくなります。
投資家はポジションを縮小するか、あるいはそれを補うために高いリターンを要求する。債券市場では、新規発行債券によってレバレッジ比率が上昇し、信用格付けが低下し、次期債券の価格が上昇する。つまり、契約違反の代償は、株式と債券の両方の価格が同時に再設定されることである。
3つ目の理由、そしておそらく最も根本的な理由は、公募債を通じて借り入れた資金が企業の貸借対照表に全額計上されるという点です。これは格付け機関の格付けを直接決定し、ひいては誰がその債券を購入できるかを決定する要因となります。
これら5社の中で、オラクルは最も大胆なリスクを取り、最も多額の借入を行っており、設備投資額は1年以内に212億ドルから557億ドルに増加した。今年7月、S&Pはオラクルの債務格付けをBBBからBBB-に引き下げた。これはジャンク債の一歩手前の水準である。
しかし、なぜたった1段階の格下げがこれほど深刻な影響を及ぼすのでしょうか?問題は、投資適格格付けから外れるということは、単に体面の問題にとどまらず、潜在的な買い手のリストにも影響を与えるということです。
一般的に、保険会社や年金基金といった、最も豊富な資本を持ちながらもリスク回避意識が最も強い機関は、信用格付けに関して厳格な内部基準を設けている。信用格付けの引き下げは、投資対象の判断に直接影響を与えるため、これらの機関は、そうした資産の最大規模の購入者でもある。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
保険ファンドもオラクルに投資していたが、当時の投資額は比較的小額だった。その理由の一つはリスクだった。オラクルの格付けが投資適格級を下回った場合、彼らの最大の懸念はオラクルが債務不履行に陥るかどうかだった。債務不履行の場合、損失はまず株主が負担し、次に債権者が負担することになるからだ。そのため、彼らは格付けの変更よりも、企業の実際の返済能力、つまり根本的な信用力の変化の方を懸念していた。
これは私募債であるため、全員が売却を希望した場合、容易に売却できる可能性は低い。
本当の問題は「売らなければならない」ということだけではなく、いざ売る時が来た時に買い手が現れるかどうかだ。そのため、これらの企業にとって負債を際限なく増やすことはできない。ある一定の水準に達すると、買い手は跡形もなく消えてしまう。そして、オラクルは既にその水準に達している人物なのかもしれない。
要約すると、これら5社が実際に求めているのは3つのことです。
まず、資金が必要だ。なぜなら、従来の買い手はもはや持ちこたえられないことが明らかだからだ。
第二に、長期的な資金調達です。データセンターの建設には、着工から費用回収まで10年から20年かかりますが、公債ではそのような長期的かつ個別の資金調達条件を提供することはできません。
第三に、そして最も重要な点として、彼らはこの資金を貸借対照表上であまり目立たない形で記録したいと考えている。
公募債市場では、これら3つのニーズすべてを満たすことはできません。では、これらのニーズすべてを同時に満たすことができるのは誰でしょうか?偶然にも、同じ時期にウォール街でも同様の困難に直面していた人々がいました。彼らの問題を解決する最善の方法は、まさにこれら3つのニーズすべてを同時に満たすことであり、まさに理想的な組み合わせでした。ウォール街のこのグループの中に、ブルーオウルという機関がありました。
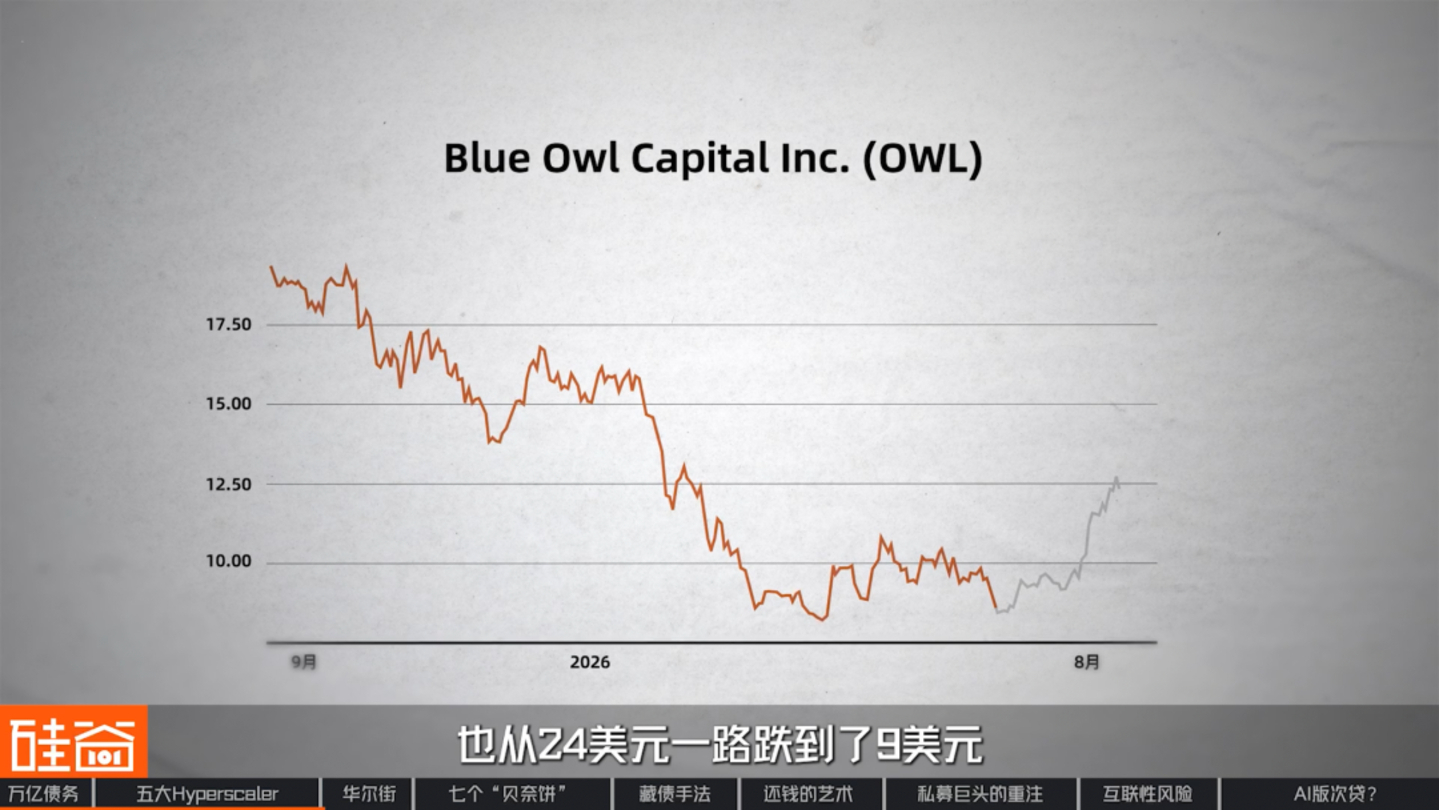
2026年上半期、世界最大級の民間融資会社であるブルーオウルは、傘下のファンドの一つで2四半期連続で40%もの解約請求に見舞われた。最終的には毎回15%未満にとどまり、同社の株価は24ドルから9ドルへと急落した。
つまり、資金を引き出そうとする3人のうち、実際に引き出せるのは1人だけだ。なぜこのようなことが起きているのか?それは、このファンドが取り付け騒ぎに見舞われている一方で、主にSaaSソフトウェアセクターに投資しており、ポートフォリオの60%以上をソフトウェア企業への融資が占めているからだ。まさにウォール街が今年最も保有したがらない種類の資産なのである。
ここで重要なキーワードは「融資比率」と「AI」の2つです。この2つの要因が重なり、今年、米国株式市場でSaaSセクターが何度も暴落しました。2025年9月のピークから、ソフトウェア株は40%近く下落しました。以前は、投資家はソフトウェア企業に高い評価を与えていました。それは、顧客が毎年サブスクリプションを更新し、収益が年々増加するという確実性を信じていたからです。しかし今、その確実性は疑問視されています。なぜなら、市場はAIがソフトウェアを駆逐すると信じているからです。
論理は単純だ。企業がAIを使って実用的なツールを自社で作成できるのであれば、なぜ毎年利用料を支払う必要があるのだろうか?
興味深いことに、ファンダメンタルズを見ると、状況は見た目ほど悪くはない。マイクロソフトのM365サブスクリプション事業は、前年比で売上高が15%から19%に増加した。ServiceNow、Salesforce、SnowflakeといったSaaS企業も、四半期売上高が最近安定、あるいは加速している。
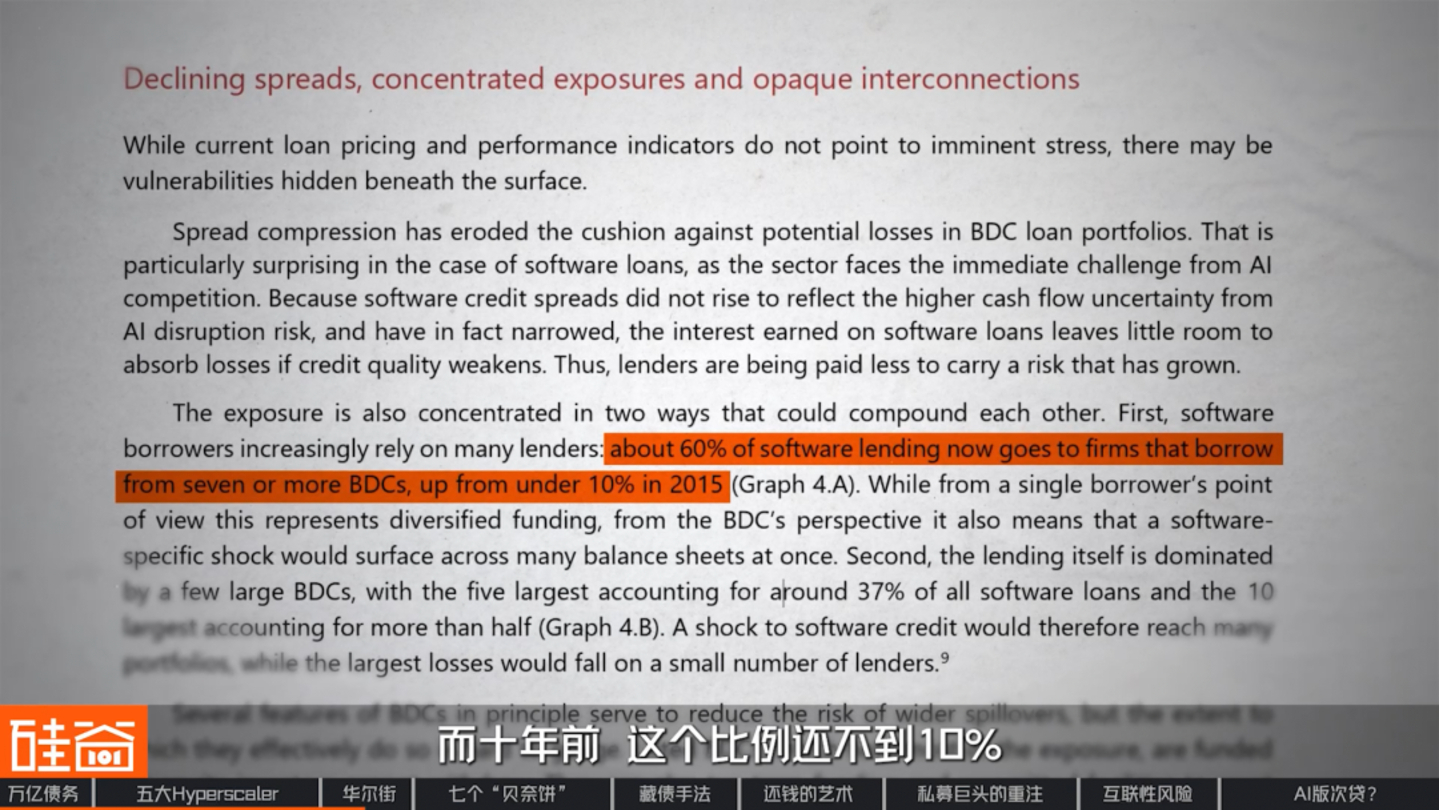
ファンダメンタルズが良好だったのなら、なぜこれほど深刻な崩壊が起きたのだろうか?ここでソフトウェア企業の融資比率に注目してみよう。今年7月に国際決済銀行が発表した報告書によると、民間金融機関がSaaS企業に融資した全融資の60%は、同時に7つ以上の金融機関から融資を受けている企業向けだった。10年前は、この割合は10%未満だった。
したがって、たとえ現時点ではSaaSビジネスがAIの影響を受けないとしても、市場のセンチメントが変化すれば、SaaS業界全体の信用ロジックが緩み始める可能性があり、Blue Owl社もこの点を認めている。
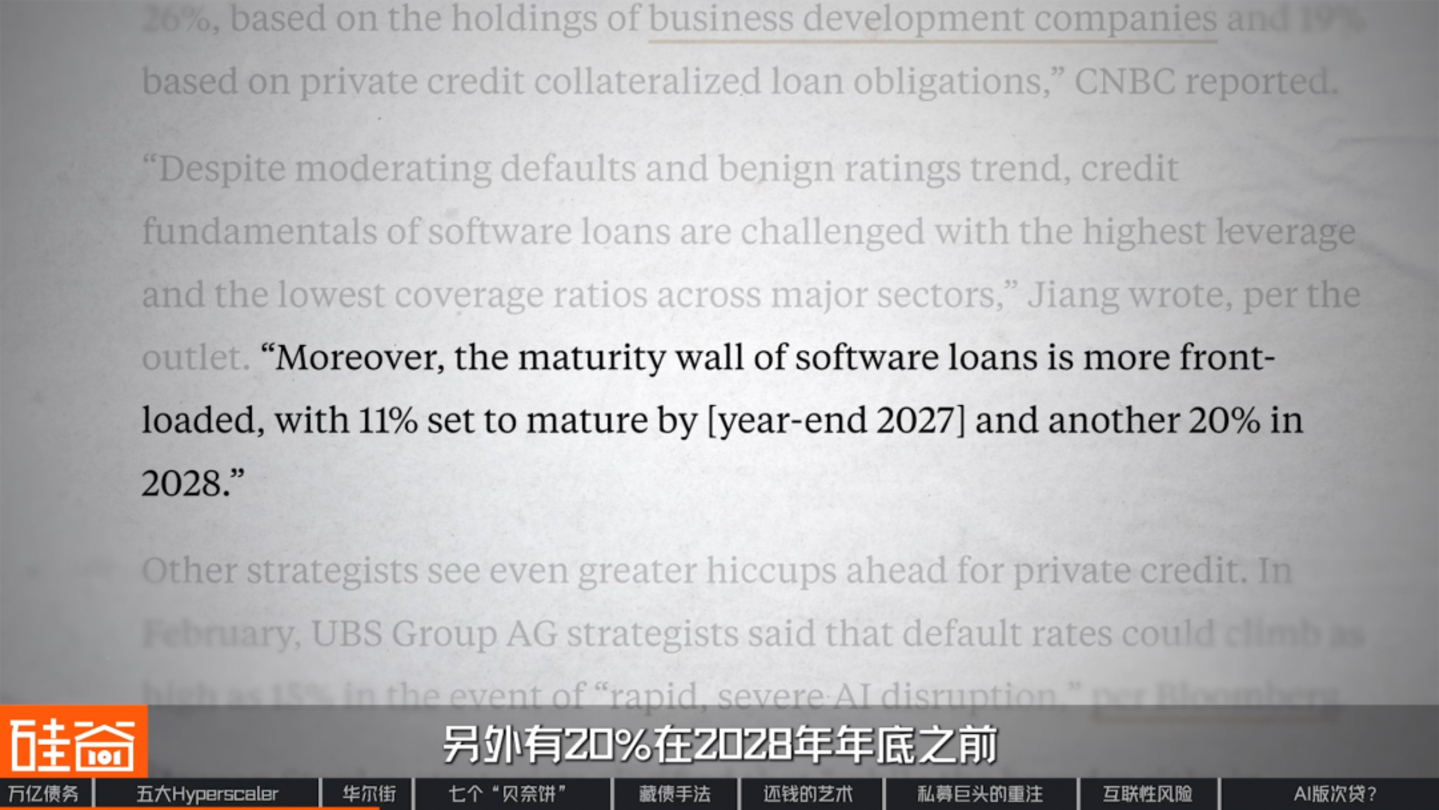
さらに重要なのは、本当の試練はこれからだということだ。モルガン・スタンレーの試算によると、ソフトウェアローンの約11%が2027年末までに満期を迎え、さらに20%が2028年末までに満期を迎える。つまり、資産運用大手は、SaaSが「失敗」する前に、市場の買い戻しを促すストーリーを見つけ出さなければならない。そして、そのストーリーこそがAIデータセンターなのだ。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
かつて、プライベートエクイティ融資における最大の資産はソフトウェア企業だった。しかし、ソフトウェア業界の魅力はもはや薄れており、投資家たちは融資枠をデータセンター関連の債務投資に振り向けている。
例えば、2025年12月、ブルーオウルは、引受基準を満たしていないとして、オラクルのミシガン州におけるデータセンター計画を拒否した。しかし、この案件はすぐに別のプライベート資産運用大手であるPIMCOによって、より高額な価格で買収された。
2026年、AIデータセンターを巡る入札合戦はウォール街でほぼ毎月のように繰り広げられる、お決まりの光景となっていた。資金調達を求める同一のデータセンタープロジェクトに対し、複数の機関が同時に入札を行い、最も低い金利と最も寛大な条件を提示した機関が契約を獲得するのだ。
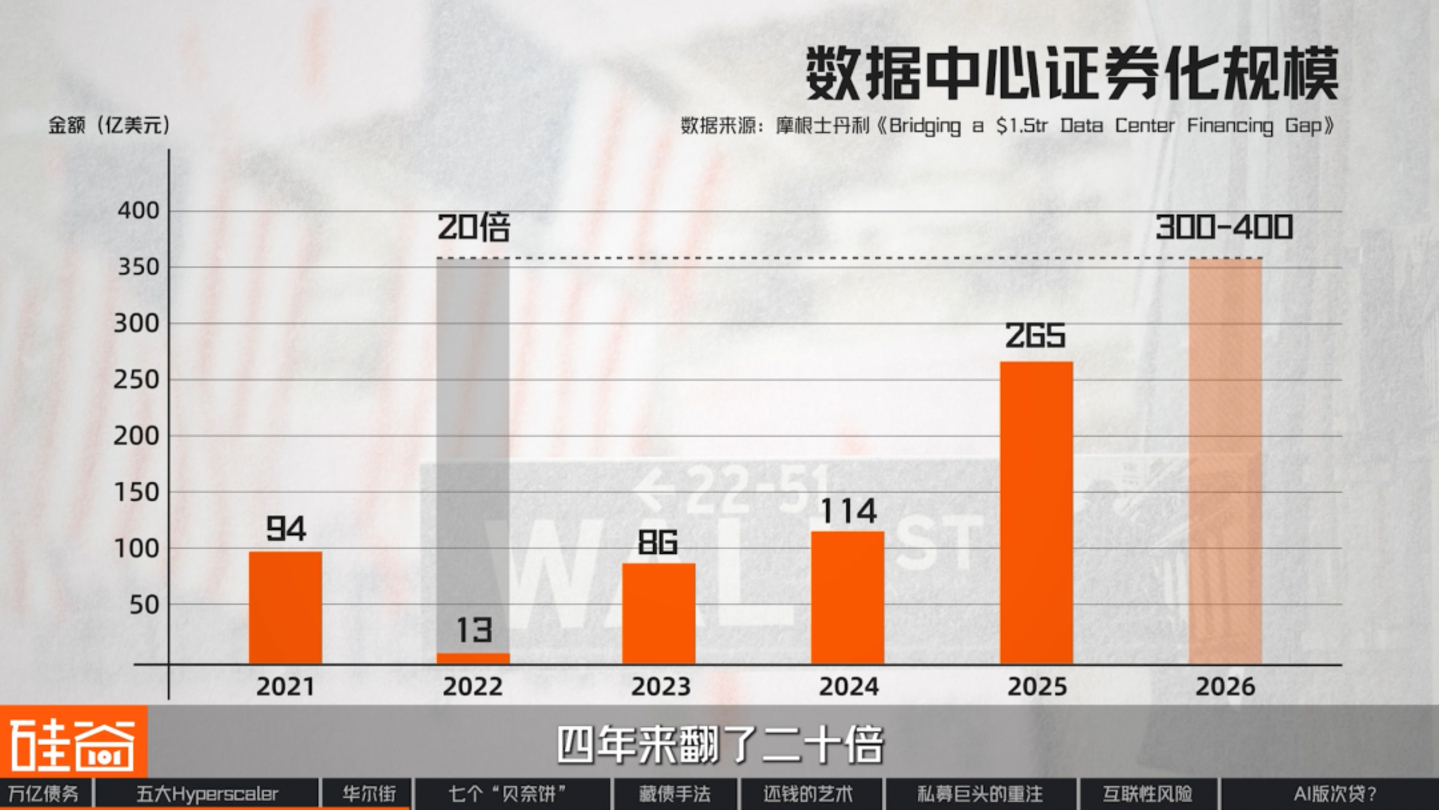
証券としてパッケージ化され、投資家に販売されるデータセンターの規模は、2022年の13億ドルから現在では300億~400億ドルにまで拡大しており、わずか4年間で20倍に増加した。
これらの取引の中でも、最も象徴的なのはMeta社の最新ハイパースケーラーであるHyperionでしょう。今回はこれを事例として、この「債務隠蔽手法」を段階的に分析していきます。
ハイペリオン・プロジェクトは総額273億ドルを借り入れた。しかし、メタ社の貸借対照表には、このプロジェクトに関連する投資は23億7000万ドルしか記載されていない。残りの200億ドルはどこへ消えたのか?メタ社の「債務隠蔽手段」を一つずつ検証してみよう。
▍「ベネットクッキー」7個
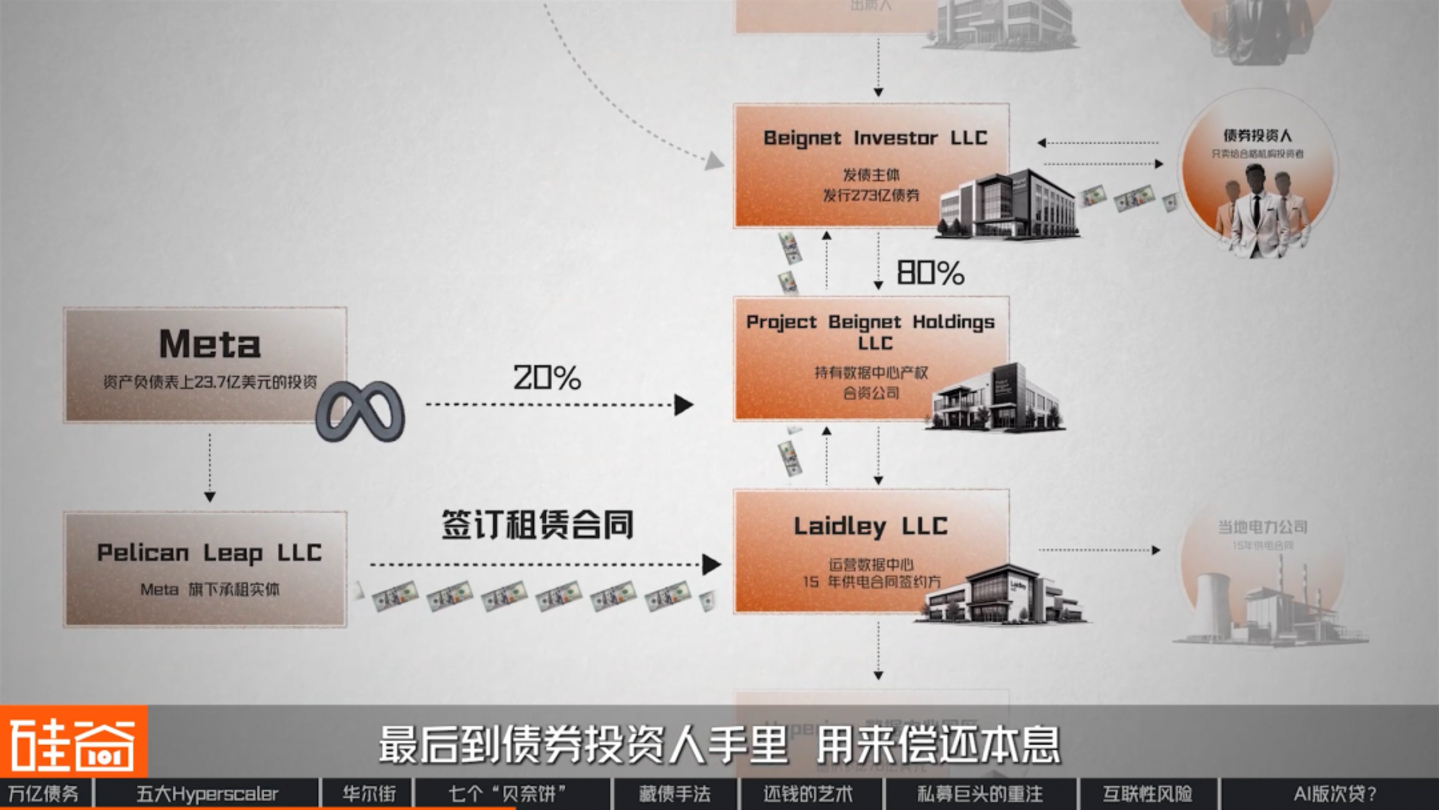
このデータセンターはルイジアナ州に位置し、Laidley LLCという会社が登記しており、同社がキャンパスを運営し、地元の電力会社と15年間の電力供給契約を結んでいる。
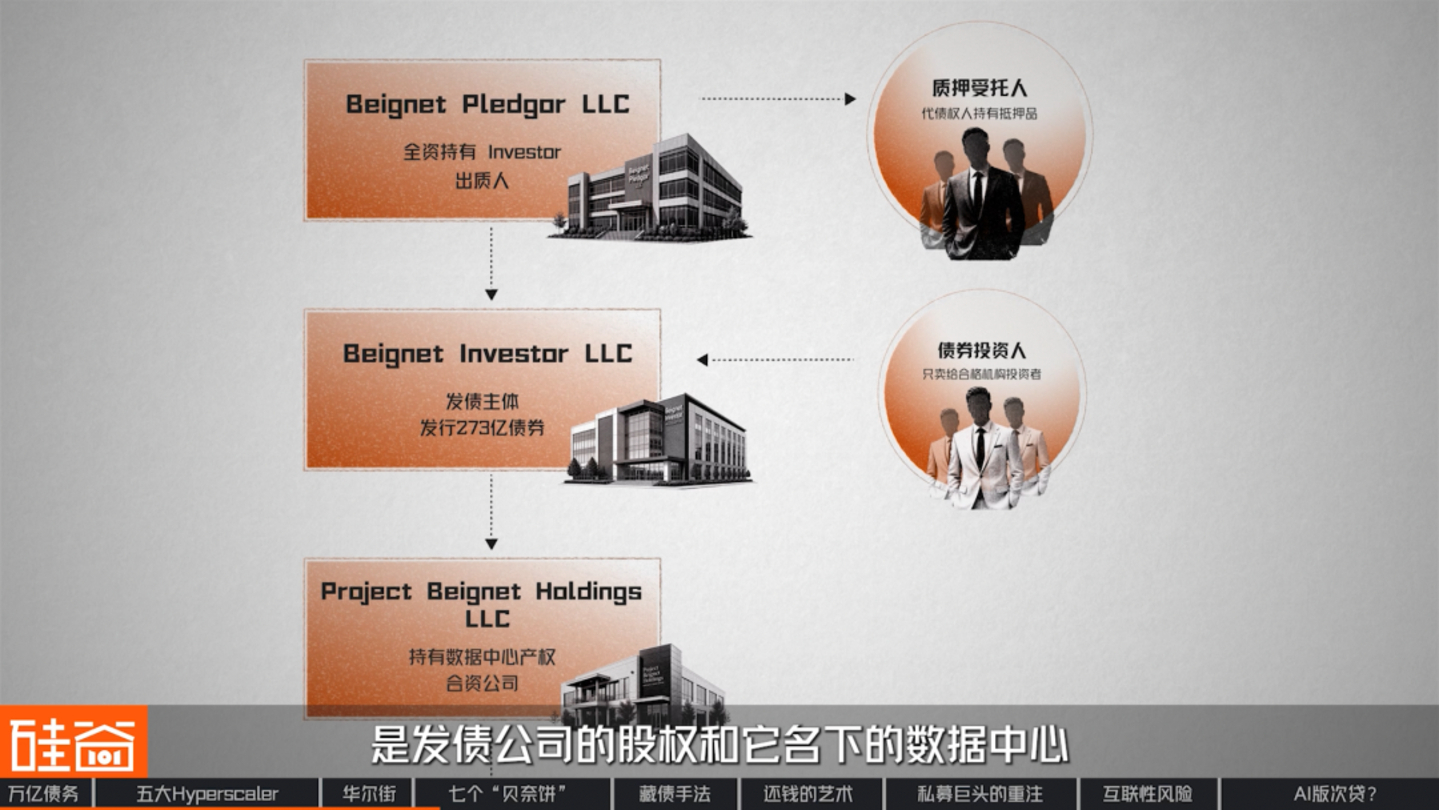
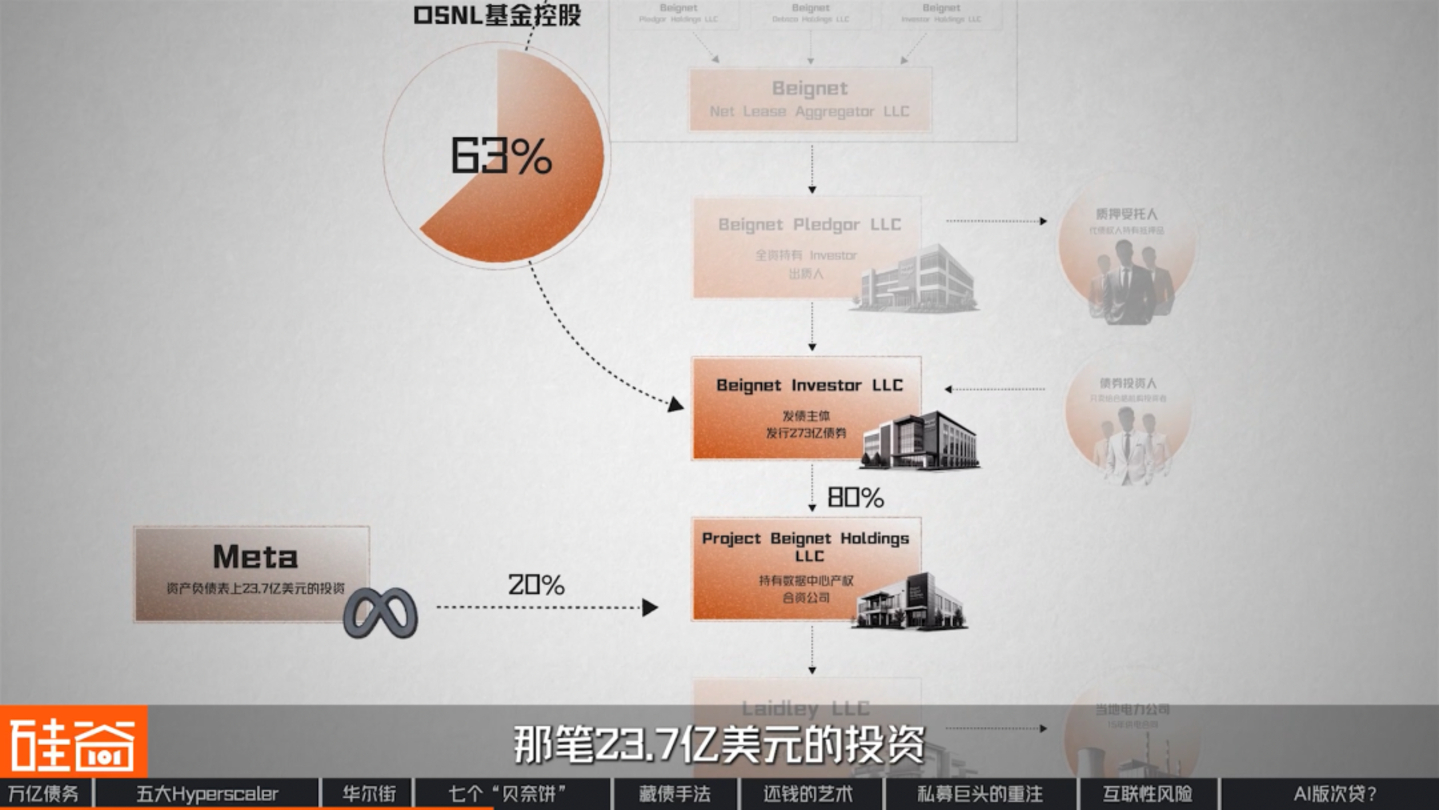
レイドリー社の上層には、データセンターを所有するプロジェクト・ベニエ・ホールディングス社があります。その上層には、273億ドルの債券を発行したベニエ・インベスター社があります。さらにその上層には、ベニエ・インベスター社を完全所有するベニエ・プレッジャー社があります。同時に、ベニエ・プレッジャー社はこれらの株式を信託管理人に担保として差し入れたため、債権者は273億ドルを貸し出し、その見返りとして発行会社の株式とデータセンターを担保として受け取りました。
Pledgorの上には4つの持株会社があり、そのうちの1つはBeignet Net Lease Aggregatorと呼ばれています。これはすべての投資家をペーパーカンパニーに集約し、そのペーパーカンパニーが株式を保有します。最上位には、Blue Owl傘下のネットリース物件専門ファンドであるOSNLがあります。さらに、Blue Owlと共に資本を提供した共同投資家グループも存在します。この時点で、Hyperionデータセンター資産とその関連債務は法的に分離されています。
さらに、これらの企業名にはすべて「ベニエ」という単語が含まれていることに気づくでしょう。ベニエはニューオーリンズの街角で人気の揚げ菓子の一種で、この「食品名付け法」はメタモデルで使用されている命名規則と同じパターンに従っています。
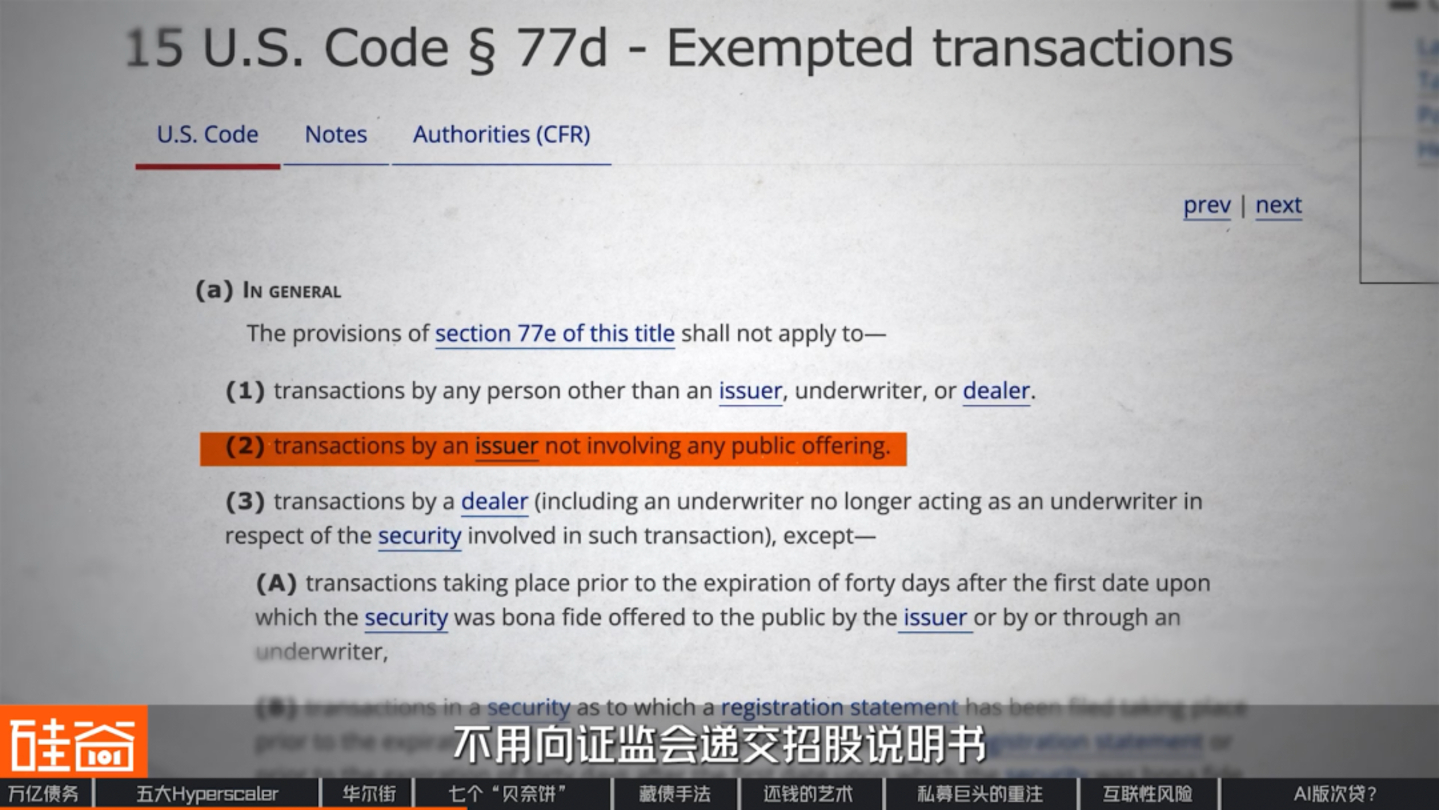
ベニエという名前を持つこれら7社の登記記録を調べたところ、いずれも米国デラウェア州で6週間以内に登記されていました。デラウェア州では、有限責任会社は構成員とその持株比率を開示する義務がなく、この273億ドルの債券発行も同様です。つまり、SEC(米国証券取引委員会)に目論見書を提出する必要はありません。言い換えれば、この債券は公募債に転換されることは決してないということです。
▍Metaの表に273億が載っていないのはなぜですか?
しかし、法的分離によって債務が消滅するわけではありません。このようなペーパーカンパニー構造は、実は目新しいものではありません。金融の世界では、SPV(特別目的事業体:親会社が特定のプロジェクトのためだけに設立する法人で、すべての負債とリスクを負い、親会社の貸借対照表には計上されない)という正式名称があります。このような構造は非常に一般的であるため、会計基準は以前から整備されています。
米国の会計基準には、この件を規定する特定の規則があります。その原則は、負債を貸借対照表に含めるべきかどうかは、主に2つの要因によって決まるというものです。
まず、あなたはプロジェクトに関する重要な決定を下す権限をお持ちですか?
第二に、あなたは本プロジェクトの主な受益者ですか?
Metaの答えは、その株主構成にある。Blue OwlはBeignet Investorの株式の63%を保有することで間接的にBeignet Investorを支配し、さらにBeignet Investorを通じて、実際にデータセンターを所有するProject Beignet Holdingsの株式の80%を保有している。残りの20%はMetaが保有しており、これはMetaの貸借対照表に計上されている23億7000万ドルの投資額に相当する。
Meta社自身も財務報告書の中で、合弁事業の最も重要な事業活動において主導的な役割を担っていなかったため、Meta社は主要な受益者ではなく、したがって連結対象とする必要はないと述べている。合弁事業はMeta社の財務諸表に連結されなかったため、関連する273億ドルの負債は当然ながらMeta社の貸借対照表から消えた。
しかし、ここで次の疑問が生じます。この負債がメタ社の貸借対照表に計上されていないということは、メタ社が返済する必要がないということでしょうか?答えは、もちろん返済しなければなりませんが、それは回りくどい方法だということです。
▍借金を返済するためのお金はどこから来るのですか?
Meta社はPelican Leapというリース会社を所有しており、Pelican LeapはHyperion社の運営会社であるLaidley LLCとリース契約を結んでいます。2029年から、Pelican LeapはLaidley社に毎月賃料を支払います。この資金はまずLaidley社の口座に入金され、その後Beignetを含む複数のペーパーカンパニーを経由して、最終的に債券投資家に渡り、元利金の返済に充てられます。つまり、最終的にはMeta社自身が債務を返済することになるのです。
債務そのものを見てみましょう。総額は272億9000万ドル、クーポン利率は6.581%、満期は2049年5月、全額償還済みです。つまり、これは24年間の住宅ローンです。ただし、注目すべき点が1つあります。最初のリース期間は2029年から4年間で、Meta社には更新オプションが与えられており、最長20年間延長することが可能です。
問題は、この債務の返済期間が24年であるにもかかわらず、Metaがリースしたのはわずか4年間であることだ。つまり、2033年までにMetaは撤退を選択できることになる。では、残りの200億ドル以上の債務は誰が返済するのだろうか?その答えはこのリース契約にある。
真の担保はMetaそのものである。
このリース契約を詳しく見ていきましょう。Metaは月々の賃料に加え、リース契約に約280億ドルを上限とする残存価値保証も付帯しています。Metaは財務報告書の中で、リース契約を更新しない、あるいはキャンパスから撤退する場合、キャンパスの市場価値と280億ドルの差額をMetaが補填すると明記しています。
したがって、この273億ドルの融資の真の担保は、実際にはMeta社自身である。この結論は、この債券の信用格付けからも見て取れる。S&Pはこの債券をA+と格付けしたが、Meta社自身の格付けはAA?であり、これはMeta社自身の信用格付けが1段階引き下げられたことを意味する。
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
私が保証を提供するからといって、私の信用格付けがそのまま適用されるわけではありません。それは不可能です。市場はそれほど単純ではありません。市場の信用格付けはMetaよりも低いのです。市場はMetaを保証人として認めるでしょうが、100%の信用を与えることはありません。必ず割引を提供するでしょう。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
投資家としてMetaを評価する際、どの財務諸表に記載されているか、あるいは記載されていないかは特に気にしません。むしろ、それがMetaの実際の債務を反映しているかどうかを重視します。リース契約と残存価値保証は、基本的にMetaによる長期的な固定支出の約束であるため、私のモデルに含めています。
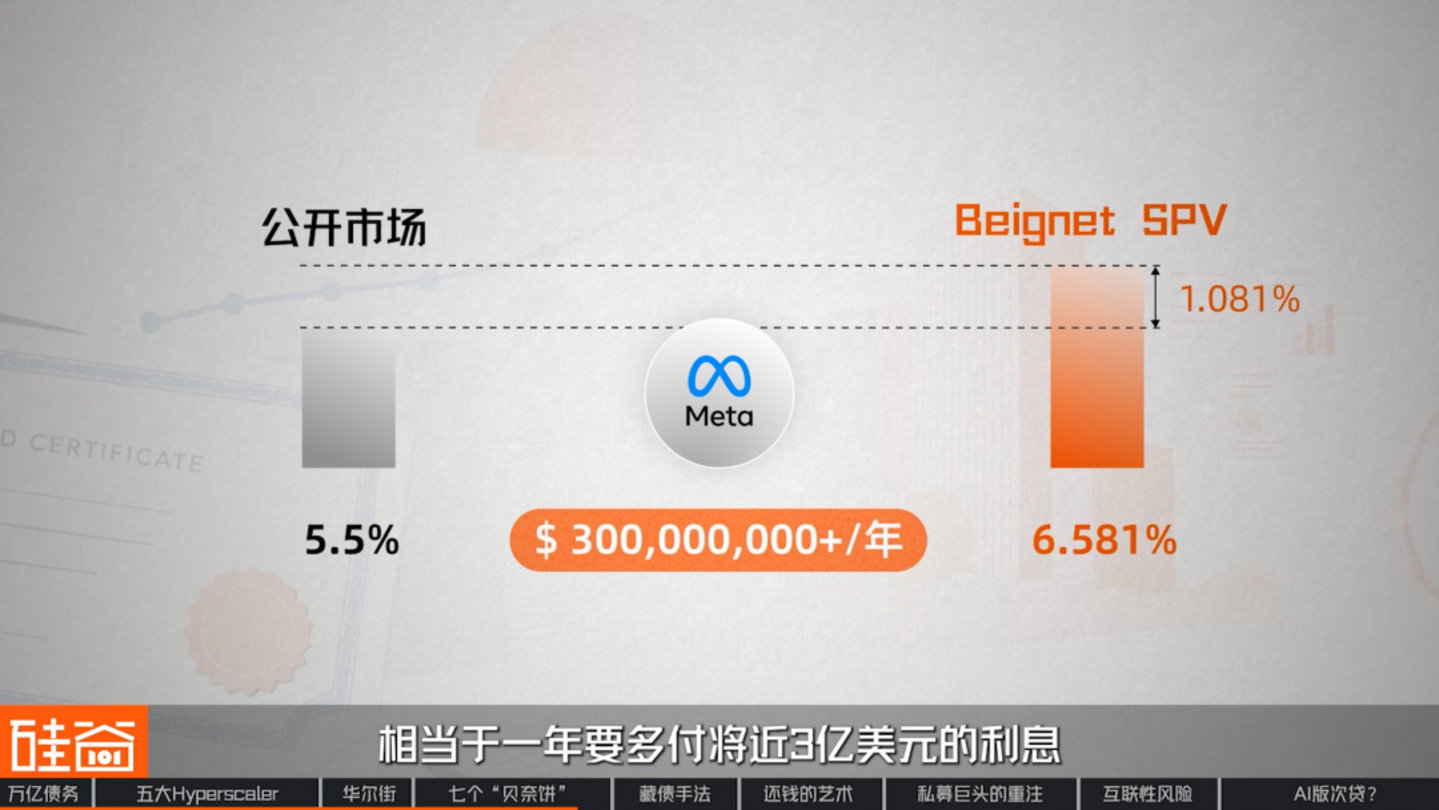
もちろん、Meta社はこの健全なバランスシートを実現するために、追加のコストを支払わなければならない。Meta社が同じ満期の債券を公開市場で発行した場合、コストは約5.5%となるが、Beignet SPVを通じて借り入れた場合は6.581%となり、これは年間約3億ドルの利息増に相当する。
これほど高額なツールセットを設計した以上、Metaとウォール街がそれを一度だけ使うつもりだったはずがないのは明らかだ。今年の7月には、2つ目のツール「Sopaipilla」が登場した。これもMetaがテキサス州エルパソで手掛けたプロジェクトだ。価格決定は7月27日に完了し、最終的に125億ドルを調達した。クーポンレートは7.534%、満期は2048年、こちらも全額償却済みで、株式構成は前回と同じ80/20となっている。唯一の違いは、今回はBlue OwlではなくBlackRockが80%の株式を取得したことだ。
Metaは1年足らずの間に、総額約400億ドルに上る2つのデータセンター債を発行した。これらの債券の購入者は、実質的に同じ機関投資家グループだった。Metaの債券発行メカニズムは非常に成熟していると言えるだろう。しかしながら、現在の市場は、単一企業が短期間に連続して債券を発行することによるリスクエクスポージャーに対して、依然として比較的厳格な規制を維持している。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
私が観察したところによると、Metaの2回の資金調達ラウンドに実際に参加した多くの大手機関投資家は、昨年と比較して、今年の125億ドル規模のプロジェクトへの関与を大幅に縮小している。
理由はいくつかあります。まず、2回の資金調達ラウンドが短期間で行われたため、一度に多数の投資対象企業が生じてしまったと感じたからです。次に、データセンターへの投資が増加しているため、ポートフォリオにはすでに資産のかなりの部分が含まれています。クレジット資産の配分バランスを取る必要があるため、今年は投資額を若干減らす予定ですが、これはMetaとは一切関係ありません。
私たちは他の4つの巨大企業の財務報告書も精査しましたが、「債券発行」に関しては、各社がそれぞれ独自の方法を用いていることが分かりました。
マイクロソフト:ファイナンスリース負債
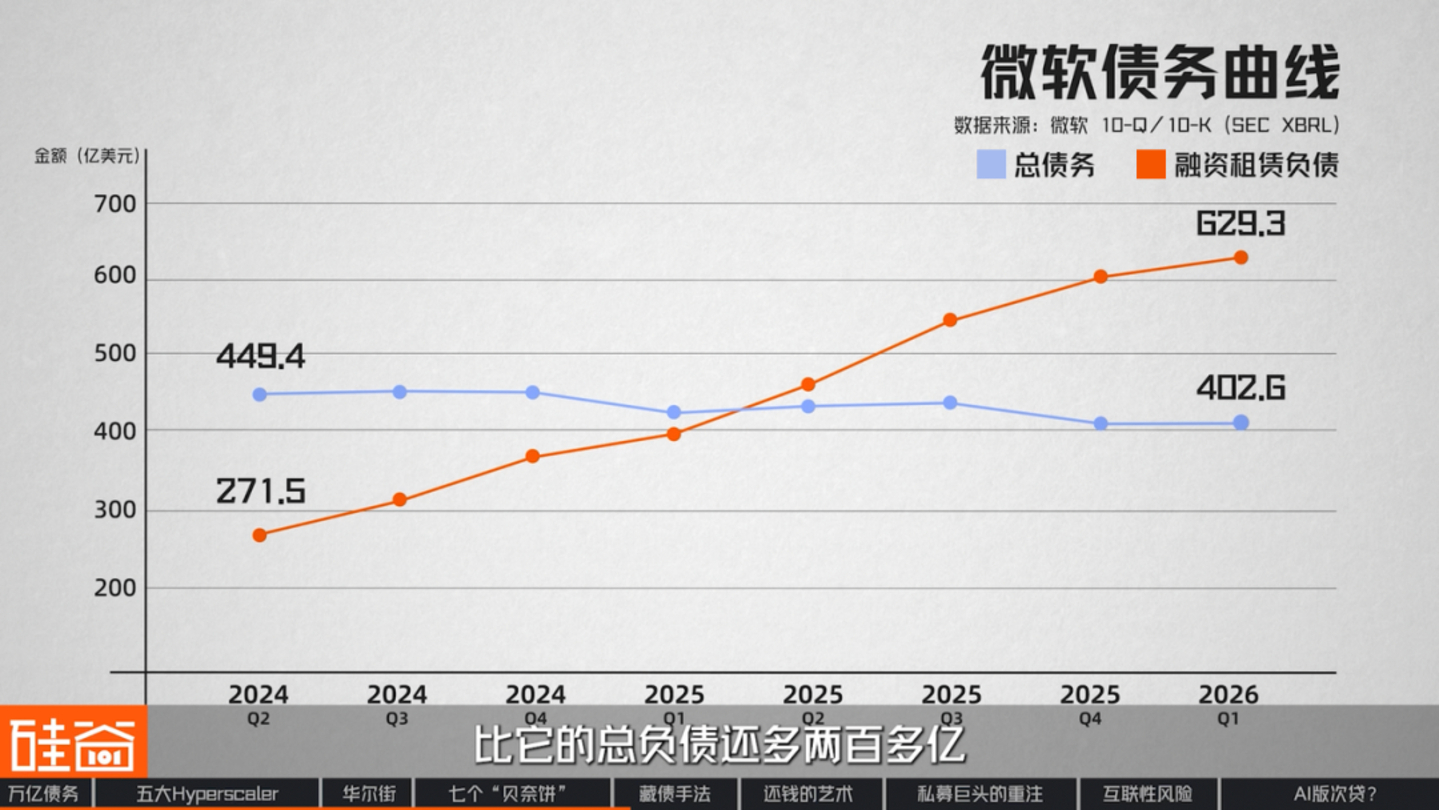
冒頭で述べたように、マイクロソフトは非常に特殊な企業です。ペーパーカンパニーを利用したり、債券を発行したりしません。過去2年間で、マイクロソフトの貸借対照表上の負債総額は449億ドルから403億ドルへと増加するどころか減少していますが、これは実際には目くらましです。
同時期に、マイクロソフトのファイナンスリース債務は2倍以上に増加し、271億ドルから629億ドルに達し、総負債額を200億ドル以上上回った。
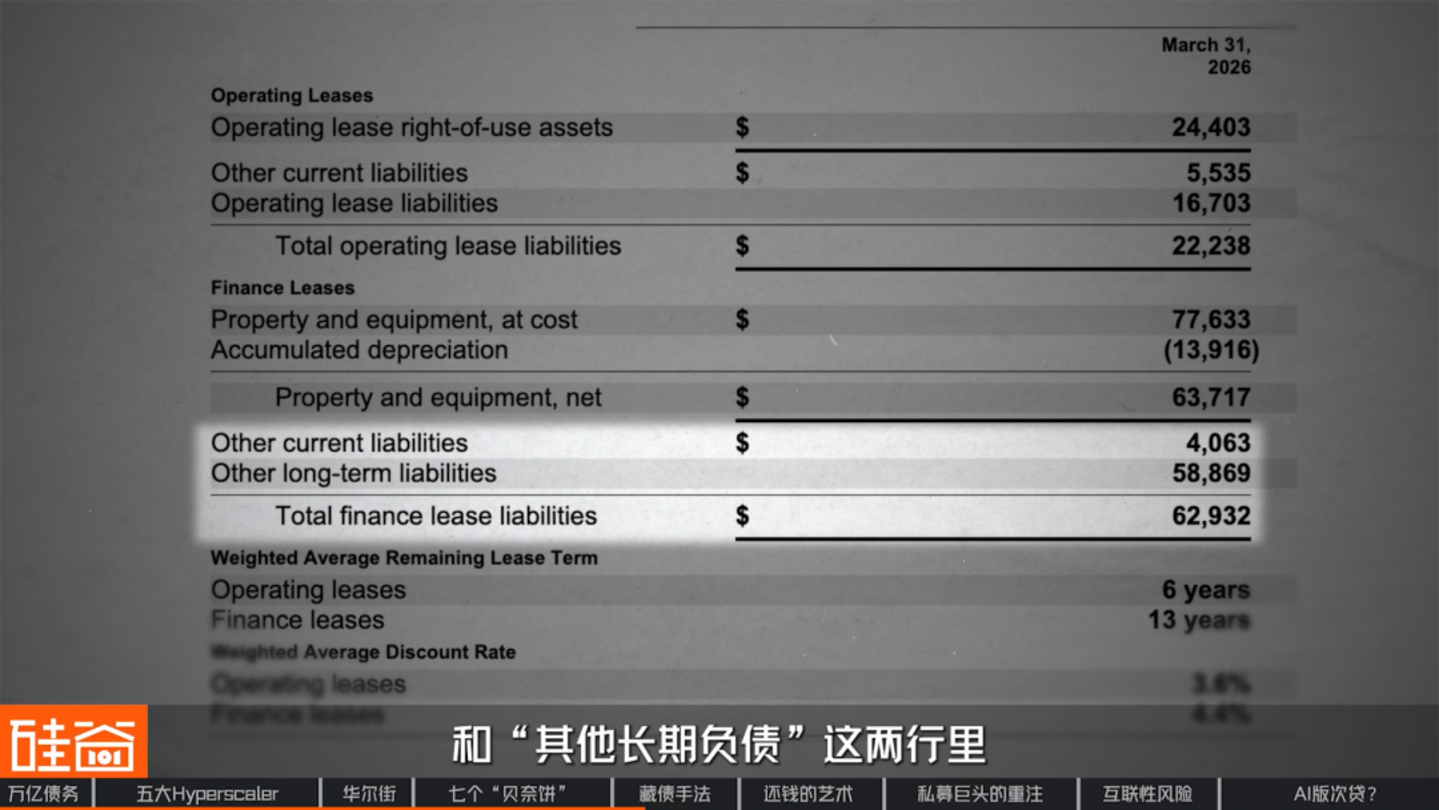
ファイナンシャルリースとは、基本的に建物を賃貸しながら分割払いで購入するもので、リース期間は建物の耐用年数のほぼ全期間に及びます。会計上は、分割払いによる購入とみなされるため、この金額は全額負債として計上されます。しかし、貸借対照表では「負債」の項目には記載されないため、表面上は見えません。この629億ドルは確かにマイクロソフトの貸借対照表に計上されていますが、「負債」とは呼ばれず、「その他の流動負債」と「その他の長期負債」に分類されています。
▍Google: クレジットデリバティブ
次に、マイクロソフトよりもさらに一歩進んだGoogleを見てみましょう。Googleはペーパーカンパニーを設立したり、株式を保有したりすることさえせず、ただ一つ、自社が構築したデータセンターの支払い保証を提供することで、企業が融資を受けられるようにしたのです。Google自身も財務報告書に「債務不履行が発生した場合、当社は基礎となるリース契約を引き継ぐ権利を留保します」という一文を記載しています。
これらの保証は会計上「クレジットデリバティブ」として計上され、その帳簿価額は6ヶ月以内に169億ドルから438億ドルに増加しました。しかし、この438億ドルのうち、Googleの貸借対照表に計上されたのはごく一部、つまりこれらの保証の「現在の価値」に過ぎません。この部分は8億1500万ドルで、総額の2%にも満たない額でした。
▍アマゾン、「正直者」
アマゾンは5社の中で最も正直な企業だ。自社のインフラを構築するために資金を借り入れている。
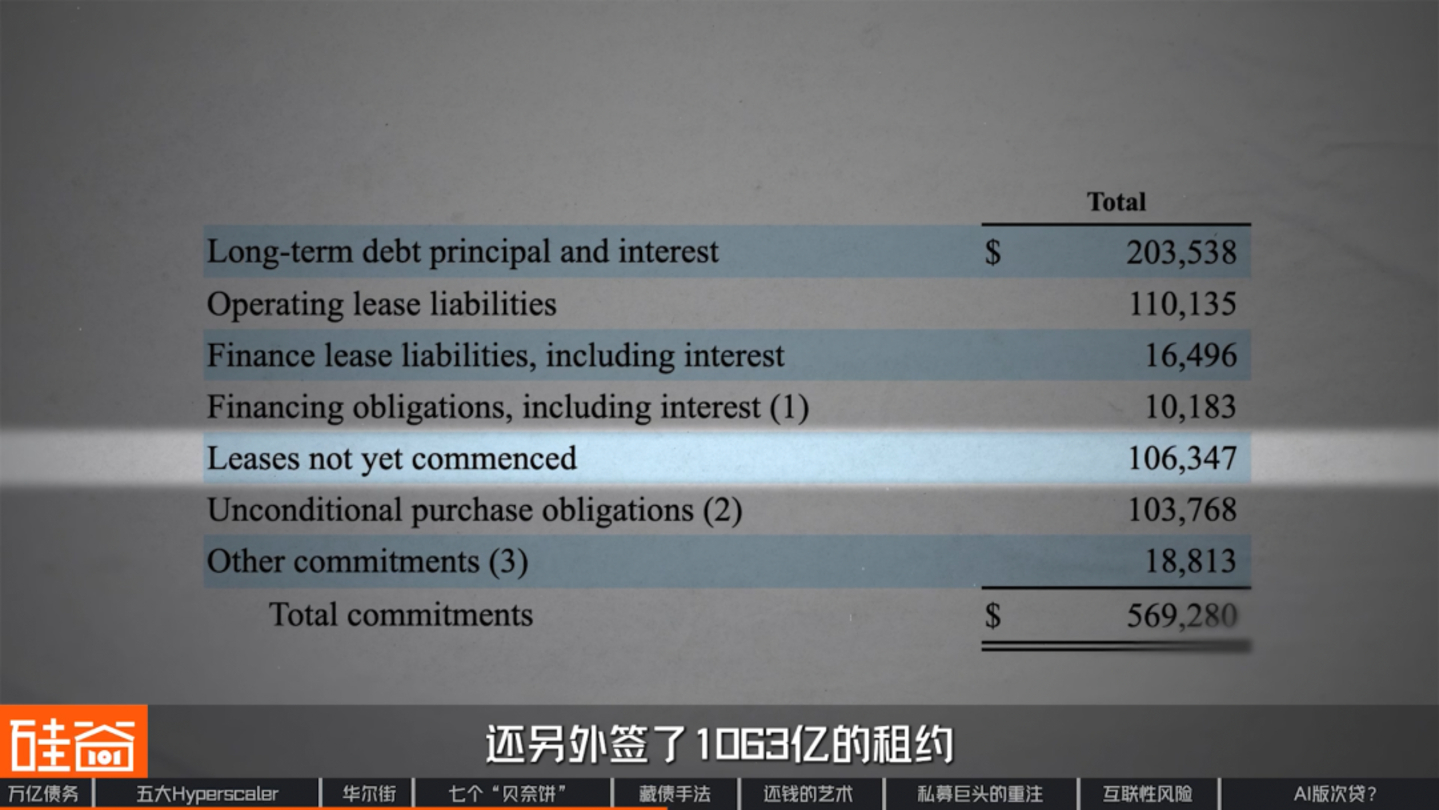
アマゾンは今年3月に500億ドルを超える社債を一括発行した。しかし、同社は1063億ドルのリース債務も抱えており、これは後述するオラクルと同様に、アマゾンの貸借対照表には計上されていない。
オラクル:主要なリース事業者
最後に、Oracleという会社がある。Oracleはシェルをセットアップしたり、保証を提供したりはしない。契約に署名するだけだ。
オラクルは総額2,600億ドルに上るリース契約を締結しており、そのほとんどがデータセンター関連で、リース期間は15年から19年に及ぶ。これらのリース契約は来年から開始される予定だ。つまり、現時点では、これらのリース負債は1セントたりともオラクルの貸借対照表に計上されていない。
要約すると、Metaはペーパーカンパニーを利用し、Microsoftは金融リースを利用し、Googleは保険を販売し、AmazonとOracleは完全にリースに依存しています。これらの企業のアプローチは根本的に異なります。しかし、これら5つのグラフを重ね合わせると、すべてが同じことを行っていることがわかります。それは私たちが「債務返済の技術」と呼ぶものです。
▍お金の返済術
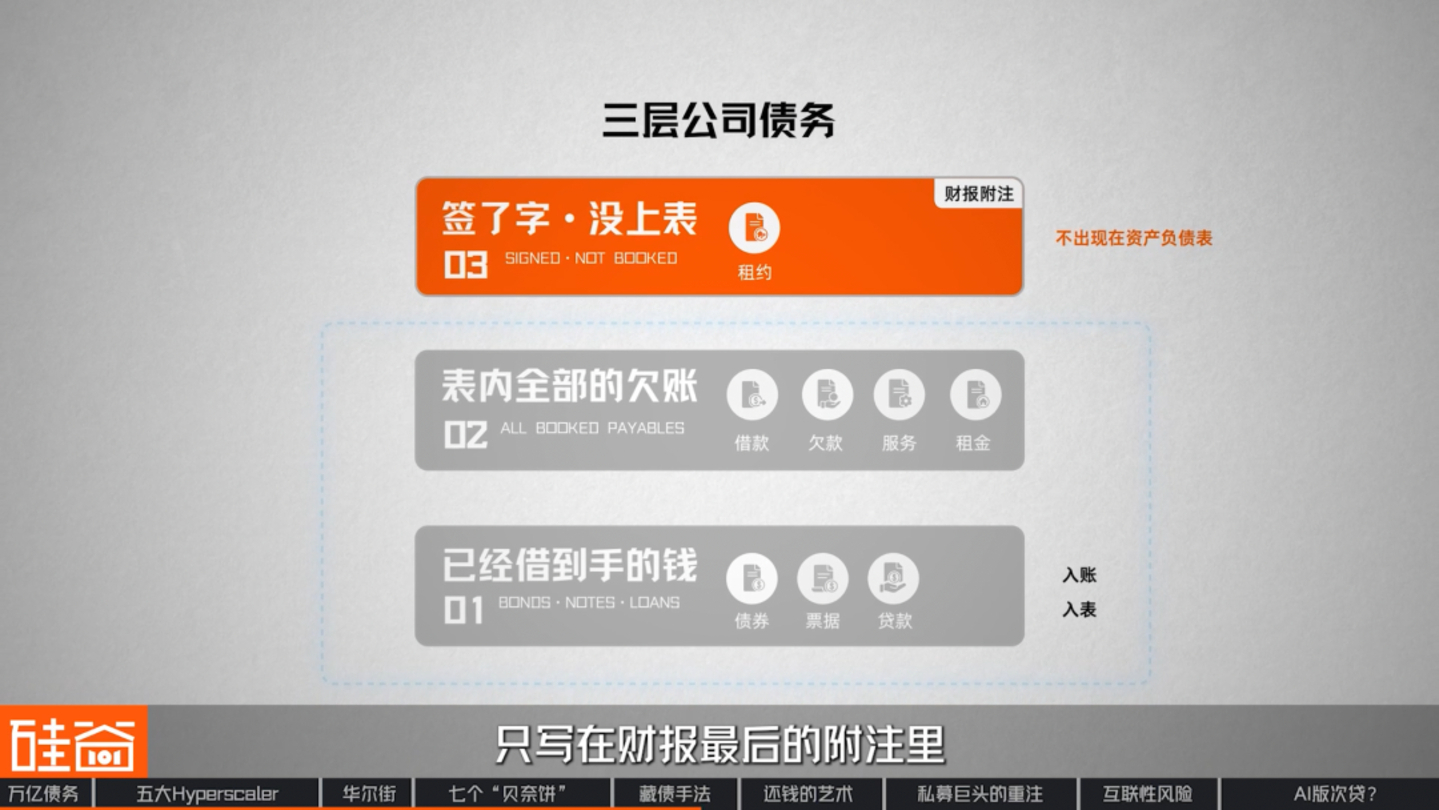
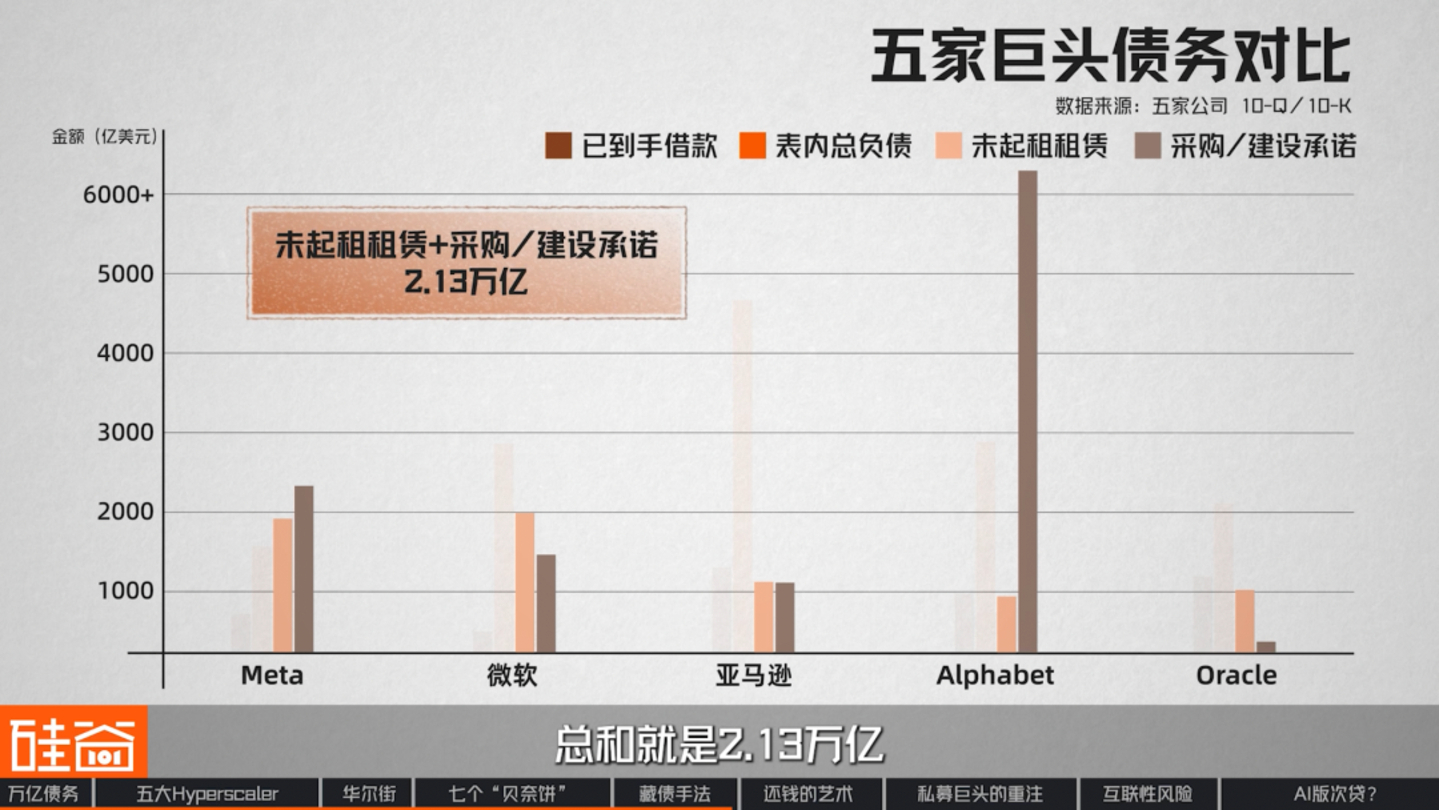
まず、企業の負債を3つの段階に分類するための基準を確立します。
最初の層は、既に借り入れた資金です。例えば、債券、手形、ローンなどです。この資金は、口座に入金された実際の現金であり、貸借対照表にも記録される実際の現金です。
第2層には、表に記載されているすべての未払い債務が含まれます。ローンに加えて、仕入先への商品代金債務、顧客へのサービス代金債務、および既に支払われた家賃も含まれます。
第3層は、「リース契約」など、財務諸表にまだ記載されていない署名済みの契約で構成されます。この層は貸借対照表には表示されず、財務諸表の末尾の注記にのみ記載されます。
そこで疑問が生じます。将来支払わなければならない金額は、いつ負債となるのでしょうか?
会計基準によれば、金銭、商品、または使用可能な建物を受け取った時点で、帳簿に記録しなければなりません。まだ何も受け取っていない場合は、記録する必要はありません。これが、巨大企業が負債を隠すために用いる主要な手法です。つまり、「自社ビルを建設する」ことを「他社からビルを借りる」ことに変えるのです。ビルを借りる主な形態は3つあります。
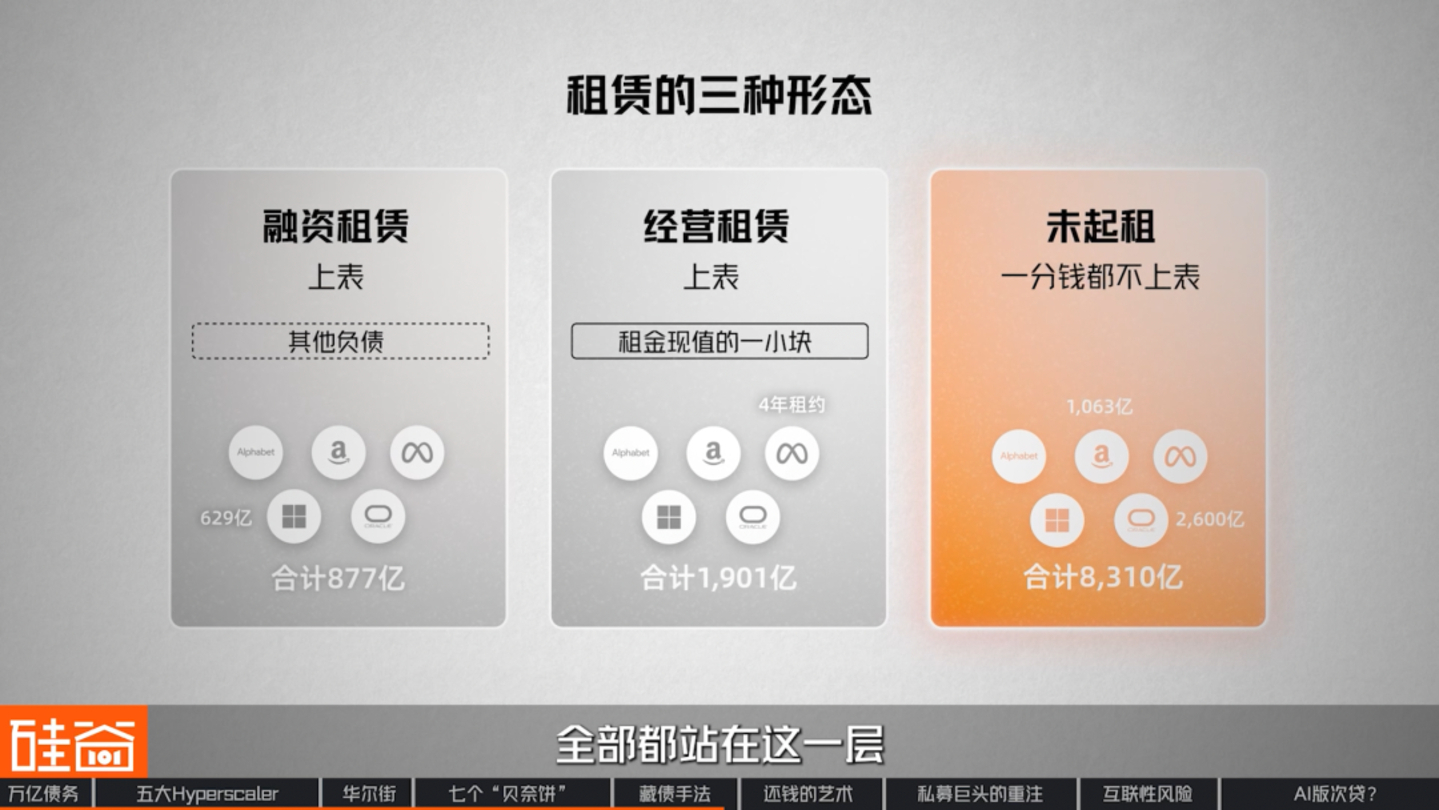
1つ目はファイナンスリースです。これは貸借対照表に記載されますが、「その他の負債」に分類されるため、表面上は見えません。マイクロソフトの629億ドルの負債はこのカテゴリーに該当します。
2つ目のタイプはオペレーティングリースです。これらも記載されていますが、賃料の現在価値のごく一部しか表示されていません。例えば、Meta社のリース契約では、4年分の債務しか記録されていません。
3つ目のタイプは、まだリース事業を開始していない企業です。これらの企業は、貸借対照表に1セントたりとも計上していません。オラクルの2600億ドルとアマゾンの1063億ドルは、いずれもこのカテゴリーに該当します。
これら5社の数字をまとめて見てみましょう。5社が既に確保している融資総額は4458億元です。契約済みだがまだ上場されていないリース契約の総額は8310億元で、そのほぼ2倍です。さらに調達・建設契約を含めると、総額は2兆1300億元に達します。
これは、AIデータセンター構築に必要な最後の、そして重要な投資です。シリコンバレーとウォール街がこれほど容易に合意している状況で、このアプローチには何かリスクが伴うのでしょうか?
▍ウォール街の「金融ナイフスキル」
これまで、これら5つの巨大企業の取り組み方を見てきました。それらを並べてみると、金融商品の価格が連続的に下降していく曲線を描いていることがわかります。つまり、価格が下がるほど、そしてリスクが高くなるということです。
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
当初、これらの企業は歴史的に非常に裕福で、自社のキャッシュフローを使い果たすことで経営を続けることができたが、現在ではそれは明らかに不可能である。
次に、Meta、Microsoft、Amazonといった企業が自社債を発行します。その後、プロジェクトベースの資金調達や合弁事業が行われます。そして、CoreWeaveやNebiusといった企業が債券を発行するのを支援します。
次に、最近ではGPUが担保として利用される事例がいくつか見られますが、これは以前には見られなかったことです。つまり、リスクの観点から見ると、これは上から下へと徐々に進行していくプロセスなのです。
もちろん、このAI開発競争で資金を借り入れる必要があるのは、巨大IT企業だけではない。ウォール街も、あらゆる層の人々のために包括的な金融商品群を用意している。中でも最も注目すべきは、グラフィックカードを担保としたローンだ。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
例えば、この大手保険会社はMetaと同様の債券に投資してきたが、これまでGPU関連の債券を扱ったことはなかった。しかし現在、比較的償還期間の短いGPU関連の債券にも投資を始めている。
彼らは比較的新しいアプローチについて話し合っていた。彼らのポートフォリオでは、GPUとデータセンターはどちらもAI資産とみなされているが、分類方法は異なっている。
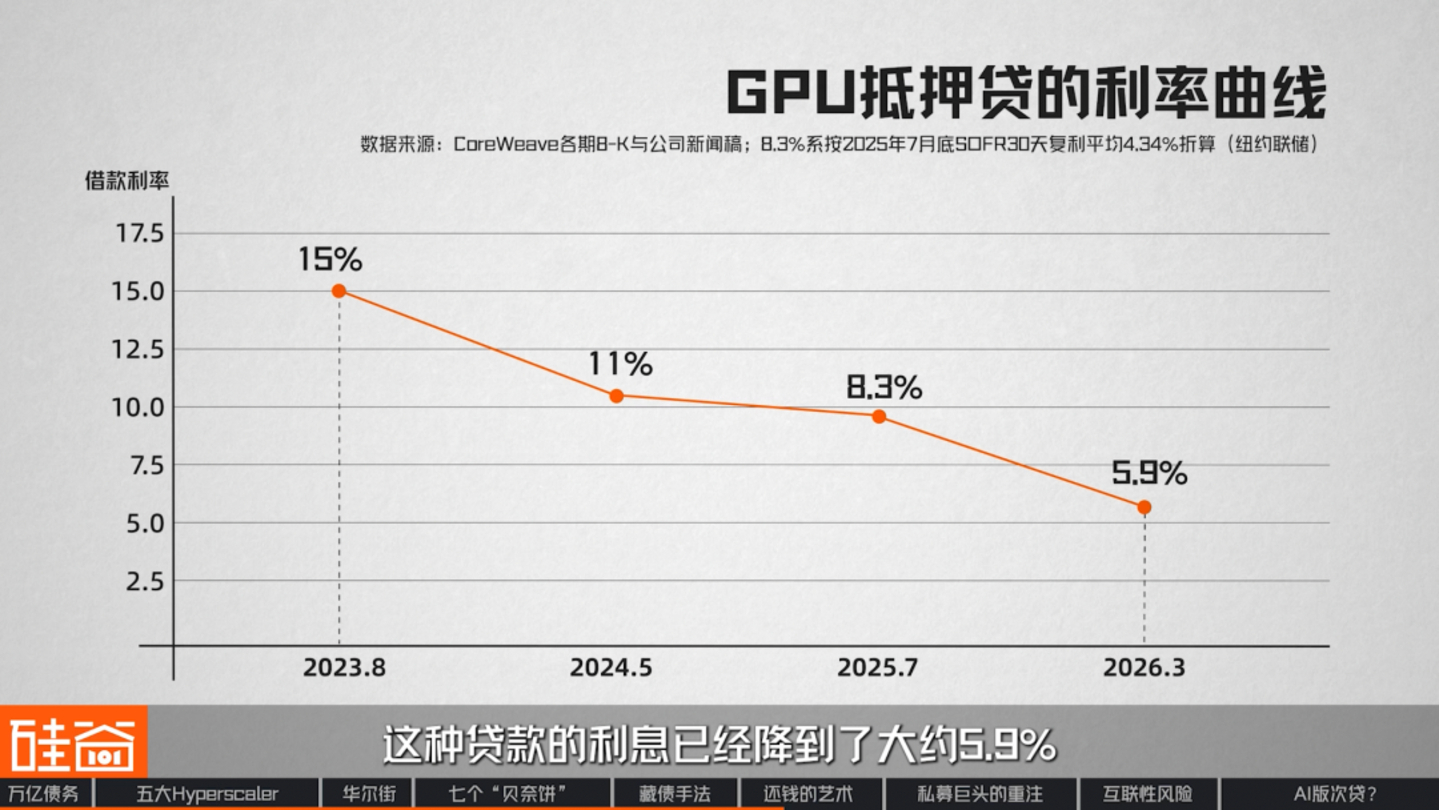
2023年、AIクラウドサービスプロバイダーのCoreWeaveは、この種の資金を借り入れるために約15%の金利を支払わなければなりませんでした。しかし、今年3月までに、これらの融資の金利は約5.9%まで低下し、投資適格格付けまで取得しました。つまり、わずか3年足らずで、ウォール街はグラフィックカードを新たな有形資産として認識し、その価値は今もなお拡大し続けているのです。
今年7月、2026年設立の推論クラウド企業であるGeneral Computeは、専用の推論チップを担保に4億ドルの融資を確保した。これは、推論チップが大規模なAI融資の主要担保となった初めての事例となる。そしてつい最近、グラフィックカードを資産に変えるというアイデアが新たな重要性を獲得した。
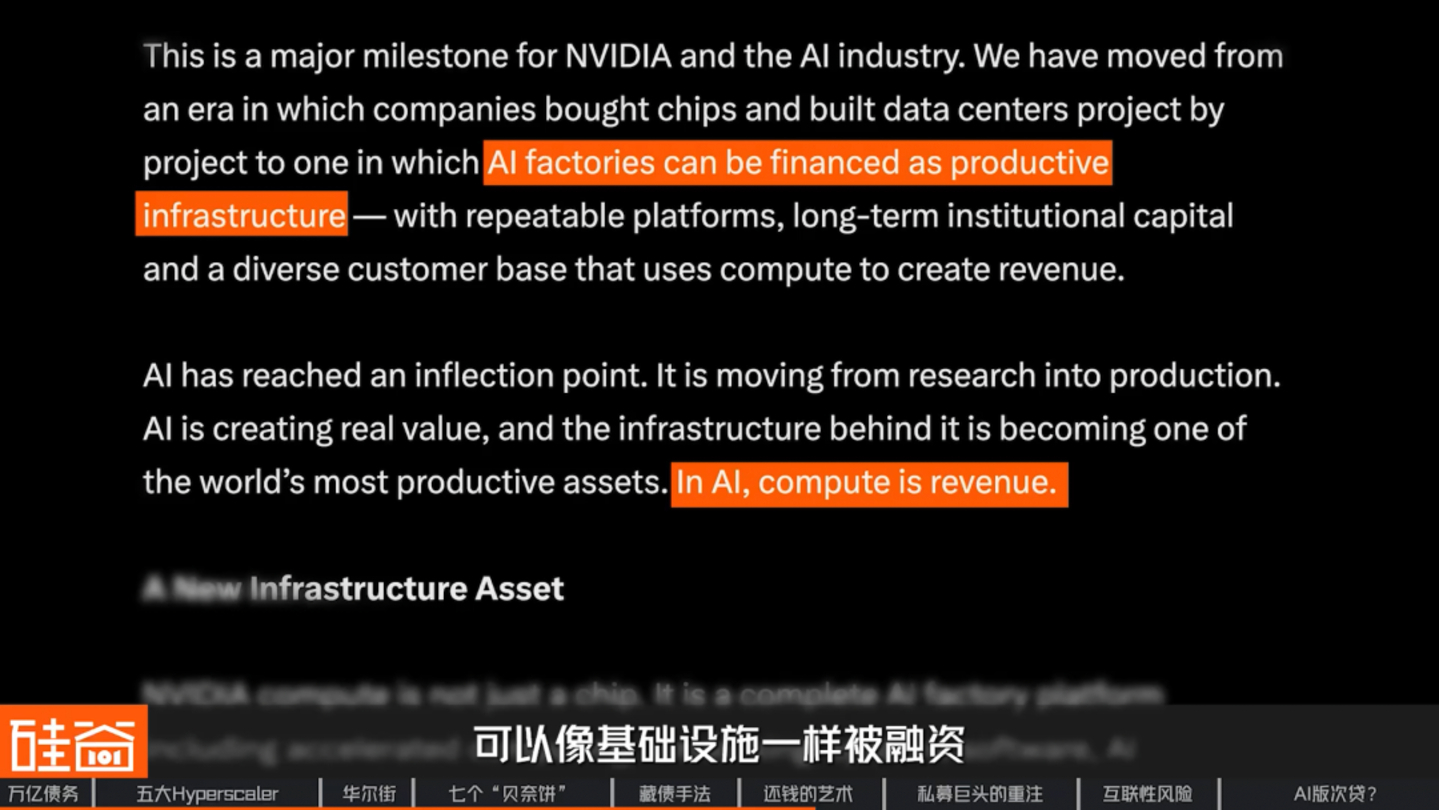
8月10日、ジェンセン・フアン氏はソーシャルメディアプラットフォームXに「(NvidiaのAIコンピューティング能力は投資可能な資産クラスになりつつある)」と題した長文記事を自ら投稿した。記事の中で、彼はアポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRの6つの機関と共同で、5000億ドルを超える第三者資本を動員することを目標に、AIコンピューティング能力専用の資金調達プラットフォームを設立すると発表した。そして、この6つの名前はほぼ全て、以前にも目にしたことがある。
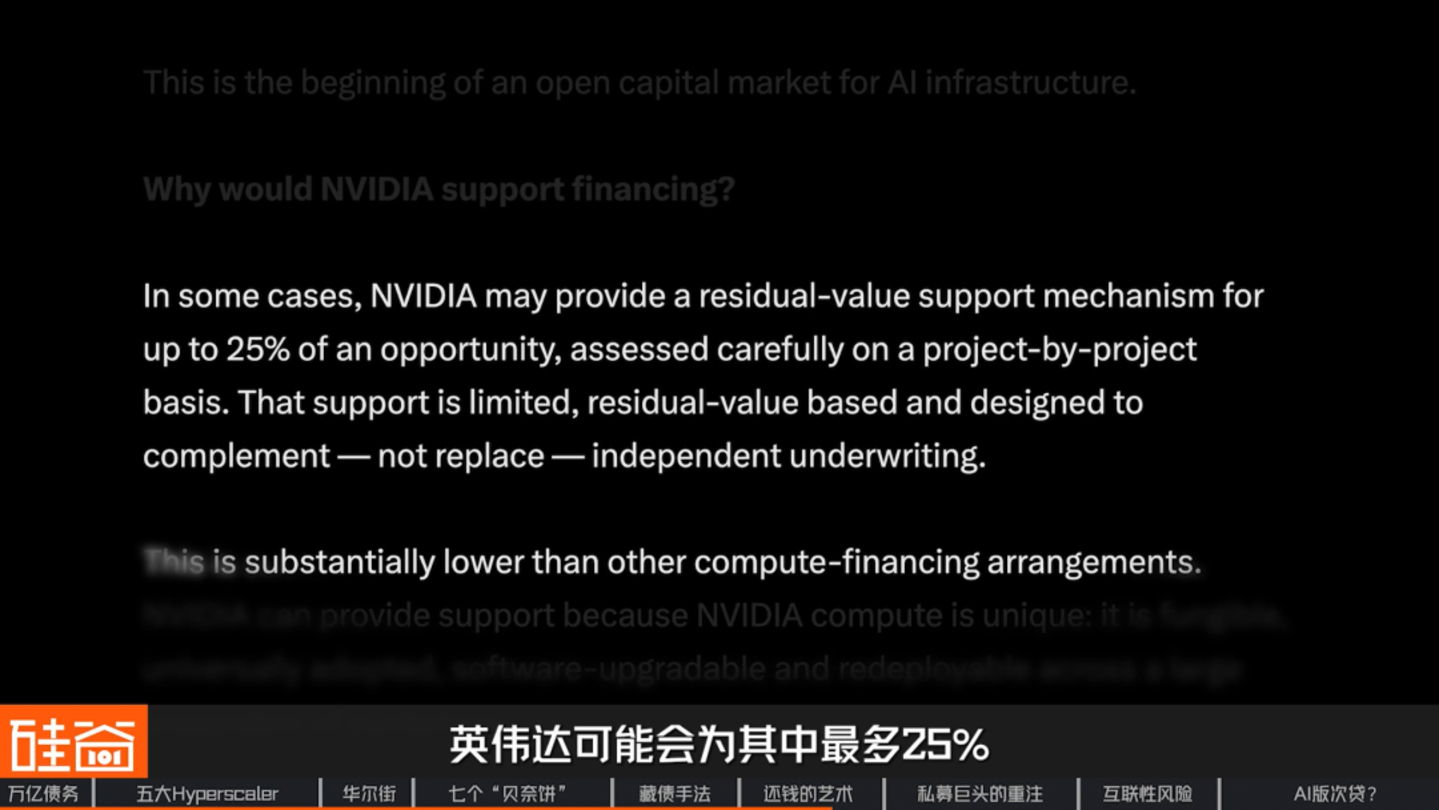
Nvidiaは、この5000億ドルは自社の収益でも、特定のファンドや顧客からの出資でもなく、これらのプラットフォームが将来的に動員する社会資本の総額であると明確にした。記事の中で同社は「AI時代においては、コンピューティング能力こそが収益である」と述べ、AIファクトリーはインフラのように資金調達できると考えている。
しかし、担保として使用されるには、単に収入を生み出すだけでは不十分です。もう一つの疑問に答えなければなりません。それは、数年後にはどれだけの価値が残っているかということです。黄仁迅氏の答えは二つの側面を持っています。
まず第一に、市場価格に語らせるべきだ。彼は、2020年に発売されたA100は6年後も商業的に採算が取れ、経済寿命は10年近くになると述べている。一方、H100の1年間のレンタル価格は、2025年10月の1枚あたり約1.70ドルから今年3月には約3.35ドルに上昇し、グラフィックカード自体の収益性が向上している。
第二の層は、Nvidia自身がセーフティネットを提供するというものだ。彼はツイートの中で、一部のプロジェクトではNvidiaが最大25%の「残存価値保証」を提供する可能性があると述べ、この割合は市場にある他のコンピューティング能力の資金調達方法よりもはるかに低いことを強調した。
ハイペリオンの273億ドルの負債について議論した際、「残存価値保証」という言葉に触れました。その融資において、メタ社はデータセンターの残存価値保証を提供しました。現在では、損失を補填するために介入しているのは不動産所有者だけではなく、カード販売業者までもが同様の対応を取っています。
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
何事にも値段はつきものだと私は信じています。そして、値段が適正であればそれで良いのです。たとえ質の悪いキャベツでも、値段が安ければ美味しい料理にすることができます。
データセンターの寿命は10年、あるいは20年にも及ぶのに対し、GPUの寿命はわずか5年、あるいはそれ以下である場合もあります。この場合、どのようなリスクがあるのでしょうか?あるいは、その価格はリスクに見合うものなのでしょうか?このような方法で資金を借り入れる人々は、リスクチェーン全体の中でも最もリスクの高いグループに属する可能性が高いでしょう。
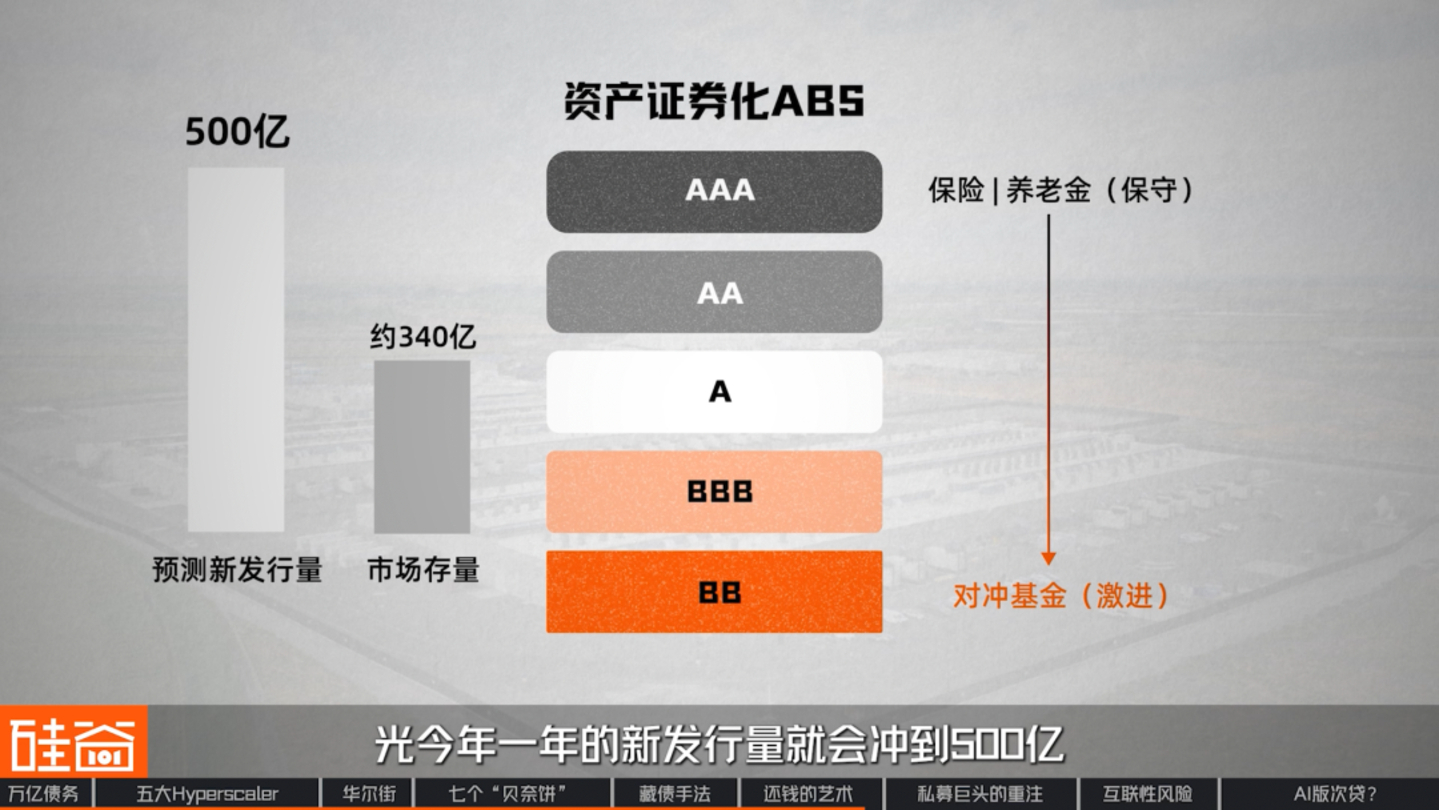
2つ目の主要な融資形態は、ABS(資産担保証券)です。これは、データセンターのリースから得られる将来の賃料収入を証券化し、AAAからBBまでの格付けに分類して、リスク許容度の異なる投資家に販売するものです。現在、これらの証券の時価総額は約340億ドルですが、機関投資家は今年だけで新規発行額が500億ドルに達すると予測しています。
3つ目のタイプはやや複雑で、SRT(Significant Risk Transfer:重大なリスク移転)と呼ばれています。このプロセスでは、銀行は融資を自社の帳簿に計上したまま、プライベートエクイティファンドから「ファーストロス保険」を購入し、債務不履行のリスクをファンドに移転します。融資自体は銀行名義で登録されたままです。これにより、新たな融資に充てる資本を増やすことができます。SRTはすでに1兆ドル規模の市場となっており、AI関連の融資にもますます活用されています。
これまで、これらの負債がどのように隠蔽されてきたのか、そしてウォール街が様々な方法で資本を操作してきたのかを解説してきました。しかし、一つ疑問が残ります。これらの新しく建設されたデータセンターは、一体誰が所有しているのでしょうか?
▍ 5年前に仕掛けられた手がかり
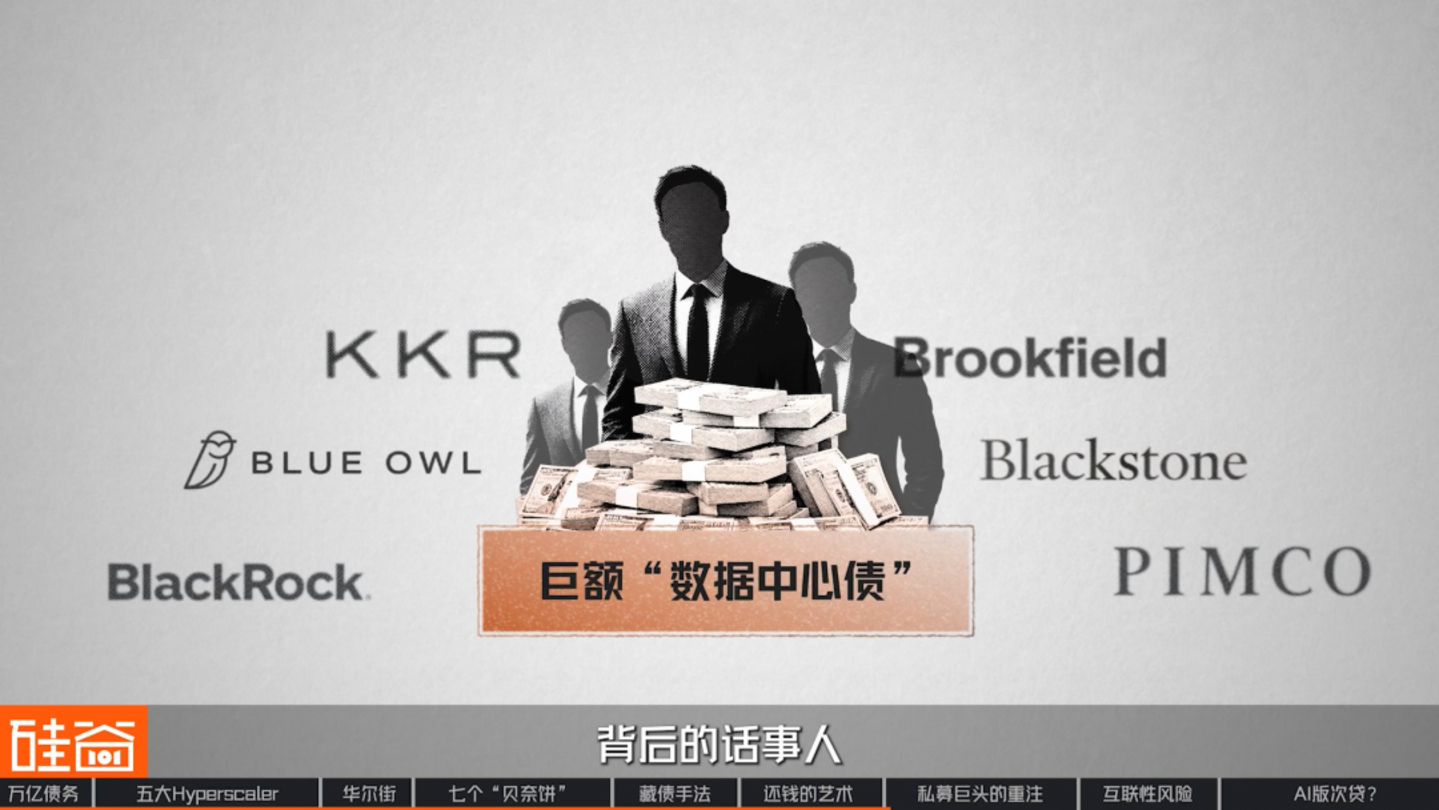
これらの融資取引の背後にある企業名を注意深く調べると、常に同じ数社の名前が挙がっていることがわかります。ブルーオウル、ブルックフィールド、PIMCO、ブラックストーン、KKR、そしてブラックロックです。そうです、これらの企業こそが、巨額の「データセンター債務」の背後にある主要プレーヤーなのです。さらに驚くべきことに、彼らはAIブームが到来するずっと前から、このビジネスを計画していたのです。
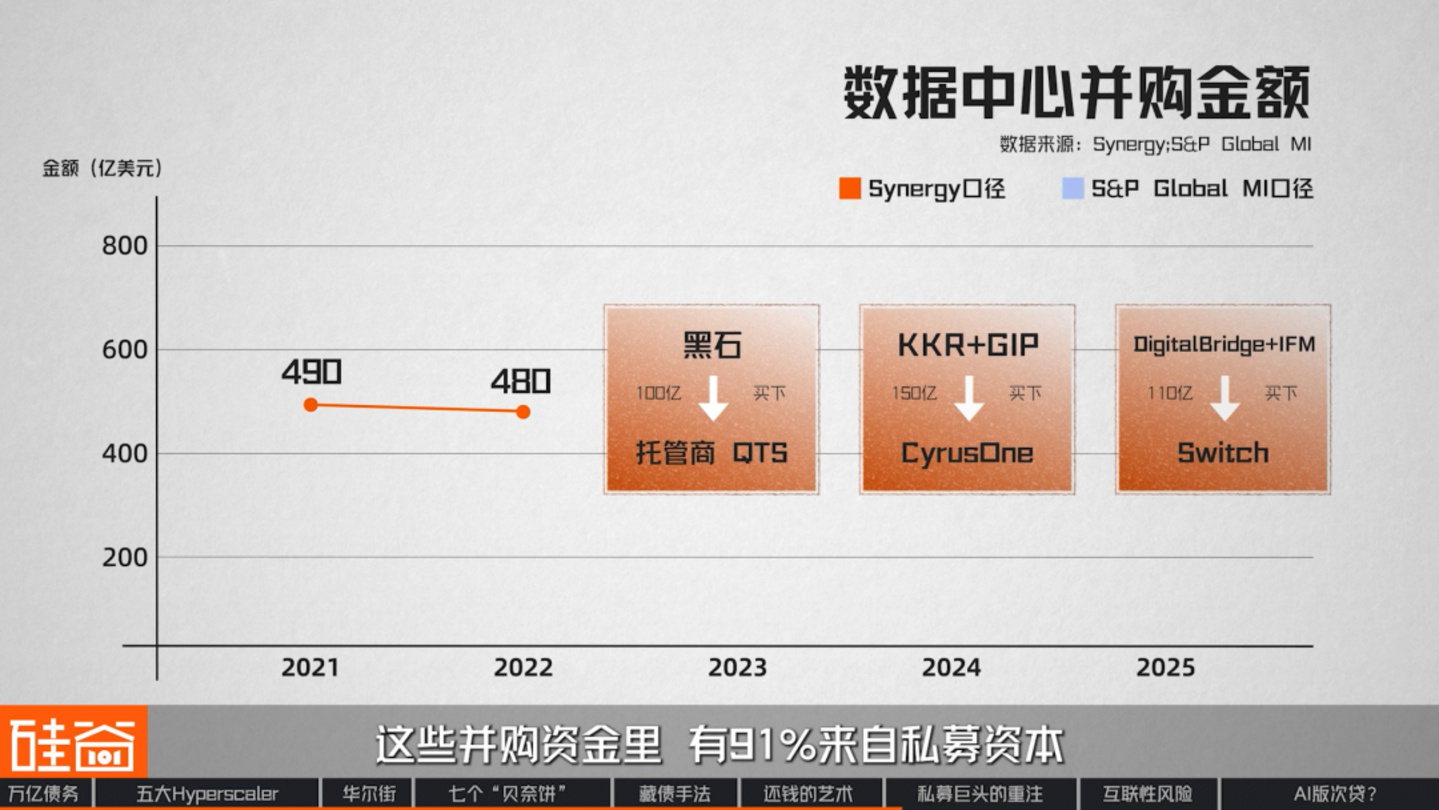
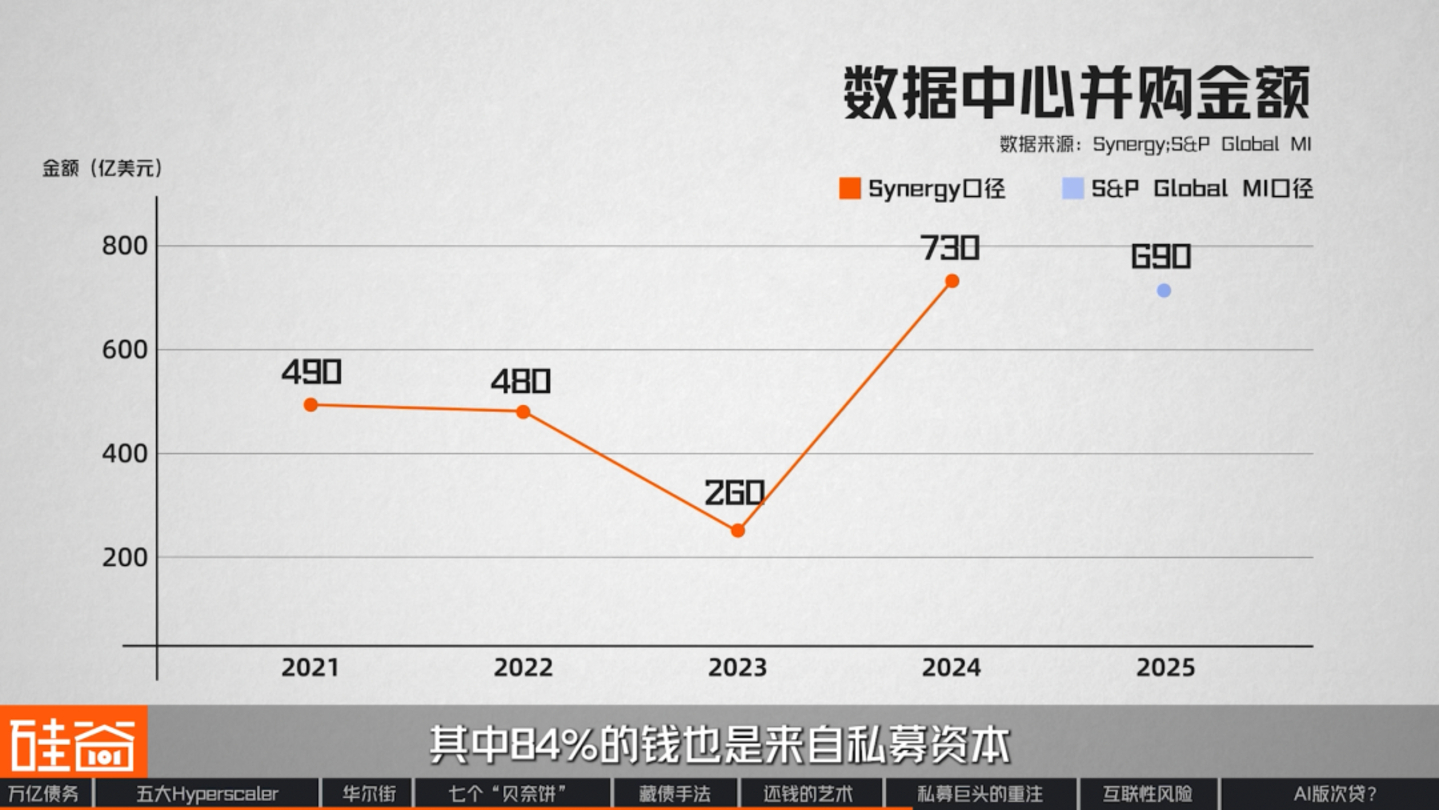
2021年に遡ってみましょう。この年、世界のデータセンターの合併・買収総額は490億ドルに達し、当時としては記録的な額となりました。2022年もこの数字は480億ドルで推移し、取引件数は合計187件でした。これらの買収のうち、91%はプライベートエクイティによるものでした。
平均取引額は2018年の8,000万ドルから2022年には2億3,500万ドルへと、わずか4年間でほぼ3倍に増加しました。サーバーを購入していたと思うかもしれませんが、実際にはデータセンターの建物、土地、そして既に接続されている電力網を購入していたのです。
その後、2023年には金利上昇の影響でM&A取引額は一時的に減少した。しかし、2024年以降は毎年過去最高を更新し、資金の84%はプライベートエクイティ資本から調達されている。
なぜこれらの資産運用大手は、こんなにも早い段階からこれらの物件に目をつけたのでしょうか?その答えは実に単純です。データセンターのテナント企業は、世界で最も信用力の高い企業群だからです。
新型コロナウイルス感染症のパンデミック以降、オンラインワークの普及に伴い、クラウドコンピューティングはウォール街の注目を集めるようになった。しかし、データセンターの建設費用は非常に高額であり、ホスティングプロバイダーは自社で建設する余裕がないため、パートナーを探す必要がある。今回契約を結んだのは、投資適格格付けの高いクラウド大手企業であり、10年以上の長期契約を締結している。このように、ウォール街の目には、データセンターはもはや単なるテクノロジービジネスではなく、インフラと同様の安定した収入源として映っている。
ほぼゼロ金利の時代において、潤沢な資金を持つ年金基金や政府系ファンドはまさにこのような資産を求めていました。そのため、AIが登場するずっと以前から、ウォール街はマネージドデータセンターをレンタルビジネスへと転換させていたのです。典型的な例を2つ見てみましょう。
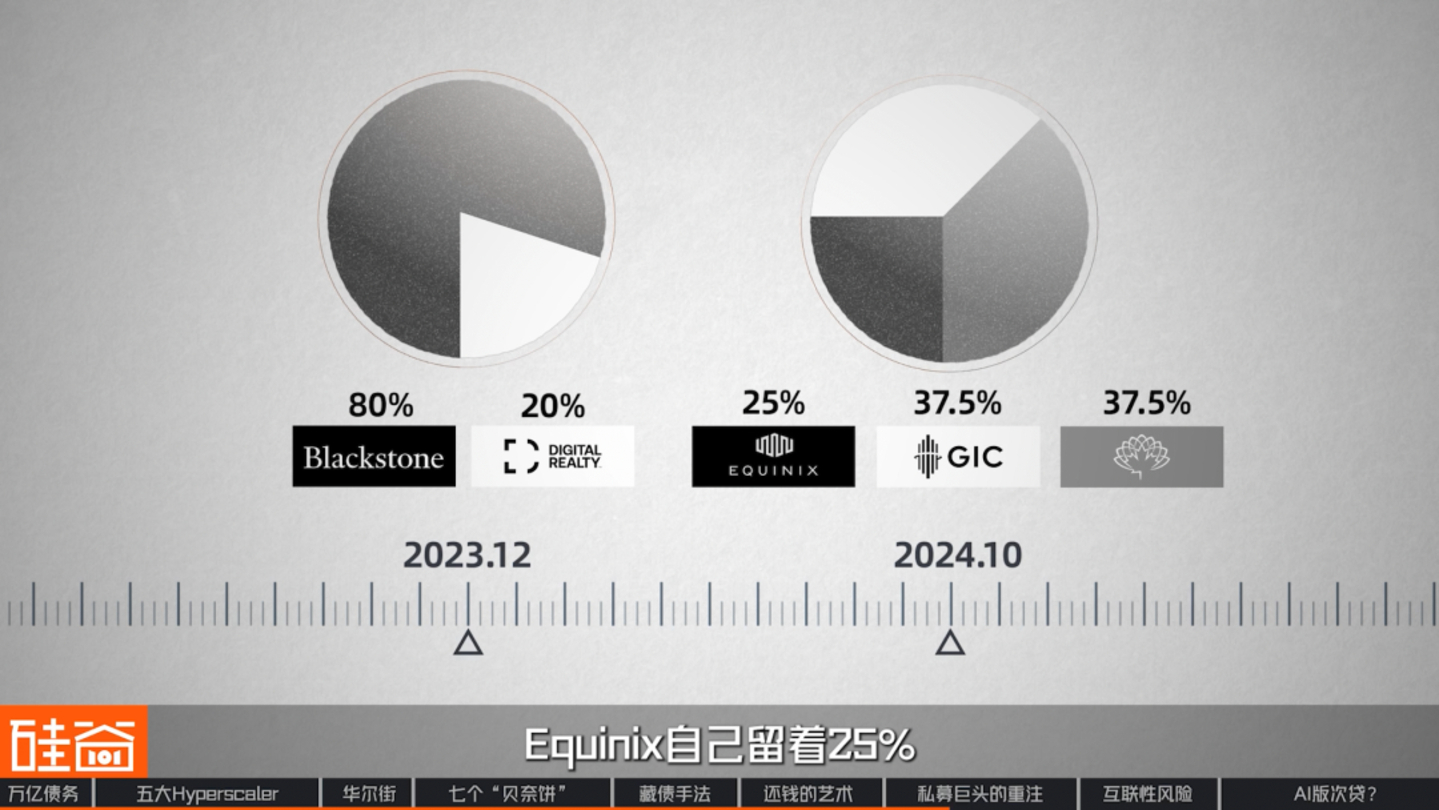
2023年12月、ブラックストーンとデータセンター不動産開発会社のデジタル・リアリティは、70億ドル規模の開発合弁事業を設立した。出資比率はブラックストーンが80%、デジタル・リアリティが20%となっている。
2024年10月、世界最大のデータセンターホスティングプロバイダーであるエクイニクスは、シンガポール政府系ファンドおよびカナダ年金投資委員会と提携し、150億ドルを超える合弁事業を設立した。両投資家はそれぞれ37.5%の株式を保有し、エクイニクスは25%のみを保有する。
振り返ってみると、Metaの「80/20」の株式構成は実際には既に存在しており、その比率も全く同じだった。つまり、2023年までに、AIデータセンター事業に必要なすべてが既に整っていたのだ。構造も、テナントも、そして比率さえも、全てが揃っていたのである。
しかし、一つの疑問が残る。なぜこれほど巨額の資金がプライベートエクイティ資本から流入しているのか?これが、従来の銀行の撤退につながるのだ。
伝統的な銀行の衰退
論理的に考えれば、これは銀行が引き受けるべき仕事だったはずだ。しかし、まさにこの時、この仕事を最も担うべき人物が姿を消してしまったのだ。
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
金融危機以前には、なぜ民間信用業界は存在しなかったのでしょうか?当時は、高金利で融資を行う小規模企業しかありませんでした。では、なぜ過去20年間でこれほど大規模な民間信用業界が発展したのでしょうか?主な理由の一つは、政府が銀行の高リスク活動への参加を認めなかったことです。銀行は関与しませんでしたが、需要は依然として存在していたため、誰がそのギャップを埋めるのでしょうか?そこで民間信用が登場しました。民間信用は、基本的に銀行を補完する存在です。規制やレバレッジの制約により銀行が対応できなかった多くの高リスク融資が民間信用によって引き受けられ、その結果、この業界が誕生したのです。
言い換えれば、この業界は常に銀行にはできないことをやってきた。そして2023年、その境界線は再び押し広げられた。
2023年3月、シリコンバレー銀行が破綻し、一連の銀行危機を引き起こした。同年7月、米国の規制当局は「バーゼルIIIフィナーレ」と呼ばれる資本規制案を提示した。この案によると、銀行が保有する長期かつ高額の個別融資が増えるごとに、維持すべき自己資本額は大幅に増加することになる。
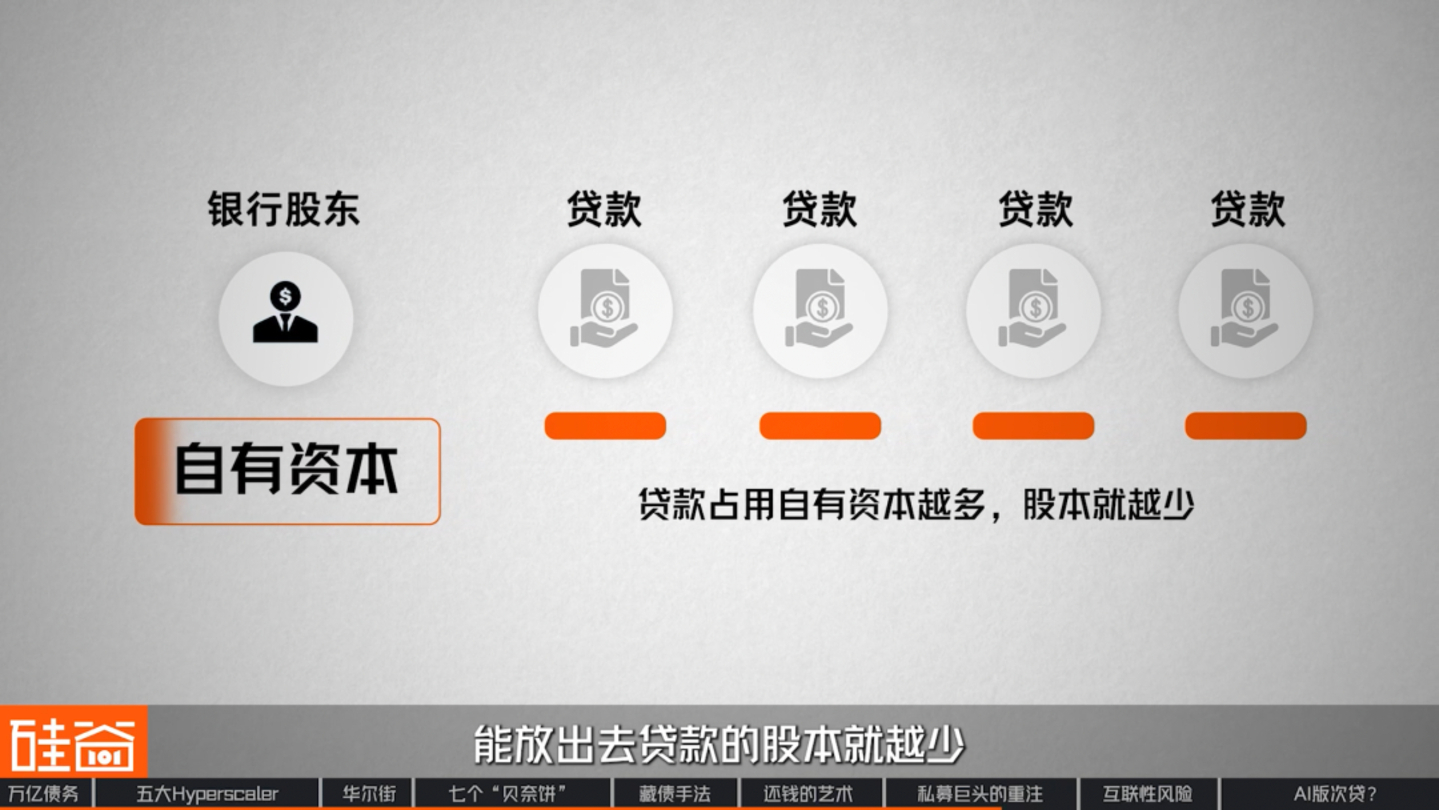
自己資本とは、銀行の株主が出資した資金のことです。規制により、銀行は融資を行うたびにこの自己資本の一部を割り当てることが義務付けられています。融資が回収できない場合、損失は預金者ではなく株主が最初に被ります。融資に充当される自己資本が多いほど、将来の融資に利用できる自己資本は少なくなります。
その結果、銀行業界全体がバランスシートの縮小に着手し、特に長期、大規模、非標準的な資産に対して慎重な姿勢をとるようになった。中でもデータセンターは、銀行が最も保有したくない資産の一つである。データセンターの契約期間は10年以上にも及ぶことが多く、巨額の資金が絡み、極めて非標準的な性質を持つからだ。
一方、プライベートエクイティ資本は、保険年金や年金基金といった、彼らのニーズに完全に合致する真の長期投資資本によって支えられています。その結果、AIインフラは徐々に民間融資の主要な戦場となりつつあり、従来の銀行はますます「仲介者」の役割に追いやられつつあります。
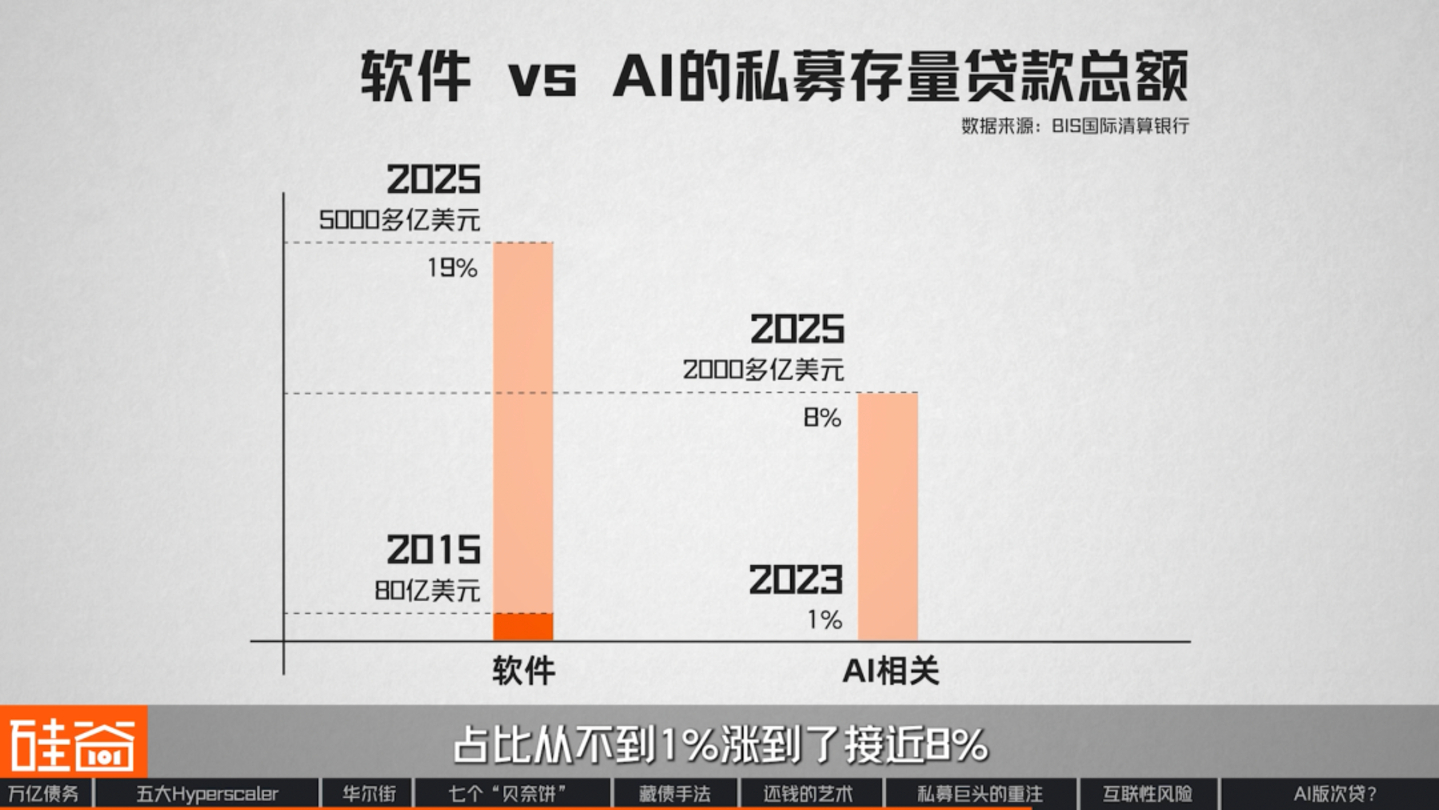
前述の通り、過去10年間で民間融資事業において最大のセグメントを占めてきたのは、実はSaaSソフトウェア分野です。民間エクイティファンドがソフトウェア企業に既に融資したものの、まだ返済されていない融資残高は、2015年の80億ドル未満から2025年末までに5000億ドル以上に増加し、民間直接融資の19%を占める見込みです。つまり、民間エクイティファンドが融資した資金の5分の1は、SaaS企業に流れていることになります。
AI関連融資の残高は過去3年間でゼロから2000億元以上に増加し、その割合は1%未満から8%近くにまで上昇した。現在、AI関連分野に投資するプライベートエクイティ融資ファンドの割合は、10年前の5%から20%に増加している。取引件数で見ると、AI関連取引はすでに全体の34%を占めている。
市場も変化している。先に述べたハイペリオンのような私募債は、昨年末時点ではデータセンター分野では事実上存在しなかった。しかし、統計によると、この市場は現在400億ドル以上成長している。さらに、AIインフラは今後3年間で民間融資市場から8000億ドルを引き出すと予測されており、これはソフトウェア企業が過去10年間で積み上げてきた資本を上回る額だ。これは、AIデータセンターを支える主要なプレーヤーが銀行からこうした資産運用大手へと移行したことを意味するのだろうか?
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
彼らを崇拝する必要はありません。彼らは単に資金調達の手段に過ぎません。企業は投資適格債市場や高利回り債市場で債券を発行できます。さらに、資金を借り入れることができなくなった場合、高利貸しとみなされる可能性があります。これは従来の金融機関が参加できない部分ですが、彼らが取り扱う部分です。誰もがそれぞれの役割を果たし、相応の報酬を得ていると思います。
一方で、このAIインフラ開発の波の中で、資産運用大手企業の地位は、彼らが考えているほど安泰ではないかもしれない。
今年3月、「バーゼルIII最終規制」の要件が大幅に緩和され、法人向け融資のリスク加重が引き下げられました。従来、銀行は一般法人向け融資において融資額の4倍の自己資本を拠出することが義務付けられており、事実上、事業を圧迫していました。今回、この要件は撤廃され、銀行が一般企業に融資する際の自己資本比率は、草案の4倍から元の1対1の比率に戻されました。
規制当局自身の推計によると、これにより銀行への新たな融資能力が1兆ドル以上増加する見込みだ。例えば、報道によると、JPモルガン・チェースはすでに500億ドルの直接融資枠を確保している。
そのため、従来の銀行はAIインフラの支配権を巡る争いに再び参入している。手に汗握る綱引きが始まったばかりなのかもしれない。しかし、疑問が生じる。これほど巨額のAI債務と数々の資本操作は、AI時代における新たなサブプライム危機を煽っているのだろうか?
2026年4月、ブルーオウルファンドが深刻な解約ラッシュに見舞われた直後、同社は4億ドルの新規債券を発行したが、市場は即座にこれを買い占めた。この債券の買い手はただ1社、世界最大級の債券投資会社であり、全世界で2兆ドルを超える資産を運用するPIMCOのみだった。つまり、あるプライベートエクイティファンドが発行した債券が、別のプライベートエクイティファンドによって完全に吸収されたのである。
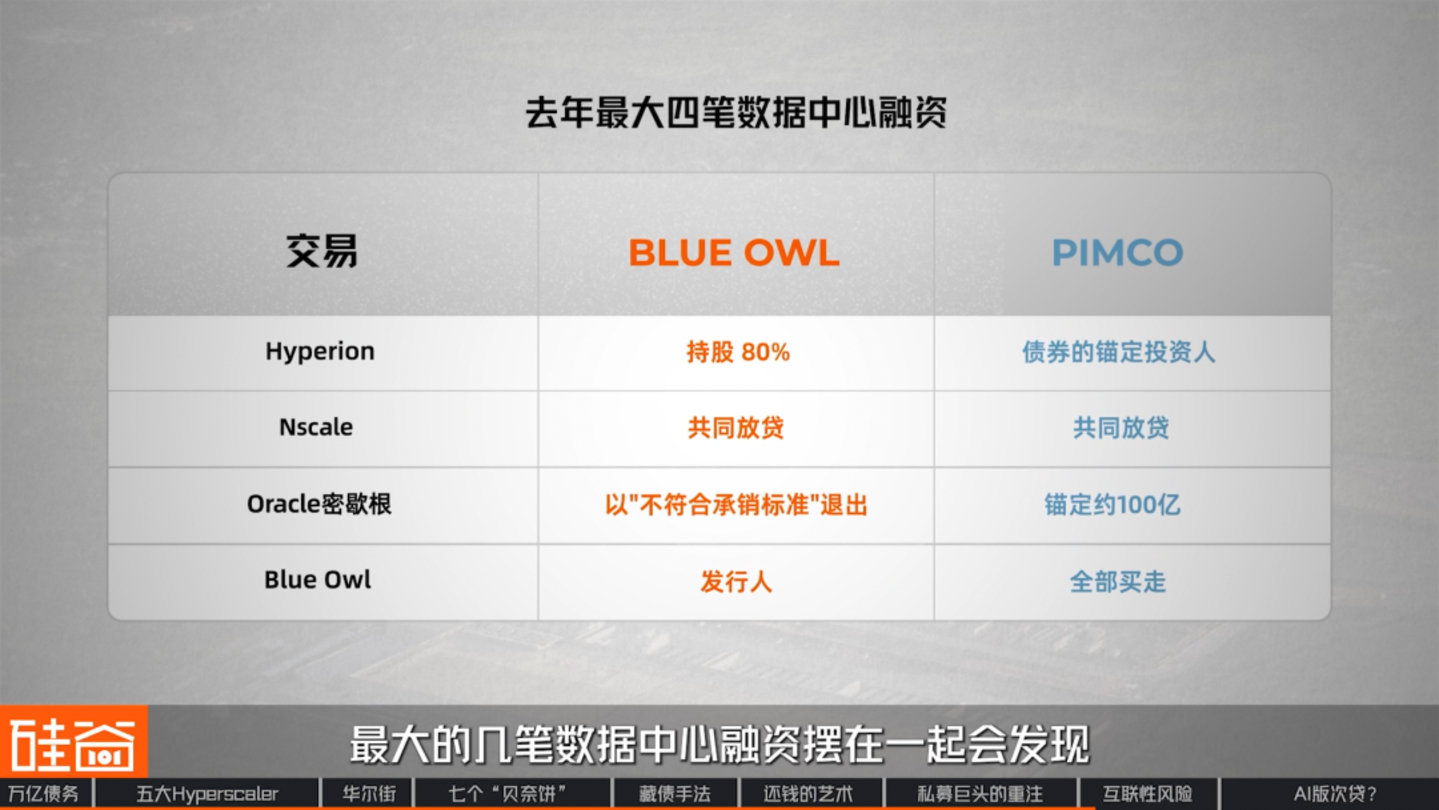
過去1年間に行われたデータセンター関連の大規模資金調達ラウンドをいくつかまとめてみると、全く異なる4つの場所に同じ2つの名前が登場することがわかるだろう。
最初の取引はメタ社のハイペリオンで、総額273億ドル相当だった。ブルーオウル社は株主で、株式の80%を保有していた。PIMCO社はこれらの債券の主要投資家だった。一方は建設資金を提供し、もう一方は建物の建設資金を融資した。
2件目の融資は、AIクラウドサービスプロバイダーのNscaleからの14億ドルのGPU担保融資だった。今回は両社の役割が逆転し、共同債権者兼融資パートナーとなった。
3件目の案件は、オラクルがミシガン州で手掛ける163億ドル規模のプロジェクトだった。ブルーオウルは審査後、「引受基準を満たしていない」として撤退したが、PIMCOが引き受け、約100億ドルを上限とした。同じプロジェクトだが、一方の会社は不適切と判断し、もう一方の会社は適切と判断したのだ。
4件目の取引は、前述の4億ドルの案件です。今回は、ブルーオウルが発行体で、PIMCOが単独の購入者となります。
こうして、この2つの名前の関係は1年以内に4回も変化した。しかし、立場がどのように変わろうとも、資金の出所は常に同じグループだった。
規制当局はこの問題に注目している。米国金融調査局が3月に発表したブリーフィングでは、「この集中は、従来の金融機関と民間融資エコシステムとの相互関連性を浮き彫りにしている」と述べられている。金融安定理事会(FSB)の5月の報告書でも、「銀行間の相互接続性」が業界の主要な脆弱性として挙げられている。
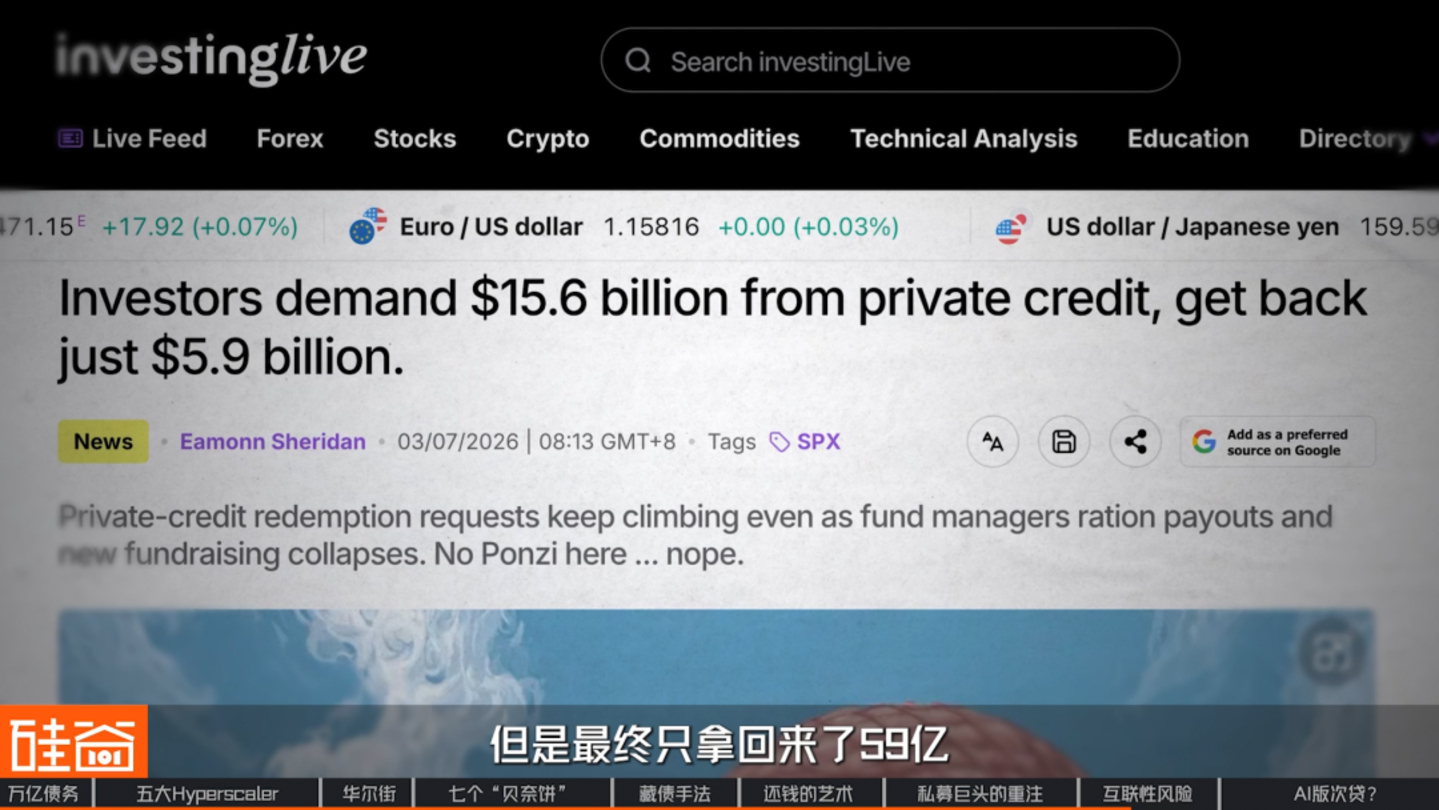
今年第2四半期には、投資家から総額156億ドルの解約申請がありましたが、最終的に受け取ったのは59億ドルにとどまりました。この差額は、ファンドがデフォルトを企てたためではありません。こうした準流動性ファンドは通常、四半期ごとの解約上限が設定されており、その上限はファンドの純資産の5%程度です。解約額がこの上限を超えると、ファンドは払い戻し額を比例配分します。例えば、100万ドルの解約を申請した場合、実際に受け取れるのは38万ドルのみで、残りは翌四半期の申請待ちリストに回されます。
同四半期に、これらのファンドは資金調達のため債券市場に目を向けた。運用会社名義で投資適格社債を発行し、自己資本を補充するとともに、融資能力を維持した。アポロ、ブラックロック、アレス、ブルーオウルなど、次々と発行された。しかし、これらの資産運用会社が利用した資金は自己資金ではなく、保険会社や年金基金からの資金だった。現在、年金基金だけでも債券購入を約束しているものの、まだ支払いは行われておらず、その総額は1000億ドル近くに上る。
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
これらの債券を購入する資金の出所は誰なのか?ロングオンリーファンド、ヘッジファンド、銀行、それとも保険会社だろうか?米国では、最大の資金源はおそらく年金基金、大学基金、財団だろう。大学基金や財団は私的資金だが、年金基金は基本的に納税者の資金である。したがって、資金の大部分は年金基金と政府系ファンドから来ている。つまり、最終的には納税者が負担することになるのだ。
つまり、この資金の流れは内部関係者の間で循環しているように見えるが、その出口は一般の人々の退職金口座にあるのだ。
さらに厄介なのは担保の問題だ。他の業界では、高速道路、橋、工場など、数十年も存続し、債務の満期と一致する建物を担保に長期ローンを借り入れている。しかし、AI関連の債務のかなりの部分はグラフィックカードを担保としている。
これらの巨大テクノロジー企業が発行する公募債の償還期限は数十年も先だ。しかし、その資金で購入されたグラフィックカードは、わずか5~6年で完全に償却されてしまう。市場分析レポートによると、H100グラフィックカードは3年目には新品価格の45%でしか売却できないという。ただし、償却期間はテクノロジー企業自身が決定する。償却期間が長ければ長いほど、年間償却コストは低くなり、帳簿上の利益率は高くなる。
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
以前、減価償却期間は理論上3年未満だと述べました。しかし現在では、工場を含め、すべてのクラウドプロバイダーが少なくとも6~7年間減価償却を行っており、工場の減価償却期間は10年から20~30年に延びています。明らかに、誰もが会計上のトリックを使っていますが、これはマイクロソフトだけがやっていることではありません。以前挙げた5社もすべて同じことをしていました。マイクロソフトが発明したものではないのです。
一部の空売り会社はこれを計算しており、今後3年間で過小評価されているコストは数千億ドルに上ると考えている。
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
クレジット市場は実は非常に洗練された市場です。これに正解も不正解もありませんし、市場が狂っているわけでもありません。このサイクルと環境下では、GPUは相対的に価値のある資産となり、担保価値を持つようになりました。問題は価格がいくらになるかということであり、私はそれがより重要だと考えています。
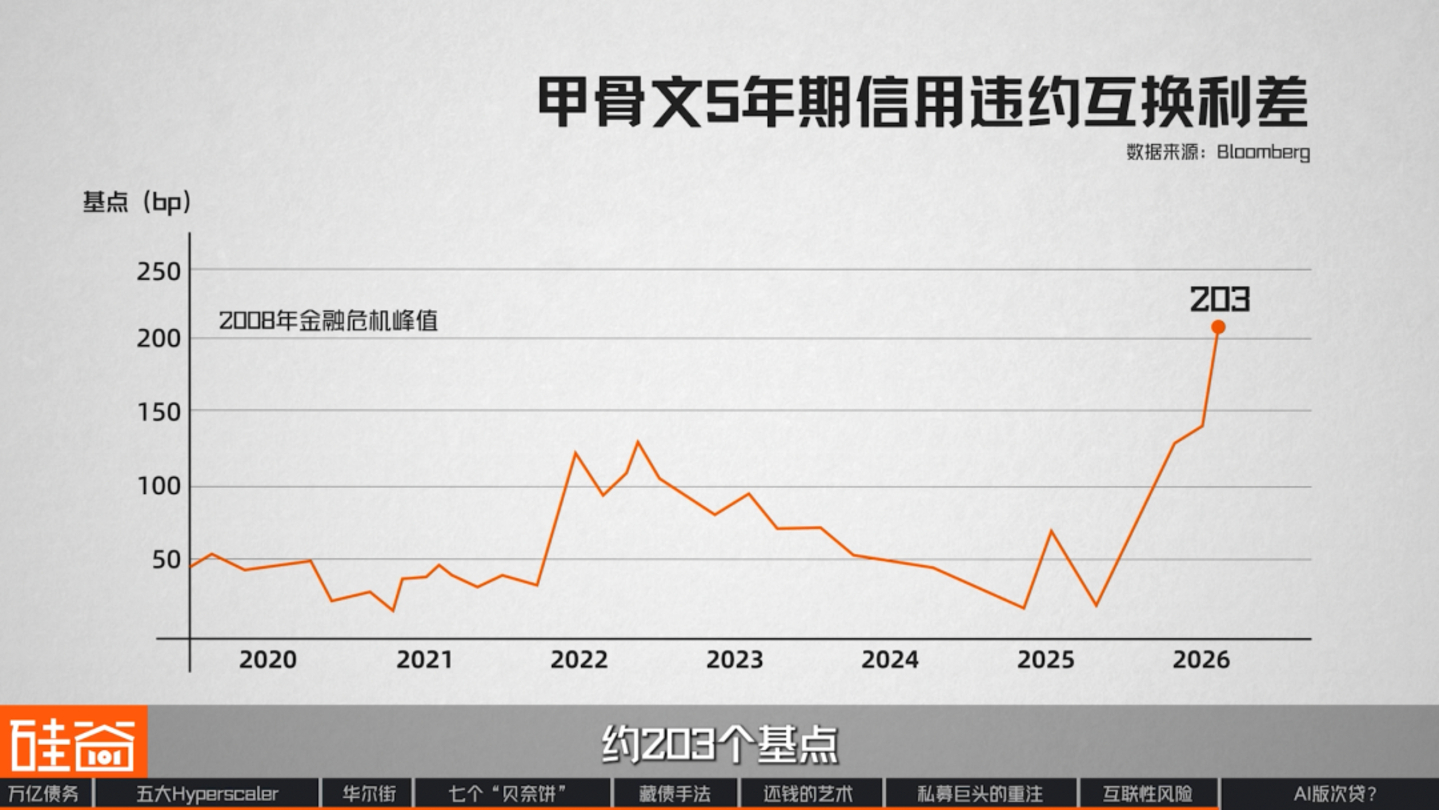
現在、クレジット・デフォルト・スワップ(CDS)市場はこのリスクを織り込んでいるようだ。映画『マネー・ショート 華麗なる大逆転』をご覧になった方なら、この名前はご存知だろう。CDSは基本的にデフォルト保険であり、その価格は市場によるデフォルトリスクの評価を反映している。保険料が高いほど、市場はそれをより危険だと認識していることになる。
つい先日、オラクルのCDS価格が過去最高値を更新し、2008年の金融危機以来の最高水準となる約203ベーシスポイントに達しました。これは警告の兆候なのでしょうか?
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
最近、これらの企業のCDS(クレジット・デフォルト・スワップ)が急騰している。例えばオラクルを見てみよう。以前はオラクルはキャッシュカウ(金のなる木)だった。あまり投資をせず、既存の製品と顧客に頼って受動的に収益を上げていた。
クレジット投資家と株式投資家は全く異なる視点を持っていることを理解することが重要です。オラクルに資金を貸し付ける債権者は、オラクルがその後どれだけ業績を上げるかには関心がありません。彼らが気にするのはただ一つ、オラクルが倒産するかどうか、そして融資を返済できるかどうかだけです。
しかし、オラクルのビジネスモデルは完全に変貌を遂げました。インフラ構築のために借入を始めたのです。負債という観点から見ると、もはや以前と同じ会社ではありません。当然ながら、負債に関連するあらゆるものの価値は上昇するでしょう。
これは通常の価格改定だと思います。これは警告ではなく、市場が本来の役割を果たしている、つまりこの事業の価格を改定しているのだということを強調しておきたいと思います。これらの企業は、優れたフリーキャッシュフローを持つ資産の少ない事業から、これまで経験したことのないような建設サイクルを経験することになります。フリーキャッシュフローはマイナスになる可能性があり、石油会社のように継続的な建設が必要になるかもしれません。そして、信用市場はこの変化を価格に反映させているのです。
では、市場が本当にそれを計算できるとしたら、一体何を計算しているのだろうか?先月、マイクロソフトはそれをはっきりと示す機会を与えてくれた。
マイクロソフトは、2027会計年度からデータセンターとオフィスビルの減価償却期間を15年から25年に延長すると発表した。また、今後、より多くのデータセンターのリースをファイナンスリースからオペレーティングリースに切り替え、設備投資に含めないようにするとも述べた。これにより、2026年の設備投資額は約1,900億ドルから約1,750億ドルに減少する。決算発表当日、マイクロソフトの株価は9%上昇した。しかし、市場がマイクロソフトを高く評価したのは、本当に単純な会計調整によるものなのだろうか?
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
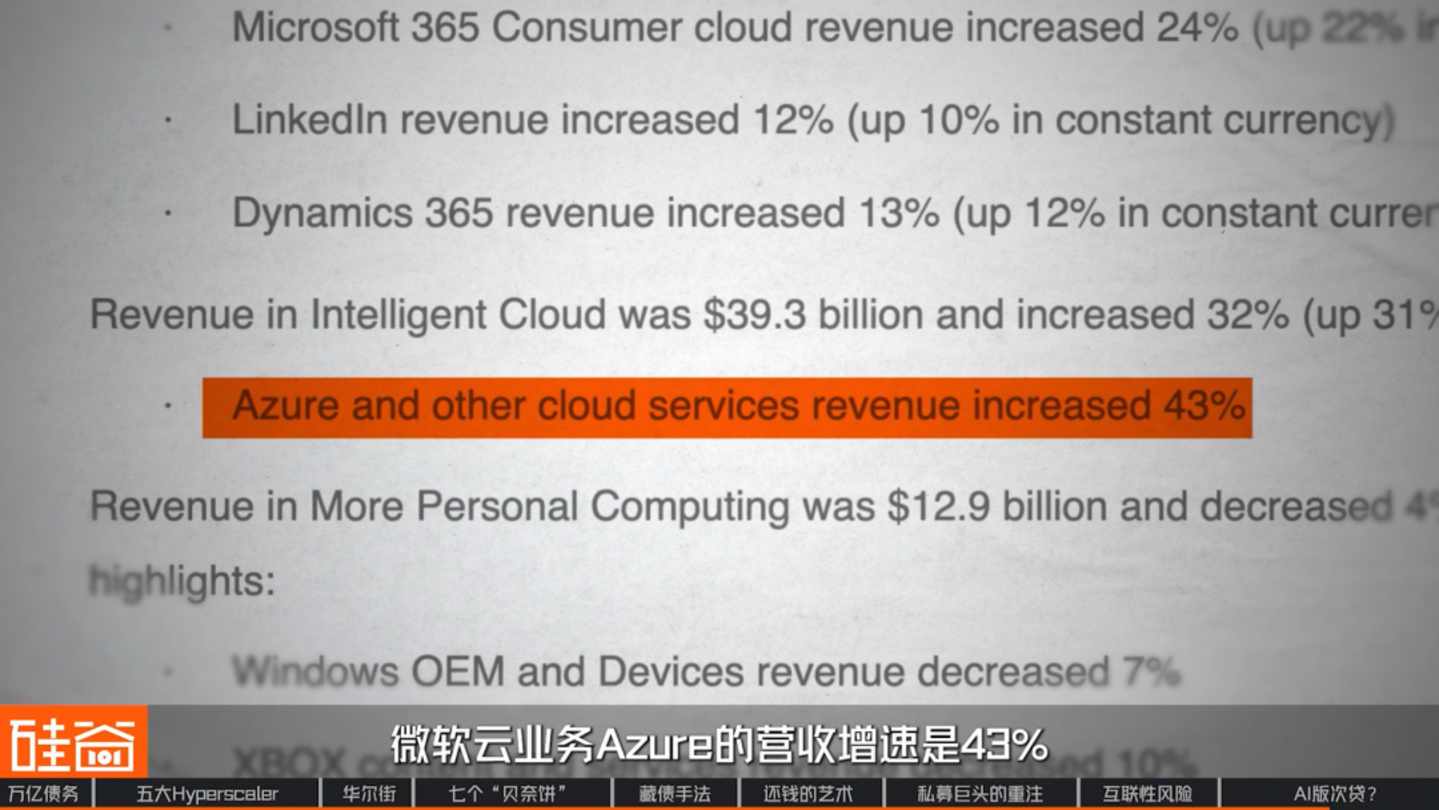
これは統計的手法とはほとんど関係がない。人々は数秒間興奮するかもしれないが、ウォール街はすぐにそれが単なる方法論の変更に過ぎず、実際の支出額は同じであることに気づくだろう。株価を真に押し上げたのは、マイクロソフトのクラウド事業であるMicrosoft Azureの予想をはるかに上回る成長率(40%超)だった。これは、その成長が主にAIコンピューティング(AIコンピューティング能力)のリースによって牽引されたことを示しており、エンドユーザーの強い需要を証明している。
大企業であろうと中小企業であろうと、彼らは確かにマイクロソフトが提供するコンピューティング能力をリースするために現金を支払っている。顧客に請求される価格に基づくと、チップ、メモリの購入、データセンターの構築にかかる費用は約3年で回収できると計算できる。対応するROIC(投下資本利益率)は30%近くであり、妥当な水準である。したがって、彼らはマイクロソフトのアプローチが実行可能だと考えている。
ブルース・リュー (刘沁东)
エソテリカ・キャピタル(ジ・ロン・インベストメント)のCEO兼CIO
ここ数週間は、リスク回避の動きが顕著な時期でした。市場はメタ社を評価しているようで、特にクラウド事業のAzureは成長を遂げています。一方、メタ社はそれに比べて不利な立場に置かれています。
Metaが市場から不当な評価を受けた理由は単純明快だ。Metaも資金を投入していたが、その収益化のペースが不透明だったからだ。したがって、市場が設備投資を評価するか評価しないかは、その時々の市場動向に大きく左右される。市場がAIに自信を持っている時は、資金を投入するのは正しい行動だが、市場が調整局面に入ったり、AIに関する市場動向が弱まったりすると、資金を投入するのは間違った行動となる。
それが貸借対照表に計上されるか計上されないかは、会計上の処理の問題だと思います。意図的な隠蔽ではないでしょう。なぜなら、誰もが計算の際にこれらの要素を考慮に入れるからです。結局のところ、誰もが注目しているのは、会社が実際にどれだけの金額を支出したかということです。
さらに、この情報はすべて公開されており、誰でも閲覧できます。別の観点から言えば、調査が行われている限り、何かを隠蔽する意図は全くありません。これは標準的な会計慣行であり、歴史的に見てもそうだったと思います。
直近の四半期において、マイクロソフトのAzureクラウド事業は売上高が43%増加し、近年で最速の成長率を記録した。一方、契約締結済みだが未計上の収益は6,780億ドルに達し、前年同期比で84%増加した。
しかし、本当に注目すべきは成長率そのものではなく、誰がこのお金を使っているかということだ。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
この分野の成長率が非常に安定しており、トークンの取引量が増加している限り、すべての資金調達構造はキャッシュフローに戻る必要があるため、これは継続できるだろう。
マイクロソフトのようなクラウドサービスを追跡する方が、より妥当な指標だと思います。この分野が成長している限り、継続的な資本循環とみなすことができます。投資収益率(ROI)を確認したいですし、十分な現金も保有していますが、現時点ではそれほど心配していません。
したがって、市場は会計基準がどのように変更されるかにはあまり関心がない。市場が重視するのは、その資金が実際の収益に結びついたかどうかだ。このことは、こうした巨額のオフバランスシート債務がプロの投資家にとってそれほど懸念材料にならない理由も説明している。しかし最も重要なのは、彼らの目には、現在の「データセンター債務」の規模は実際にはまだかなり小さいと映っているということだ。
ロブ・リー
アモント・パートナーズ(ニューヨーク)のマネージングパートナー
この業界は多額の資金を投入してきたものの、2007年と2008年の住宅市場のGDPに占める割合と比較すると、全体の規模は依然として比較的小さいため、システミックリスクを引き起こす可能性は低いと考えられます。
第二に、重要な違いは、当時、実際に多額の負債とリスクを負ったのは米国の銀行システムであり、そのため住宅危機は米国の銀行業界にとってシステミックな危機となったという点です。しかし、過去20年間、米国の銀行規制は比較的厳格であり、レバレッジも概して低水準であったため、米国の銀行業界全体を崩壊させるような同様の事態が発生することは困難でした。
クリスティーナ・シュー
シリコンバレーのAIインフラ投資家、(シリコンバレー非コンセンサス)創業者
全体的に見て、この市場は依然として非常に大きいと思います。容量の面では、これらのデータセンターの負債は既にいわゆる兆ドル規模の社債市場に参入しており、データセンター債(プロジェクトレベルの資金調達)によって調達される資金は、社債市場全体から見ればほんの一滴に過ぎません。
1兆ドル規模の市場でありながら、その全体のごく一部を占めるに過ぎず、規制が厳しくレバレッジの低い銀行群が存在する。こうした理由から、業界関係者の間では、「AIが引き起こすサブプライム住宅ローン危機」という概念は説得力に欠けると考えられている。
この記事では、財務諸表から負債を「転嫁」するさまざまな方法を分析しました。ウォール街とシリコンバレーが出会うとき、彼らは本当にゲームのやり方を心得ていると言わざるを得ません。しかし、これはAIがテクノロジー企業の資本構成を変えつつあり、金融システム全体がテクノロジーの価格をどのように決定するかにも変化をもたらしていることを示しています。
この巧妙な仕組みは、各段階(社債、プロジェクトファイナンス、個人向け融資)ごとに価格が設定されており、それぞれに固有の価格が付けられている。しかし、バランスシートを整理しても、リスクが消えるわけではない。リスクは単に切り分けられ、パッケージ化され、保証され、そしてこの金融チェーンを通じて様々な人々に分配されるだけなのだ。
過去20年間、市場はシリコンバレーのハイテク企業を、コードを書き、ソフトウェアを販売し、キャッシュフローを生み出し、そのキャッシュを使って自社株買いを行うという、資産の少ないビジネスとして捉えてきた。しかし、AIはこの論理を覆しつつある。今日の最先端技術競争は、ますます不動産業界に似てきている。チップの確保、電力の確保、土地の購入、データセンターの建設に奔走し、そして今後10年、20年で得られるキャッシュフローを使って、今日の建設費用を賄うのだ。
今日の動向はすべて、AIトークンの需要が今後も急速に拡大し続けるという将来予測に基づいています。シリコンバレーとウォール街は、汎用人工知能(AGI)の未来に賭けているのです。しかし、その未来が到来する前に、リスクは本当に制御可能なのでしょうか?ゲストが「まだ小さい」と主張するデータセンターの負債は、本当にリスクフリーなのでしょうか?この市場のバブルはどこにあり、いつ崩壊するのでしょうか?資本市場がAIに熱狂する中で、これらの疑問は提起されるべきであり、私たちは引き続き注視していきます。
(出典:TMTPost)