


ビットコインの動きは、4つの取引セッションを通じて$64,000から$79,000超へと進む形となり、2026年の当該資産における最も目立つラリーの一つとなった。直近の引き金(イニシャル・カタリスト)は8月19日に発表された米国財務省の発表で、長期国債の買い戻し(買い入れ)オペレーションの上限を1回あたり20億ドルから40億ドルへ倍増させた(9月9日〜11月4日が適用期間)。暗号資産市場はこれを拡張的なシグナルと解釈し、約40億ドル分のショートポジションの清算を引き起こすとともに、ビットコインの価格を25%押し上げた。
本記事では、財務省の負債管理に関する意思決定が、これほど大きな価格変動につながった伝達メカニズムを検証し、さらに、その変動の持続性を裏付けるのが、基礎にあるマクロ経済のファンダメンタルであるかを評価する。
買い戻しの仕組み:実際に何が起きたのか
財務省は、スコット・ベッセント長官の下で、より長い期間の財務省債の買い戻し(買い入れ)規模を増やすと発表した。その後ベッセントは、40億ドルは「上限ではなく下限(フロア)」だと述べ、金額がさらに増える可能性を示唆した。発表は、30年債利回りが2007年以来の高水準となる5.34%に到達した1日後に行われた。
重要な理解には、このオペレーションを量的緩和(QE)と機械的に区別する必要がある。財務省の買い戻しは、政府が新たに短期の債務を発行してそのオペレーションの資金を賄い、既存の債券を買い入れることを意味する。これは、銀行のリザーブを新たに創出するFRBのQEとは異なり、マネタリーベースを拡大しない。CoinExのアナリストが指摘するように、「メカニカルには、買い戻しはQEではなく、主に財務省の負債の構成と流動性を管理するための手段だ」。
しかし市場は、メカニズムではなく期待で動く。市場が抱いた期待は、この措置がより緩和的な政策へ向けた最初の一歩だというものだった。一部のアナリストはこの解釈を「ノンQE」と呼んだ。こうした、運用上の実態と市場の認識の食い違いこそが、価格変動を理解するうえでの中核となる軸だ。
ビットコインへの影響は、相互に関連する3つの経路を通じて波及した。
まず、利回りの抑制。今回の発表は即時の目的を達成した。30年債利回りは5.34%から約5.19%へ低下し、10年債利回りは約6ベーシスポイント下げて4.66%となった。利回りの低下は、利回りを生む安全資産としての政府債の魅力を弱め、資金をより高リスク資産へ向かわせる。金は2.7%上昇して1オンス当たり4,528ドルとなり、ビットコインも同様の軌道をたどった。
次に、ドル安(弱含み)。米国財務省の介入は米ドルに下押し圧力をかけ、伝統的および代替の安全資産を押し上げた。ビットコインと金の90日相関はパンデミック以来の最高水準に到達し、通貨の目減りに対するヘッジとしてのビットコイン論を補強した。
第三に、そして直近の価格インパクトという点で最も重要なのがショートスクイーズである。暗号資産市場は記録的なショートポジションを積み上げていた。利回りが低下し、ビットコインが上昇し始めると、下方向にポジションを取っていたトレーダーは買い戻してショートを決済せざるを得なくなり、ビットコインを買うことでショートを閉じた。この仕組みが上昇を指数関数的に増幅させた。清算規模も大きい。水曜日に約33億ドル、木曜・金曜にさらに12.5億ドルが追加され、ショートポジションの清算は合計35億〜40億ドルに達した。ラリーの主要因は自社株買いそのものではなく、市場におけるショートポジションの過度な集中だった。
シグナルかファンダメンタルか
市場参加者が考慮しなければならない本質的な違いは次のとおりだ。財務省はシステムに新たな流動性を注入しているのではない。長期の債務を買い、短期の債務を発行しているのだ。これは借り換えのオペレーションであって、金融創造の出来事ではない。シティのUSDおよびCADトレーディングのグローバルヘッド、ダン・ゴットランダーが警告したように、財務省は「赤字を埋めるためには他の部分で発行する必要が依然としてある」のである。
とはいえ、市場は今回の措置を、財務省とFRBが拡張的な方向で歩調を合わせているというシグナルだと解釈した。Galaxy Digitalのベイメネット・アベベは、FRBは「バランスシートが拡大している一方で、財務省は長期のペーパーを買い、短期側でそれを再発行しているため、積極的にQEをやっている」と主張した。厳密にメカニズムだけを見れば議論の余地はあるが、政策認識という観点では妥当性がある。
問題は、債券市場への効果が一時的だったという点にある。財務省の介入は、実際には1日未満の直接効果しか持たなかった。長期利回りは一時的に低下したが、その後再び圧力を受け、週末ではおおむね横ばいで終わった。8月20日には、30年債利回りはすでに5.24%まで反発し、前日分の下落の約半分を取り戻していた。ベッセントはCNBCに対し、市場は「少し過剰反応した」と述べた。
テクニカル水準とラリーの持続性
ビットコインはラリーの間にいくつかの重要なテクニカル水準を突破した。短期保有者のコストベース($67,138)、200日移動平均($68,969)、および実現市場平均($75,689)である。後者は失われたコインを除外し、アクティブな投資家のコストベースを測る指標だ。とはいえ、資産は現在$80,000〜$83,000のレジスタンス・ゾーンに直面している。
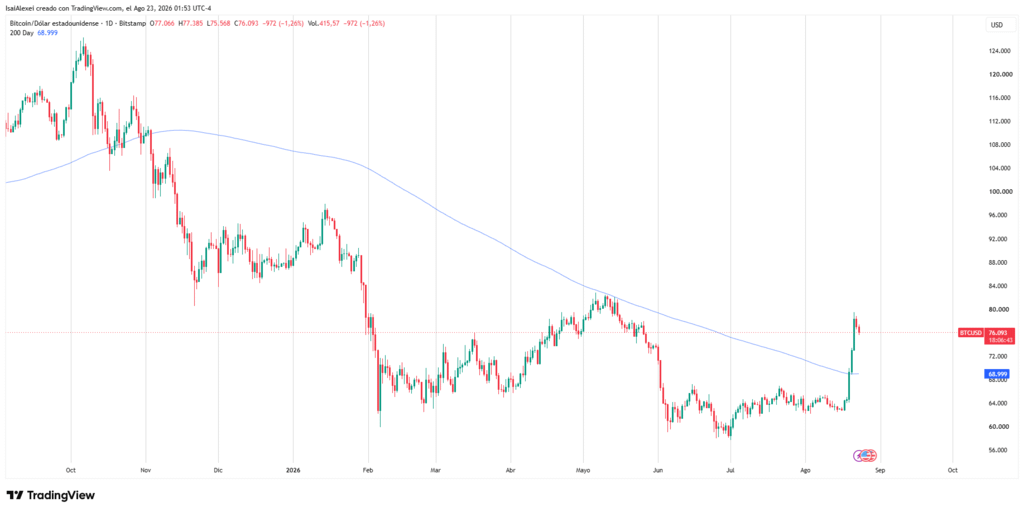
テクニカル分析では、この値動きは主としてオーガニックな蓄積ではなく、ショートの買い戻し(ショートカバー)によってもたらされたと示唆している。PrimeXBTのレポートが指摘するように、「ショートの清算による買い戻しは短期的にビットコインを$80,000超へ押し上げ得るが、ショートカバー由来の買い圧力を長期にわたって維持するのは難しい」。RSI(14)は94.63に達し、買われ過ぎの状態を示している。買われ過ぎの局面は、歴史的に調整の前触れとなってきた。
核心は、ビットコインが(200日移動平均である)69,000ドルの水準を維持できるか、そしてそれをレジスタンスからサポートへ転換できるかだ。10年国債利回りが再び4.7%を上回る、または30年が5.3%に近づけば、この時点のビットコインのブレイクアウトは再び圧力を受ける可能性がある。
ビットコイン投資テーゼへの示唆
投資の観点からは、今回の出来事は複数の論点を提起する。
まず、この措置に対するビットコインの反応は、構造的な変化を意味しないシグナルであっても、ビットコインが金融政策のシグナルに敏感であることを裏づけている。ビットコインは流動性資産として機能し、金融拡大の示唆はその価格にとって概ねプラスに働く。
次に、ショートスクイーズの規模は、市場における大きなポジションの偏りを示している。ショートポジションの集中は非対称のリスクを生む。つまり、どれか一つでもプラス材料が出れば、価格は不釣り合いなほど大きく動く可能性がある。これは、市場が下方向に過度にレバレッジを掛ける形で構造的に組成されており、調整は触媒というより「タイミング」の問題だったことを示唆している。
第三に、ラリーが持続するかどうかは、マクロ経済のファンダメンタルが「通貨の目減り」という物語と整合するかにかかっている。米国の財政赤字は約2兆ドルに近づいており、米国の景気政策の方向性に対する懸念は現実的だ。ブリッジウォーター創業者レイ・ダリオは金曜日に警告を発し、投資家に対して債券へのエクスポージャーを減らし、米国の債務危機の可能性に備えて金と一部のビットコインを保有するよう助言した。
ただし、マニュライフ・インベストメント・マネジメントは、財務省は「流動性やセンチメントには影響し得るが、成長、インフレ、赤字、そして供給といったファンダメンタルを持続的に抑え込むことはできない」と警告している。特にAI投資の資金調達を担うテクノロジー企業による社債発行が、長期利回りへの圧力を強めている。
価格見通しは大きく異なる。投資ストラテジストのマーク・コナーズは、通常の財務省の買い戻しが流動性を改善することで、ビットコインが$180,000に到達し得ると予測する。スタンダード・チャータードのアナリスト、ジェフ・カンドリックは、ビットコインが年末までに$100,000に到達する可能性があるとしている。その他のアナリストは、より長期的には$180,000〜$360,000のレンジを提案している。
25%の値動きは、週末の流動性が低下し、かつショートポジションが極端に集中した市場で起きた。トレーダーが立てるべき問いは、ビットコインがこの水準に到達できるかどうかではなく、どのような条件下で、そしてどんなファンダメンタルに支えられるのか、という点にある。
買い戻し(買い入れ)の期間は9月9日〜11月4日まで。 この期間中、財務省は1回のセッションあたり40億ドル(またはそれ以上)のオペレーションを実行する。QEなしでの流動性が、利回りの押し下げと弱いドルを維持できるのか、それとも財政および成長のファンダメンタルが再び前面に出てくるのかが注目される。