

NVIDIA服务器涨价超过15%。
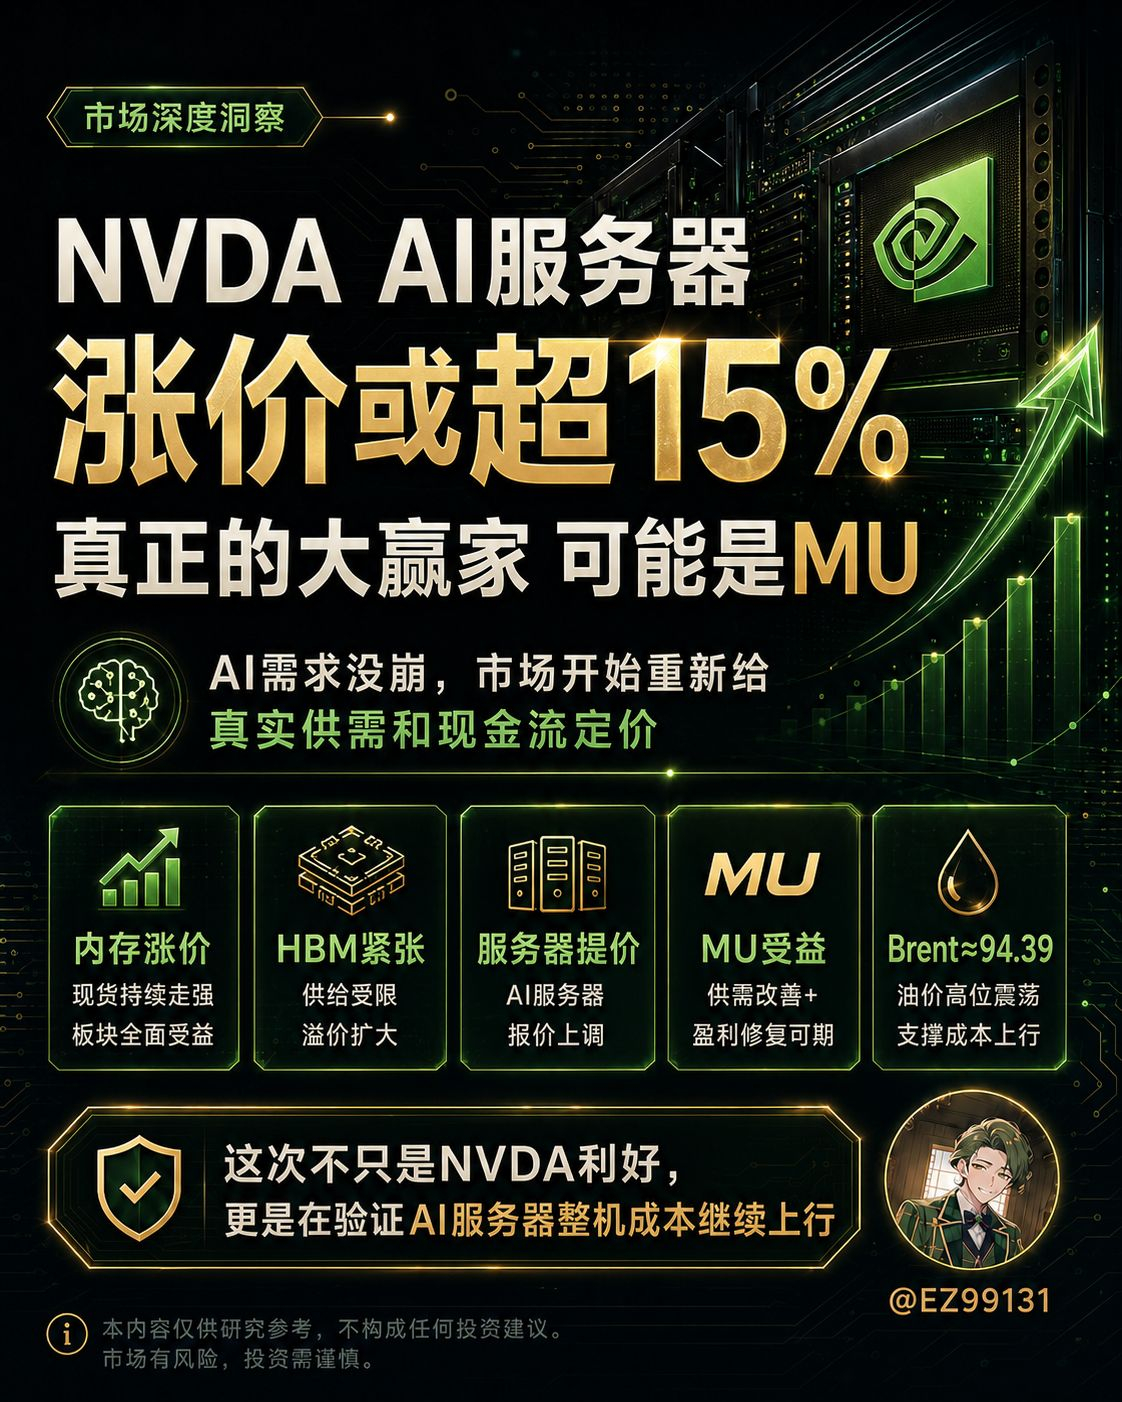
① 最重要利好
1. $NVDA 服务器被曝涨价超过15%,真正受益的可能不只是英伟达
Bloomberg周六报道称,NVIDIA部分最大客户已经收到通知,搭载AI芯片的服务器价格很多情况下将上涨 15%以上。
涨价主要会影响2027年初开始交付的系统,包括:
Vera Rubin
Grace Blackwell
而这次涨价一个非常重要的原因是:
内存芯片价格大幅上涨。
Reuters已经对Bloomberg这条报道进行了确认。
市场过去几个月一直在讨论:
HBM是不是快到周期顶部了?
现在出现的信号反而是:
内存价格已经开始高到直接推升整台AI服务器售价。
这条消息不只是 $NVDA 利好。
对:
$MU
SK海力士
三星
HBM供应链
反而可能更重要。
服务器厂商已经开始把成本直接往微软、Google、Oracle这些客户身上传导。
这说明目前AI需求仍然强到一个程度:
价格上涨还没有立刻把需求打掉。
但这里也有一个风险。
如果一台AI服务器越来越贵,Hyperscaler未来会不会开始重新计算:
每增加1美元Capex,到底还能创造多少AI收入?
这会是明年非常重要的问题。
所以判断
短期利好NVDA和MU,长期会进一步放大市场对AI Capex回报率的关注。
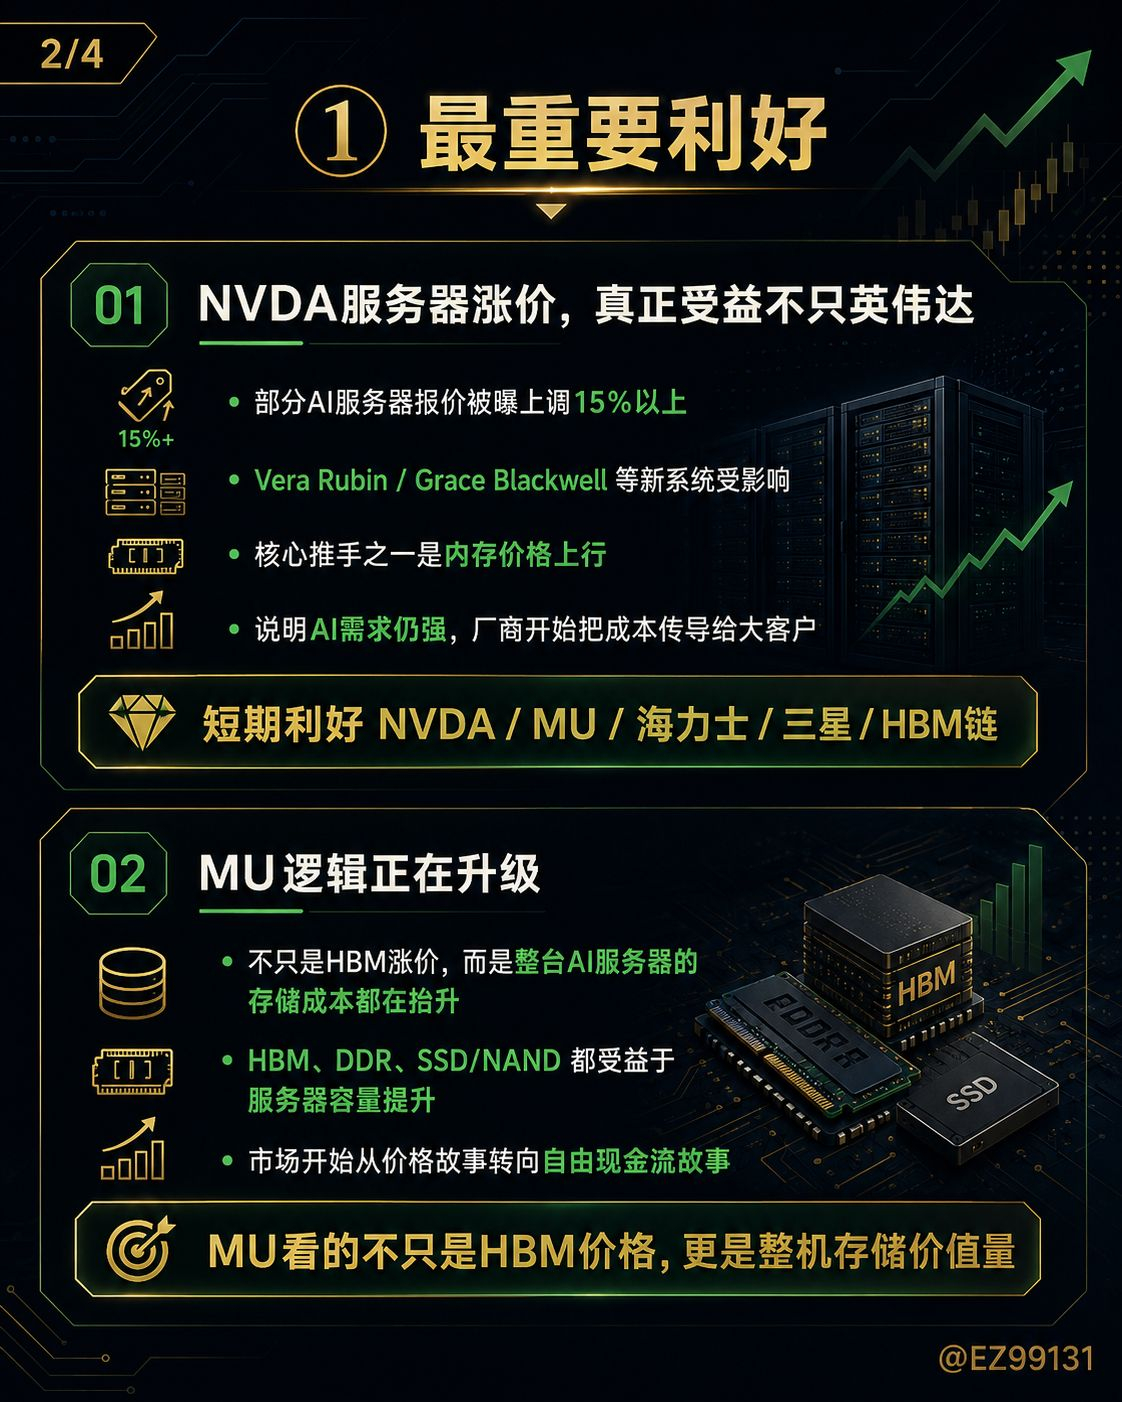
2. $MU 现在的逻辑开始从“HBM涨价”变成“整个AI服务器成本上涨”
海力士回购287亿美元
三星准备超过700亿美元级别股东回报
MU继续投入AI存储
这些都说明存储厂商现金流非常强。
但今天NVIDIA服务器涨价的消息等于从另外一个角度验证:
内存供需真的非常紧。
而且不仅是HBM。
AI服务器本身需要大量:
HBM
DDR
SSD / NAND
所以只要AI服务器出货继续增长,MU吃到的不只是单一HBM需求,而是整个AI服务器存储容量提升。
不过长期还是要盯YMTC。
YMTC母公司准备在上海科创板募资约 49亿美元,继续投入先进NAND产能和研发。Reuters数据显示,YMTC目前已经进入全球NAND前三。
所以对MU现在的判断是:
短中期供需仍然强,真正需要担心的是未来两三年供给,而不是下个季度突然需求崩掉。
② 重要利空
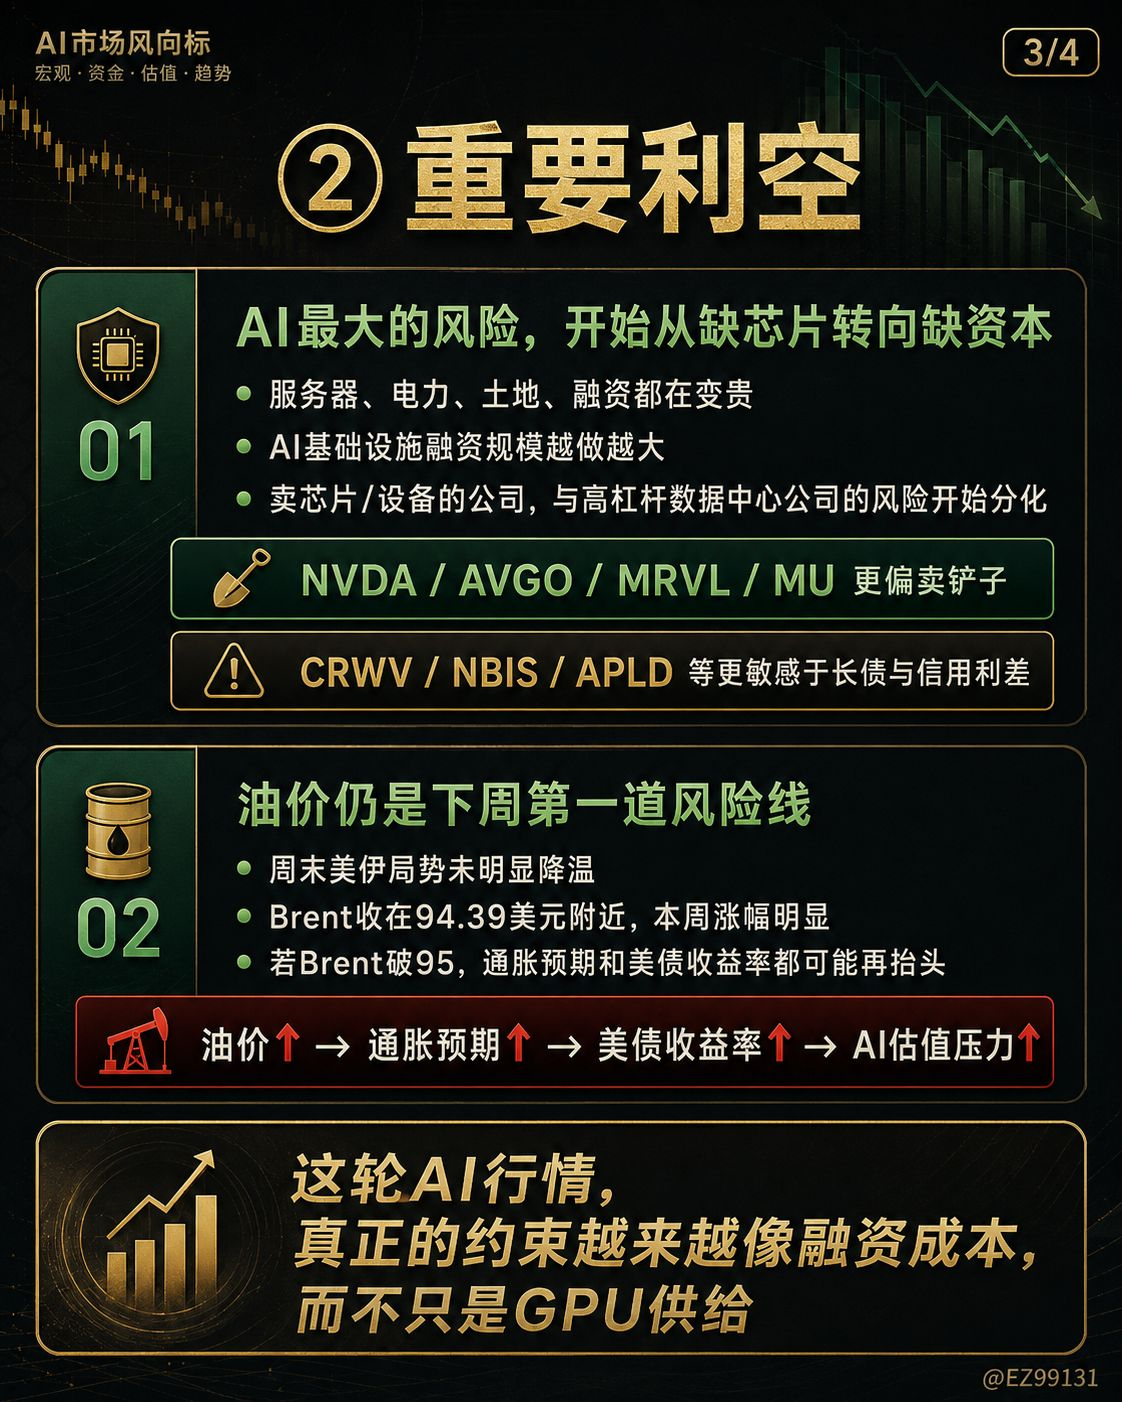
1. AI现在最大的风险开始从“芯片够不够”转向“资本够不够”
这周Broadcom讨论超过 600亿美元AI融资,整体规模甚至可能接近1000亿美元。
NVIDIA又和大型金融机构合作,希望撬动超过 5000亿美元AI基础设施资金。
与此同时,AI服务器现在又开始涨价超过15%。
把这几个消息放在一起,就会发现一个很明显的变化:
过去两年AI产业的问题是:
GPU不够。
现在越来越变成:
钱够不够?
服务器越来越贵
电力越来越贵
土地越来越贵
融资成本也越来越高
所以我认为下一个阶段AI公司的分化会越来越大。
像:$NVDA
$AVGO
$MRVL
$MU
本质上更接近卖芯片、卖设备、卖基础设施。
而:
$CRWV
$NBIS
$APLD
部分高杠杆AI数据中心公司
需要不断借钱把基础设施建出来。
后者对30年美债和信用利差会敏感得多。
2. 美伊周末继续升级,Brent 95美元还是下周第一道风险线
周末美伊没有明显降温。
伊朗最新表示,美国新一轮制裁是非法的,并继续威胁未经许可通过霍尔木兹海峡的油轮。
美国财政部长Bessent将在周一公布新一轮对伊朗制裁细节,并称这是“史上最严厉”的制裁。
有一个消息看起来像缓和:
伊朗允许部分伊拉克油轮通过霍尔木兹海峡。
但这里不能误读。
这是特别许可,不是海峡恢复正常通航。
所以不会因为这条消息就判断油价风险解除。
周五Brent最终收在:
94.39美元
本周累计上涨 6.39%。
下周一第一件事还是看:
Brent 95美元。
如果制裁细节比市场预期更严,同时伊朗继续反击,那么油价可能重新向100美元靠近。
到时候传导链还是:
油价 ↑ → 通胀预期 ↑ → 美债收益率 ↑ → AI估值压力 ↑
③ 宏观 / 美债 / 美元 / BTC
美债
财政部扩大长期国债回购以后,市场只喘了一口气。
到周五,全球市场仍然在交易高长债收益率,Reuters直接指出30年美债此前已经冲到2007年以来最高附近。
所以我还是原来的判断:
现在不是正式YCC。
财政部可以改善流动性,但:
40万亿美元国债
超过6%的财政赤字
超过1万亿美元利息支出
这些东西并没有消失。
美元
美元上周反而跌了接近1%。
市场开始担心财政部压长债以后,压力会从债市转移到美元。
这个逻辑目前利好:
黄金
BTC
$BTC上周累计上涨接近20%,是两年半以来表现最好的一周之一。
所以市场现在并不是全面Risk-off。
更像是:
不喜欢长期美元资产,但愿意买稀缺资产。
这对 $HUT 这种BTC + AI基础设施属性公司会比较有意思。
但对纯AI数据中心公司,我还是那句话:
长债比BTC重要。
④ 公司 / 订单 / 政策
$NVDA
今天最大的新消息就是服务器涨价超过15%。
同时下周三8月26日就是财报。
所以这条消息出来以后,财报里有几个问题会更重要:
Blackwell需求有没有因为价格上涨放缓
Rubin订单情况
HBM成本上涨能不能完全转嫁给客户
Hyperscaler是否继续维持高Capex
客户融资能力
这次财报我觉得市场不会只看EPS。
$MRVL / $AVGO
截至今天早上,没有新的一级客户订单。
Google × MRVL和Broadcom巨额融资都是前几天的新闻。
无重大新增。
$AMD / $TSM / $ASML / $AMAT / $LRCX
没有发现新的足以改变基本面的正式订单或指引。
无重大更新。
$CRWV / $NBIS / $HUT / $APLD
没有新的一级重大客户合同。
但融资成本仍然是整个板块最值得看的风险。
无公司级重大更新。
⑤ 下周必须盯的事情
真正需要准备的是下周。
第一件事:
周一美伊新制裁
Bessent将在美东周一下午公布细节。
先看Brent有没有破95。
第二件事:
8月26日 $NVDA 财报
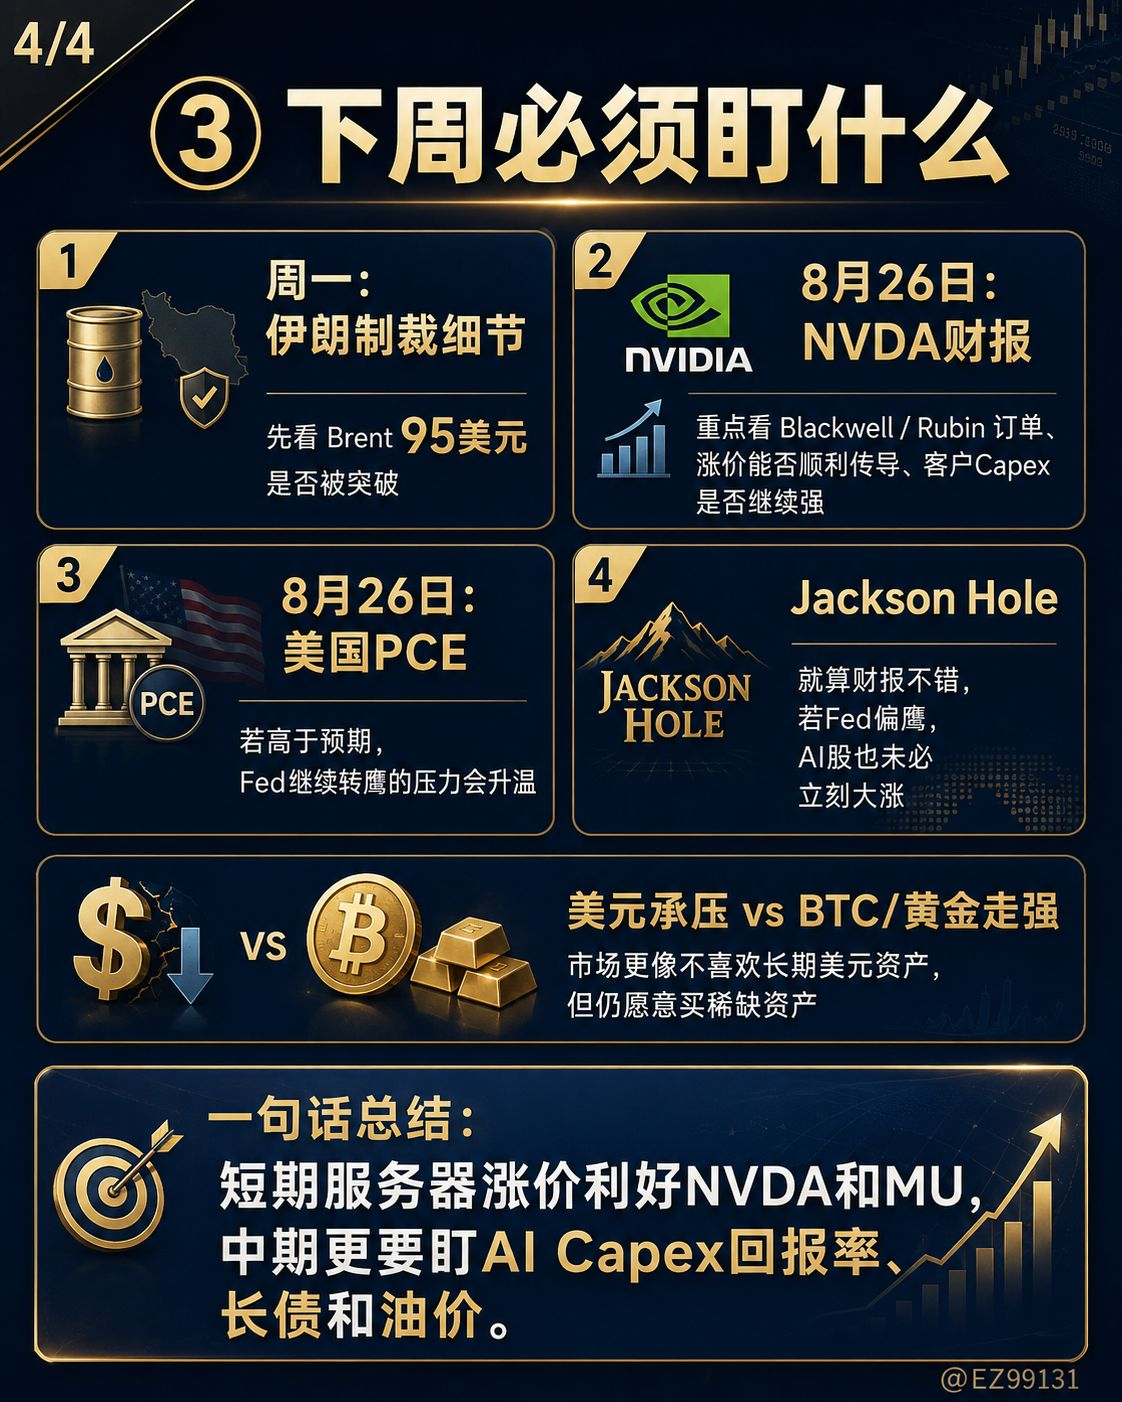
这会直接决定:
$NVDA
$AVGO
$MRVL
$MU
$CRWV
$NBIS
$APLD
整个AI链下半周怎么走。
第三件事:
8月26日美国PCE
现在油价已经重新接近95美元。
如果PCE再高于预期,市场对Fed加息的押注可能继续升温。
第四件事:
Jackson Hole
市场目前仍然在定价今年继续加息的可能性。
Reuters此前统计,市场给9月加息大约35%概率,年底前大约66%。
所以NVDA财报哪怕很好,
如果同一周Fed明显转鹰,也可能出现:
财报很好,股票却不涨