
取引における究極の贅沢は資本の保全です。ポジションサイジングのための厳密で数学的な枠組みがなければ、執行は賭け事と区別がつかなくなります。エントリー・ハンター戦略は、感情ではなく計算された精度に全面的に依存しており、資産を守りつつ一貫した市場価値を抽出します。
ここに、プロのためのリスク管理の構造的な設計図があります:
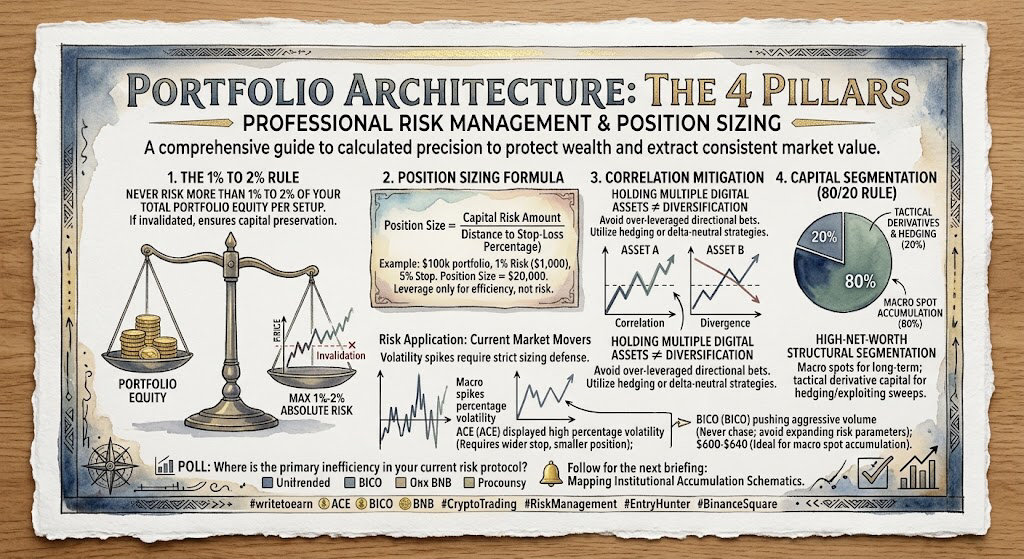
1. 1%〜2%ルール(絶対リスク)
単一のセットアップに対して、総ポートフォリオのエクイティの1%〜2%を超えてリスクを負わないでください。これは、無効化レベル(ストップロス)が発動したときに失う資本に厳密に該当します。取引に割り当てられるマージンの額ではありません。この数学的なバッファにより、無効化されたセットアップが連続したとしても、純資産を大きく毀損することはできません。
2. ポジション・サイジングの公式
感情的なレバレッジを排除する。実行前に取引量を数学的に計算せよ:
ポジション・サイズ =(資本リスク額)/(ストップロスまでの距離のパーセンテージ)
例として、資産総額10万ドルのポートフォリオでリスク配分が1%なら1,000ドルとなる。エントリー上限から構造的に無効化が5%下にあるなら、ポジション総額は20,000ドルでなければならない。レバレッジはマージン効率を調整するだけで、絶対的なリスクを決めるものではない。
3. 相関の緩和
複数のデジタル資産を保有しても、それらの値動きがビットコインの流動性フローに本質的に結びついているなら、それは分散とはいえない。複数の相関するレイヤー1にロングのエクスポージャーを持つことは、単一で過度にレバレッジされた方向賭けに等しい。ポートフォリオのリスクは、ナラティブ(テーマ)を分割するか、デルタ・ニュートラルなヘッジを利用して管理せよ。
4. キャピタル分割(80/20ルール)
高資産保有者のポートフォリオ管理には、構造的な分割が必要だ。
80% マクロ・スポット蓄積:長期保有のために、より高い時間軸の流動性プールへ資本を辛抱強く投入する。
20% 戦術的執行(デリバティブ):ヘッジおよび低い時間軸での流動性スイープの活用のみに厳密に資本を用いる。
リスク適用:現在の市場を動かす要因
乱高下し、収縮(コントラクション)を重視した市場では、厳格なポジション・サイジングがボラティリティ急騰に対する最初の防御となる。2026年8月中旬時点で、これらのトレンド資産における構造的な動きを確認せよ(注:実行前に、取引所の端末でリアルタイムの値動きと板の厚みを必ず検証すること。ライブ市場の条件は急速に変動する):
$ACE(Fusionist):高い割合のボラティリティを示す。極端なボラティリティには、より広い構造的無効化水準が必要であり、そのため数学的には1%リスク・ルールを維持するにはより小さいポジション・サイズを投入する必要がある。
$BICO(Biconomy):低い時間軸で攻撃的な出来高を押し上げている。感情に流されない規律を保ち、勢いを追うためにリスク・パラメータを決して拡大するな。
$BNB(BNB):600〜640ドルの範囲で高ティアのディフェンシブ・アセットとして機能する。過度にレバレッジした日中スキャルピングよりも、辛抱強いマクロ・スポット蓄積に理想的だ。
🔔 次のブリーフィング:機関の蓄積スキームのマッピング。
#writetoearn #CryptoTrading #RiskManagement #EntryHunter #BinanceSquare