Duskのトークン・エコノミクスについて考えるとき、実は一番よく掘り下げるべきなのは「36年で放出」というラベルそのものではなく、ブロック報酬がどう配分されているのかです。
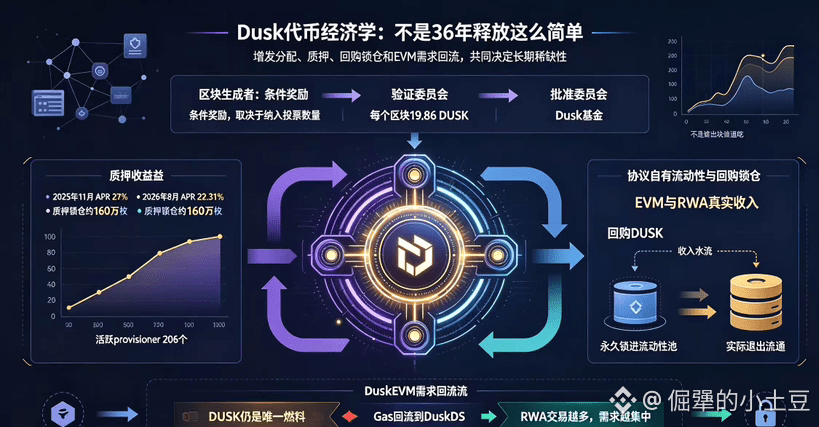
各ブロックは固定で19.86枚のDUSKを産出します――この数字自体は特別ではありません。重要なのは配分の比率です。産出の大部分はブロックの生成者に渡されますが、その中には条件付きの報酬があります。投票をできるだけ多く取り込めているかどうかに依存するのです。つまり、ブロックを作っただけで満額をもらえるわけではなく、ちゃんと取り組む必要がある。
検証委員会と承認委員会がそれぞれ一部を受け取り、さらにDusk基金が一部を受け取ります。この配分はインセンティブを3つに分解します――作業する人、確認する人、そしてプロトコルの長期的な備え――単に「誰がブロックを作ったか」で総取りする仕組みではありません。
次にステーキングの利回りです。2025年11月のAPRはまだ約27%でしたが、2026年8月には22.31%まで下がっています。ステーキング・プールにはおよそ160万枚のDUSKがロックされており、アクティブなprovisionerは206人です。APR低下には2つの意味があります。1つ目は、より多くの人が同じ鍋を分け合うようになったこと。2つ目は、ネットワークが本当に成熟に向かっている可能性があることです。初期の「ステーキングすれば寝ていても27%」という段階は過ぎ去りつつあります。
DuskEVMがローンチされた後も、見落とされがちな細部があります。単独のGasトークンを導入していないのです。EVM互換を目指す多くのチェーンでは、新しいGas資産を発行することがよくありますが、Duskはそうしません。DUSKが唯一の燃料のままで、実行コストは最終的にDuskDSへ回帰します。DuskEVM上で行われる活動によって生じる需要は、同じトークンへfunnelされ、分断されません。
この設計のロジックは、かなり明確です。増発のインセンティブは初期の参加を促す一方で、増発自体は幾何学的に減衰します。同時に、実際の収益で買い戻しながらロックすることで、インフレによる希薄化の効果を取り戻す。さらに、トークンがエコシステム全体を捕獲するような需要を組み込む――RWA(現実世界資産)の発行と取引が増えるほど、Gasと検証の需要が高まり、ノードのステーキング報酬も増え、ロックも増えて流通が減る。
もちろん、この仕組みが本当に機能するかどうかは、DuskEVM上で十分な「実取引量」が生まれるか次第です。オンチェーンで誰も使っていなければ、買い戻しも成立しませんし、デフレもただの前向きな仮定に留まってしまいます。ただ少なくとも設計の面では、それは「出すだけで回収は気にしない」ような雑なモデルではない、ということは言えます。
#dusk $DUSK @Dusk
各ブロックは固定で19.86枚のDUSKを産出します――この数字自体は特別ではありません。重要なのは配分の比率です。産出の大部分はブロックの生成者に渡されますが、その中には条件付きの報酬があります。投票をできるだけ多く取り込めているかどうかに依存するのです。つまり、ブロックを作っただけで満額をもらえるわけではなく、ちゃんと取り組む必要がある。
検証委員会と承認委員会がそれぞれ一部を受け取り、さらにDusk基金が一部を受け取ります。この配分はインセンティブを3つに分解します――作業する人、確認する人、そしてプロトコルの長期的な備え――単に「誰がブロックを作ったか」で総取りする仕組みではありません。
次にステーキングの利回りです。2025年11月のAPRはまだ約27%でしたが、2026年8月には22.31%まで下がっています。ステーキング・プールにはおよそ160万枚のDUSKがロックされており、アクティブなprovisionerは206人です。APR低下には2つの意味があります。1つ目は、より多くの人が同じ鍋を分け合うようになったこと。2つ目は、ネットワークが本当に成熟に向かっている可能性があることです。初期の「ステーキングすれば寝ていても27%」という段階は過ぎ去りつつあります。
DuskEVMがローンチされた後も、見落とされがちな細部があります。単独のGasトークンを導入していないのです。EVM互換を目指す多くのチェーンでは、新しいGas資産を発行することがよくありますが、Duskはそうしません。DUSKが唯一の燃料のままで、実行コストは最終的にDuskDSへ回帰します。DuskEVM上で行われる活動によって生じる需要は、同じトークンへfunnelされ、分断されません。
この設計のロジックは、かなり明確です。増発のインセンティブは初期の参加を促す一方で、増発自体は幾何学的に減衰します。同時に、実際の収益で買い戻しながらロックすることで、インフレによる希薄化の効果を取り戻す。さらに、トークンがエコシステム全体を捕獲するような需要を組み込む――RWA(現実世界資産)の発行と取引が増えるほど、Gasと検証の需要が高まり、ノードのステーキング報酬も増え、ロックも増えて流通が減る。
もちろん、この仕組みが本当に機能するかどうかは、DuskEVM上で十分な「実取引量」が生まれるか次第です。オンチェーンで誰も使っていなければ、買い戻しも成立しませんし、デフレもただの前向きな仮定に留まってしまいます。ただ少なくとも設計の面では、それは「出すだけで回収は気にしない」ような雑なモデルではない、ということは言えます。
#dusk $DUSK @Dusk