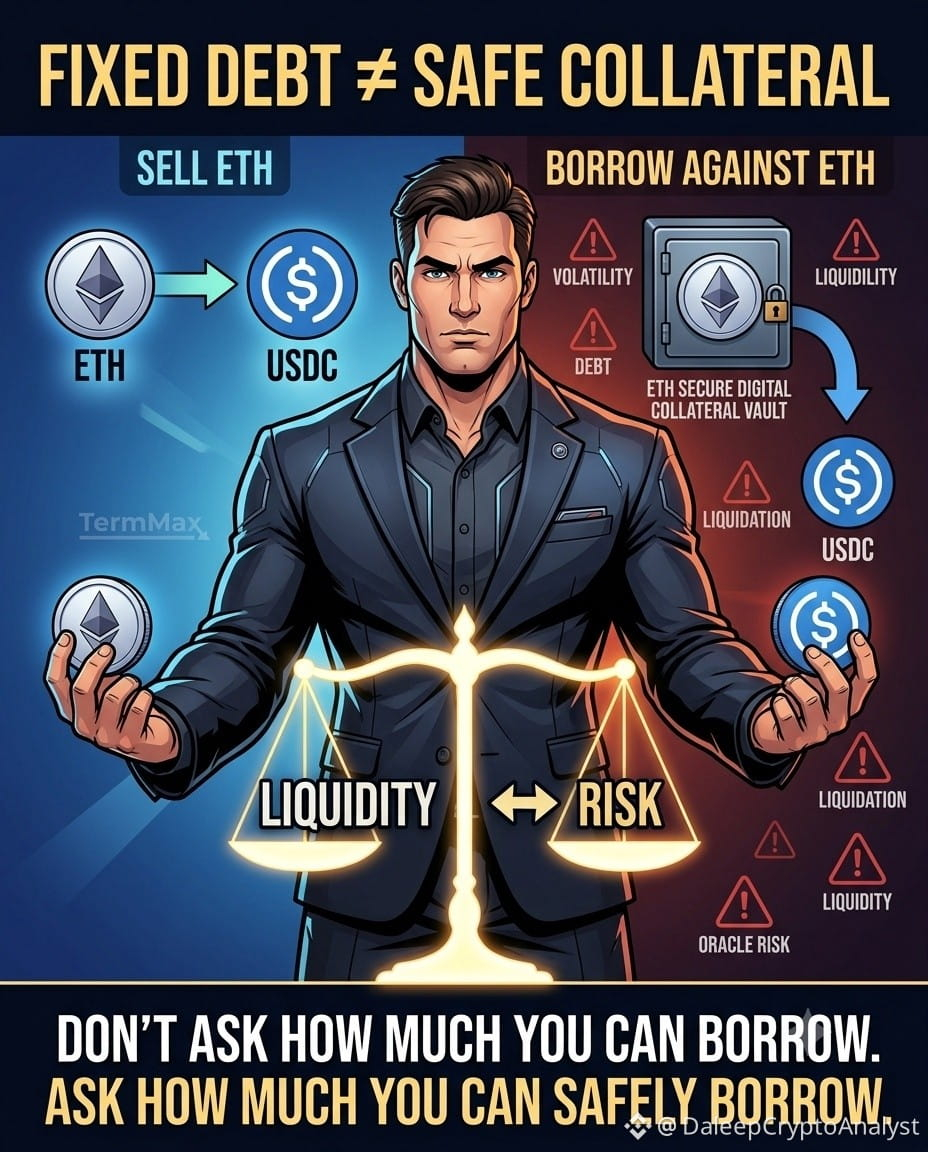
ETHを担保に借り入れする際に最も危険なのは、金利ではありません。自分がまださらされているリスクを忘れてしまうことです。
TermMaxは、その方程式の一部をより簡単にします。担保に対して借り入れしながら、基礎となる資産を売却せずに保持できます。
しかし、ETHを保持するということは、その下落リスクも保持するということです。
固定の借入金利は債務を予測可能にします。固定の満期は時期を予測可能にします。どちらも、大きな変動から担保を守るわけではありません。
それが「売らずに流動性を得る」という考え方を変えました。
あなたはリスクを取り除いているのではありません。資産へのエクスポージャーの一部を、債務に変換しているだけです。
そして、この考え方は他の担保でもさらに面白くなります:
• 利回りを生む資産は、引き続きリターンを生み続けられますが、レバレッジは下落面を増幅し得ます。
• PTは固定利付のように振る舞うかもしれませんが、過度な借り入れは依然として清算圧力を生み得ます。
• トークン化された株式は、オンチェーンの借り入れを、従来市場での価格発見、流動性制約、そして基礎となる市場が閉じている期間と組み合わせて持ち込みます。
だから本当の問いは、次のようなものではありません:
「どれくらい借りられるか?」
そうではなく、次のようなものです:
「追加の流動性によって、担保の一部を売るだけのほうが自分のポジションとして魅力的になる前に、どれくらい借りられるのか?」
私は、そのリスクの境界線を見ていくべきだと考えます。
TermMaxは借り入れをよりクリーンにするかもしれません。しかし、レバレッジを無害にするわけではありません。
#termmax @TermMax