

#termmax TMX
プロダクト+テクノロジー+チーム+実際の使用状況の分析は、キャンドルTGEよりもはるかに重要です。
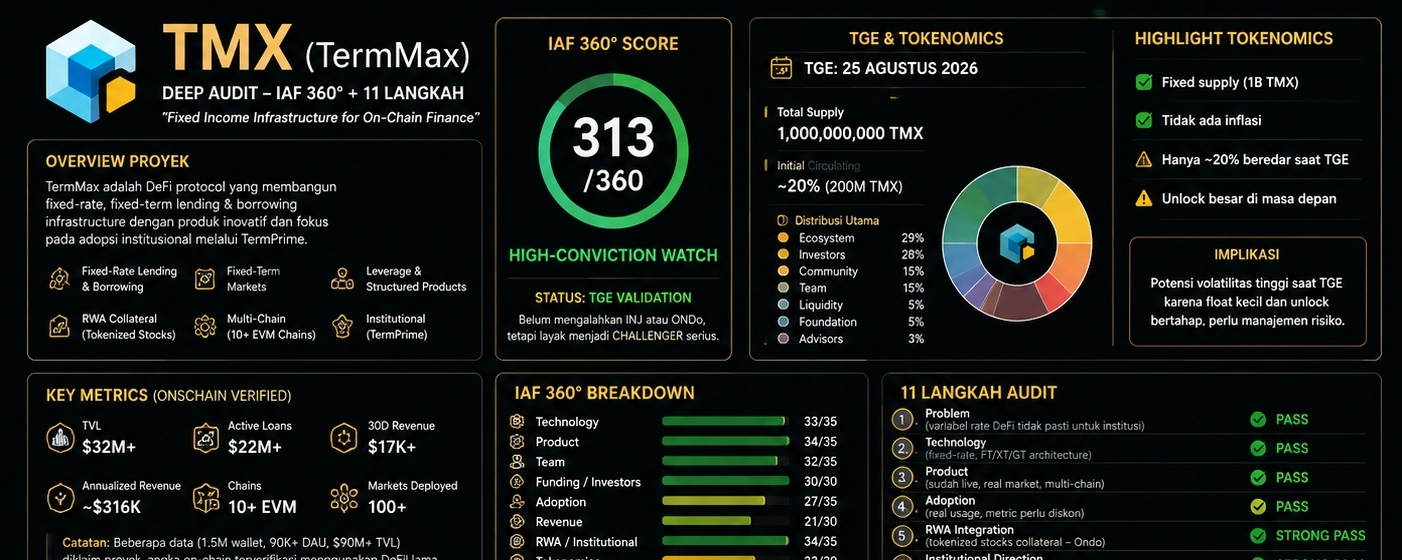
🔬 TMX — DEEP AUDIT IAF 360° + 11ステップ
結論
私のTMXは313/360に引き上げます
🟢 高確信ウォッチ / TGEバリデーション
私は、これは新しくトークンを作ってから物語を売るプロジェクトではなく、実際に構築されて使われている本物のプロダクトだという確信がより大きいです。
私が最も惹かれた点:
TermMaxは、TMXのTGEの前に固定金利の金融インフラをすでに構築していました。
それは、多くのトークンローンチ案件とは大きく違います。
1. PRODUCT — 🟢 34/35
ここが最も強い部分です。
TermMaxは単なる「イールドファーミング」ではありません。
中核プロダクトは、固定金利・固定期間の借り入れ/貸し付けです。
彼らはローンを分解しています:
FT — 固定金利トークン
XT — Yield Token
GT — Gearing Token
そのため、貸し手は満期まで固定利回りを得られ、借り手は借入コストをロックできます。(termmax docs)
これは現実の課題を解決します:
変動金利DeFiは、機関投資家の資本には不確実すぎます。
そして、そのプロダクトは机上の理論ではありません。
TermMaxは2025年から稼働しており、2026年3月時点で100件以上のデプロイ済みマーケットがあります。(termmax blog)
さらに魅力的なのは:
その後、彼らはこう作りました:
App V2
→ 統一されたマルチチェーンの注文
→ 中央集権的なポジション管理
→ レンディングのリミット注文
→ 自動化されたバウチャー(vault)
→ レバレッジ
→ オプション
→ トークン化された株式担保。
だからプロダクトは進化し続けています。
PASS は非常に強い。
2. TECHNOLOGY — 🟢 33/35
ここからさらに強気になっています。
TermMax V2は、単なるUIのアップグレードではありません。
彼らはアーキテクチャを変えました:
V1 LP モデル
↓
V2 Order コントラクト・アーキテクチャ
各注文に独自のトレーディングカーブを持たせられます。
そして彼らは追加しました:
ERC-4626 Vault
そして:
供給キュー
引き出しキュー
マーケットのホワイトリスト
悪い債権の処理
動的金利
キュレーターのコントロール
タイムロック
自動化されたポートフォリオ管理。(github.com)
これは金融工学の深さを示しています。
そしてV2のスマートコントラクトリポジトリは、空っぽではありません:
1,770 commits
さらに、自動化されたCIは約190のworkflow runsを持っています。(github.com)
私はこれを、指標としてとても気に入っています:
チームは本当にエンジニアリングであって、マーケだけではない。
3. TEAM — 🟢 32/35
これが、私をより確信させる要素の一つです。
Jerry Li
CEO & Co-Founder
以前は:
Managing Director — Head of Global Emerging Markets, Greater China, Deutsche Bank
そしてGlobal Emerging Marketsのエグゼクティブ・コミッティー・メンバー。
背景:
Cornell — Financial Engineering + Mechanical Engineering。(ts.finance)
Vincent Li
CTO & Co-Founder
シリアル起業家。
共同創業者/CTO Termsoup、共同創業者/GM Enlightouch。
つまり組み合わせは:
機関投資家向けの金融 + エンジニアリング/プロダクト起業家精神。
これは、彼らが解決している課題にとても合っています。
違います:
「暗号の創業者がuse caseを探している。」
むしろ:
「金融市場の人たちが、オンチェーン上に金融インフラを作ろうとしている。」
アドバイザーも引いています:
GH Hwang — CSIE NTNUの教授
NIC Lin — senior blockchain engineer imToken
Ethan Yang — Director & Head of Matrixport Taiwan
Luphia Chang — CTO TideBit/Boltchain。(ts.finance)
🟢 チーム PASS。
4. FUNDING / SMART MONEY — 🟢 30/30
Term Structureはそれ以前に、Cumberland DRW主導の$4.25Mシードラウンドを獲得し、参加は:
HashKey Capital
Decima Fund
Longling Capital
MZ Web3 Fund
当時の総ファンディングはすでに >$8Mでした。(PR Newswire)
Cumberland DRWは、私にはかなり関係が深いです。
彼らは、ソーシャルな物語だけを追うVCではないからです。
彼らは、機関投資家向けの流動性/マーケットメイキングのプレイヤーです。
固定インカムのインフラを作るプロジェクトには、こうした投資家はかなり筋が通っています。
5. ADOPTION — 🟢/🟡 27/35
TermMaxは今こう言っています:
$90M+ TVL
150万件以上の登録ウォレット
90K+ DAU
10のEVMチェーン。(TermMaxの発表)
これはとても大きい。
大きすぎて、そのまま鵜呑みにするのは危険です。
なぜ?
なぜなら、現時点の独立データ(DeFiLlama)では
TVLは約$32M
アクティブ・ローンは約$22M
30日収益は約$17K
年換算収益は約$316K。(DeFiLlama)
これはTermMaxが嘘をついているという意味ではありません。
定義に違いがある可能性があります:
プロトコルTVL 対 より広いエコシステム/預金
または
異なるスナップショット/キャンペーンの残高/レバレッジドポジション。
ただ投資では、私は次を使います:
保守的なベースラインとして、検証済みのオンチェーンTVLが$32M。
そして実際、それはまだ良いです。
$32M 検証済みTVL
成長し始めたばかりのプロトコル向けに
それに
$22M アクティブ・ローン
それは“実際の経済活動”です。
だから、私は強気を保つために$90Mの数字は必要ありません。
6. REVENUE — 🟡 21/30
この点がTMXのスコア330+を止めています。
DeFiLlamaは現在示しています:
30日収益 約$17K
そして年換算で約$316K。(DeFiLlama)
比較すると:
$32M TVL → 約$316Kの年換算収益
つまり、モネタイゼーションはまだ比較的小さい。
つまり:
プロダクト・マーケット・フィット = やっと確かになってきた
しかし
ビジネスモデルのスケール = まだ実証されていない。
これは2027年に向けて見なければいけません。
7. RWA / INSTITUTIONAL — 🟢 34/35
これが、TMXのテーゼの中でたぶん一番“セクシー”な部分です。
TermMaxは、担保としてOndoのトークン化株式を使い、固定金利の借り入れ市場をすでに作っています。(The Block)
今は彼らも参加しています:
Canton Network
TermPrimeを通じて。
そして彼らはCantonのバリデータノードになっています。(TermMaxの発表)
そして
Robinhood Chain
固定金利の借り入れの担保として、QQQ/SPY/NVDAのようなトークン化株式を持ち込む。 (OKX Orbit)
もうこれは違います:
「DeFiレンディング。」
ここから始まりました:
オンチェーンの固定インカム/ストラクチャード・ファイナンスのインフラ。
8. COMPETITIVE MOAT — 🟢 28/35
TermMaxには強みがあります:
固定金利ネイティブ・アーキテクチャ
カスタム Range Order AMM
FT/XT/GT アーキテクチャ
キュレーター・モデル
RWA担保
機関投資家向けの TermPrime
ただし私は、まだ35は出していません。
ZAMA のような競合のため:
Aave
Morpho
Euler
Pendle
Maple
Fluid
さらに、強い金融インフラも備えています。
DeFiLlamaはTermMaxを、TVLの面でAave/Morphoよりかなり下に置いています。(DeFiLlama)
つまり:
テクノロジーのモート = 強い。
ネットワーク効果のモート = まだ証明されていない。
9. SECURITY — 🟢 27/30
ここで、かなり説得力のあるものを見つけました。
TermMaxは得ています:
DeFiSafety PQR 93%
そして
コード & チーム 100%
テスト 89%
セキュリティ 94%
管理コントロール 97%
オラクル 100%。(TermMax)
彼らはまた:
監査レポート
Immunefi バグバウンティ
セキュリティ監視
徹底的なテスト。
そしてV2のリポジトリは、監査で見つかったさまざまな問題(Cetina、Spearbit、その他の監査の結果を含む)を実際に改善していることを示しています。(GitHub)
とてもポジティブです。
しかし:
DeFiは決してゼロリスクではありません。
なので、私は引き続き27/30でキープします。
10. TOKENOMICS — 🟡 23/30
これは大きな弱点です。
合計:
1B TMX
初期の流通 20%
80% はまだロック。
配分:
コミュニティ 15%
エコシステム 29%
流動性 5%
ファウンデーション 5%
アドバイザー 3%
チーム 15%
投資家 28%。(TermMax ホワイトペーパー)
TMX:
流通 20%
つまり、私たちは次を見守る必要があります:
将来のアンロック → 売り圧力 → FDV拡大。
11. VALUE ACCRUAL — 🟢 27/30
TMXは空っぽのトークンではありません。
TMXには:
ガバナンス
ステーキング
市場のユーティリティ
さらに、トレジャリー/プロトコル収益は次からも生まれ得ます:
取引手数料
借入手数料
清算手数料
その他のソースも。(TermMax ホワイトペーパー)
ただし、私は30/30はまだ出していません。その理由は:
収益がプロトコルから生まれ、それが本当に持続可能なトークン価値に翻訳されているという長期の実績はまだありません。
それはTGEの後に、証明していく必要があります。
🔥 監査結果
今私はこう感じています:
313 / 360
カテゴリ:
🟢 HIGH-CONVICTION TECHNOLOGY WATCH
PRODUCT/TEAMへの確信は上げますが、TOKENについては過度には上げません。
これが重要な違いです。
🧠 そもそもTMXのテーゼは何?
さらに掘り下げた結果、私はもうTMXを「DeFi イールドファーミング」と定義しません。
私のテーゼは今こうです:
TermMaxは、オンチェーン・ファイナンスのための固定インカムのオペレーティングレイヤーを構築しようとしている。
想像してみてください:
Aave
→ 変動金利の貸し付け
Pendle
→ 利回りの分離
Ondo
→ トークン化されたRWA
TermMax
→ 固定金利のファイナンス + レバレッジ + ストラクチャード商品
そして次に:
TermPrime
→ 機関投資家向けバージョン。
それはイールドファーミングよりずっと大きい。
🔥 そして、私がとても重要だと思うシグナルが一つあります
TermMaxの構築順を見てください:
2024–25
→ 固定金利プロトコル
↓
V2
→ より良い市場アーキテクチャ
↓
Vault
→ 自動化された資本管理
↓
RWA担保
→ トークン化された株
↓
Robinhood Chain
↓
Canton
↓
TermPrime
↓
TMX
この順序は健全です。
彼らは、次のような形から始めていません:
トークン → 誇大宣伝 → プロダクトを探す。
彼らは次から始めました:
プロダクト → ユーザー → マーケット → 機関投資家との統合 → トークン。
私はこの順序の方をずっと好みます。
⚠️ でも私は、守るべき「レッドフラッグ」を見つけました
導入の質。
150万ウォレットと90K DAUは、かなりすごい。
しかし、検証済みTVLは約$32M、収益は約$17K/30dであり、経済的なモネタイゼーションは、ヘッドラインのユーザー指標ほど大きくないことを示しています。(DeFiLlama)
では、私が分けて見たいのは:
🟢 プロダクト利用
YES
🟢 実在のマーケット
YES
🟢 実ローン
YES
🟡 大規模な経済的モネタイゼーション
まだ(BELUM)。
🟡 機関投資家規模
EARLY
🟡 トークン価値の回収
まだ実証されていない
🎯 では、TMXが理由でポートフォリオを変えるのでしょうか?
まだです。
しかし今、最初の分析よりももっと強いことを言います:
TMXは、公式に“Challenger”枠のポートフォリオに値します。
Alpha Radar だけではありません。
それを、次と直接比較します:
INJ
ONDO
SXT
ZAMA
そしてルールは変わりません:
TMXは、TGEの後に実データが出て、リスク/リワードが既存保有のどれよりも良いことを示した場合にのみ入れます。
🥇 私たちが見るべきは 8月25日〜9月
私は、TMX: がどうかは気にしません。
+100%
または
-50%
初日。
8つのデータがほしいです:
① 検証済みTVL
それでも >$30Mのままか、それとも増えるか?
② アクティブ・ローン
$22M は伸びていますか?
③ 収益
$17K/30d(約)から $30K → $50K → $100K に?
④ DAU
TGE/エアドロップ後も高いままですか?
⑤ RWAボリューム
トークン化された株のファイナンスは本当に使われていますか?
⑥ 機関
TermPrime/Canton は本当に実取引を生んでいますか?
⑦ トークンアンロックの吸収
市場は新しい供給を吸収できていますか?
⑧ TMX value capture
ステーキング/ガバナンス/トレジャリーが、トークンを経済成長と本当に結び付けているのか?
🏁 最終結論
プロダクト: ⭐⭐⭐⭐⭐
テクノロジー: ⭐⭐⭐⭐⭐
チーム: ⭐⭐⭐⭐⭐
ファンディング: ⭐⭐⭐⭐⭐
導入: ⭐⭐⭐⭐
RWA: ⭐⭐⭐⭐⭐
セキュリティ: ⭐⭐⭐⭐½
トークノミクス: ⭐⭐⭐
収益: ⭐⭐⭐
2027 ポテンシャル: ⭐⭐⭐⭐⭐
IAF 360° = 313/360
そして私はラベルをこう付けます:
🟢 TMX = 真剣な“Challenger”
投機的なコイン(hype coin)ではありません。
単なるファーミング・プロジェクトではありません。
実在するプロダクト: YES。
実在するテクノロジー: YES。
信頼できるチーム: YES。
質の高いファンディング: YES。
実在の導入: YES、ただし見出しは割り引く必要あり。
機関投資家の方向性: YES、まだ早い。
収益規模: まだ(BELUM)。
トークン・エコノミクス: リスク。
そしてまさに、この組み合わせこそが、TGE後のTMXを見たいと思わせます。
なぜなら、TVL、ローン、収益、RWAファイナンス、機関投資家の活動が、トークンローンチ後も成長し続けるなら、「新しいコイン」を見ているわけではなくなるからです。
私たちは、新たにトークン化(tokenization)のフェーズに入り始めたばかりの金融インフラを見ているかもしれません。