私はまずチェーン数からTermMaxを眺めてみて、その下にある利用状況よりも数のほうが力強く感じられました。
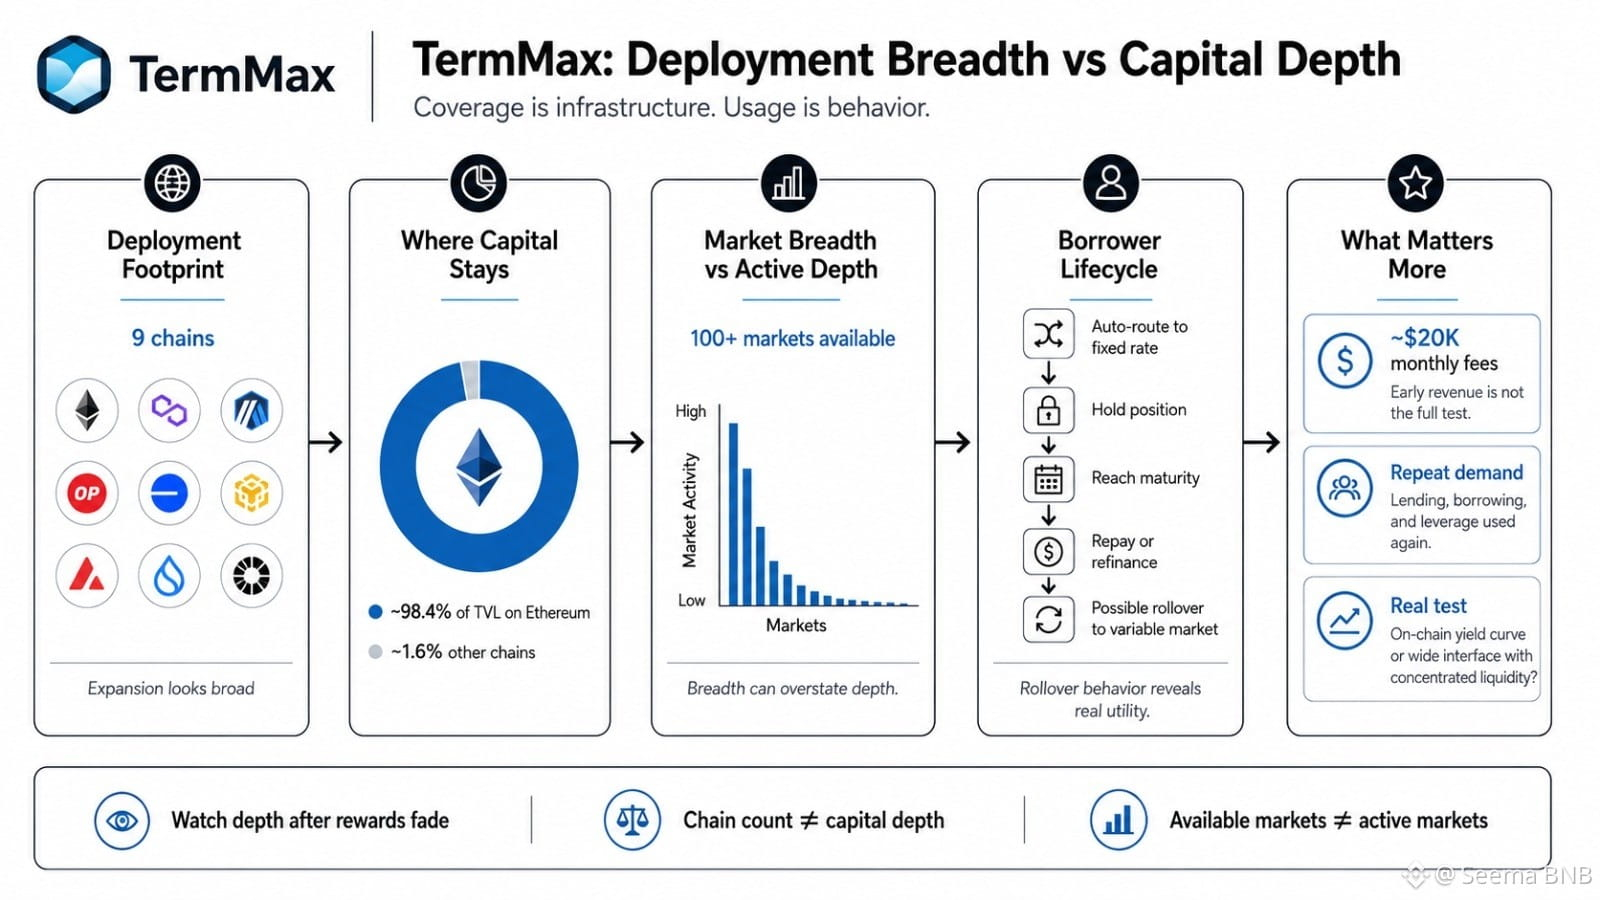
9つのチェーンは拡張を思わせます。しかし、TVLの約98.4%が依然としてEthereum上にあるのであれば、問いはTermMaxがどこにデプロイされているかではなく、資本がどこにとどまるかです。カバレッジはインフラです。利用は行動です。
同じ問題が100以上の市場の中にも現れます。30日で意味のある借入ボリュームを生み出すのはどれだけで、ただ「利用可能」なだけなのはどれだけでしょうか。ほぼゼロに近いアクティビティのロングテールは、深さよりも広さを健康に見せてしまうことがあります。
自動ルーティングは重要です。固定金利の注文を待つのには機会コストがあるからです。借り手が効率よくルーティングでき、ポジションを維持し、その後満期まで到達して返済するか借り換えるかができるなら、ライフサイクルは測定可能になります。返済せずに変動金利市場へロールする割合はどれくらいですか?そのロールによって、元の借り換え案と比べて実際に何が節約できたのでしょうか?
それは、デプロイ数よりも私にとって有用です。
月額約$20Kの手数料でさえ、必ずしも自動的に弱いとは限りません。初期の収益は控えめなこともあります。私は、それがリピートの貸し付け、借入、そしてレバレッジ需要から生まれているかどうかを重視しています。
私の疑念はシンプルで、TMXは最終的に本物のオンチェーン利回りカーブを構築するのか、それとも流動性が集中した広い固定収益インターフェースにとどまるのか、という点です。
TermMaxは、報酬が薄れてからも深みを証明しなければなりません。
#termmax @TermMax
9つのチェーンは拡張を思わせます。しかし、TVLの約98.4%が依然としてEthereum上にあるのであれば、問いはTermMaxがどこにデプロイされているかではなく、資本がどこにとどまるかです。カバレッジはインフラです。利用は行動です。
同じ問題が100以上の市場の中にも現れます。30日で意味のある借入ボリュームを生み出すのはどれだけで、ただ「利用可能」なだけなのはどれだけでしょうか。ほぼゼロに近いアクティビティのロングテールは、深さよりも広さを健康に見せてしまうことがあります。
自動ルーティングは重要です。固定金利の注文を待つのには機会コストがあるからです。借り手が効率よくルーティングでき、ポジションを維持し、その後満期まで到達して返済するか借り換えるかができるなら、ライフサイクルは測定可能になります。返済せずに変動金利市場へロールする割合はどれくらいですか?そのロールによって、元の借り換え案と比べて実際に何が節約できたのでしょうか?
それは、デプロイ数よりも私にとって有用です。
月額約$20Kの手数料でさえ、必ずしも自動的に弱いとは限りません。初期の収益は控えめなこともあります。私は、それがリピートの貸し付け、借入、そしてレバレッジ需要から生まれているかどうかを重視しています。
私の疑念はシンプルで、TMXは最終的に本物のオンチェーン利回りカーブを構築するのか、それとも流動性が集中した広い固定収益インターフェースにとどまるのか、という点です。
TermMaxは、報酬が薄れてからも深みを証明しなければなりません。
#termmax @TermMax