小さなTermMaxの機能が、見た目以上に大きくなる可能性があると思います。
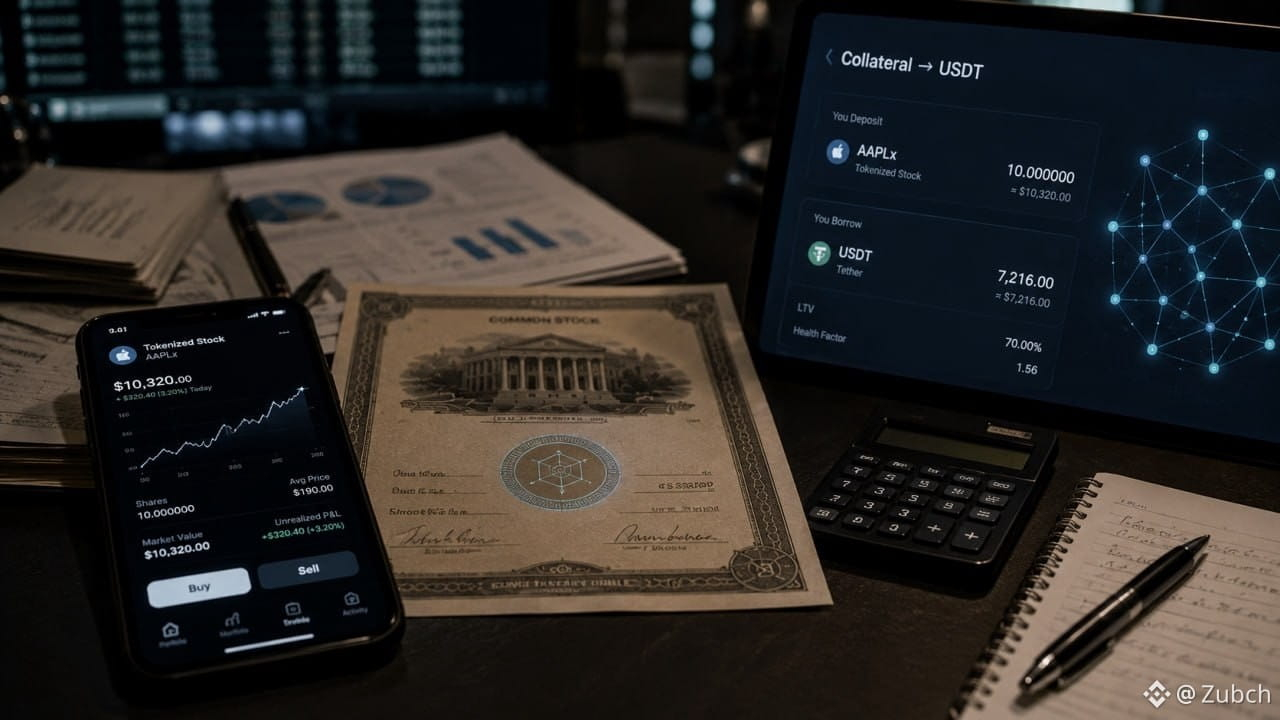
これで、BNB Chain上でOndoのトークン化された株式を担保としてUSDTを借りられるようになりました。
それは別のレンディング市場のように聞こえます。
でも違います。
いま何が変わったのか考えてください。
トークン化された株式は以前、主に次のようなものでした:
buy → hold → sell.
しかし同じ資産が、今では次のようにもなり得ます:
buy → hold → それを担保に借りる → USDTを別の場所で運用する。
これはまったく別の金融のプリミティブです。
そしてタイミングも興味深い。
Ondoのトークン化アセット・プラットフォームはすでにTVLが10億ドル超で、440以上の資産があります。
つまりTermMaxは、架空の資産クラスに対する需要を作ろうとしているわけではありません。
すでに成長しているRWA市場にDeFiの信用を接続しているのです。
ここが、私が見るより大きなTermMaxの論点です:
RWAで勝者となるのは、最も多くの資産をトークン化するプロトコルとは限りません。
トークン化された後に、それらの資産に最も大きなユーティリティを与えるプロトコルかもしれません。
担保は、金融における最も重要なユーティリティの形の一つです。
なぜなら、資産を担保に借りられるようになった瞬間、それは単なるエクスポージャーではなくなるからです。
それは資本になります。
いま私が注目しているのは一つです:
TermMaxがトークン化された株式に対して、実際にどれだけのUSDT流動性を引き出せるのか?
もしその数字が意味のあるものになってくれば、この「小さな機能」がTermMaxの成長ストーリーの中でより重要な要素の一つになるかもしれません。#termmax @TermMax