私が追っているいくつかのDeFiのチャットグループでは、かなりおなじみの話が繰り返し出てきます。人々は間違った資産を選んだせいで負けるのではなく、ポジションを開くときの資本コストを過小評価したことで負けてしまうのです。TermMaxは、固定金利をLoop Leverage 2.5xと組み合わせることで、単に資本を最適化するだけでなく、感情的な「借りる/借りない」の判断を、測定できるように見える構造へと変換します。
DeFiのレンディングでは、借入金利の変動が対応速度を上回るときがユーザーにとって最も怖い瞬間です。その日は資本コストが約7%で、数日後には15%になり、予定からずれた変数のせいで利益が押し戻されました。
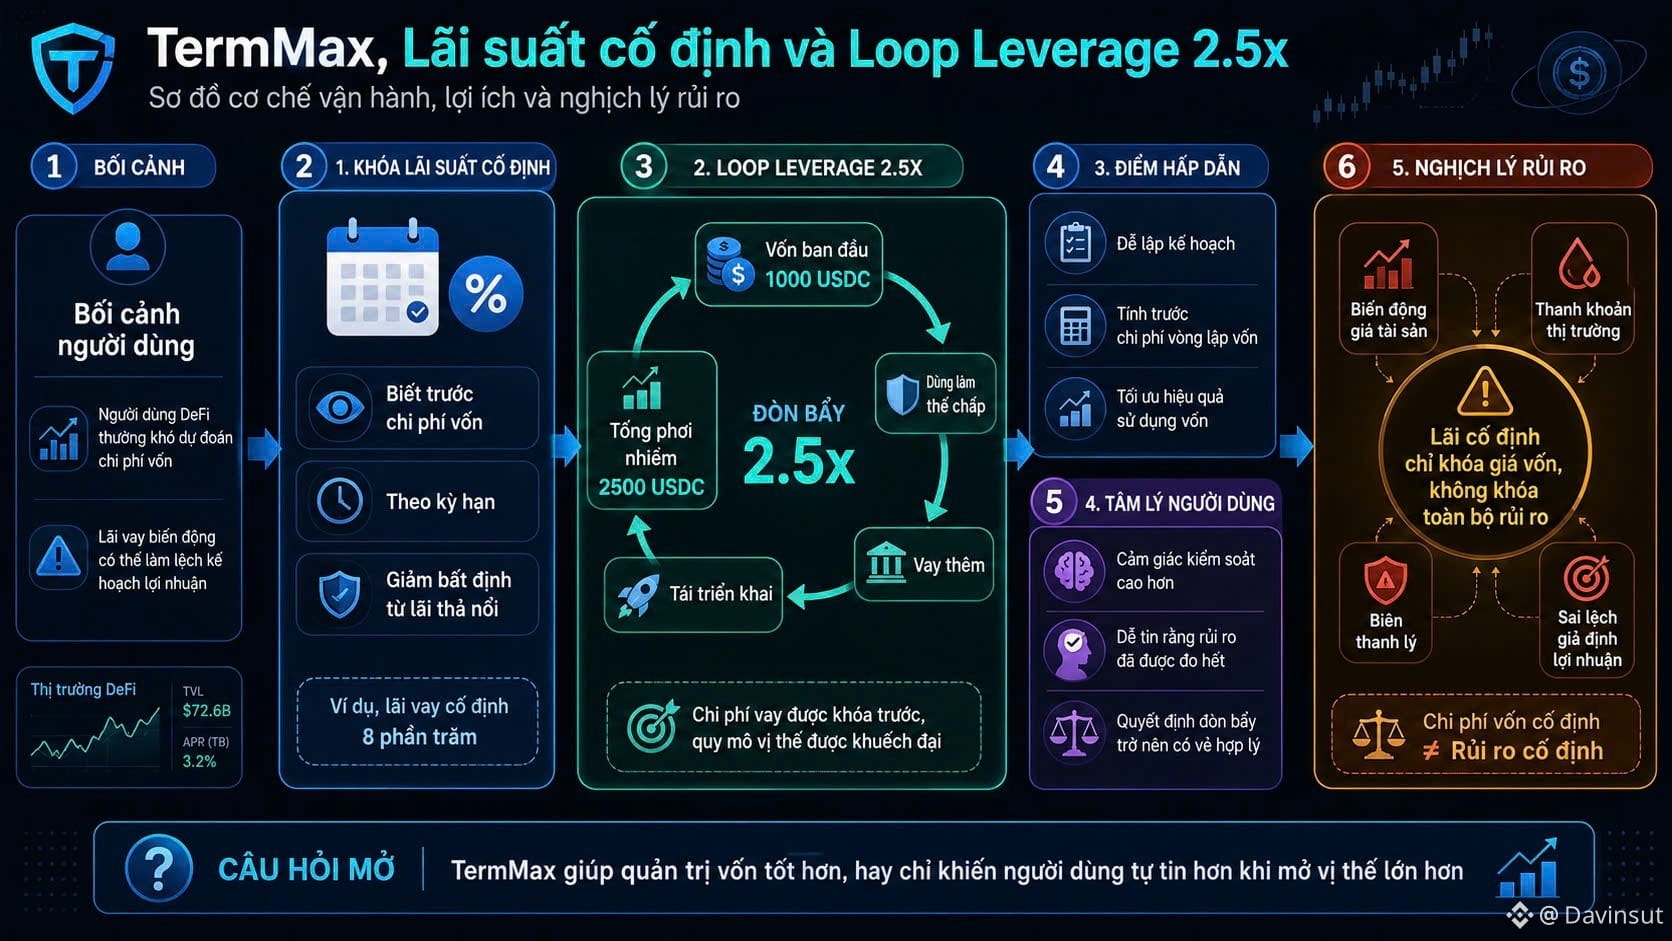
TermMaxは、満期(期間)に基づいて金利を事前に固定することで、この問題を解きます。そうすれば、ポジションを開く前に資本コストを把握できるのです。同じ仕組みにLoop Leverage 2.5xを組み込むと、魅力が単なるレバレッジにとどまらず、資本のループにかかるコストを事前に見積もれることになります。
ただし、ここにはより巧妙なリスクもあります。1000 USDCを2500 USDCに増幅しても、借入金利は固定される可能性がある一方で、資産価格、流動性、清算マージンは動きます。固定された数字は、人々に「市場の残りが止まっているわけではない」という事実を忘れさせやすいのです。
自己反論として言うなら、TermMaxはレバレッジへの欲望を生み出すのではなく、その欲望を、より規律ある枠組みに包装しているだけです。本当に資本を運用する人にとっては、事前に金利が分かり、2.5xという上限があることで、悪いシナリオをモデル化しやすくなります。
自分が注目しているのは、TermMaxがユーザーをより慎重にするのか、それともリスクを抱えたままより自信を持たせるだけなのか、という点です。暗号資産の世界では、ときに危険なのはデータが不足していることではなく、データが十分すぎて、あまりにも大きいポジションを「もっともらしく」正当化できてしまうことです。@TermMax #TermMax
DeFiのレンディングでは、借入金利の変動が対応速度を上回るときがユーザーにとって最も怖い瞬間です。その日は資本コストが約7%で、数日後には15%になり、予定からずれた変数のせいで利益が押し戻されました。
TermMaxは、満期(期間)に基づいて金利を事前に固定することで、この問題を解きます。そうすれば、ポジションを開く前に資本コストを把握できるのです。同じ仕組みにLoop Leverage 2.5xを組み込むと、魅力が単なるレバレッジにとどまらず、資本のループにかかるコストを事前に見積もれることになります。
ただし、ここにはより巧妙なリスクもあります。1000 USDCを2500 USDCに増幅しても、借入金利は固定される可能性がある一方で、資産価格、流動性、清算マージンは動きます。固定された数字は、人々に「市場の残りが止まっているわけではない」という事実を忘れさせやすいのです。
自己反論として言うなら、TermMaxはレバレッジへの欲望を生み出すのではなく、その欲望を、より規律ある枠組みに包装しているだけです。本当に資本を運用する人にとっては、事前に金利が分かり、2.5xという上限があることで、悪いシナリオをモデル化しやすくなります。
自分が注目しているのは、TermMaxがユーザーをより慎重にするのか、それともリスクを抱えたままより自信を持たせるだけなのか、という点です。暗号資産の世界では、ときに危険なのはデータが不足していることではなく、データが十分すぎて、あまりにも大きいポジションを「もっともらしく」正当化できてしまうことです。@TermMax #TermMax